<?xml version="1.0" encoding="UTF-8" ?>

<rdf:RDF
 xmlns="http://purl.org/rss/1.0/"
 xmlns:rdf="http://www.w3.org/1999/02/22-rdf-syntax-ns#"
 xmlns:dc="http://purl.org/dc/elements/1.1/"
 xmlns:content="http://purl.org/rss/1.0/modules/content/"
 xml:lang="ja"
>

<channel rdf:about="https://aoi-mirai.jp/blog/feed/rss10/">
<title>税理士法人AOIみらい | 新宿 ブログ</title>
<link>https://aoi-mirai.jp/blog/</link>
<description>ブログ</description>
<dc:language>ja</dc:language>
<dc:date>2026-10-24T10:33:43+09:00</dc:date>
<items>
<rdf:Seq>
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/10/89722/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/10/89716/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/10/89720/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/10/89721/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/10/89717/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/10/89719/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/10/89714/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/10/89715/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/09/89712/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/09/89711/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/09/89709/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/09/89708/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/09/89710/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/08/89713/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/08/89707/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/07/89706/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/06/89704/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/06/89705/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/06/89700/" />
<rdf:li rdf:resource="https://aoi-mirai.jp/blog/2026/05/89696/" />
</rdf:Seq>
</items>
</channel>

<item rdf:about="https://aoi-mirai.jp/blog/2026/10/89722/">
<title>所有不動産記録証明制度とは｜載らない不動産と名寄帳との違いを税理士が解説</title>
<link>https://aoi-mirai.jp/blog/2026/10/89722/</link>
<description>


相続が発生したとき、最も手間がかかり、見落としが起きやすいのが不動産の調査です。ご実家の土地建物は把握できていても、祖父母の代から引き継いだ地方の山林や、共有持分だけを持っている土地までは、ご家族も知らないままになっていることが少なくありません。
そこで、2026年（令和8年）2月に「所有不動産記録証明制度」が始まりました。法務局への請求により、指定した氏名・住所等の条件に基づき、全国の登記記録から所有権の登記名義人となっている不動産を一覧で確認できます。
ただし、この証明書だけですべての不動産を把握できるわけではありません。載らない不動産があることを知らないまま手続きを進めると、かえって見落としにつながります。
本記事では、制度の概要と請求方法、証明書に載らない不動産、名寄帳との使い分けを紹介いたします。


目次

所有不動産記録証明制度とは
&#160; &#160; -&#160;制度が生まれた背景
&#160; &#160; -&#160;証明書に記載される内容
従来の不動産調査との変更点
&#160; &#160; -&#160;法務局への請求で全国の登記記録を検索できるように
請求できる人と請求の方法
&#160; &#160; -&#160;請求できる人
&#160; &#160; -&#160;請求先と方法
&#160; &#160; -&#160;必要書類
&#160; &#160; -&#160;手数料と交付までの期間
証明書に載らない不動産に注意
&#160; &#160; -&#160;未登記建物・表題部のみの建物
&#160; &#160; -&#160;住所や氏名の変更が登記に反映されていない不動産
&#160; &#160; -&#160;同名の別人の不動産が含まれる場合
名寄帳との違いと使い分け
相続税申告で活用するときのポイント
&#160; &#160; -&#160;申告期限から逆算して早めに請求する
&#160; &#160; -&#160;評価額は名寄帳・固定資産評価証明書で確認する
&#160; &#160; -&#160;会社名義の不動産は別に確認する
&#160; &#160; -&#160;相続放棄の判断材料にもなる
よくある質問
まとめ


所有不動産記録証明制度とは
所有不動産記録証明制度は2026年（令和8年）2月2日に始まった制度で、法務局の登記官が、特定の人が所有権の登記名義人として記録されている不動産を全国の登記記録から抽出し、一覧にして証明する制度です。交付される書面を所有不動産記録証明書といいます。
該当する不動産が1件もない場合は、記録がない旨を証明した書面が交付されます。指定した検索条件に該当する登記記録がなかったことを確認できる点も、財産調査の資料として役立ちます。
出典：法務省「所有不動産記録証明制度について」
制度が生まれた背景
背景にあるのは、所有者不明土地の問題です。
政府広報オンラインによると、国土交通省の2024年（令和6年）の調査では、不動産登記簿だけでは所有者の所在が判明しない土地の割合は23％に及び、その面積は九州よりも広くなります。
出典：政府広報オンライン「所有者不明土地 相続や住所等の変更の未登記により全国で発生」
この問題への対応として、2024年（令和6年）4月1日から相続登記が義務化されました。
相続で不動産を取得したことを知った日から3年以内の申請が必要で、正当な理由なく怠ると10万円以下の過料の対象となります。2024年（令和6年）4月1日より前に相続による不動産の取得を知っていた場合も義務化の対象で、原則として2027年（令和9年）3月31日が申請期限です。
出典：法務省「相続登記の申請義務化に関するQ&#38;A」
しかし、登記記録は土地・建物ごとに作られているため、人の名前から全国の不動産を探す仕組みがありませんでした。相続人が不動産の存在を知らなければ、登記ができません。所有不動産記録証明制度は、この空白を埋めるために設けられました。
証明書に記載される内容
証明書で証明されるのは、登記記録のうち不動産所在事項および不動産番号です。実際の書面には、請求した方の情報、検索条件、そして抽出された不動産について管轄登記所・土地か建物かの種別・所在・不動産番号が記載されます。
一方で、次の情報は記載されません。

 共有持分の割合
 抵当権など権利関係の内容
 固定資産税評価額、相続税評価額

評価額を確認したい場合は名寄帳や固定資産評価証明書」では、直前に列挙した相続税評価額も確認できるように読めます。「権利関係の確認には登記事項証明書を、固定資産税評価額の確認には名寄帳や固定資産評価証明書を、別途取得する必要があります。相続税評価額は別途算出します。
従来の不動産調査との変更点
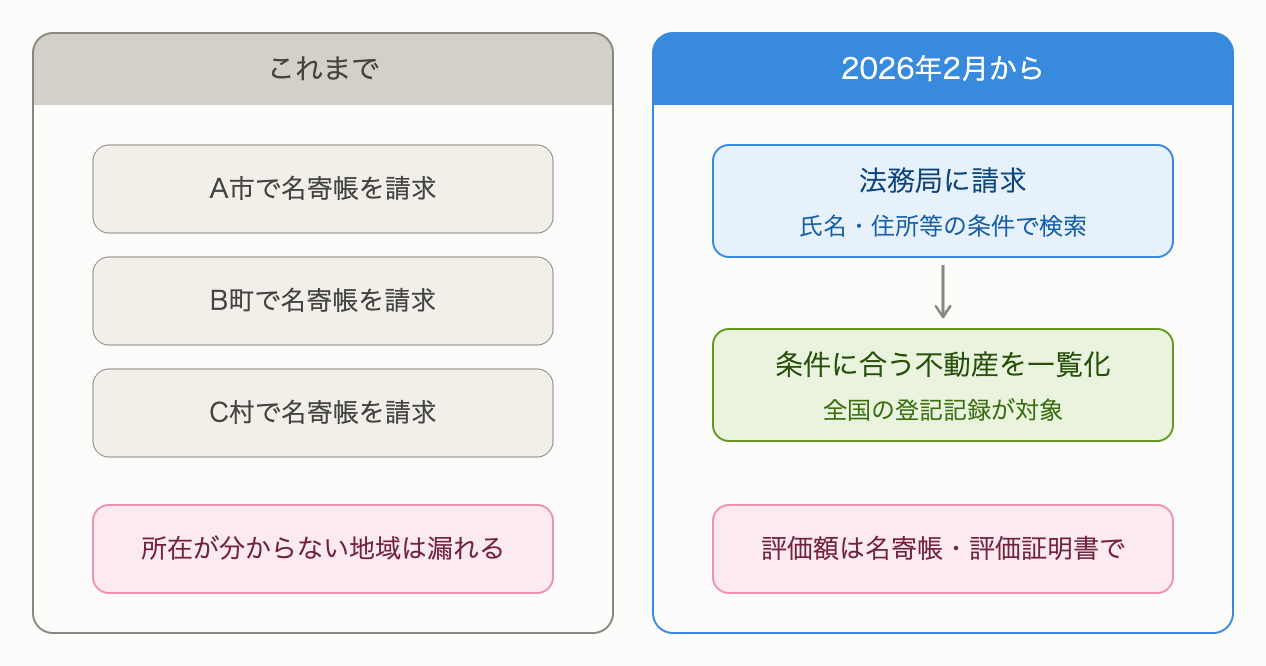
これまで相続財産としての不動産を調べる際は、市区町村が発行する名寄帳が中心的な資料でした。名寄帳は固定資産課税台帳を所有者ごとにまとめたもので、その市区町村内の不動産が一覧で確認できます。
しかし、この方法では市区町村単位でしか取得できないため、亡くなった方が複数の自治体に不動産を持っていた場合、心当たりのある自治体すべてに個別に請求しなければなりません。
法務局への請求で全国の登記記録を検索できるように
新制度では、全国どこの法務局に請求しても、指定した氏名・住所等の条件で全国の登記記録が検索されます。これまで市区町村ごとに行っていた探す工程を、法務局への請求でまとめて行えるようになりました。
ただし、評価額の確認には名寄帳や固定資産評価証明書、権利関係の確認には登記事項証明書が引き続き必要です。名寄帳が不要になったわけではなく、調査手段が1つ増えたと理解するのが正確です。


請求できる人と請求の方法
請求できる人

 所有権の登記名義人ご本人（法人を含む）
 その相続人その他の一般承継人（包括受遺者、合併により承継した法人などを含む）
 上記の方から委任を受けた代理人

網羅的な情報が出るため、プライバシー保護の観点から請求できる方が限定されています。債権者や近隣の方など第三者が他人の不動産を調べることはできません。
特定の不動産だけを遺贈された方や、売買によって不動産を取得した方は、その取得を理由に従前の所有者名義の不動産をまとめて調べることはできません。ただし、ご自身が所有権の登記名義人となっている場合は、本人として請求できます。
代理人には資格の制限がなく、委任状があればご家族や税理士も請求できます。
請求先と方法
窓口、郵送、オンラインのいずれでも請求できます。

 窓口・郵送：全国の法務局・地方法務局（支局・出張所を含む）のどこでも可能
 オンライン：登記・供託オンライン申請システムの申請用総合ソフトから請求

必要書類
請求方法によって、本人確認の方法が異なります。


 請求方法
 本人確認の方法
 
 
 窓口
 実印を押印した請求書と印鑑証明書、または本人確認書類の写し（窓口で原本も提示）
 
 
 郵送
 実印を押印した請求書と印鑑証明書
 
 
 オンライン
 電子署名をして請求。添付書類もすべてオンラインで提供


請求する方の状況に応じて、次の書類も必要です。


 状況に応じて追加で必要な書類
 例
 
 
 旧住所・旧姓でも検索する場合
 戸籍の附票、住民票の写し、戸除籍謄本など
 
 
 相続人その他の一般承継人が請求する場合
 戸籍謄本、法定相続情報一覧図の写しなど（法人は会社法人等番号など）
 
 
 代理人が請求する場合
 委任状（請求する方の実印を押印し、印鑑証明書を添付）


法定相続情報番号や戸籍電子証明書提供用識別符号を取得している場合は、書類の提出に代えてこれらを提供することもできます。
手数料と交付までの期間
手数料は、検索条件1件につき1通あたりで計算します。


 請求方法
 手数料
 
 
 書面請求（収入印紙で納付）
 1,600円
 
 
 オンライン請求・郵送で受け取る場合
 1,500円
 
 
 オンライン請求・窓口で受け取る場合
 1,470円


不動産の件数が多くても加算はされませんが、検索条件を増やすと件数分の手数料がかかります。旧住所を2つ追加して書面請求する場合は、3件分で4,800円です。該当する不動産がなかった場合も手数料は返還されません。


証明書に載らない不動産に注意
従来と比べて手間を軽減できる制度ですが、この証明書には載らない不動産がある点に注意しましょう。法務省も、氏名・住所等で検索する仕組み上、抽出される不動産の網羅性には限界があると明示しています。
未登記建物・表題部のみの建物
対象になるのは、所有権の登記がされている不動産です。所有権の登記がない建物や、表題部だけが作られている建物は抽出されません。古い倉庫や離れなどは未登記のことがあり、自治体が把握している場合は名寄帳で確認できます。ただし、未登記建物が必ず掲載されるわけではないため、現地確認なども重要です。
住所や氏名の変更が登記に反映されていない不動産
検索は、氏名と住所の組み合わせで行われます。氏名の前方一致に加えて、住所の市区町村までが一致するか、住所の末尾5文字が一致することが条件です。
そのため、登記簿上の住所が何回も前の住所のまま放置されている不動産は、亡くなった時点の住所で検索してもヒットしない可能性があります。結婚などで姓が変わった後、登記名義が旧姓のままになっている場合も同様です。
この場合は、戸籍の附票などで過去の住所を確認し、検索条件に追加して請求しましょう。手数料は条件の数だけかかりますが、漏れを防ぐうえでは有効です。
なお、2026年（令和8年）4月1日からは住所等変更登記も義務化されました。住所・氏名の変更登記は変更日から原則2年以内の申請が必要です。施行前の変更については原則2028年（令和10年）3月31日までとなります。登記上の住所が最新に保たれるほど、この証明書で見つけやすくなります。
出典：法務省「スマート変更登記」
同名の別人の不動産が含まれる場合
検索条件が一致すると、同姓同名の別人が名義人になっている不動産が抽出されることもあります。必要に応じて登記事項証明書で名義人を確認しましょう。
このほか、登記簿がコンピュータ化されていない不動産や、審査中の登記申請がある不動産の情報も反映されません。
名寄帳との違いと使い分け
所有不動産記録証明書と名寄帳は、情報元になる台帳が違います。この違いが、調べられる内容の差となります。


 所有不動産記録証明書
 名寄帳
 
 
 発行元
 法務局
 市区町村
 
 
 もとになる情報
 登記記録
 固定資産課税台帳
 
 
 調べられる範囲
 全国を一括
 その市区町村内のみ
 
 
 未登記建物
 記載されない
 自治体が把握している場合に記載される
 
 
 固定資産税評価額
 記載されない
 記載される
 
 
 住所変更が未登記の不動産
 抽出されない場合がある
 記載されることが多い
 
 
 費用
 検索条件1件・1通につき
 1,600円（書面請求）
 数百円程度（自治体による）


一方で、どの自治体に不動産があるか分からない状況では、名寄帳で調査ができません。全国の登記記録を横断して不動産の所在を調べるのが所有不動産記録証明書、固定資産税評価額等の確認には名寄帳・評価証明書、所有権や共有持分・担保権等の確認には登記事項証明書を使います。
実務では、次の順序で進めると見落としが少なくなります。
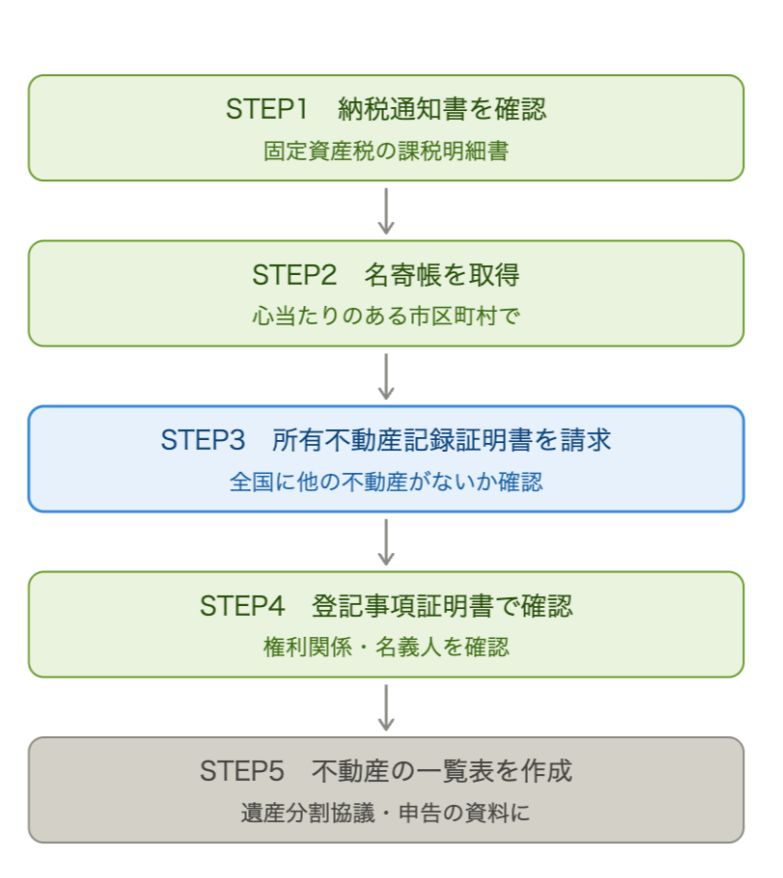


相続税申告で活用するときのポイント
申告期限から逆算して早めに請求する
相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月です。不動産の一覧が確定しなければ、評価も遺産分割協議も進みません。
証明書の交付までの期間に加え、戸籍の収集にも時間がかかります。相続が発生したら、早い段階で請求の準備を始めましょう。
評価額は名寄帳・固定資産評価証明書で確認する
相続税の計算に使う評価額は、別途算出します。
土地は、路線価が定められている地域では路線価方式、定められていない地域では倍率方式で評価します。倍率方式では、固定資産税評価額に一定の倍率を乗じて計算します。家屋は、固定資産税評価額に1.0を乗じた金額、つまり固定資産税評価額と同じ額で評価します。
出典：国税庁「No.4602 土地家屋の評価」
土地の倍率方式による評価と家屋の評価では、固定資産税評価額が出発点になりますので、名寄帳や固定資産評価証明書は引き続き必要です。土地の形状や利用状況による補正、小規模宅地等の特例の適用可否によって評価額は大きく変わるため、一覧が揃った段階で専門家にご相談いただくのが確実です。
会社名義の不動産は別に確認する
見落としやすいのが、亡くなった方が経営していた会社の名義になっている不動産です。
個人名で請求した証明書には、亡くなった方が経営していた会社名義の不動産は載りません。会社名義の不動産を確認するには、法人として別途請求する必要があります。なお、法人の場合は検索条件に会社法人等番号を加えることで、より正確に抽出できます。
同族会社の場合は自社株の評価にも関わるため、個人と法人の両面から把握しておくことが大切です。
相続放棄の判断材料にもなる
管理が難しい遠方の山林や老朽化した建物を相続するかどうかは、その存在を知らなければ判断できません。相続放棄には期限がありますので、早めに全国の不動産を把握しておくことが大切です。
相続放棄は原則として自分が相続人となったことを知った時から3か月以内に家庭裁判所へ申述します。不動産だけを選んで放棄することはできません。調査に時間を要する場合は熟慮期間伸長の申立ても検討できます。
出典：裁判所「相続の承認又は放棄の期間の伸長」


よくある質問
Q1. 相続人であれば誰でも請求できますか。
相続人その他の一般承継人であれば請求できます。包括受遺者や、合併によって承継した法人も含まれます。一方で、特定の不動産だけを遺贈された方は、その取得を理由に従前の所有者名義の不動産をまとめて調べることはできません。ただし、ご自身が所有権の登記名義人となっている場合は、本人として請求できます。請求の際は、戸籍謄本や法定相続情報一覧図の写しなどで承継関係を明らかにする必要があります。
Q2. 税理士や家族に取得を頼むことはできますか。
できます。交付請求の代理人には資格の制限がありません。委任状に請求する方の実印を押印し、印鑑証明書を添付すれば、ご家族や税理士が代理で請求できます。
Q3. 手数料はいくらかかりますか。
検索条件1件につき1通あたり、書面請求で1,600円、オンライン請求は郵送で受け取る場合1,500円、窓口で受け取る場合1,470円です。旧住所や旧姓を検索条件に追加すると、その件数分かかります。
Q4. 請求してからどのくらいで届きますか。
交付までの日数は請求先の法務局や申請状況によって異なります。余裕を持って請求してください。
Q5. この制度が始まったら、名寄帳は不要になりますか。
不要にはなりません。名寄帳には、市区町村が把握している未登記建物や固定資産税評価額が記載される場合があります。ただし、掲載範囲や非課税不動産の取扱いは自治体によって異なります。また、登記上の住所が古いままの不動産は証明書で抽出されないことがありますが、名寄帳には記載されていることが多くあります。所在の調査には証明書、評価額の確認には名寄帳や評価証明書と、併用していただくのが確実です。
Q6. 該当する不動産が1件もなかった場合はどうなりますか。
記録がない旨を証明した書面が交付されます。手数料は返還されません。指定した検索条件に該当する登記記録がなかったことを示す資料になります。ただし、不動産を一切所有していなかったことを証明するものではないため、過去の住所・氏名での検索や名寄帳などによる確認も検討しましょう。
まとめ
概要

 指定した氏名・住所等の条件で、全国の登記記録から所有権の登記名義人となっている不動産を一覧で確認できる制度
 請求できるのは本人、相続人その他の一般承継人、その代理人。代理人に資格の制限はない
 未登記建物、住所や氏名の変更が登記に反映されていない不動産は抽出されないことがある
 評価額は記載されないため、相続税申告には名寄帳や固定資産評価証明書が引き続き必要
 所在の調査は証明書、評価額の確認は名寄帳・評価証明書、権利関係の確認は登記事項証明書と使い分ける

実務チェックリスト
□ 固定資産税の納税通知書・課税明細書を確認した
□ 心当たりのある市区町村で名寄帳を取得した
□ 所有不動産記録証明書を請求した
□ 戸籍の附票などで過去の住所を確認し、必要に応じて検索条件に追加した
□ 会社名義の不動産を法人として別に確認した
□ 見つかった不動産について登記事項証明書で権利関係を確認した
□ 不動産の一覧表を作成し、評価・遺産分割協議の資料として整理した
税理士法人AOIみらいでは、相続税申告に必要な財産調査から、評価、申告、そして提携する司法書士による相続登記まで、一貫してご支援しています。不動産の把握に不安がある方、何から手をつければよいか迷われている方は、無料相談をご利用ください。


お問い合せはこちら


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-10-20T06:05:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/shoyu-fudosan-kiroku_01_eyecatch.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<p>相続が発生したとき、最も手間がかかり、見落としが起きやすいのが不動産の調査です。ご実家の土地建物は把握できていても、祖父母の代から引き継いだ地方の山林や、共有持分だけを持っている土地までは、ご家族も知らないままになっていることが少なくありません。</p>
<p>そこで、2026年（令和8年）2月に「所有不動産記録証明制度」が始まりました。法務局への請求により、指定した氏名・住所等の条件に基づき、全国の登記記録から所有権の登記名義人となっている不動産を一覧で確認できます。</p>
<p>ただし、この証明書だけですべての不動産を把握できるわけではありません。載らない不動産があることを知らないまま手続きを進めると、かえって見落としにつながります。</p>
<p>本記事では、制度の概要と請求方法、証明書に載らない不動産、名寄帳との使い分けを紹介いたします。</p>
</div>
<div class="cms-content-parts-sin177897783327681600 cparts-id282--01 lay-row lay-margin-b--3" data-reload="yes" data-selectable="cparts-size--width33:幅約33.3%（1/3サイズ）,cparts-size--width50:幅50%（1/2サイズ）,cparts-size--width100:幅100%">
<div class="lay-col12-12">
<div class="cparts-body-block dec-box--grey">
<h4 class="cparts-editsite--mainttl cparts-id282--01__ttl cms-easy-edit" id="cms-editor-textarea-sin177897783327685000">目次</h4>
<div class="cparts-editsite--list cparts-txt-block cparts-list-block" id="cms-editor-minieditor-sin177897783327686200">
<p><a href="#section01"><span style="color: rgb(102, 102, 153);">所有不動産記録証明制度とは</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0101"><span style="color: rgb(102, 102, 153);">制度が生まれた背景</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0102"><span style="color: rgb(102, 102, 153);">証明書に記載される内容</span></a><br />
<a href="#section02"><span style="color: rgb(102, 102, 153);">従来の不動産調査との変更点</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0201"><span style="color: rgb(102, 102, 153);">法務局への請求で全国の登記記録を検索できるように</span></a><br />
<a href="#section03"><span style="color: rgb(102, 102, 153);">請求できる人と請求の方法</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0301"><span style="color: rgb(102, 102, 153);">請求できる人</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0302"><span style="color: rgb(102, 102, 153);">請求先と方法</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0303"><span style="color: rgb(102, 102, 153);">必要書類</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0304"><span style="color: rgb(102, 102, 153);">手数料と交付までの期間</span></a><br />
<a href="#section04"><span style="color: rgb(102, 102, 153);">証明書に載らない不動産に注意</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0401"><span style="color: rgb(102, 102, 153);">未登記建物・表題部のみの建物</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0402"><span style="color: rgb(102, 102, 153);">住所や氏名の変更が登記に反映されていない不動産</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0403"><span style="color: rgb(102, 102, 153);">同名の別人の不動産が含まれる場合</span></a><br />
<a href="#section05"><span style="color: rgb(102, 102, 153);">名寄帳との違いと使い分け</span></a><br />
<a href="#section06"><span style="color: rgb(102, 102, 153);">相続税申告で活用するときのポイント</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0601"><span style="color: rgb(102, 102, 153);">申告期限から逆算して早めに請求する</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0602"><span style="color: rgb(102, 102, 153);">評価額は名寄帳・固定資産評価証明書で確認する</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0603"><span style="color: rgb(102, 102, 153);">会社名義の不動産は別に確認する</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0604"><span style="color: rgb(102, 102, 153);">相続放棄の判断材料にもなる</span></a><br />
<a href="#section07"><span style="color: rgb(102, 102, 153);">よくある質問</span></a><br />
<a href="#section08"><span style="color: rgb(102, 102, 153);">まとめ</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897890034461400 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897890034464400">
<h3><a name="section01"></a>所有不動産記録証明制度とは</h3>
<p>所有不動産記録証明制度は2026年（令和8年）2月2日に始まった制度で、法務局の登記官が、特定の人が所有権の登記名義人として記録されている不動産を全国の登記記録から抽出し、一覧にして証明する制度です。交付される書面を所有不動産記録証明書といいます。</p>
<p>該当する不動産が1件もない場合は、記録がない旨を証明した書面が交付されます。指定した検索条件に該当する登記記録がなかったことを確認できる点も、財産調査の資料として役立ちます。</p>
<p><small>出典：法務省「所有不動産記録証明制度について」</small></p>
<h4><a name="section0101"></a>制度が生まれた背景</h4>
<p>背景にあるのは、所有者不明土地の問題です。</p>
<p>政府広報オンラインによると、国土交通省の2024年（令和6年）の調査では、不動産登記簿だけでは所有者の所在が判明しない土地の割合は23％に及び、その面積は九州よりも広くなります。</p>
<p><small>出典：政府広報オンライン「所有者不明土地 相続や住所等の変更の未登記により全国で発生」</small></p>
<p>この問題への対応として、2024年（令和6年）4月1日から相続登記が義務化されました。</p>
<p>相続で不動産を取得したことを知った日から3年以内の申請が必要で、正当な理由なく怠ると10万円以下の過料の対象となります。2024年（令和6年）4月1日より前に相続による不動産の取得を知っていた場合も義務化の対象で、原則として2027年（令和9年）3月31日が申請期限です。</p>
<p><small>出典：法務省「相続登記の申請義務化に関するQ&#38;A」</small></p>
<p>しかし、登記記録は土地・建物ごとに作られているため、人の名前から全国の不動産を探す仕組みがありませんでした。相続人が不動産の存在を知らなければ、登記ができません。所有不動産記録証明制度は、この空白を埋めるために設けられました。</p>
<h4><a name="section0102"></a>証明書に記載される内容</h4>
<p>証明書で証明されるのは、登記記録のうち不動産所在事項および不動産番号です。実際の書面には、請求した方の情報、検索条件、そして抽出された不動産について管轄登記所・土地か建物かの種別・所在・不動産番号が記載されます。</p>
<p>一方で、次の情報は記載されません。</p>
<ul>
    <li>共有持分の割合</li>
    <li>抵当権など権利関係の内容</li>
    <li>固定資産税評価額、相続税評価額</li>
</ul>
<p>評価額を確認したい場合は名寄帳や固定資産評価証明書」では、直前に列挙した相続税評価額も確認できるように読めます。「権利関係の確認には登記事項証明書を、固定資産税評価額の確認には名寄帳や固定資産評価証明書を、別途取得する必要があります。相続税評価額は別途算出します。</p>
<h3><a name="section02"></a>従来の不動産調査との変更点</h3>
<p>これまで相続財産としての不動産を調べる際は、市区町村が発行する名寄帳が中心的な資料でした。名寄帳は固定資産課税台帳を所有者ごとにまとめたもので、その市区町村内の不動産が一覧で確認できます。</p>
<p>しかし、この方法では市区町村単位でしか取得できないため、亡くなった方が複数の自治体に不動産を持っていた場合、心当たりのある自治体すべてに個別に請求しなければなりません。</p>
<h4><a name="section0201"></a>法務局への請求で全国の登記記録を検索できるように</h4>
<p>新制度では、全国どこの法務局に請求しても、指定した氏名・住所等の条件で全国の登記記録が検索されます。これまで市区町村ごとに行っていた探す工程を、法務局への請求でまとめて行えるようになりました。</p>
<p>ただし、評価額の確認には名寄帳や固定資産評価証明書、権利関係の確認には登記事項証明書が引き続き必要です。名寄帳が不要になったわけではなく、調査手段が1つ増えたと理解するのが正確です。<br />
<br />
<img src="https://aoi-mirai.jp/images/blogparts/shoyu-fudosan-kiroku_02_chosa-shudan.png" width="800" height="421" alt="" /></p>
<!-- 画像挿入位置2 --></div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898080960183500 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898080960166600">
<h3><a name="section03"></a>請求できる人と請求の方法</h3>
<h4><a name="section0301"></a>請求できる人</h4>
<ul>
    <li>所有権の登記名義人ご本人（法人を含む）</li>
    <li>その相続人その他の一般承継人（包括受遺者、合併により承継した法人などを含む）</li>
    <li>上記の方から委任を受けた代理人</li>
</ul>
<p>網羅的な情報が出るため、プライバシー保護の観点から請求できる方が限定されています。債権者や近隣の方など第三者が他人の不動産を調べることはできません。</p>
<p>特定の不動産だけを遺贈された方や、売買によって不動産を取得した方は、その取得を理由に従前の所有者名義の不動産をまとめて調べることはできません。ただし、ご自身が所有権の登記名義人となっている場合は、本人として請求できます。</p>
<p>代理人には資格の制限がなく、委任状があればご家族や税理士も請求できます。</p>
<h4><a name="section0302"></a>請求先と方法</h4>
<p>窓口、郵送、オンラインのいずれでも請求できます。</p>
<ul>
    <li>窓口・郵送：全国の法務局・地方法務局（支局・出張所を含む）のどこでも可能</li>
    <li>オンライン：登記・供託オンライン申請システムの申請用総合ソフトから請求</li>
</ul>
<h4><a name="section0303"></a>必要書類</h4>
<p>請求方法によって、本人確認の方法が異なります。</p>
<table cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;" border="1">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th><strong style="color:#ffffff;">請求方法</strong></th>
            <th><strong style="color:#ffffff;">本人確認の方法</strong></th>
        </tr>
        <tr>
            <td>窓口</td>
            <td>実印を押印した請求書と印鑑証明書、または本人確認書類の写し（窓口で原本も提示）</td>
        </tr>
        <tr>
            <td>郵送</td>
            <td>実印を押印した請求書と印鑑証明書</td>
        </tr>
        <tr>
            <td>オンライン</td>
            <td>電子署名をして請求。添付書類もすべてオンラインで提供</td>
        </tr>
    </tbody>
</table>
<p>請求する方の状況に応じて、次の書類も必要です。</p>
<table cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;" border="1">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th><strong style="color:#ffffff;">状況に応じて追加で必要な書類</strong></th>
            <th><strong style="color:#ffffff;">例</strong></th>
        </tr>
        <tr>
            <td>旧住所・旧姓でも検索する場合</td>
            <td>戸籍の附票、住民票の写し、戸除籍謄本など</td>
        </tr>
        <tr>
            <td>相続人その他の一般承継人が請求する場合</td>
            <td>戸籍謄本、法定相続情報一覧図の写しなど（法人は会社法人等番号など）</td>
        </tr>
        <tr>
            <td>代理人が請求する場合</td>
            <td>委任状（請求する方の実印を押印し、印鑑証明書を添付）</td>
        </tr>
    </tbody>
</table>
<p>法定相続情報番号や戸籍電子証明書提供用識別符号を取得している場合は、書類の提出に代えてこれらを提供することもできます。</p>
<h4><a name="section0304"></a>手数料と交付までの期間</h4>
<p>手数料は、検索条件1件につき1通あたりで計算します。</p>
<table cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;" border="1">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th><strong style="color:#ffffff;">請求方法</strong></th>
            <th><strong style="color:#ffffff;">手数料</strong></th>
        </tr>
        <tr>
            <td>書面請求（収入印紙で納付）</td>
            <td>1,600円</td>
        </tr>
        <tr>
            <td>オンライン請求・郵送で受け取る場合</td>
            <td>1,500円</td>
        </tr>
        <tr>
            <td>オンライン請求・窓口で受け取る場合</td>
            <td>1,470円</td>
        </tr>
    </tbody>
</table>
<p>不動産の件数が多くても加算はされませんが、検索条件を増やすと件数分の手数料がかかります。旧住所を2つ追加して書面請求する場合は、3件分で4,800円です。該当する不動産がなかった場合も手数料は返還されません。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898081369067800 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898081369047600">
<h3><a name="section04"></a>証明書に載らない不動産に注意</h3>
<p>従来と比べて手間を軽減できる制度ですが、この証明書には載らない不動産がある点に注意しましょう。法務省も、氏名・住所等で検索する仕組み上、抽出される不動産の網羅性には限界があると明示しています。</p>
<h4><a name="section0401"></a>未登記建物・表題部のみの建物</h4>
<p>対象になるのは、所有権の登記がされている不動産です。所有権の登記がない建物や、表題部だけが作られている建物は抽出されません。古い倉庫や離れなどは未登記のことがあり、自治体が把握している場合は名寄帳で確認できます。ただし、未登記建物が必ず掲載されるわけではないため、現地確認なども重要です。</p>
<h4><a name="section0402"></a>住所や氏名の変更が登記に反映されていない不動産</h4>
<p>検索は、氏名と住所の組み合わせで行われます。氏名の前方一致に加えて、住所の市区町村までが一致するか、住所の末尾5文字が一致することが条件です。</p>
<p>そのため、登記簿上の住所が何回も前の住所のまま放置されている不動産は、亡くなった時点の住所で検索してもヒットしない可能性があります。結婚などで姓が変わった後、登記名義が旧姓のままになっている場合も同様です。</p>
<p>この場合は、戸籍の附票などで過去の住所を確認し、検索条件に追加して請求しましょう。手数料は条件の数だけかかりますが、漏れを防ぐうえでは有効です。</p>
<p>なお、2026年（令和8年）4月1日からは住所等変更登記も義務化されました。住所・氏名の変更登記は変更日から原則2年以内の申請が必要です。施行前の変更については原則2028年（令和10年）3月31日までとなります。登記上の住所が最新に保たれるほど、この証明書で見つけやすくなります。</p>
<p><small>出典：法務省「スマート変更登記」</small></p>
<h4><a name="section0403"></a>同名の別人の不動産が含まれる場合</h4>
<p>検索条件が一致すると、同姓同名の別人が名義人になっている不動産が抽出されることもあります。必要に応じて登記事項証明書で名義人を確認しましょう。</p>
<p>このほか、登記簿がコンピュータ化されていない不動産や、審査中の登記申請がある不動産の情報も反映されません。</p>
<h3><a name="section05"></a>名寄帳との違いと使い分け</h3>
<p>所有不動産記録証明書と名寄帳は、情報元になる台帳が違います。この違いが、調べられる内容の差となります。</p>
<table cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;" border="1">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th style="white-space:nowrap;"></th>
            <th style="white-space:nowrap;"><strong style="color:#ffffff;">所有不動産記録証明書</strong></th>
            <th style="white-space:nowrap;"><strong style="color:#ffffff;">名寄帳</strong></th>
        </tr>
        <tr>
            <td style="white-space:nowrap;"><strong>発行元</strong></td>
            <td style="white-space:nowrap;">法務局</td>
            <td style="white-space:nowrap;">市区町村</td>
        </tr>
        <tr>
            <td style="white-space:nowrap;"><strong>もとになる情報</strong></td>
            <td style="white-space:nowrap;">登記記録</td>
            <td style="white-space:nowrap;">固定資産課税台帳</td>
        </tr>
        <tr>
            <td style="white-space:nowrap;"><strong>調べられる範囲</strong></td>
            <td style="white-space:nowrap;">全国を一括</td>
            <td style="white-space:nowrap;">その市区町村内のみ</td>
        </tr>
        <tr>
            <td style="white-space:nowrap;"><strong>未登記建物</strong></td>
            <td style="white-space:nowrap;">記載されない</td>
            <td style="white-space:nowrap;">自治体が把握している場合に記載される</td>
        </tr>
        <tr>
            <td style="white-space:nowrap;"><strong>固定資産税評価額</strong></td>
            <td style="white-space:nowrap;">記載されない</td>
            <td style="white-space:nowrap;">記載される</td>
        </tr>
        <tr>
            <td style="white-space:nowrap;"><strong>住所変更が未登記の不動産</strong></td>
            <td style="white-space:nowrap;">抽出されない場合がある</td>
            <td style="white-space:nowrap;">記載されることが多い</td>
        </tr>
        <tr>
            <td style="white-space:nowrap;"><strong>費用</strong></td>
            <td style="white-space:nowrap;">検索条件1件・1通につき<br />
            1,600円（書面請求）</td>
            <td style="white-space:nowrap;">数百円程度（自治体による）</td>
        </tr>
    </tbody>
</table>
<p>一方で、どの自治体に不動産があるか分からない状況では、名寄帳で調査ができません。全国の登記記録を横断して不動産の所在を調べるのが所有不動産記録証明書、固定資産税評価額等の確認には名寄帳・評価証明書、所有権や共有持分・担保権等の確認には登記事項証明書を使います。</p>
<p>実務では、次の順序で進めると見落としが少なくなります。<br />
<img src="https://aoi-mirai.jp/images/blogparts/shoyu-fudosan-kiroku_03_chosa-junjo-1.png" width="500" height="561" alt="" /></p>
<!-- 画像挿入位置3 --></div>
</div>
</div>
</div>
<div class="cms-content-parts-sin1577739635503871 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin1117460472235461">
<h3><a name="section06"></a>相続税申告で活用するときのポイント</h3>
<h4><a name="section0601"></a>申告期限から逆算して早めに請求する</h4>
<p>相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月です。不動産の一覧が確定しなければ、評価も遺産分割協議も進みません。</p>
<p>証明書の交付までの期間に加え、戸籍の収集にも時間がかかります。相続が発生したら、早い段階で請求の準備を始めましょう。</p>
<h4><a name="section0602"></a>評価額は名寄帳・固定資産評価証明書で確認する</h4>
<p>相続税の計算に使う評価額は、別途算出します。</p>
<p>土地は、路線価が定められている地域では路線価方式、定められていない地域では倍率方式で評価します。倍率方式では、固定資産税評価額に一定の倍率を乗じて計算します。家屋は、固定資産税評価額に1.0を乗じた金額、つまり固定資産税評価額と同じ額で評価します。</p>
<p><small>出典：国税庁「No.4602 土地家屋の評価」</small></p>
<p>土地の倍率方式による評価と家屋の評価では、固定資産税評価額が出発点になりますので、名寄帳や固定資産評価証明書は引き続き必要です。土地の形状や利用状況による補正、小規模宅地等の特例の適用可否によって評価額は大きく変わるため、一覧が揃った段階で専門家にご相談いただくのが確実です。</p>
<h4><a name="section0603"></a>会社名義の不動産は別に確認する</h4>
<p>見落としやすいのが、亡くなった方が経営していた会社の名義になっている不動産です。</p>
<p>個人名で請求した証明書には、亡くなった方が経営していた会社名義の不動産は載りません。会社名義の不動産を確認するには、法人として別途請求する必要があります。なお、法人の場合は検索条件に会社法人等番号を加えることで、より正確に抽出できます。</p>
<p>同族会社の場合は自社株の評価にも関わるため、個人と法人の両面から把握しておくことが大切です。</p>
<h4><a name="section0604"></a>相続放棄の判断材料にもなる</h4>
<p>管理が難しい遠方の山林や老朽化した建物を相続するかどうかは、その存在を知らなければ判断できません。相続放棄には期限がありますので、早めに全国の不動産を把握しておくことが大切です。</p>
<p>相続放棄は原則として自分が相続人となったことを知った時から3か月以内に家庭裁判所へ申述します。不動産だけを選んで放棄することはできません。調査に時間を要する場合は熟慮期間伸長の申立ても検討できます。</p>
<p><small>出典：裁判所「相続の承認又は放棄の期間の伸長」</small></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin1652160129190470 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin1000956880246308">
<h3><a name="section07"></a>よくある質問</h3>
<p><strong>Q1. 相続人であれば誰でも請求できますか。</strong></p>
<p>相続人その他の一般承継人であれば請求できます。包括受遺者や、合併によって承継した法人も含まれます。一方で、特定の不動産だけを遺贈された方は、その取得を理由に従前の所有者名義の不動産をまとめて調べることはできません。ただし、ご自身が所有権の登記名義人となっている場合は、本人として請求できます。請求の際は、戸籍謄本や法定相続情報一覧図の写しなどで承継関係を明らかにする必要があります。</p>
<p><strong>Q2. 税理士や家族に取得を頼むことはできますか。</strong></p>
<p>できます。交付請求の代理人には資格の制限がありません。委任状に請求する方の実印を押印し、印鑑証明書を添付すれば、ご家族や税理士が代理で請求できます。</p>
<p><strong>Q3. 手数料はいくらかかりますか。</strong></p>
<p>検索条件1件につき1通あたり、書面請求で1,600円、オンライン請求は郵送で受け取る場合1,500円、窓口で受け取る場合1,470円です。旧住所や旧姓を検索条件に追加すると、その件数分かかります。</p>
<p><strong>Q4. 請求してからどのくらいで届きますか。</strong></p>
<p>交付までの日数は請求先の法務局や申請状況によって異なります。余裕を持って請求してください。</p>
<p><strong>Q5. この制度が始まったら、名寄帳は不要になりますか。</strong></p>
<p>不要にはなりません。名寄帳には、市区町村が把握している未登記建物や固定資産税評価額が記載される場合があります。ただし、掲載範囲や非課税不動産の取扱いは自治体によって異なります。また、登記上の住所が古いままの不動産は証明書で抽出されないことがありますが、名寄帳には記載されていることが多くあります。所在の調査には証明書、評価額の確認には名寄帳や評価証明書と、併用していただくのが確実です。</p>
<p><strong>Q6. 該当する不動産が1件もなかった場合はどうなりますか。</strong></p>
<p>記録がない旨を証明した書面が交付されます。手数料は返還されません。指定した検索条件に該当する登記記録がなかったことを示す資料になります。ただし、不動産を一切所有していなかったことを証明するものではないため、過去の住所・氏名での検索や名寄帳などによる確認も検討しましょう。</p>
<h3><a name="section08"></a>まとめ</h3>
<p><strong>概要</strong></p>
<ul>
    <li>指定した氏名・住所等の条件で、全国の登記記録から所有権の登記名義人となっている不動産を一覧で確認できる制度</li>
    <li>請求できるのは本人、相続人その他の一般承継人、その代理人。代理人に資格の制限はない</li>
    <li>未登記建物、住所や氏名の変更が登記に反映されていない不動産は抽出されないことがある</li>
    <li>評価額は記載されないため、相続税申告には名寄帳や固定資産評価証明書が引き続き必要</li>
    <li>所在の調査は証明書、評価額の確認は名寄帳・評価証明書、権利関係の確認は登記事項証明書と使い分ける</li>
</ul>
<p><strong>実務チェックリスト</strong></p>
<p>□ 固定資産税の納税通知書・課税明細書を確認した<br />
□ 心当たりのある市区町村で名寄帳を取得した<br />
□ 所有不動産記録証明書を請求した<br />
□ 戸籍の附票などで過去の住所を確認し、必要に応じて検索条件に追加した<br />
□ 会社名義の不動産を法人として別に確認した<br />
□ 見つかった不動産について登記事項証明書で権利関係を確認した<br />
□ 不動産の一覧表を作成し、評価・遺産分割協議の資料として整理した</p>
<p>税理士法人AOIみらいでは、相続税申告に必要な財産調査から、評価、申告、そして提携する司法書士による相続登記まで、一貫してご支援しています。不動産の把握に不安がある方、何から手をつければよいか迷われている方は、無料相談をご利用ください。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897893209039600 cparts-id160--02 box lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-12">
<div class="cparts-editsite--btn cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897893209042600">
<p style="text-align: center;"><a class="dec-btn--primary dec-btn--size-md" href="/faq/"><span style="font-size: medium;">お問い合せはこちら</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/10/89716/">
<title>ニュースレター 補助金・税額控除・ファイナンス版（2026年10月）</title>
<link>https://aoi-mirai.jp/blog/2026/10/89716/</link>
<description>


今回のニュースレターは、4つのテーマを掲載しています。 全文はPDFファイルをダウンロードしてご覧ください。 ①税務 年内対応が必須の重要制度改正を一気見！ ②ファイナンス メインバンク以外の金融機関の必要性 ③人事労務 労働基準監督署の調査っていったいどんなもの？ ④Book Review 『敗れてもまた走れ』 ～アシックス創業者 鬼塚喜八郎の情熱「オニツカタイガー」を創った「靴の鬼才」はなぜ世界と戦い続けたか～ （財部誠一 著） ダウンロード 年末調整の準備が始まるこの時期、年内に押さえておきたい制度改正をまとめてご紹介します。 今回取り上げるのは、以下の4つです。 ・一般生命保険料控除の拡充： 23歳未満の子育て世帯を対象に、令和8年分・9年分の2年間、控除限度額が4万円から6万円に引き上げられます。 ・非上場株式の評価方式の見直し： 「残余利益方式」が原則となる見込みで、令和10年1月の適用が予定されています。規模の大きな会社ほど評価額が上がる傾向といわれています。 ・飲食料品の消費税率引き下げ： 令和9年4月1日から2年間、飲食料品の税率が8％から1％に引き下げられます。 ・ミニマムタックスの強化： 令和9年1月から、追加の税負担が生じる目安が金融所得「約10億円以上」から「約3.3億円以上」に下がります。 生命保険料控除は今年の年末調整から関係するため、控除証明書は捨てずに保管しておきましょう。事業承継や株式・不動産の売却を検討されている場合は、早めの確認が大切です。 公式ブログでも関連記事を公開していますので、併せてご覧ください。 関連記事： 自社株の評価額、上がっていませんか？令和8年分の業種目別株価公表で考える事業承継のタイミング 関連記事： 食料品の消費税が2年間1%に。事業者が2026年(令和8年)内に確認すべきことと、実務対応スケジュール ― 無料メールマガジン ― 税務・経営に役立つ情報をお届けします ・ 税制改正・補助金・助成金など経営に影響する最新情報 ・ 節税・資金繰りのノウハウと経営改善事例 ・ クラウド会計・AIツールの導入ポイント 無料でメルマガに登録する</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-10-10T09:10:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177841032763083400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin1778410327630865000" class="cparts-editsite-img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/images20251201194218-1.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin1778409742177746000" class="cms-content-parts-sin1778409742177752500"><p>今回のニュースレターは、4つのテーマを掲載しています。<br /> 全文はPDFファイルをダウンロードしてご覧ください。</p> <p>①税務<br /> 年内対応が必須の重要制度改正を一気見！<br /> <br /> ②ファイナンス<br /> メインバンク以外の金融機関の必要性<br /> <br /> ③人事労務<br /> 労働基準監督署の調査っていったいどんなもの？<br /> <br /> ④Book Review<br /> 『敗れてもまた走れ』<br /> ～アシックス創業者 鬼塚喜八郎の情熱「オニツカタイガー」を創った「靴の鬼才」はなぜ世界と戦い続けたか～<br /> （財部誠一 著）</p> <p><a class="cparts-btn-square cparts-btn-min" href="/files/aoimirai_newsletter_hojokinfinance_202610.pdf" target="_blank" rel="noopener">ダウンロード</a></p> <p></p> <p>年末調整の準備が始まるこの時期、年内に押さえておきたい制度改正をまとめてご紹介します。<br /> 今回取り上げるのは、以下の4つです。</p> <p><strong>・一般生命保険料控除の拡充：</strong><br /> 23歳未満の子育て世帯を対象に、令和8年分・9年分の2年間、控除限度額が4万円から6万円に引き上げられます。</p> <p><strong>・非上場株式の評価方式の見直し：</strong><br /> 「残余利益方式」が原則となる見込みで、令和10年1月の適用が予定されています。規模の大きな会社ほど評価額が上がる傾向といわれています。</p> <p><strong>・飲食料品の消費税率引き下げ：</strong><br /> 令和9年4月1日から2年間、飲食料品の税率が8％から1％に引き下げられます。</p> <p><strong>・ミニマムタックスの強化：</strong><br /> 令和9年1月から、追加の税負担が生じる目安が金融所得「約10億円以上」から「約3.3億円以上」に下がります。</p> <!-- x-tinymce html --> <p>生命保険料控除は今年の年末調整から関係するため、控除証明書は捨てずに保管しておきましょう。事業承継や株式・不動産の売却を検討されている場合は、早めの確認が大切です。</p> <p>公式ブログでも関連記事を公開していますので、併せてご覧ください。</p> <div style="border: 1px solid #dedede; padding: 20px; margin-bottom: 30px;"><p><a href="https://aoi-mirai.jp/blog/2026/08/89713/" rel="otherurl"><img src="../../../../images/blogparts/gyoushureiwa0805.png" width="200" height="113" alt="" /></a><br /> 関連記事：<br /> <a href="https://aoi-mirai.jp/blog/2026/08/89713/" target="_blank" rel="noopener"><span style="color: rgb(102, 102, 153);">自社株の評価額、上がっていませんか？令和8年分の業種目別株価公表で考える事業承継のタイミング</span></a></p></div> <div style="border: 1px solid #dedede; padding: 20px; margin-bottom: 30px;"><p><a href="https://aoi-mirai.jp/blog/2026/10/89715/" rel="otherurl"><img src="../../../../images/blogparts/shouhizei20261002.png" width="200" height="113" alt="" /></a><br /> 関連記事：<br /> <a href="https://aoi-mirai.jp/blog/2026/10/89715/" target="_blank" rel="noopener"><span style="color: rgb(102, 102, 153);">食料品の消費税が2年間1%に。事業者が2026年(令和8年)内に確認すべきことと、実務対応スケジュール</span></a></p></div> <div class="cms-content-parts-sin1778410351465963000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;"><p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p> <h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3> <ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">     <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>     <li>・ 節税・資金繰りのノウハウと経営改善事例</li>     <li>・ クラウド会計・AIツールの導入ポイント</li> </ul> <div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div></div></div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/10/89720/">
<title>ミニマムタックス、2027年から課税強化｜譲渡益3億円台が対象</title>
<link>https://aoi-mirai.jp/blog/2026/10/89720/</link>
<description>


2025年（令和7年）分の所得税から、極めて高い水準の所得に追加の税負担を求める措置が始まっています。正式名称は「特定の基準所得金額の課税の特例」、一般にはミニマムタックスと呼ばれる制度です。
導入時は「おおむね平均的な水準として30億円を超える高い所得」が対象の目安とされていましたが、令和8年度税制改正で対象範囲が拡大しました。特別控除額が半分になり、税率が引き上げられたことで、株式の譲渡益だけで所得が構成される場合、追加課税が生じる水準はおおよそ10億円前後から3億円台へと下がります。株式や不動産を売却した年に、一度だけ大きな所得が生じる。そうした場面で現実味を帯びる金額です。
本記事では、制度の仕組みと改正内容を整理し、どのような場面で対象になり得るのかをご説明します。後半では、自社株式の譲渡・M&#38;Aなどの影響を詳しく紹介します。


目次

ミニマムタックスとは：「1億円の壁」に対応する追加課税
&#160; &#160; -&#160;現状：所得1億円を境に負担率が下がっている
令和8年度税制改正の変更点
計算のしくみ：基準所得金額と基準所得税額
&#160; &#160; -&#160;基準所得金額に含まれる所得・含まれない所得
所得いくら以上で追加課税が生じるのか
&#160; &#160; -&#160;給与所得・役員報酬などがある場合
対象になり得るケース
&#160; &#160; -&#160;複数の所得が同じ年に重なるケース
&#160; &#160; -&#160;ケース別試算：譲渡益3億・5億・10億・20億円
自社株の譲渡・M&#38;A・MBOへの影響
&#160; &#160; -&#160;対象になる場面・ならない場面
&#160; &#160; -&#160;中堅企業の株式譲渡も対象
&#160; &#160; -&#160;実行が2026年中か、2027年以後かで結果が変わる
自社株の譲渡・M&#38;A・MBOについて検討すべきこと
&#160; &#160; -&#160;所得の実現時期を分ける
&#160; &#160; -&#160;対価の構成を検討する
&#160; &#160; -&#160;申告実務の準備
よくある質問
まとめ


ミニマムタックスとは：「1億円の壁」に対応する追加課税
ミニマムタックスは、令和5年度税制改正で創設された制度です。国税庁は、税負担の公平性を確保する観点から、おおむね平均的な水準として30億円を超える高い所得を対象とするものと説明しています。2025年（令和7年）分以後の所得税から適用され、最初の確定申告は2026年（令和8年）の申告期にあたります。
通常どおり計算した所得税額が一定の水準に届かない場合に、その差額を追加で納める仕組みで、所得の種類にかかわらず、最低限の税負担を確保することが目的です。
現状：所得1億円を境に負担率が下がっている
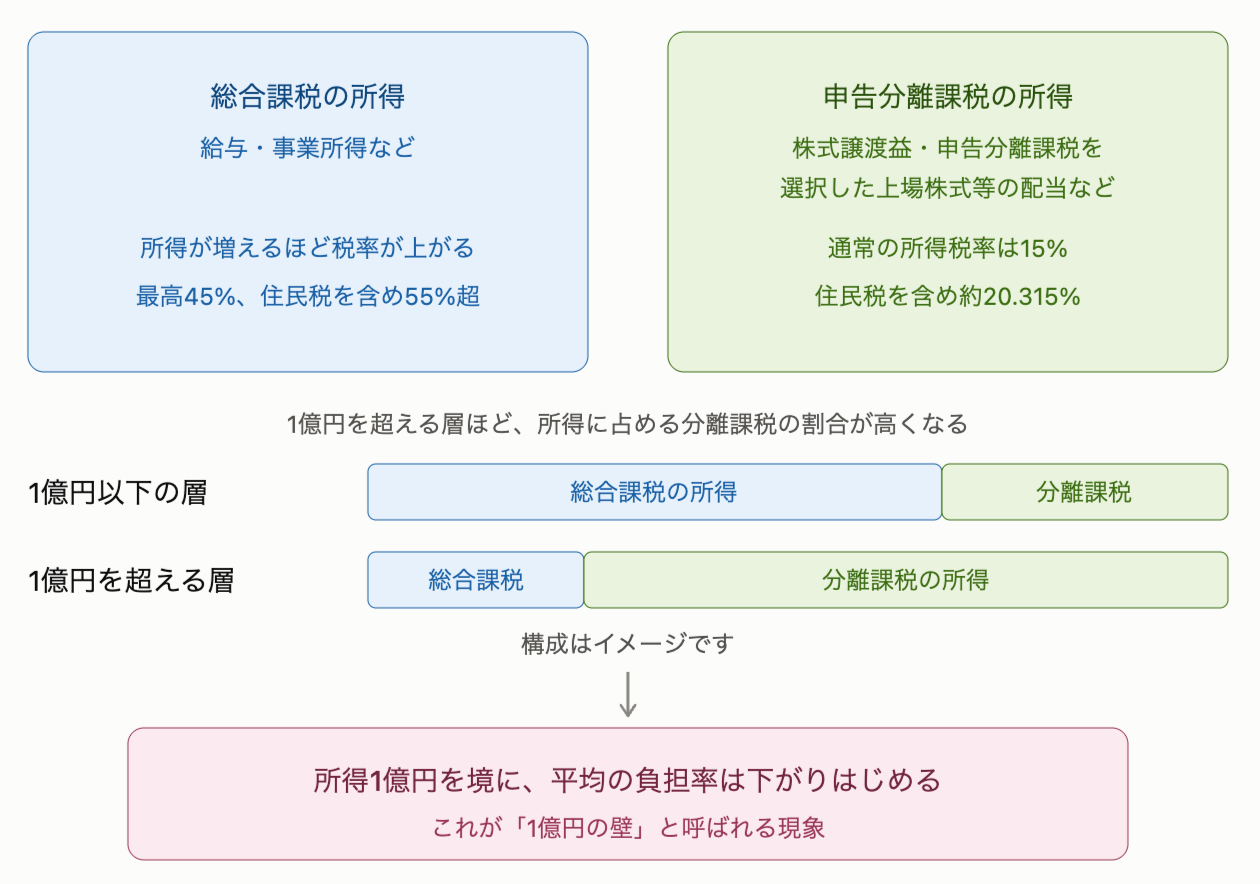
日本の所得税は、所得の種類によって税率が異なります。給与所得や事業所得などの総合課税の所得は、金額が大きくなるほど税率が上がる累進課税で、最高税率は45%です。復興特別所得税・防衛特別所得税を除き、住民税10%と合わせると最大55%です。
一方、上場株式や非上場株式の譲渡益、長期保有の土地建物の譲渡益、申告分離課税を選択した上場株式等の配当などは申告分離課税の対象で、所得税は一律15%（復興特別所得税（2027年分以後は防衛特別所得税も）を含めて15.315%）、住民税5%を加えても約20.315%にとどまります。


高所得層ほど、所得に占める金融所得や不動産譲渡所得の割合が高い傾向にあります。その結果、所得全体に対する負担率は一定の水準を超えたところから下がっていきます。
この逆転現象是正のために設けられたのが、ミニマムタックスの仕組みです。
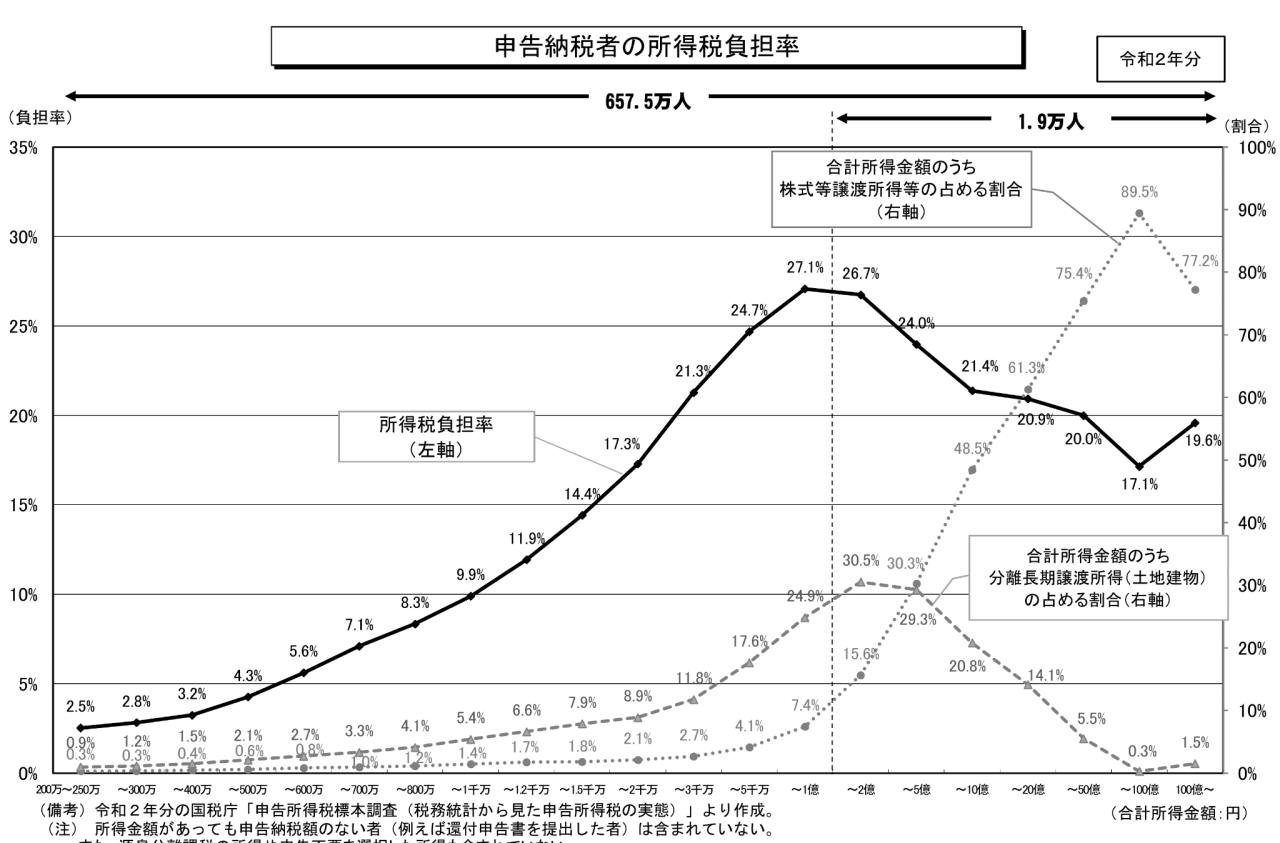
ただし、これは個人一人ひとりの税率が下がるという意味ではありません。給与所得だけの方は、所得が増えるほど税率は上がります。所得階級ごとに平均値を見たときに、階級が上がるほど負担率が下がって見えるという統計上の傾向です。
財務省が政府税制調査会に提出した資料によれば、申告納税者の所得税負担率は合計所得金額5,000万円から1億円の階級で27.1%とピークに達し、そこから低下していきます。

出典：財務省「説明資料〔個人所得課税〕」（政府税制調査会 第17回総会、2022年〈令和4年〉10月4日）
※ 令和2年分のデータです。所得金額があっても申告納税額のない方、源泉分離課税の所得、申告不要を選択した所得は含まれていません。

令和8年度税制改正の変更点
令和8年度税制改正でミニマムタックスの見直しが行われ、その内容は2026年（令和8年）3月31日に成立・公布された「所得税法等の一部を改正する法律」（令和8年法律第12号）に盛り込まれました。変更点は次の3つです。

財務省は、税負担の公平性の確保を図る観点から見直しを行い、本見直しは令和9年分の所得税から適用すると説明しています。
控除額が半分になり、税率が7.5ポイント上がるという二重の変更のため、対象となる方の範囲は相応に広がります。2026年（令和8年）中に生じた所得には改正前の基準が、2027年（令和9年）以後に生じた所得には改正後の基準が適用されます。
なお、この見直しによる税収は、揮発油税等の当分の間税率の廃止や教育無償化の安定財源に充てられることが、財務省の資料に示されています。

計算のしくみ：基準所得金額と基準所得税額
改正後の計算式は、次のとおりです。
追加で納める所得税額 ＝（基準所得金額 &#8722; 1億6,500万円）&#215; 30% &#8722; 基準所得税額
この計算結果がプラスになる場合に、その金額を通常の所得税額に加算して確定申告を行います。マイナスであれば追加の納税は生じません。

参考：国税庁『特定の基準所得金額の課税の特例』
参考：財務省『令和8年度税制改正の解説』
用語は、国税庁が次のように定義しています。
・基準所得金額：総所得金額および分離課税の各種所得金額を合計したもの。確定申告不要制度を適用できる上場株式等の配当所得・譲渡所得等の金額も含まれる
・基準所得税額：本特例がないものとして、確定申告不要制度を適用する所得を除いて通常の方法で計算した場合の申告書上の所得税額と、確定申告不要制度を適用した所得に係る源泉徴収税額を合計したもの。復興特別所得税を含み、2027年分以後は防衛特別所得税も含む。外国税額控除・分配時調整外国税額控除前の金額
基準所得金額に含まれる所得・含まれない所得


 区分
 主な所得
 
 
 含まれる
 給与所得・事業所得などの総合課税所得、株式等の譲渡所得、土地建物の譲渡所得、上場株式等の配当所得、先物取引に係る雑所得 など
 
 
 含まれない
 NISA口座内の非課税所得、源泉分離課税の対象となる所得（預貯金の利子など）


判定にあたって、誤解されやすい点が2つあります。
ひとつは、特定口座（源泉徴収あり）で確定申告不要制度を選んだ上場株式等の配当・譲渡益も、基準所得金額に合算されることです。本特例が適用される場合は確定申告不要制度を利用できず、これらの所得も申告書に記載する必要があります。
もうひとつは、この特例の対象になると、所得控除による所得税の通常どおりの減税効果を得られないケースがあることです。計算式の前半には所得控除が反映されない一方、差し引く基準所得税額は所得控除を反映して計算します。ふるさと納税などで所得控除を増やすと基準所得税額が小さくなり、追加課税額が増えることがあるため、所得税と住民税を合わせた負担を個別に確認することが重要です。
なお、ふるさと納税による住民税の控除は申告する所得の増加などによる影響も個別に確認する必要があります。


所得いくら以上で追加課税が生じるのか
その年の所得が株式の譲渡益など申告分離課税の所得だけで構成される場合、追加課税が生じ始める基準所得金額の目安は、次のように変わります。


 前提
 改正前
 改正後
 
 
 所得が申告分離課税（税率15%）のみの場合（所得控除等なし）
 約9億9,000万円超
 約3億3,000万円超


※復興特別所得税・防衛特別所得税および所得控除・税額控除を考慮しない簡易試算です
※実際の適用判定は、付加税を含む基準所得税額で確認が必要です

譲渡益に対する所得税は15%なので、（基準所得金額 &#8722; 1億6,500万円）&#215;30%が15%相当額を上回るかが分かれ目になります。改正後の税率30%との差である15%分が、特別控除額1億6,500万円に対する30%（4,950万円）に達する水準、3億3,000万円が目安です。
給与所得・役員報酬などがある場合
上の表は、所得が申告分離課税だけで構成される場合の目安です。給与や役員報酬など総合課税の所得もある場合は、その部分に累進税率が適用されるため、分岐点が変わります。


 役員報酬（給与収入）
 譲渡益の分岐点の目安
 
 
 なし
 約3億3,000万円
 
 
 1,500万円
 約3億2,200万円
 
 
 3,000万円
 約3億3,000万円
 
 
 5,000万円
 約3億4,600万円


役員報酬があることで分岐点が下がる場合も、上がる場合もあります。役員報酬1,500万円の方であれば、譲渡益が3億3,000万円に届かなくても対象になることがあります。所得控除を考慮していない目安ですので、実際の判定には個別の試算が必要です。
なお、総合課税の所得だけで構成される方が対象になることは、通常はありません。累進税率で計算した所得税額が、この特例で求められる水準を上回るためです。

対象になり得るケース
基準所得金額が3億円台になるのは、毎年安定して生じる所得ではなく、資産を売却して一度に大きな所得が発生する年がほとんどです。代表的なケースを整理します。


 場面
 生じる所得
 通常の税率（所得税）
 
 
 自社株式の売却
 （M&#38;A・MBO・後継者への譲渡）
 株式等の譲渡所得
 15%
 
 
 不動産の売却
 （売却した年の1月1日現在で所有期間5年超）
 土地建物の長期譲渡所得
 15%
 
 
 上場株式等のまとまった売却・配当の受取り（申告分離課税を選択）
 譲渡所得・配当所得
 15%


いずれも申告分離課税で税率15%ですので、追加課税の判定基準は同じです。なお、所有期間5年以下の不動産を売却した場合は、所得税30%の短期譲渡所得になります。この特例の税率30%と同じであるため、短期譲渡所得だけであれば通常税率30％が適用され、所得控除・税額控除等による影響を考慮しない場合、通常は追加課税が生じません。
このなかで、金額の規模と当事者の多さから影響が大きいのが、自社株式の売却です。上場株式の運用で3億円台の譲渡益が生じる方は限られますが、事業承継やM&#38;Aに伴う自社株の譲渡では、この水準は例外的ではありません。以下では、自社株式の譲渡を中心にご説明します。
複数の所得が同じ年に重なるケース
見落とされやすいのが、単独では水準に届かない所得が、同じ年に集中する場合です。
例えば、以下のような組み合わせでも、合計では3億円台に達します。
・自社株式の譲渡益 2億円
・遊休不動産の売却益 1億円
・退職所得 5,000万円
基準所得金額は所得の種類を問わず合算されるので、資産の整理を同じタイミングで進める場合は、全体を見渡した確認をおすすめします。
ケース別試算：譲渡益3億・5億・10億・20億円
申告分離課税の譲渡益のみが生じたと仮定した場合の、追加課税額の比較です。復興特別所得税・防衛特別所得税・住民税および所得控除は含めていません。


参考：財務省『令和8年度税制改正の解説』

譲渡益5億円のケースを例に、計算過程を示します。
・改正前：（5億円 &#8722; 3億3,000万円）&#215; 22.5% ＝ 3,825万円 &#8594; 通常の所得税7,500万円を下回るため、追加課税なし
・改正後：（5億円 &#8722; 1億6,500万円）&#215; 30% ＝ 1億50万円 &#8594; 通常の所得税7,500万円との差額2,550万円が追加課税
なお、追加課税が生じても、譲渡益全体に一律35％前後の税金がかかるわけではありません。通常の税金と本特例による追加税額を合わせた実効税率は、所得額や所得の構成によって異なります。付加税・住民税を含む別計算の例では、譲渡益5億円のみが生じ、所得控除等がない場合、改正後の所得税・付加税・住民税を合わせた負担率は約25.2％となります。


自社株の譲渡・M&#38;A・MBOへの影響
対象になる場面・ならない場面
同じ「事業承継」でも、株式の移し方によって結論が変わります。


 場面
 本制度との関係
 
 
 第三者へのM&#38;A売却
 譲渡益が基準所得金額に含まれ、対象になり得ます
 
 
 後継者への株式売却・MBO
 同上
 
 
 自己株式の取得（金庫株）
 みなし配当部分は総合課税となり、状況が異なる
 
 
 贈与・相続による承継
 譲渡益が生じないため対象外
 
 
 法人版事業承継税制の適用
 同上。別の制度として検討する論点


株式を「売って現金化する」場面が、本制度の対象です。後継者へ無償で引き継ぐ場合や、相続で移転する場合は贈与税・相続税の問題となり、本制度とは別に検討が必要です。
中堅企業の株式譲渡も対象
年商10億円〜30億円規模の企業で、譲渡益が3億円以上になるケースは例外的ではありません。IPO時の創業者売出しや、非適格ストックオプションの行使と同じ年に株式を譲渡する場合も、その年の所得の合計額が大きくなります。
実行が2026年中か、2027年以後かで結果が変わる
経過措置がないため、所得が生じた年によって適用される制度が切り替わります。株式譲渡所得の帰属年は、原則として株式の引渡日を基準に判定されます。ただし、納税者の選択により、譲渡契約の効力発生日を基準に申告する取扱いも認められています。
契約締結日・効力発生日・引渡日が異なる場合は、契約内容と実際の取引を確認して、所得の帰属年を判断する必要があります。
2026年（令和8年）中に実行が見込まれる案件については、スケジュールを前倒しできるかどうかを検討する余地があります。ただし、税負担だけで実行時期を決めることは避けたほうがよい場面も多く、買い手との交渉状況やデューデリジェンスの進捗とあわせた判断が必要です。

参考：国税庁『租税特別措置法関係通達』37の10・37の11共－1

自社株の譲渡・M&#38;A・MBOについて検討すべきこと
所得の実現時期を分ける
同じ年に所得を集中させないことが、もっとも基本的な考え方です。株式譲渡の年に、不動産の売却や自社からの配当、役員退職金を実行する必要があるか整理してみましょう。
株式譲渡を複数年に分ける方法もありますが、M&#38;A実務では買い手が一括取得を求めることが通常で、実現性には限界があります。段階的な譲渡が可能かどうかは、買い手が分割での取得に応じるかどうかで決まります。
対価の構成を検討する
事業承継型のM&#38;Aでは、対価の一部を役員退職金として受け取る方法が検討されることがあります。退職所得は他の所得と分離して計算され、勤続年数に応じた控除と原則として2分の1課税が適用されるため、譲渡対価をそのまま受け取る場合と税負担が変わります。
ただし、退職金の額が不相当に高額と判断されると、法人側で損金算入が否認されるおそれがあり、買い手企業の意向も関係します。設計には慎重な検討が必要です。
申告実務の準備
計算には、国税庁が公表している「特定の基準所得金額の課税の特例に関する適用判定表兼税額計算書」を使用します。記載要領と記載例もあわせて公表されています。本特例の適用が見込まれる場合は、予定納税額の減額申請についても国税庁が案内を出しています。
なお、住民税には同様の措置がないため、同様の追加課税は所得税に限られます。
・適用判定表兼税額計算書・記載要領
・特例の適用がある場合の記載例

よくある質問
Q1. 会社員で給与所得だけの場合も対象になりますか？
給与所得は累進課税の対象で、高額になるほど基準所得税額も大きくなります。総合課税の所得だけで構成される方が本特例の対象になることは、通常はありません。
Q2. 役員報酬と株式の譲渡益がある場合、分岐点はどうなりますか？
給与所得などがある場合は、基準所得金額だけでなく、通常の方法で計算する所得税額も増えるため、追加課税が生じる譲渡益の水準は変わります。給与収入があることで分岐点が下がる場合も、上がる場合もあり、所得控除などを含めた個別の試算が必要です。
Q3. NISA口座の利益も基準所得金額に含まれますか？
含まれません。NISA制度において非課税とされる金額は、基準所得金額の計算から除かれます。
Q4. 特定口座（源泉徴収あり）で申告不要を選べば対象外になりますか？
本特例が適用される場合には、確定申告不要制度を利用できません。通常であれば申告不要を選べる上場株式等の配当・譲渡所得等についても、申告書に記載する必要があります。判定のためだけに合算し、申告書には記載しなくてよいという取扱いではありません。
Q5. 住民税にも同じような追加課税はありますか？
現時点では設けられていません。本特例による同様の追加課税は所得税に限られます。
Q6. 相続で取得した株式を売却した場合はどうなりますか？
相続による取得そのものでは譲渡益が生じませんが、その後に売却すれば譲渡益が発生し、基準所得金額に含まれます。相続税の取得費加算の特例を適用できる場合は、譲渡益が圧縮されます。

まとめ
概要
・ミニマムタックスは、極めて高い水準の所得に追加の所得税を求める個人向けの制度、2025年（令和7年）分から適用されている
・令和8年度税制改正により、特別控除額が3億3,000万円から1億6,500万円へ、税率が22.5%から30%へ見直し
・改正内容は2027年（令和9年）分以後の所得税に適用
・所得が申告分離課税（税率15%）のみで構成される場合の簡易試算では、追加課税が生じる目安は約9億9,000万円超から約3億3,000万円超へ下がる
・自社株式の売却、不動産の売却、上場株式等のまとまった売却が、対象になり得る
・株式の売却・M&#38;A・MBOは対象になり得るが、贈与・相続による承継は対象外
・役員報酬などの総合課税の所得がある場合、分岐点はその水準に応じて上下する
実務チェックリスト
□ 2026年（令和8年）中と2027年（令和9年）以後で、資産売却の実行時期として適切か確認する
□ 同じ年に、株式譲渡・不動産売却・役員退職金・配当などの所得が重ならないか整理する
□ 特定口座で申告不要としている配当・譲渡益の金額を把握する
□ 譲渡対価の構成（株式対価と役員退職金の配分）を検討する
□ 予定納税額の減額申請の要否を確認する
□ 納税資金の見通しを、譲渡実行前に立てる
実行時期や実行方法は、早い段階であるほど選択肢が広く、直前になるほど選択肢が少なくなります。事業承継やM&#38;A、資産の整理をご検討中であれば、早めの税額試算をおすすめします。
税理士法人AOIみらいでは、月次コンサルティングと決算前検討会を通じて、事業承継・M&#38;Aや資産売却に伴う税負担のシミュレーションと実行スケジュールの設計をご支援しています。
自社株式や不動産の譲渡をご検討の経営者様は、お気軽にご相談ください。


お問い合せはこちら


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-10-09T08:30:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/minimumtaxcatch.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<p>2025年（令和7年）分の所得税から、極めて高い水準の所得に追加の税負担を求める措置が始まっています。正式名称は「特定の基準所得金額の課税の特例」、一般にはミニマムタックスと呼ばれる制度です。</p>
<p>導入時は「おおむね平均的な水準として30億円を超える高い所得」が対象の目安とされていましたが、令和8年度税制改正で対象範囲が拡大しました。特別控除額が半分になり、税率が引き上げられたことで、株式の譲渡益だけで所得が構成される場合、追加課税が生じる水準はおおよそ10億円前後から3億円台へと下がります。株式や不動産を売却した年に、一度だけ大きな所得が生じる。そうした場面で現実味を帯びる金額です。</p>
<p>本記事では、制度の仕組みと改正内容を整理し、どのような場面で対象になり得るのかをご説明します。後半では、自社株式の譲渡・M&#38;Aなどの影響を詳しく紹介します。</p>
</div>
<div class="cms-content-parts-sin177897783327681600 cparts-id282--01 lay-row lay-margin-b--3" data-reload="yes" data-selectable="cparts-size--width33:幅約33.3%（1/3サイズ）,cparts-size--width50:幅50%（1/2サイズ）,cparts-size--width100:幅100%">
<div class="lay-col12-12">
<div class="cparts-body-block dec-box--grey">
<h4 class="cparts-editsite--mainttl cparts-id282--01__ttl cms-easy-edit" id="cms-editor-textarea-sin177897783327685000">目次</h4>
<div class="cparts-editsite--list cparts-txt-block cparts-list-block" id="cms-editor-minieditor-sin177897783327686200">
<p><a href="#section01"><span style="color: rgb(102, 102, 153);">ミニマムタックスとは：「1億円の壁」に対応する追加課税</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0101"><span style="color: rgb(102, 102, 153);">現状：所得1億円を境に負担率が下がっている</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section02"><span style="color: rgb(102, 102, 153);">令和8年度税制改正の変更点</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section03"><span style="color: rgb(102, 102, 153);">計算のしくみ：基準所得金額と基準所得税額</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0301"><span style="color: rgb(102, 102, 153);">基準所得金額に含まれる所得・含まれない所得</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section04"><span style="color: rgb(102, 102, 153);">所得いくら以上で追加課税が生じるのか</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0401"><span style="color: rgb(102, 102, 153);">給与所得・役員報酬などがある場合</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section05"><span style="color: rgb(102, 102, 153);">対象になり得るケース</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0501"><span style="color: rgb(102, 102, 153);">複数の所得が同じ年に重なるケース</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0502"><span style="color: rgb(102, 102, 153);">ケース別試算：譲渡益3億・5億・10億・20億円</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section06"><span style="color: rgb(102, 102, 153);">自社株の譲渡・M&#38;A・MBOへの影響</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0601"><span style="color: rgb(102, 102, 153);">対象になる場面・ならない場面</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0602"><span style="color: rgb(102, 102, 153);">中堅企業の株式譲渡も対象</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0603"><span style="color: rgb(102, 102, 153);">実行が2026年中か、2027年以後かで結果が変わる</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section07"><span style="color: rgb(102, 102, 153);">自社株の譲渡・M&#38;A・MBOについて検討すべきこと</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0701"><span style="color: rgb(102, 102, 153);">所得の実現時期を分ける</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0702"><span style="color: rgb(102, 102, 153);">対価の構成を検討する</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0703"><span style="color: rgb(102, 102, 153);">申告実務の準備</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section08"><span style="color: rgb(102, 102, 153);">よくある質問</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section09"><span style="color: rgb(102, 102, 153);">まとめ</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897890034461400 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897890034464400">
<h3><a name="section01"></a><br />
ミニマムタックスとは：「1億円の壁」に対応する追加課税</h3>
<p>ミニマムタックスは、令和5年度税制改正で創設された制度です。国税庁は、税負担の公平性を確保する観点から、おおむね平均的な水準として30億円を超える高い所得を対象とするものと説明しています。2025年（令和7年）分以後の所得税から適用され、最初の確定申告は2026年（令和8年）の申告期にあたります。</p>
<p>通常どおり計算した所得税額が一定の水準に届かない場合に、その差額を追加で納める仕組みで、所得の種類にかかわらず、最低限の税負担を確保することが目的です。</p>
<h4><a name="section0101"></a>現状：所得1億円を境に負担率が下がっている</h4>
<p>日本の所得税は、所得の種類によって税率が異なります。給与所得や事業所得などの総合課税の所得は、金額が大きくなるほど税率が上がる累進課税で、最高税率は45%です。復興特別所得税・防衛特別所得税を除き、住民税10%と合わせると最大55%です。</p>
<p>一方、上場株式や非上場株式の譲渡益、長期保有の土地建物の譲渡益、申告分離課税を選択した上場株式等の配当などは申告分離課税の対象で、所得税は一律15%（復興特別所得税（2027年分以後は防衛特別所得税も）を含めて15.315%）、住民税5%を加えても約20.315%にとどまります。<br />
<br />
<img src="https://aoi-mirai.jp/images/blogparts/minimumtax/minimumtax2026_zeiritsu-hikaku-1.png" width="800" height="561" alt="" /></p>
<p>高所得層ほど、所得に占める金融所得や不動産譲渡所得の割合が高い傾向にあります。その結果、所得全体に対する負担率は一定の水準を超えたところから下がっていきます。</p>
<p>この逆転現象是正のために設けられたのが、ミニマムタックスの仕組みです。</p>
<p>ただし、これは個人一人ひとりの税率が下がるという意味ではありません。給与所得だけの方は、所得が増えるほど税率は上がります。所得階級ごとに平均値を見たときに、階級が上がるほど負担率が下がって見えるという統計上の傾向です。</p>
<p>財務省が政府税制調査会に提出した資料によれば、申告納税者の所得税負担率は合計所得金額5,000万円から1億円の階級で27.1%とピークに達し、そこから低下していきます。</p>
<p><img src="https://aoi-mirai.jp/images/blogparts/minimumtax/minimumtax2026_futanritsu.png" width="800" height="527" alt="" /></p>
<p><a href="https://www.cao.go.jp/zei-cho/content/4zen17kai1.pdf" target="_blank" rel="noopener"><span style="font-size: smaller;">出典：<u><span style="color: rgb(102, 102, 153);">財務省「説明資料〔個人所得課税〕」（政府税制調査会 第17回総会、2022年〈令和4年〉10月4日）</span></u></span></a></p>
<p><span style="font-size: smaller;">※ 令和2年分のデータです。所得金額があっても申告納税額のない方、源泉分離課税の所得、申告不要を選択した所得は含まれていません。</span></p>
<h3><a name="section02"></a><br />
令和8年度税制改正の変更点</h3>
<p>令和8年度税制改正でミニマムタックスの見直しが行われ、その内容は2026年（令和8年）3月31日に成立・公布された「所得税法等の一部を改正する法律」（令和8年法律第12号）に盛り込まれました。変更点は次の3つです。</p>
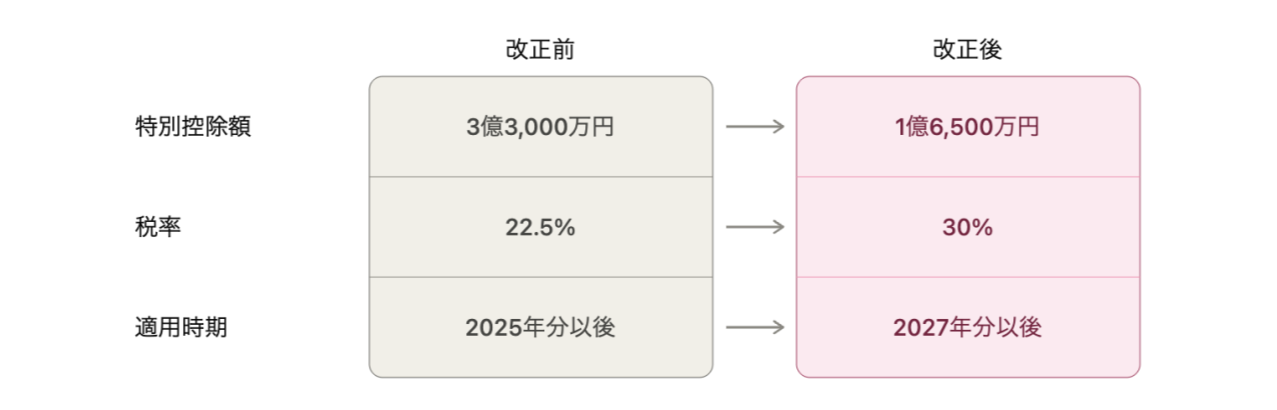
<p><img src="https://aoi-mirai.jp/images/blogparts/minimumtax/minimumtax2026_kaisei-point-1.png" width="800" height="257" alt="" /></p>
<p>財務省は、税負担の公平性の確保を図る観点から見直しを行い、本見直しは令和9年分の所得税から適用すると説明しています。</p>
<p>控除額が半分になり、税率が7.5ポイント上がるという二重の変更のため、対象となる方の範囲は相応に広がります。2026年（令和8年）中に生じた所得には改正前の基準が、2027年（令和9年）以後に生じた所得には改正後の基準が適用されます。</p>
<p>なお、この見直しによる税収は、揮発油税等の当分の間税率の廃止や教育無償化の安定財源に充てられることが、財務省の資料に示されています。</p>
<h3><a name="section03"></a><br />
計算のしくみ：基準所得金額と基準所得税額</h3>
<p>改正後の計算式は、次のとおりです。</p>
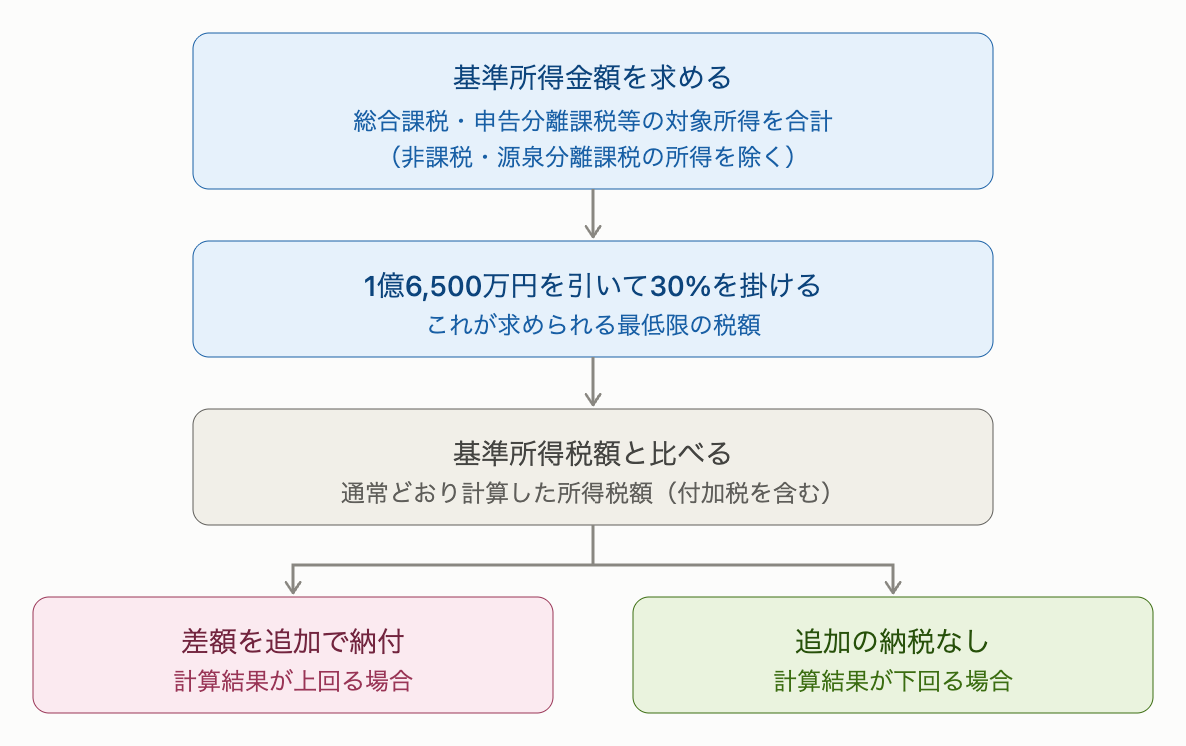
<p><strong>追加で納める所得税額 ＝（基準所得金額 &#8722; 1億6,500万円）&#215; 30% &#8722; 基準所得税額</strong></p>
<p>この計算結果がプラスになる場合に、その金額を通常の所得税額に加算して確定申告を行います。マイナスであれば追加の納税は生じません。</p>
<p><img src="https://aoi-mirai.jp/images/blogparts/minimumtax/minimumtax2026_keisan.png" width="800" height="503" alt="" /></p>
<p><span style="font-size: smaller;">参考：</span><span style="font-size: smaller;"><a href="https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2270.htm" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);">国税庁『特定の基準所得金額の課税の特例』</span></u></a><br />
参考：</span><a href="https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/explanation/PDF/p0210-0436.pdf#page=214" target="_blank" rel="noopener"><span style="font-size: smaller;"><u><span style="color: rgb(102, 102, 153);">財務省『令和8年度税制改正の解説』</span></u></span></a></p>
<p>用語は、国税庁が次のように定義しています。</p>
<p>・<strong>基準所得金額</strong>：総所得金額および分離課税の各種所得金額を合計したもの。確定申告不要制度を適用できる上場株式等の配当所得・譲渡所得等の金額も含まれる</p>
<p>・<strong>基準所得税額</strong>：本特例がないものとして、確定申告不要制度を適用する所得を除いて通常の方法で計算した場合の申告書上の所得税額と、確定申告不要制度を適用した所得に係る源泉徴収税額を合計したもの。復興特別所得税を含み、2027年分以後は防衛特別所得税も含む。外国税額控除・分配時調整外国税額控除前の金額</p>
<h4><a name="section0301"></a>基準所得金額に含まれる所得・含まれない所得</h4>
<table border="1" cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th style="white-space:nowrap;"><strong style="color:#ffffff;">区分</strong></th>
            <th><strong style="color:#ffffff;">主な所得</strong></th>
        </tr>
        <tr>
            <td style="white-space:nowrap;">含まれる</td>
            <td>給与所得・事業所得などの総合課税所得、株式等の譲渡所得、土地建物の譲渡所得、上場株式等の配当所得、先物取引に係る雑所得 など</td>
        </tr>
        <tr>
            <td style="white-space:nowrap;">含まれない</td>
            <td>NISA口座内の非課税所得、源泉分離課税の対象となる所得（預貯金の利子など）</td>
        </tr>
    </tbody>
</table>
<p>判定にあたって、誤解されやすい点が2つあります。</p>
<p>ひとつは、特定口座（源泉徴収あり）で確定申告不要制度を選んだ上場株式等の配当・譲渡益も、基準所得金額に合算されることです。本特例が適用される場合は確定申告不要制度を利用できず、これらの所得も申告書に記載する必要があります。</p>
<p>もうひとつは、この特例の対象になると、所得控除による所得税の通常どおりの減税効果を得られないケースがあることです。計算式の前半には所得控除が反映されない一方、差し引く基準所得税額は所得控除を反映して計算します。ふるさと納税などで所得控除を増やすと基準所得税額が小さくなり、追加課税額が増えることがあるため、所得税と住民税を合わせた負担を個別に確認することが重要です。</p>
<p>なお、ふるさと納税による住民税の控除は申告する所得の増加などによる影響も個別に確認する必要があります。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898080960183500 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898080960166600">
<h3><a name="section04"></a><br />
所得いくら以上で追加課税が生じるのか</h3>
<p>その年の所得が株式の譲渡益など申告分離課税の所得だけで構成される場合、追加課税が生じ始める基準所得金額の目安は、次のように変わります。</p>
<table border="1" cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th><strong style="color:#ffffff;">前提</strong></th>
            <th><strong style="color:#ffffff;">改正前</strong></th>
            <th><strong style="color:#ffffff;">改正後</strong></th>
        </tr>
        <tr>
            <td>所得が申告分離課税（税率15%）のみの場合（所得控除等なし）</td>
            <td>約9億9,000万円超</td>
            <td><strong>約3億3,000万円超</strong></td>
        </tr>
    </tbody>
</table>
<p>※復興特別所得税・防衛特別所得税および所得控除・税額控除を考慮しない簡易試算です<br />
※実際の適用判定は、付加税を含む基準所得税額で確認が必要です<br />
<br />
譲渡益に対する所得税は15%なので、（基準所得金額 &#8722; 1億6,500万円）&#215;30%が15%相当額を上回るかが分かれ目になります。改正後の税率30%との差である15%分が、特別控除額1億6,500万円に対する30%（4,950万円）に達する水準、3億3,000万円が目安です。</p>
<h4><a name="section0401"></a>給与所得・役員報酬などがある場合</h4>
<p>上の表は、所得が申告分離課税だけで構成される場合の目安です。給与や役員報酬など総合課税の所得もある場合は、その部分に累進税率が適用されるため、分岐点が変わります。</p>
<table border="1" cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th><strong style="color:#ffffff;">役員報酬（給与収入）</strong></th>
            <th><strong style="color:#ffffff;">譲渡益の分岐点の目安</strong></th>
        </tr>
        <tr>
            <td>なし</td>
            <td>約3億3,000万円</td>
        </tr>
        <tr>
            <td>1,500万円</td>
            <td>約3億2,200万円</td>
        </tr>
        <tr>
            <td>3,000万円</td>
            <td>約3億3,000万円</td>
        </tr>
        <tr>
            <td>5,000万円</td>
            <td>約3億4,600万円</td>
        </tr>
    </tbody>
</table>
<p>役員報酬があることで分岐点が下がる場合も、上がる場合もあります。役員報酬1,500万円の方であれば、譲渡益が3億3,000万円に届かなくても対象になることがあります。所得控除を考慮していない目安ですので、実際の判定には個別の試算が必要です。</p>
<p>なお、総合課税の所得だけで構成される方が対象になることは、通常はありません。累進税率で計算した所得税額が、この特例で求められる水準を上回るためです。</p>
<h3><a name="section05"></a><br />
対象になり得るケース</h3>
<p>基準所得金額が3億円台になるのは、毎年安定して生じる所得ではなく、資産を売却して一度に大きな所得が発生する年がほとんどです。代表的なケースを整理します。</p>
<table border="1" cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th><strong style="color:#ffffff;">場面</strong></th>
            <th><strong style="color:#ffffff;">生じる所得</strong></th>
            <th><strong style="color:#ffffff;">通常の税率（所得税）</strong></th>
        </tr>
        <tr>
            <td>自社株式の売却<br />
            （M&#38;A・MBO・後継者への譲渡）</td>
            <td>株式等の譲渡所得</td>
            <td>15%</td>
        </tr>
        <tr>
            <td>不動産の売却<br />
            （売却した年の1月1日現在で所有期間5年超）</td>
            <td>土地建物の長期譲渡所得</td>
            <td>15%</td>
        </tr>
        <tr>
            <td>上場株式等のまとまった売却・配当の受取り（申告分離課税を選択）</td>
            <td>譲渡所得・配当所得</td>
            <td>15%</td>
        </tr>
    </tbody>
</table>
<p>いずれも申告分離課税で税率15%ですので、追加課税の判定基準は同じです。なお、所有期間5年以下の不動産を売却した場合は、所得税30%の短期譲渡所得になります。この特例の税率30%と同じであるため、短期譲渡所得だけであれば通常税率30％が適用され、所得控除・税額控除等による影響を考慮しない場合、通常は追加課税が生じません。</p>
<p>このなかで、金額の規模と当事者の多さから影響が大きいのが、自社株式の売却です。上場株式の運用で3億円台の譲渡益が生じる方は限られますが、事業承継やM&#38;Aに伴う自社株の譲渡では、この水準は例外的ではありません。以下では、自社株式の譲渡を中心にご説明します。</p>
<h4><a name="section0501"></a>複数の所得が同じ年に重なるケース</h4>
<p>見落とされやすいのが、単独では水準に届かない所得が、同じ年に集中する場合です。</p>
<p>例えば、以下のような組み合わせでも、合計では3億円台に達します。</p>
<p>・自社株式の譲渡益 2億円</p>
<p>・遊休不動産の売却益 1億円</p>
<p>・退職所得  5,000万円</p>
<p>基準所得金額は所得の種類を問わず合算されるので、資産の整理を同じタイミングで進める場合は、全体を見渡した確認をおすすめします。</p>
<h4><a name="section0502"></a>ケース別試算：譲渡益3億・5億・10億・20億円</h4>
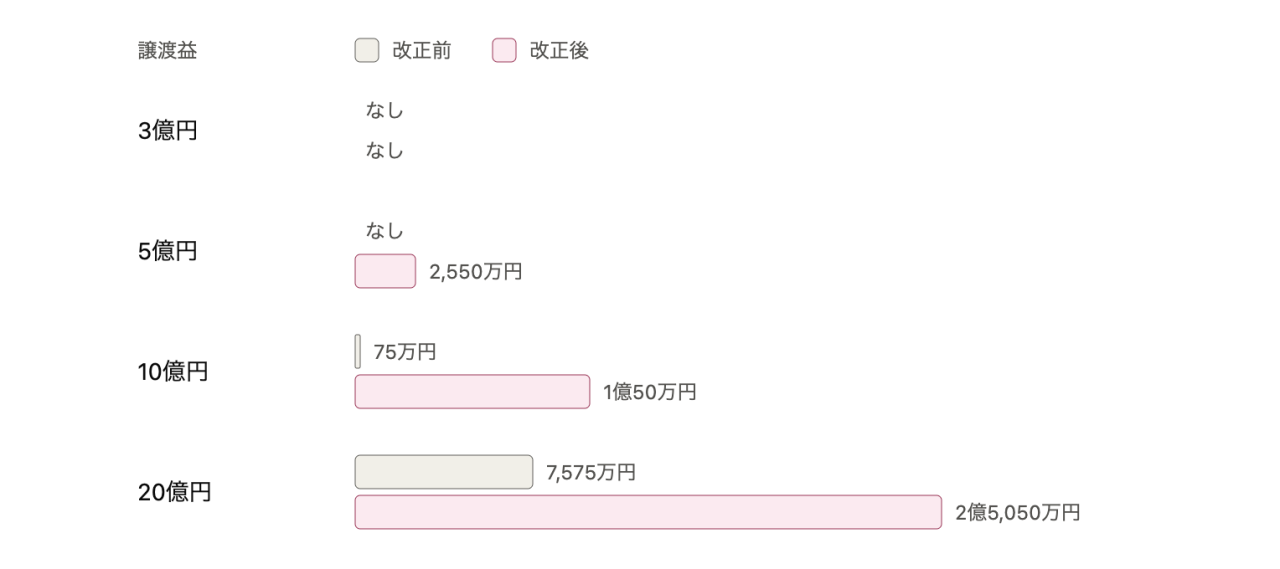
<p>申告分離課税の譲渡益のみが生じたと仮定した場合の、追加課税額の比較です。復興特別所得税・防衛特別所得税・住民税および所得控除は含めていません。</p>
<p><img src="https://aoi-mirai.jp/images/blogparts/minimumtax/minimumtax2026_case-shisan.png" width="800" height="356" alt="" /></p>
<p></p>
<p><span style="font-size: smaller;">参考：</span><a href="https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/explanation/PDF/p0210-0436.pdf#page=215" target="_blank" rel="noopener"><span style="font-size: smaller;"><u><span style="color: rgb(102, 102, 153);">財務省『令和8年度税制改正の解説』</span></u></span></a><br />
<br />
譲渡益5億円のケースを例に、計算過程を示します。</p>
<p>・改正前：（5億円 &#8722; 3億3,000万円）&#215; 22.5% ＝ 3,825万円 &#8594; 通常の所得税7,500万円を下回るため、追加課税なし</p>
<p>・改正後：（5億円 &#8722; 1億6,500万円）&#215; 30% ＝ 1億50万円 &#8594; <strong>通常の所得税7,500万円との差額2,550万円が追加課税</strong></p>
<p>なお、追加課税が生じても、譲渡益全体に一律35％前後の税金がかかるわけではありません。通常の税金と本特例による追加税額を合わせた実効税率は、所得額や所得の構成によって異なります。付加税・住民税を含む別計算の例では、譲渡益5億円のみが生じ、所得控除等がない場合、改正後の所得税・付加税・住民税を合わせた負担率は約25.2％となります。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898081369067800 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898081369047600">
<h3><a name="section06"></a><br />
自社株の譲渡・M&#38;A・MBOへの影響</h3>
<h4><a name="section0601"></a>対象になる場面・ならない場面</h4>
<p>同じ「事業承継」でも、株式の移し方によって結論が変わります。</p>
<table border="1" cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th><strong style="color:#ffffff;">場面</strong></th>
            <th><strong style="color:#ffffff;">本制度との関係</strong></th>
        </tr>
        <tr>
            <td style="white-space:nowrap;">第三者へのM&#38;A売却</td>
            <td>譲渡益が基準所得金額に含まれ、対象になり得ます</td>
        </tr>
        <tr>
            <td>後継者への株式売却・MBO</td>
            <td>同上</td>
        </tr>
        <tr>
            <td>自己株式の取得（金庫株）</td>
            <td>みなし配当部分は総合課税となり、状況が異なる</td>
        </tr>
        <tr>
            <td>贈与・相続による承継</td>
            <td>譲渡益が生じないため対象外</td>
        </tr>
        <tr>
            <td>法人版事業承継税制の適用</td>
            <td>同上。別の制度として検討する論点</td>
        </tr>
    </tbody>
</table>
<p>株式を「売って現金化する」場面が、本制度の対象です。後継者へ無償で引き継ぐ場合や、相続で移転する場合は贈与税・相続税の問題となり、本制度とは別に検討が必要です。</p>
<h4><a name="section0602"></a>中堅企業の株式譲渡も対象</h4>
<p>年商10億円〜30億円規模の企業で、譲渡益が3億円以上になるケースは例外的ではありません。IPO時の創業者売出しや、非適格ストックオプションの行使と同じ年に株式を譲渡する場合も、その年の所得の合計額が大きくなります。</p>
<h4><a name="section0603"></a>実行が2026年中か、2027年以後かで結果が変わる</h4>
<p>経過措置がないため、所得が生じた年によって適用される制度が切り替わります。株式譲渡所得の帰属年は、原則として株式の引渡日を基準に判定されます。ただし、納税者の選択により、譲渡契約の効力発生日を基準に申告する取扱いも認められています。</p>
<p>契約締結日・効力発生日・引渡日が異なる場合は、契約内容と実際の取引を確認して、所得の帰属年を判断する必要があります。</p>
<p>2026年（令和8年）中に実行が見込まれる案件については、スケジュールを前倒しできるかどうかを検討する余地があります。ただし、税負担だけで実行時期を決めることは避けたほうがよい場面も多く、買い手との交渉状況やデューデリジェンスの進捗とあわせた判断が必要です。<br />
<br />
<span style="font-size: smaller;">参考：</span><a href="https://www.nta.go.jp/law/tsutatsu/kobetsu/shotoku/sochiho/020624/sanrin/1273/37_10-11/01.htm" target="_blank" rel="noopener"><span style="font-size: smaller;"><u><span style="color: rgb(102, 102, 153);">国税庁『租税特別措置法関係通達』37の10・37の11共－1</span></u></span></a></p>
<h3><a name="section07"></a><br />
自社株の譲渡・M&#38;A・MBOについて検討すべきこと</h3>
<h4><a name="section0701"></a>所得の実現時期を分ける</h4>
<p>同じ年に所得を集中させないことが、もっとも基本的な考え方です。株式譲渡の年に、不動産の売却や自社からの配当、役員退職金を実行する必要があるか整理してみましょう。</p>
<p>株式譲渡を複数年に分ける方法もありますが、M&#38;A実務では買い手が一括取得を求めることが通常で、実現性には限界があります。段階的な譲渡が可能かどうかは、買い手が分割での取得に応じるかどうかで決まります。</p>
<h4><a name="section0702"></a>対価の構成を検討する</h4>
<p>事業承継型のM&#38;Aでは、対価の一部を役員退職金として受け取る方法が検討されることがあります。退職所得は他の所得と分離して計算され、勤続年数に応じた控除と原則として2分の1課税が適用されるため、譲渡対価をそのまま受け取る場合と税負担が変わります。</p>
<p>ただし、退職金の額が不相当に高額と判断されると、法人側で損金算入が否認されるおそれがあり、買い手企業の意向も関係します。設計には慎重な検討が必要です。</p>
<h4><a name="section0703"></a>申告実務の準備</h4>
<p>計算には、国税庁が公表している「特定の基準所得金額の課税の特例に関する適用判定表兼税額計算書」を使用します。記載要領と記載例もあわせて公表されています。本特例の適用が見込まれる場合は、予定納税額の減額申請についても国税庁が案内を出しています。</p>
<p>なお、住民税には同様の措置がないため、同様の追加課税は所得税に限られます。</p>
<p><span style="font-size: smaller;">・</span><span style="font-size: smaller;"><a href="https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/gengaku/01.pdf" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);">適用判定表兼税額計算書・記載要領</span></u></a><br />
・</span><a href="https://www.nta.go.jp/taxes/shiraberu/shinkoku/kisairei/pdf/tokutei.pdf" target="_blank" rel="noopener"><span style="font-size: smaller;"><u><span style="color: rgb(102, 102, 153);">特例の適用がある場合の記載例</span></u></span></a></p>
<h3><a name="section08"></a><br />
よくある質問</h3>
<p><strong>Q1. 会社員で給与所得だけの場合も対象になりますか？</strong></p>
<p>給与所得は累進課税の対象で、高額になるほど基準所得税額も大きくなります。総合課税の所得だけで構成される方が本特例の対象になることは、通常はありません。</p>
<p><strong>Q2. 役員報酬と株式の譲渡益がある場合、分岐点はどうなりますか？</strong></p>
<p>給与所得などがある場合は、基準所得金額だけでなく、通常の方法で計算する所得税額も増えるため、追加課税が生じる譲渡益の水準は変わります。給与収入があることで分岐点が下がる場合も、上がる場合もあり、所得控除などを含めた個別の試算が必要です。</p>
<p><strong>Q3. NISA口座の利益も基準所得金額に含まれますか？</strong></p>
<p>含まれません。NISA制度において非課税とされる金額は、基準所得金額の計算から除かれます。</p>
<p><strong>Q4. 特定口座（源泉徴収あり）で申告不要を選べば対象外になりますか？</strong></p>
<p>本特例が適用される場合には、確定申告不要制度を利用できません。通常であれば申告不要を選べる上場株式等の配当・譲渡所得等についても、申告書に記載する必要があります。判定のためだけに合算し、申告書には記載しなくてよいという取扱いではありません。</p>
<p><strong>Q5. 住民税にも同じような追加課税はありますか？</strong></p>
<p>現時点では設けられていません。本特例による同様の追加課税は所得税に限られます。</p>
<p><strong>Q6. 相続で取得した株式を売却した場合はどうなりますか？</strong></p>
<p>相続による取得そのものでは譲渡益が生じませんが、その後に売却すれば譲渡益が発生し、基準所得金額に含まれます。相続税の取得費加算の特例を適用できる場合は、譲渡益が圧縮されます。</p>
<h3><a name="section09"></a><br />
まとめ</h3>
<p><strong>概要</strong></p>
<p>・ミニマムタックスは、極めて高い水準の所得に追加の所得税を求める個人向けの制度、2025年（令和7年）分から適用されている<br />
・令和8年度税制改正により、特別控除額が3億3,000万円から1億6,500万円へ、税率が22.5%から30%へ見直し<br />
・改正内容は2027年（令和9年）分以後の所得税に適用<br />
・所得が申告分離課税（税率15%）のみで構成される場合の簡易試算では、追加課税が生じる目安は約9億9,000万円超から約3億3,000万円超へ下がる<br />
・自社株式の売却、不動産の売却、上場株式等のまとまった売却が、対象になり得る<br />
・株式の売却・M&#38;A・MBOは対象になり得るが、贈与・相続による承継は対象外<br />
・役員報酬などの総合課税の所得がある場合、分岐点はその水準に応じて上下する</p>
<p><strong>実務チェックリスト</strong></p>
<p>□ 2026年（令和8年）中と2027年（令和9年）以後で、資産売却の実行時期として適切か確認する<br />
□ 同じ年に、株式譲渡・不動産売却・役員退職金・配当などの所得が重ならないか整理する<br />
□ 特定口座で申告不要としている配当・譲渡益の金額を把握する<br />
□ 譲渡対価の構成（株式対価と役員退職金の配分）を検討する<br />
□ 予定納税額の減額申請の要否を確認する<br />
□ 納税資金の見通しを、譲渡実行前に立てる</p>
<p>実行時期や実行方法は、早い段階であるほど選択肢が広く、直前になるほど選択肢が少なくなります。事業承継やM&#38;A、資産の整理をご検討中であれば、早めの税額試算をおすすめします。</p>
<p>税理士法人AOIみらいでは、月次コンサルティングと決算前検討会を通じて、事業承継・M&#38;Aや資産売却に伴う税負担のシミュレーションと実行スケジュールの設計をご支援しています。</p>
<p>自社株式や不動産の譲渡をご検討の経営者様は、お気軽にご相談ください。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897893209039600 cparts-id160--02 box lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-12">
<div class="cparts-editsite--btn cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897893209042600">
<p style="text-align: center;"><a class="dec-btn--primary dec-btn--size-md" href="/faq/"><span style="font-size: medium;">お問い合せはこちら</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/10/89721/">
<title>【11/4開催｜経営者向けAI活用セミナー】社長の「考える・書く」を軽くする 生成AI はじめの一歩</title>
<link>https://aoi-mirai.jp/blog/2026/10/89721/</link>
<description>


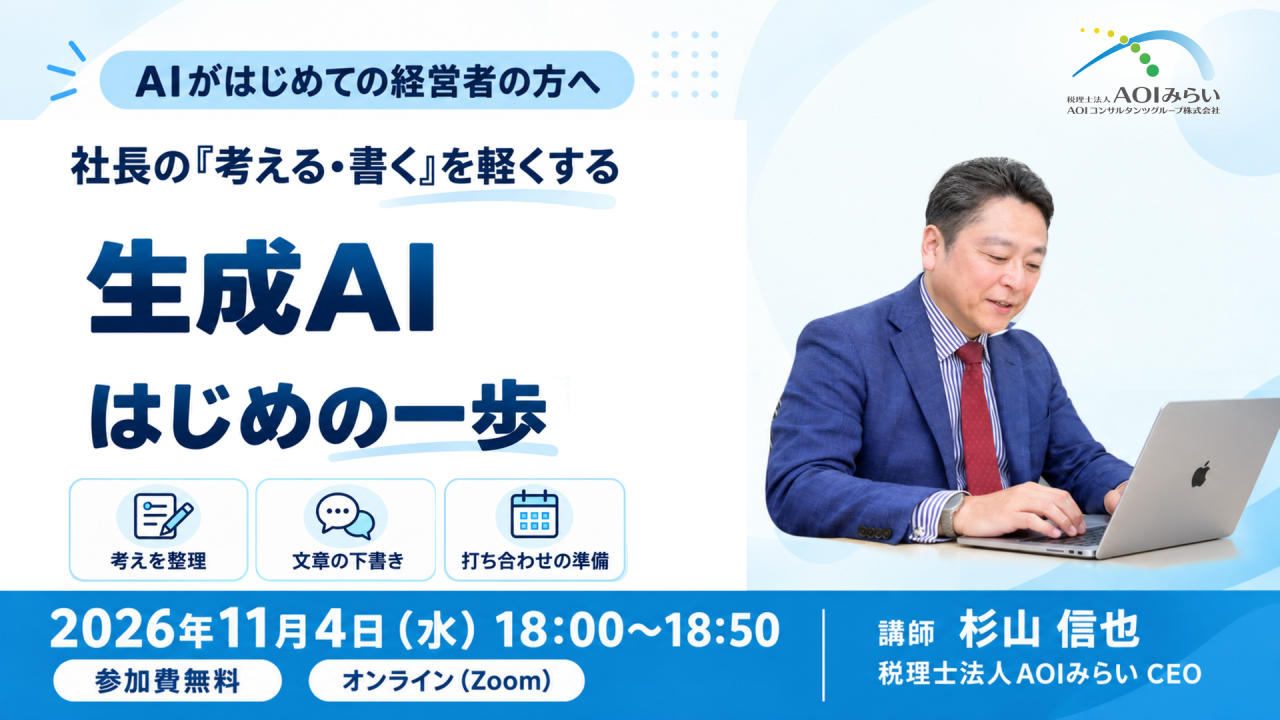
 無料オンラインセミナー（Zoom）
 2026年11月4日（水）18:00〜18:50
 参加費無料／事前知識・当日の操作は不要です


このセミナーでは、「今はAIをあまり使っていないが、今後使えるようになりたい」とお考えの経営者の方に向けて、身近な仕事での使い方をご紹介します。
頭の中の考えを文章にまとめる、社員へのメッセージを考える、打ち合わせの準備をする。
日々の「考える・書く」仕事を、生成AIに少し手伝ってもらいませんか？
当日は、税理士法人AOIみらいのCEO・杉山が、自身も経営者として生成AIを日々の業務に活用している経験をもとに、仕事に取り入れるヒントをお伝えします。
ChatGPTの実演では、走り書きのメモをもとに、朝礼の原稿を作って社内チャット向けに短く整えたり、方針を決める前に確かめる質問を洗い出したりする様子をご覧いただきます。
誰に向けて何を作ってほしいか、どんな条件を伝えるか。「もっと短く」「やわらかい言い方で」と頼み直す方法も交えながら、仕事に使うための頼み方をお伝えします。
会社の情報を入力する際の注意点や、AIの回答を人が確認する大切さも解説。「自分の仕事なら、これを試してみよう」が見つかります。
※事前知識や当日の操作は必要ありません。
セミナーに申し込む（無料）
こんな方におすすめ

 生成AIに興味はあるものの、あまり使っていない経営者の方
 AIに何を頼めばよいか、どう伝えればよいか迷っている方
 会社の情報の扱い方など、利用時の注意点を知りたい方
 文章づくりや考えの整理に、AIをどう役立てられるか知りたい方

当日の内容（予定）

 経営者の身近な仕事での生成AI活用例
 ChatGPTの実演：メモから朝礼の原稿を作り、社内チャット向けに整える
 ChatGPTの実演：方針を決める前に確かめる質問を洗い出す
 仕事に使うための「AIへの頼み方」と、答えを整えるコツ
 情報を入力するときの注意点と、回答の確かめ方
 自分の仕事で試せる使い方を一つ見つける
 質疑応答

講師紹介


 杉山 信也
 税理士法人AOIみらい CEO
 経営者として日々の業務に生成AIを活用。資料の要点整理やメールの下書きなど、目的に応じてAIを使い分けています。自らさまざまなツールを試してきた経験から、経営者が身近な仕事で取り入れやすい使い方をお伝えします。


開催概要


 日時
 2026年11月4日（水）18:00〜18:50
 
 
 所要時間
 50分
 
 
 開催方法
 オンライン（Zoom）
 
 
 参加方法
 お申し込み後、参加用のURLをメールでお送りします
 
 
 参加費
 無料
 
 
 対象
 生成AIをまだほとんど使ったことのない経営者の方
 
 
 主催
 税理士法人AOIみらい


お申し込み
参加をご希望の方は、以下のフォームからお申し込みください。
セミナーに申し込む（無料）


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-10-07T07:25:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="11/4開催 無料オンラインセミナー 社長の「考える・書く」を軽くする 生成AI はじめの一歩" src="../../../../images/blogparts/AOI_seminar_blue_revised.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<table style="width:100%; border-collapse:collapse; margin:0 0 24px 0;">
    <tbody>
        <tr>
            <td style="background:#EAF5FC; border:2px solid #1B8CCC; padding:18px 20px; font-weight:normal;">
            <p style="margin:0 0 6px 0; font-size:13px; color:#1B8CCC; font-weight:bold;">無料オンラインセミナー（Zoom）</p>
            <p style="margin:0 0 4px 0; font-size:18px; font-weight:bold; color:#1a3a5c;">2026年11月4日（水）18:00〜18:50</p>
            <p style="margin:0; font-size:14px;">参加費無料／事前知識・当日の操作は不要です</p>
            </td>
        </tr>
    </tbody>
</table>
<p>このセミナーでは、「今はAIをあまり使っていないが、今後使えるようになりたい」とお考えの経営者の方に向けて、身近な仕事での使い方をご紹介します。</p>
<p>頭の中の考えを文章にまとめる、社員へのメッセージを考える、打ち合わせの準備をする。<br />
日々の「考える・書く」仕事を、生成AIに少し手伝ってもらいませんか？</p>
<p>当日は、税理士法人AOIみらいのCEO・杉山が、自身も経営者として生成AIを日々の業務に活用している経験をもとに、仕事に取り入れるヒントをお伝えします。</p>
<p>ChatGPTの実演では、走り書きのメモをもとに、朝礼の原稿を作って社内チャット向けに短く整えたり、方針を決める前に確かめる質問を洗い出したりする様子をご覧いただきます。</p>
<p>誰に向けて何を作ってほしいか、どんな条件を伝えるか。「もっと短く」「やわらかい言い方で」と頼み直す方法も交えながら、仕事に使うための頼み方をお伝えします。</p>
<p>会社の情報を入力する際の注意点や、AIの回答を人が確認する大切さも解説。「自分の仕事なら、これを試してみよう」が見つかります。<br />
※事前知識や当日の操作は必要ありません。</p>
<p style="text-align:center; margin:28px 0;"><a href="https://us06web.zoom.us/meeting/register/R7JSroHNQLWSM3lJC5WBbg" target="_blank" style="display:inline-block; background:#1B8CCC; color:#ffffff; font-size:17px; font-weight:bold; text-decoration:none; padding:14px 48px; border-radius:30px;">セミナーに申し込む（無料）</a></p>
<h3>こんな方におすすめ</h3>
<ul>
    <li>生成AIに興味はあるものの、あまり使っていない経営者の方</li>
    <li>AIに何を頼めばよいか、どう伝えればよいか迷っている方</li>
    <li>会社の情報の扱い方など、利用時の注意点を知りたい方</li>
    <li>文章づくりや考えの整理に、AIをどう役立てられるか知りたい方</li>
</ul>
<h3>当日の内容（予定）</h3>
<ul>
    <li>経営者の身近な仕事での生成AI活用例</li>
    <li>ChatGPTの実演：メモから朝礼の原稿を作り、社内チャット向けに整える</li>
    <li>ChatGPTの実演：方針を決める前に確かめる質問を洗い出す</li>
    <li>仕事に使うための「AIへの頼み方」と、答えを整えるコツ</li>
    <li>情報を入力するときの注意点と、回答の確かめ方</li>
    <li>自分の仕事で試せる使い方を一つ見つける</li>
    <li>質疑応答</li>
</ul>
<h3>講師紹介</h3>
<table style="width:100%; border-collapse:collapse; margin:0 0 24px 0;">
    <tbody>
        <tr>
            <td style="background:#F5F5F5; border:1px solid #DDDDDD; padding:18px 20px; font-weight:normal;">
            <p style="margin:0 0 2px 0; font-size:18px; font-weight:bold;">杉山 信也</p>
            <p style="margin:0 0 10px 0; font-size:13px; color:#1B8CCC; font-weight:bold;">税理士法人AOIみらい CEO</p>
            <p style="margin:0;">経営者として日々の業務に生成AIを活用。資料の要点整理やメールの下書きなど、目的に応じてAIを使い分けています。自らさまざまなツールを試してきた経験から、経営者が身近な仕事で取り入れやすい使い方をお伝えします。</p>
            </td>
        </tr>
    </tbody>
</table>
<h3>開催概要</h3>
<table style="width:100%; border-collapse:collapse;">
    <tbody>
        <tr>
            <th style="width:28%; padding:12px; border:1px solid #DDDDDD;">日時</th>
            <td style="padding:12px; border:1px solid #DDDDDD;">2026年11月4日（水）18:00〜18:50</td>
        </tr>
        <tr>
            <th style="padding:12px; border:1px solid #DDDDDD;">所要時間</th>
            <td style="padding:12px; border:1px solid #DDDDDD;">50分</td>
        </tr>
        <tr>
            <th style="padding:12px; border:1px solid #DDDDDD;">開催方法</th>
            <td style="padding:12px; border:1px solid #DDDDDD;">オンライン（Zoom）</td>
        </tr>
        <tr>
            <th style="padding:12px; border:1px solid #DDDDDD;">参加方法</th>
            <td style="padding:12px; border:1px solid #DDDDDD;">お申し込み後、参加用のURLをメールでお送りします</td>
        </tr>
        <tr>
            <th style="padding:12px; border:1px solid #DDDDDD;">参加費</th>
            <td style="padding:12px; border:1px solid #DDDDDD;">無料</td>
        </tr>
        <tr>
            <th style="padding:12px; border:1px solid #DDDDDD;">対象</th>
            <td style="padding:12px; border:1px solid #DDDDDD;">生成AIをまだほとんど使ったことのない経営者の方</td>
        </tr>
        <tr>
            <th style="padding:12px; border:1px solid #DDDDDD;">主催</th>
            <td style="padding:12px; border:1px solid #DDDDDD;">税理士法人AOIみらい</td>
        </tr>
    </tbody>
</table>
<h3>お申し込み</h3>
<p>参加をご希望の方は、以下のフォームからお申し込みください。</p>
<p style="text-align:center; margin:28px 0;"><a href="https://us06web.zoom.us/meeting/register/R7JSroHNQLWSM3lJC5WBbg" target="_blank" style="display:inline-block; background:#1B8CCC; color:#ffffff; font-size:17px; font-weight:bold; text-decoration:none; padding:14px 48px; border-radius:30px;">セミナーに申し込む（無料）</a></p>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/10/89717/">
<title>【2026年10月版】中小企業向け テーマ別 補助金・助成金まとめ</title>
<link>https://aoi-mirai.jp/blog/2026/10/89717/</link>
<description>


この記事では、中小企業向けの補助金・助成金 2026年10月版を紹介いたします。
全国の制度に加えて、東京都・神奈川県・埼玉県・千葉県の自治体が実施する制度も取り上げています。5月版・6月版で紹介した制度は、公募回の更新や制度の変更など新しい情報があるものに絞っています。
DX・デジタル化／採用・省力化／キャリア・スキルアップ／設備投資／創業／海外展開／事業成長／事業承継・M&#38;Aなどのテーマ別と、都県別に整理していますので、貴社の状況に合わせてご覧ください。
関連記事：
【2026年6月版】中小企業向け テーマ別 補助金・助成金まとめ
【2026年5月版】中小企業向け テーマ別 補助金・助成金まとめ


目次

注目の補助金・助成金
&#160; &#160; -&#160;躍進的な事業推進のための設備投資支援事業（第14回）
&#160; &#160; -&#160;事業承継支援助成金（令和8年度 第3回）
&#160; &#160; -&#160;中東情勢に伴う価格高騰・供給不足緊急支援事業補助金
全国の補助金・助成金
DX・デジタル化
&#160; &#160; -&#160;デジタル化・AI導入補助金2026（通常枠）
&#160; &#160; -&#160;デジタル化・AI導入補助金2026（インボイス枠：電子取引類型）
採用・省力化（人手不足対策）
&#160; &#160; -&#160;中小企業省力化投資補助金（一般型・第8回）
&#160; &#160; -&#160;両立支援等助成金（介護離職防止支援コース）
&#160; &#160; -&#160;両立支援等助成金（育児休業等支援コース）
キャリア・スキルアップ
&#160; &#160; -&#160;人材開発支援助成金（人材育成支援コース）
設備投資・新製品開発
&#160; &#160; -&#160;新事業進出・ものづくり商業サービス補助金（革新的新製品・サービス枠）
創業・スタートアップ
&#160; &#160; -&#160;小規模事業者持続化補助金（創業型・第4回）
海外展開・輸出
&#160; &#160; -&#160;新事業進出・ものづくり商業サービス補助金（グローバル枠）
事業成長・新規事業
&#160; &#160; -&#160;新事業進出・ものづくり商業サービス補助金（新事業進出枠）
&#160; &#160; -&#160;中小企業成長加速化補助金（第3次公募）
&#160; &#160; -&#160;小規模事業者持続化補助金（一般型 通常枠・第20回）
事業承継・M&#38;A
&#160; &#160; -&#160;事業承継・M&#38;A補助金（第16次公募）
首都圏の自治体の補助金・助成金
東京都
&#160; &#160; -&#160;事業承継支援助成金（令和8年度 第3回）
&#160; &#160; -&#160;事業承継を契機とした成長支援事業（販路開拓コース）（第2回）
&#160; &#160; -&#160;手取り時間創出・魅力ある職場づくり推進奨励金（令和8年度）
&#160; &#160; -&#160;躍進的な事業推進のための設備投資支援事業（第14回）
&#160; &#160; -&#160;ゼロエミッション化に向けた省エネ設備導入・運用改善支援事業
&#160; &#160; -&#160;展示会出展助成事業（令和8年度）
&#160; &#160; -&#160;経営力強化に向けた創意工夫チャレンジ促進事業（新市場・新分野進出コース）（第2回）
神奈川県
&#160; &#160; -&#160;神奈川県事業承継補助金（令和8年度実施分）
&#160; &#160; -&#160;神奈川県賃金アップ支援金（令和8年度）
&#160; &#160; -&#160;省エネルギー化支援助成金（省エネ診断受診コース／簡易申請コース）（横浜市）
&#160; &#160; -&#160;中小企業成長環境支援補助金（川崎市・令和8年度）
埼玉県
&#160; &#160; -&#160;シニア人材活用による賃上げ環境整備事業補助金
&#160; &#160; -&#160;中東情勢に伴う価格高騰・供給不足緊急支援事業補助金
千葉県
&#160; &#160; -&#160;千葉県デジタル人材マッチング支援事業補助金（令和8年度）
&#160; &#160; -&#160;令和8年度展示会出展等への助成事業（市場開拓助成）第2回
&#160; &#160; -&#160;千葉県サプライチェーン再構築に向けた海外展示会出展支援事業補助金
補助金・助成金 申請の注意点
補助金・助成金の活用はAOIみらいへご相談ください


注目の補助金・助成金
躍進的な事業推進のための設備投資支援事業（第14回）｜東京都・東京都中小企業振興公社
都内で量産や生産能力の拡大に取り組む中小企業を後押しする、東京都の設備投資支援です。機械設備・ソフトウェアの導入経費が対象で、量産フェーズの投資に限られます。試作・開発段階は対象外です。
第14回の申請受付は2026年10月23日から11月24日まで。設備の設置場所や事業継続年数などの要件がありますので、募集要項で確認しましょう。
詳細はこちら（東京都）
事業承継支援助成金（令和8年度 第3回）｜東京都中小企業振興公社
後継者への承継や第三者承継に備え、自社株式の評価やデューデリジェンスなどの専門家費用を助成します。
A（後継者未定・M&#38;A）／B（親族内・従業員承継）／C（企業継続支援）／D（譲受支援）の4タイプがあり、企業価値算定にも使えるため、株価対策のご相談とも相性の良い制度です。
申請はJグランツの電子申請のみで、GビズIDプライムの取得が必要です。
詳細はこちら（東京都）
中東情勢に伴う価格高騰・供給不足緊急支援事業補助金｜埼玉県
中東情勢を背景とした石油等由来製品などの仕入れ価格の上昇や供給不足の影響を受けている、埼玉県内の中小企業を支援する補助金です。
仕入れ価格の上昇分と、代替品に対応するための設備投資が対象で、令和8年3月〜申請月のうち1か月の粗利益率または営業利益率が、前年同月比で5%以上減少していることが要件です。第1期は2026年9月25日から11月6日まで、第2期は12月21日から2027年2月5日までの受付です。
詳細はこちら（埼玉県）


全国の補助金・助成金
DX・デジタル化
デジタル化・AI導入補助金2026（通常枠）｜中小企業庁・中小機構


 こんな方向け
 中小企業・小規模事業者
 
 
 用途
 ITツール（ソフトウェア・クラウドサービス等）の導入費用
 
 
 ひとことメモ
 6次（10月30日）・7次（12月1日）の日程が確定。登録IT導入支援事業者との連携とGビズIDの準備を。
 
 
 金額
 1プロセス以上：5万円以上150万円未満
 4プロセス以上：150万円以上450万円以下
 （補助率1/2以内。最低賃金に近い賃金で雇用する従業員が全従業員の30%以上である月が3か月以上ある場合は2/3以内）。
 ・補助額150万円以上は賃上げ計画（1人当たり給与支給総額の年平均3%以上など）が必須で、未達の場合は補助金の全部または一部を返還
 
 
 申請締切
 6次 2026年10月30日（金）17:00
 7次 12月1日（火）17:00
 （以降の回は公式サイトで順次公表）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://it-shien.smrj.go.jp/applicant/subsidy/normal/


デジタル化・AI導入補助金2026（インボイス枠：電子取引類型）｜中小企業庁・中小機構


 こんな方向け
 取引先の中小企業等と受発注をクラウドで電子化したい発注側の企業（大企業を含む）
 
 
 用途
 インボイス対応の受発注ソフト（クラウド型）の導入費用。取引先の中小企業・小規模事業者に無償でアカウントを発行して使わせる機能が要件
 
 
 ひとことメモ
 大企業も対象。取引先にアカウントを無償で配る計画が前提です。
 
 
 金額
 下限なし〜350万円以下（補助率：中小企業・小規模事業者等2/3以内、その他の事業者1/2以内）
 
 
 申請締切
 6次 2026年10月30日（金）17:00
 7次 12月1日（火）17:00
 （以降の回は公式サイトで順次公表）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://it-shien.smrj.go.jp/applicant/subsidy/digitalbased_invoice/


採用・省力化（人手不足対策）
中小企業省力化投資補助金（一般型・第8回）｜中小企業庁・中小機構


 こんな方向け
 人手不足の解消に向けて、省力化・自動化設備を導入したい中小企業
 
 
 用途
 人手不足の解消に資する専用設備・システムの導入（オーダーメイド可）
 
 
 ひとことメモ
 カタログ品でなく自社に合う設備も対象。GビズIDプライムの準備はお早めに。
 
 
 金額
 ・従業員数に応じて上限750万〜8,000万円（大幅賃上げ特例で最大1億円）・補助率1/2（最低賃金引上げ特例で2/3、小規模事業者等は2/3）。
 ・給与支給総額の目標が未達の場合は達成率に応じて返還、事業場内最低賃金（地域別最低賃金＋30円以上）が未達の場合は補助金額を計画年数で割った額を返還
 
 
 申請締切
 第8回 2026年10月16日（金）17:00
 
 
 対象地域
 全国
 
 
 公式サイト
 https://shoryokuka.smrj.go.jp/


両立支援等助成金（介護離職防止支援コース）｜厚生労働省


 こんな方向け
 介護を担う従業員の離職を防ぎたい中小企業
 
 
 用途
 介護支援プランの策定による円滑な休業取得・職場復帰の支援
 
 
 ひとことメモ
 働き盛り世代の介護離職は経営リスク。制度整備の費用を賄えます。
 
 
 金額
 介護休業：連続5日以上の取得で1人40万円（連続15日以上で60万円）
 介護両立支援制度の導入：20〜25万円（60日以上の利用で30〜40万円）
 介護休暇の有給化：30万円（10日以上の有給付与で50万円）ほか
 
 
 申請締切
 通年（随時申請）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kodomo/shokuba_kosodate/ryouritsu01/index.html


両立支援等助成金（育児休業等支援コース）｜厚生労働省


 こんな方向け
 育休取得者の円滑な復帰を支援したい中小企業
 
 
 用途
 育休復帰支援プランに基づく円滑な育休取得・職場復帰の取組
 
 
 ひとことメモ
 中小企業向けのコース。育休復帰を支える仕組みづくりに活用できます。
 
 
 金額
 育休取得時30万円・職場復帰時30万円（1事業主につき無期雇用・有期雇用で各1回。情報公表加算+2万円）
 
 
 申請締切
 通年（随時申請）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kodomo/shokuba_kosodate/ryouritsu01/index.html


キャリア・スキルアップ
人材開発支援助成金（人材育成支援コース）｜厚生労働省


 こんな方向け
 OJT・OFF-JTで体系的に社員を育成したい中小企業
 
 
 用途
 職務に必要な知識・技能を習得するための訓練経費・訓練中の賃金
 
 
 ひとことメモ
 基本の人材育成コース。訓練前の計画届の提出が必要です。
 
 
 金額
 経費助成：正規雇用45%・有期契約70%
 賃金助成：1人1時間800円（有期実習型訓練で正社員化なら経費75%）
 中高年齢者実習型訓練は令和8年度に新設
 
 
 申請締切
 通年（訓練開始前に計画届提出）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/d01-1.html


設備投資・新製品開発
新事業進出・ものづくり商業サービス補助金（革新的新製品・サービス枠）｜中小企業庁・中小機構


 こんな方向け
 自社の技術力を活かして、革新的な新製品・新サービスを開発したい中小企業
 
 
 用途
 新製品・新サービスの開発に必要な機械装置・システム構築費、外注費、専門家経費など
 
 
 ひとことメモ
 新事業進出・ものづくり商業サービス補助金は、2026年6月29日に第1回公募が始まった新制度です。『革新的新製品・サービス枠』『新事業進出枠』『グローバル枠』の3枠があります。6月版で紹介したものづくり補助金とは異なります。この枠では、革新的な新製品・新サービスの開発を支援し、開発を伴わない設備更新は対象外です。
 
 
 金額
 ・従業員数に応じて上限750万円〜2,500万円（賃上げ特例で850万円〜3,500万円）
 ・補助下限100万円・補助率：中小企業1/2（地域別最低賃金引上げ特例で2/3）、小規模・再生事業者2/3
 ・賃上げ目標（1人当たり給与支給総額の年平均3.5%以上）が未達の場合は、未達成率に応じて返還
 
 
 申請締切
 第1回 2026年9月30日（水）〜10月30日（金）18:00（電子申請）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://shinjigyou-monodukuri.smrj.go.jp/overview/


創業・スタートアップ
小規模事業者持続化補助金（創業型・第4回）｜中小企業庁・商工会議所／商工会


 こんな方向け
 公募締切から過去1年以内に開業・設立し、同じ期間内に認定市区町村等の特定創業支援等事業による支援を受けた小規模事業者等
 
 
 用途
 創業間もない小規模事業者の販路開拓・生産性向上の取組費用（広告・展示会・設備等）
 
 
 ひとことメモ
 創業型は上限が手厚い区分。事業支援計画書の発行に日数がかかります。
 
 
 金額
 補助率2/3以内・上限200万円（インボイス特例で+50万円、最大250万円）
 
 
 申請締切
 第4回 2026年11月5日（木）〜12月15日（火）17:00（事業支援計画書の発行受付締切は12月4日）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://r6.jizokukahojokin.info/sogyo/


海外展開・輸出
新事業進出・ものづくり商業サービス補助金（グローバル枠）｜中小企業庁・中小機構


 こんな方向け
 新たな海外市場の開拓に向けて、国内の製造・提供体制を強化したい中小企業
 
 
 用途
 新たな海外市場の開拓（輸出）に向けた、国内の製造等拠点の強化（機械装置・システム構築費、海外旅費、通訳・翻訳費など）
 
 
 ひとことメモ
 取引先主導の事業は対象外。自社で新たな海外市場を開拓する取組が対象です。
 
 
 金額
 ・従業員数に応じて上限2,500万円〜7,000万円（賃上げ特例で3,000万円〜9,000万円）・補助下限750万円・補助率2/3
 ・賃上げ目標（1人当たり給与支給総額の年平均3.5%以上）が未達の場合は、未達成率に応じて返還
 
 
 申請締切
 第1回 2026年9月30日（水）〜10月30日（金）18:00（電子申請）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://shinjigyou-monodukuri.smrj.go.jp/overview/


事業成長・新規事業
新事業進出・ものづくり商業サービス補助金（新事業進出枠）｜中小企業庁・中小機構


 こんな方向け
 新製品・新サービスで新分野に進出したい中小企業
 
 
 用途
 新市場・高付加価値事業への進出に伴う設備投資・システム構築
 
 
 ひとことメモ
 新事業進出・ものづくり商業サービス補助金は、2026年6月29日に第1回公募が始まった新制度です。『革新的新製品・サービス枠』『新事業進出枠』『グローバル枠』の3枠があります。5月版で紹介した新事業進出補助金とは異なる制度で、既存事業とは異なる新市場・高付加価値事業への進出を支援します。
 
 
 金額
 ・従業員数に応じて上限2,500万円〜7,000万円（賃上げ特例で3,000万円〜9,000万円）・補助下限750万円・補助率1/2（地域別最低賃金引上げ特例で2/3）
 ・賃上げ目標（1人当たり給与支給総額の年平均3.5%以上）が未達の場合は、未達成率に応じて返還
 
 
 申請締切
 第1回 2026年9月30日（水）〜10月30日（金）18:00（電子申請）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://shinjigyou-monodukuri.smrj.go.jp/overview/


中小企業成長加速化補助金（第3次公募）｜中小企業庁・中小機構


 こんな方向け
 売上高10億円以上100億円未満で、大規模投資により売上100億円を目指す中小企業の経営者
 
 
 用途
 売上100億円を目指す企業の大規模投資
 
 
 ひとことメモ
 売上高10億円以上が対象。将来の大型投資を見据える企業向けです。
 
 
 金額
 ・上限5億円・補助率1/2以内
 ・投資額（建物費・機械装置費・ソフトウェア費の合計）1億円以上（税抜）が要件。外注費・専門家経費は投資額に含まない
 ・100億宣言の公表と賃上げが要件
 ・賃上げ目標（1人当たり給与支給総額の年平均上昇率4.5%以上）が未達の場合は、未達成率に応じて返還
 
 
 申請締切
 第3次 2026年9月29日（火）〜11月12日（木）15:00
 
 
 対象地域
 全国
 
 
 公式サイト
 https://growth-100-oku.smrj.go.jp/


小規模事業者持続化補助金（一般型 通常枠・第20回）｜中小企業庁・商工会議所／商工会


 こんな方向け
 小規模事業者で、販路開拓や業務効率化の取組を補助で進めたい経営者
 
 
 用途
 販路開拓（広告・展示会・ウェブサイト等）や業務効率化の取組費用
 
 
 ひとことメモ
 6月版の第19回に続く第20回。事業支援計画書の発行に日数がかかるため早めに。
 
 
 金額
 補助率2/3以内（赤字事業者の賃金引上げ特例は3/4）・上限50万円（インボイス特例・賃金引上げ特例で最大250万円）。特例を希望して要件を一つでも満たさない場合は、上乗せ分だけでなく補助金全体が交付されない（賃金引上げ特例は従業員1人当たり給与支給総額3.0%以上増が条件）
 
 
 申請締切
 第20回 2026年11月5日（木）〜12月15日（火）17:00（事業支援計画書の発行受付締切は12月4日）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://r6.jizokukahojokin.info/（商工会議所地区）
 https://official.jizokukanb.com/shinsei/（商工会地区）


事業承継・M&#38;A
事業承継・M&#38;A補助金（第16次公募）｜中小企業庁


 こんな方向け
 M&#38;A・事業引継ぎを検討している中小企業経営者
 
 
 用途
 事業承継・M&#38;Aに伴う設備投資・経営革新（事業承継促進枠）、M&#38;Aの専門家活用費用（専門家活用枠）、廃業費、M&#38;A後のPMI費用
 
 
 ひとことメモ
 公募期間は約1か月と短く、電子申請（GビズIDプライム）が必須。早めの準備を。
 
 
 金額
 事業承継促進枠：上限800万円（賃上げ要件で1,000万円。賃上げが未達の場合は引上げ分（最大200万円）を返還）
 専門家活用枠 買い手・売り手支援（通常）：基本上限600万円・補助率 買い手支援類型2/3、売り手支援類型1/2（営業利益率の低下または赤字の場合は2/3）
 100億企業特例（買い手支援）：上限2,000万円。補助額1,000万円相当分までは補助率1/2以内、超過分は1/3以内
 廃業・再チャレンジ枠：上限300万円・補助率2/3以内
 PMI推進枠：150万円（専門家活用類型）〜800万円（事業統合投資類型）
 
 
 申請締切
 第16次 2026年10月2日（金）〜11月6日（金）17:00（Jグランツ電子申請）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://shoukei-mahojokin.go.jp/r7h/


首都圏の自治体の補助金・助成金
東京都
事業承継支援助成金（令和8年度 第3回）｜東京都中小企業振興公社


 こんな方向け
 後継者へのバトンタッチや第三者承継に備え、自社株評価やデューデリジェンスを専門家に頼みたい経営者
 
 
 用途
 事業承継・経営改善に係る外部専門家等への委託費（自社株式評価、デューデリジェンス、人材紹介、専門家業務委託など）
 
 
 ひとことメモ
 企業価値算定にも使えます。GビズIDプライム（オンライン申請は即日〜数日、書類郵送申請は最大1か月）は受付開始までに準備を。申請前に公社の事業承継・再生支援事業（個別相談など）の利用が必要で、未利用なら申請前面談があります。公社以外の支援を受けた事業者とDタイプは、2026年12月8日までに現地診断を受ける必要があります。
 
 
 金額
 上限200万円（申請下限20万円）・助成率2/3以内（小規模企業者がA・B・Dタイプで企業価値算定に取り組む場合は10/10以内）
 
 
 申請締切
 第3回 2026年10月13日（火）〜12月15日（火）17:00（Jグランツ電子申請のみ）
 
 
 対象地域
 東京都内
 
 
 公式サイト
 https://www.tokyo-kosha.or.jp/support/josei/jigyo/shoukei.html


事業承継を契機とした成長支援事業（販路開拓コース）（第2回）｜東京都中小企業振興公社


 こんな方向け
 令和3年4月以降に代替わりし、新しい販路や取引先を広げたい後継者
 
 
 用途
 市場調査費、専門家指導費、販売促進費、展示会出展費
 
 
 ひとことメモ
 令和3年4月以降に事業承継した都内中小企業が対象。代替わり後の販路づくりに。
 
 
 金額
 上限300万円・助成率2/3以内
 
 
 申請締切
 第2回 2026年10月13日（火）〜11月12日（木）16:00（Jグランツ電子申請）
 
 
 対象地域
 東京都内
 
 
 公式サイト
 https://www.tokyo-kosha.or.jp/support/josei/jigyo/shokei-seicho-hanro/index.html


手取り時間創出・魅力ある職場づくり推進奨励金（令和8年度）｜東京しごと財団


 こんな方向け
 賃上げと働き方改革をセットで進め、定着・採用力を上げたい会社
 
 
 用途
 原則2回の専門家派遣を受けたうえで、手取り時間創出・ライフステージ支援・エンゲージメント向上・賃金引上げの4分野・全15項目から2つ以上の制度・取組を実施
 
 
 ひとことメモ
 賃上げと働き方改革を一緒に進められる奨励金。応募多数の場合は抽選です。
 
 
 金額
 最大264万円（手取り時間創出50万円、ライフステージ支援30万円、エンゲージメント向上40万円、賃金引上げ144万円＝時間当たり60円以上の引上げが対象で1人12万円（上限12人））
 
 
 申請締切
 事前エントリー
 第6回 2026年10月7日〜10月14日
 第7回 2026年11月4日〜11月10日（以降 12月2日〜8日、2027年1月6日〜13日、2月3日〜9日）
 ※各回最終日17時以降は受付不可
 ※応募が予定社数を超えた場合は抽選
 
 
 対象地域
 東京都内
 
 
 公式サイト
 https://www.tokyo-engagement.jp/


躍進的な事業推進のための設備投資支援事業（第14回）｜東京都・東京都中小企業振興公社


 こんな方向け
 量産や生産能力の拡大のために、機械設備やソフトウェアを大きく入れたい会社
 
 
 用途
 機械設備、ソフトウェアの導入経費（量産フェーズが対象。試作・開発段階は対象外。機械装置は1基50万円（税抜）以上、ソフトウェアは既製品のみで1基300万〜2,000万円）
 
 
 ひとことメモ
 都内で量産向けの設備投資をする会社が対象。要件の細部は募集要項で確認を。
 
 
 金額
 助成率1/2〜4/5以内（賃上げコースは3/4〜4/5）。助成額は下限100万円・上限1億円（アップグレード促進区分のみ1億円〜2億円。詳細は募集要項で確認）
 
 
 申請締切
 第14回 2026年10月23日（金）9:00〜11月24日（火）13:00
 
 
 対象地域
 東京都内（2026年10月1日現在、都内に登記簿上の本店または支店があり、都内で2年以上事業を継続）
 
 
 公式サイト
 https://www.tokyo-kosha.or.jp/support/josei/setsubijosei/yakushin-14th.html


ゼロエミッション化に向けた省エネ設備導入・運用改善支援事業｜東京都


 こんな方向け
 都内で中小規模事業所（年間の原油換算エネルギー使用量1,500kL未満）を所有・使用する中小企業・個人事業主等
 
 
 用途
 CO2削減に資する省エネ設備の導入・運用改善
 
 
 ひとことメモ
 助成率は2/3〜3/4。交付決定前の工事契約・着工は対象外です。
 
 
 金額
 CO2年28t以上削減：助成率3/4・上限4,500万円
 省エネ診断を受けて3tまたは30%以上削減：2/3・上限2,500万円
 自ら計画して同：2/3・上限1,000万円
 
 
 申請締切
 第5回 2026年11月9日〜11月20日
 第6回 2027年1月18日〜1月29日（予算超過時は抽選）
 
 
 対象地域
 東京都内
 
 
 公式サイト
 https://www.tokyo-co2down.jp/subsidy/zeroemi-shoene/


展示会出展助成事業（令和8年度）｜東京都中小企業振興公社


 こんな方向け
 BtoBの展示会で新しい取引先を開拓したい都内の中小企業。商工会議所等の無料経営分析を受けること、直近決算で売上が減少または損失を計上している（または商工会議所等のグロースサポートの証明がある）ことが要件
 
 
 用途
 BtoB展示会への出展費用等（詳細は募集要項）
 
 
 ひとことメモ
 BtoB展示会の出展費を助成。回ごとに締切があります。
 
 
 金額
 上限150万円・助成率2/3以内
 
 
 申請締切
 第7回 2026年10月1日〜10月14日
 第8回 2026年11月1日〜11月16日
 第9回 12月1日〜12月14日
 第10回 2027年1月1日〜1月14日
 （各回最終日16時締切。予算に達した時点で受付終了）
 
 
 対象地域
 東京都内
 
 
 公式サイト
 https://www.tokyo-kosha.or.jp/support/josei/jigyo/tenjikai/r8/index.html


経営力強化に向けた創意工夫チャレンジ促進事業（新市場・新分野進出コース）（第2回）｜東京都・東京都中小企業振興公社


 こんな方向け
 既存事業から新市場・新分野へ踏み出したい都内の中小企業。直近決算で営業利益が前期より減少、または損失を計上していることが要件
 
 
 用途
 原材料費、機械装置費、委託・外注費、産業財産権、設備導入費、システム導入費、専門家指導費、不動産賃借料、販売促進費など
 
 
 ひとことメモ
 受付は2027年1月4日から。新製品の開発と新市場への進出の両方が必要で、既存品を別の市場に出すだけでは対象外
 
 
 金額
 上限1,000万円・助成率2/3以内（賃金引上げ計画を策定し達成した場合は3/4以内、小規模企業者は4/5以内）。計画を達成できなかった場合は特例助成率が適用されず、原則として2/3以内となる
 
 
 申請締切
 第2回 2027年1月4日〜1月14日 16:00（Jグランツ電子申請）
 
 
 対象地域
 東京都内
 
 
 公式サイト
 https://www.tokyo-kosha.or.jp/support/josei/jigyo/soui-challenge/shin-shijou/index.html


神奈川県
神奈川県事業承継補助金（令和8年度実施分）｜神奈川県


 こんな方向け
 親族に継ぐ準備や、第三者への承継（M&#38;A）を進めたい経営者
 
 
 用途
 親族承継は株価算定など専門家との連携費用。第三者承継は人件費、デューデリジェンス費用、企業価値算定費用など
 
 
 ひとことメモ
 株価算定などの専門家費用に使えます。交付決定後に発注し、費用は後払いです。申請前に県への事前相談が必須です。
 
 
 金額
 補助率1/2以内（小規模事業者は2/3以内）。上限は親族承継枠20万円・第三者承継枠100万円
 
 
 申請締切
 2026年4月1日〜2027年1月29日（予算がなくなり次第終了）
 
 
 対象地域
 神奈川県内
 
 
 公式サイト
 https://www.pref.kanagawa.jp/docs/jf2/r8_shoukei.html


神奈川県賃金アップ支援金（令和8年度）｜神奈川県


 こんな方向け
 時給1,500円未満の従業員の賃金を、2026年4〜9月に50円以上引き上げた会社
 
 
 用途
 賃上げ後の賃金負担に対する支援金
 
 
 ひとことメモ
 賃上げの実施期間は9月30日で終了。すでに時給を上げた会社が対象で、申請は12月4日まで。
 
 
 金額
 引上げ前の時給が1,500円未満の従業員が対象
 時給50円以上の引上げで1人5万円（1事業者あたり上限250万円。複数事業所は最大1,500万円）
 全対象者を時給100円以上引き上げた場合は1人10万円（同上限500万円。複数事業所は最大3,000万円）
 
 
 申請締切
 2026年5月29日〜12月4日（先着順。予算額に達した日は抽選）
 賃上げの実施期間は2026年4月1日〜9月30日
 
 
 対象地域
 神奈川県内に事業所を有する中小企業者等
 
 
 公式サイト
 https://www.pref.kanagawa.jp/docs/z4r/chinginupshien.html
 （専用サイト）https://r8chinginup.pref.kanagawa.jp/


省エネルギー化支援助成金（省エネ診断受診コース／簡易申請コース）（横浜市）｜横浜市


 こんな方向け
 横浜市内で空調・給湯・ボイラー・冷凍冷蔵・産業用モーターなどの更新を考えている会社
 
 
 用途
 事業所の省エネに資する設備投資（診断受診コースは事前に指定機関の省エネ診断が必要で、年間1.2t以上のCO2削減が条件）
 
 
 ひとことメモ
 予算に限りがあるため早めの事前申込を。診断受診コースは診断の手配に時間がかかります。
 
 
 金額
 診断受診コース：助成率1/2・上限300万円
 簡易申請コース：助成率1/2・上限100万円
 
 
 申請締切
 事前申込 第2回 2026年7月3日（金）10:00〜10月30日（金）17:00（予算額に達し次第終了）。受理通知後に着手し、通知日から3か月後の末日までに完了・申請
 
 
 対象地域
 横浜市内（12か月以上営業、市税の滞納なし、事前申込までに「脱炭素取組宣言」を行うこと（事前申込時に宣言書の添付が必要））
 
 
 公式サイト
 https://www.city.yokohama.lg.jp/business/kigyoshien/keieishien/capex/carbon-shindan.html（診断受診コース）
 https://www.city.yokohama.lg.jp/business/kigyoshien/keieishien/capex/carbon-kani.html（簡易申請コース）


中小企業成長環境支援補助金（川崎市・令和8年度）｜川崎市


 こんな方向け
 川崎市内で1年以上営業し、デジタル導入・人材育成・採用定着に取り組む会社
 
 
 用途
 デジタル技術・設備導入（生産性向上）、リスキリング、人材確保・定着の職場環境整備
 
 
 ひとことメモ
 エントリーシートは10月30日まで、申請書は11月13日まで（先着順）。事前確認と書類チェックが必要なため、余裕を持った準備を。
 
 
 金額
 生産性向上支援100万円（給与支払総額を3%以上増やす賃上げ計画を表明した場合は200万円）
 リスキリング支援20万円（デジタル人材育成は30万円）
 人材確保・定着支援100万円（3区分の合計で、各区分50万円まで）
 （補助率は原則1/2以内、賃上げ申請事業者・デジタル人材育成・特定事業は2/3以内）
 
 
 申請締切
 エントリーシート 2026年10月30日必着&#8594;申請書 11月13日必着
 （予算上限に達した時点で終了）
 
 
 対象地域
 川崎市内
 
 
 公式サイト
 https://www.city.kawasaki.jp/280/page/0000186427.html


埼玉県
シニア人材活用による賃上げ環境整備事業補助金｜埼玉県


 こんな方向け
 経験豊富なシニア人材を採用し、生産性を上げて賃上げにつなげたい経営者
 
 
 用途
 「埼玉県シニア人材バンク」で確保したシニア人材の給与・報酬（2027年2月28日までの労働分・上限8か月分で、2027年3月10日までに支払いが完了したもの）
 
 
 ひとことメモ
 補助率8/10。県の企業開拓員に「賃上げにつなげる環境整備の方針」の確認を受け、シニア人材バンク経由で人材を確保することが条件です。契約日は2026年5月11日以降が対象。
 
 
 金額
 補助率8/10。上限は採用・転籍の場合260万円、副業・兼業等の場合60万円
 
 
 申請締切
 2026年5月11日〜2027年2月1日
 
 
 対象地域
 埼玉県内
 
 
 公式サイト
 https://www.pref.saitama.lg.jp/a0809/seniormatching/chinage-kankyoseibi.html


中東情勢に伴う価格高騰・供給不足緊急支援事業補助金｜埼玉県


 こんな方向け
 石油等由来製品の仕入れ価格の上昇で、利益率が下がっている経営者
 
 
 用途
 仕入れ価格の上昇分（令和8年3月以降に仕入れ・支払い済みのもの）と、代替品への切り替えに伴う仕入れ価格差、および代替品対応の設備の購入・更新・導入（設備投資は専門家または認定支援機関の助言と支援カルテが必要。県の専門家派遣を使う場合は申請の前に派遣の申込が必要で、第1期は2026年10月23日まで）
 
 
 ひとことメモ
 令和8年3月〜申請月のいずれか1か月の粗利益率または営業利益率が前年同月比で5%以上減少していることが要件。試算表を月次で見ておくと判断できます。
 
 
 金額
 仕入れ価格上昇対応：補助率1/2・下限15万円〜上限100万円
 代替品対応設備投資：補助率3/4・下限15万円〜上限1,125万円
 
 
 申請締切
 第1期 2026年9月25日（金）〜11月6日（金）16:00
 第2期（予定）12月21日（月）〜2027年2月5日（金）16:00（オンライン申請のみ）
 
 
 対象地域
 県内に登記簿上の本店（個人事業主は住所地）がある中小企業者等。みなし大企業・農林水産業は対象外
 
 
 公式サイト
 https://www.pref.saitama.lg.jp/a0805/kakakukoutoutaisakushien.html


千葉県
千葉県デジタル人材マッチング支援事業補助金（令和8年度）｜千葉県


 こんな方向け
 拠点に相談したうえで、拠点登録の人材紹介会社経由でデジタル人材を正社員採用したい経営者
 
 
 用途
 千葉県プロフェッショナル人材戦略拠点に登録された人材ビジネス事業者の紹介でデジタル人材を採用した場合の紹介手数料（税別）
 
 
 ひとことメモ
 就業開始日から過去10年間にデジタル・IT分野で3年以上の実務経験がある人材が対象。まず拠点へ事前相談を。交付申請は原則として採用の契約日までに必要です。
 
 
 金額
 補助率1/2以内・上限150万円
 
 
 申請締切
 2026年4月1日〜2027年1月29日（予算額に達した時点で終了）
 
 
 対象地域
 千葉県内（県内に事業所がある中小企業者等。みなし大企業は除く）
 
 
 公式サイト
 https://www.pref.chiba.lg.jp/koyou/projinzai/hojo.html


令和8年度展示会出展等への助成事業（市場開拓助成）第2回｜千葉県産業振興センター


 こんな方向け
 県内で開発した新製品・新技術・特産品等の販路を、国内外の展示会で開拓したい中小企業・小規模事業者
 
 
 用途
 出展料、PR用ツール製作費、会場整備費、運搬費、展示会スタッフ派遣費、海外渡航費（対象は2027年3月〜8月に開催される商談目的の展示会）
 
 
 ひとことメモ
 審査で採択が決まり、応募多数なら要望額より減ることもあります。申請書はメールで請求して取り寄せる方式です。出展する新製品等が、経営革新計画の承認など6つの要件のいずれかを満たすことが必要です。
 
 
 金額
 中小企業者1/2以内・小規模事業者2/3以内。上限は国内100万円・海外200万円（下限20万円）
 
 
 申請締切
 2026年10月1日〜10月30日（17時郵送必着・持込不可）
 
 
 対象地域
 出展する新製品等の開発拠点が千葉県内の中小企業者・小規模事業者・連携体・組合（みなし大企業は除く）
 
 
 公式サイト
 https://www.ccjc-net.or.jp/contents_detail.php?frmId=3952


千葉県サプライチェーン再構築に向けた海外展示会出展支援事業補助金｜千葉県


 こんな方向け
 米国の関税や地政学リスクで取引先や販路を見直し、海外展示会で新規開拓したい会社
 
 
 用途
 海外展示会への出展経費（詳細は募集要項）
 
 
 ひとことメモ
 「パートナーシップ構築宣言」が必須要件（申請時点では登録の申込済みで可）。未宣言なら早めに手続きを。
 
 
 金額
 補助率1/2以内（小規模企業者は2/3以内）・上限200万円（下限20万円）
 
 
 申請締切
 第4回 2026年10月9日（金）17:00〜11月6日（金）17:00（補助対象は令和9年1月〜3月15日開催の展示会。予算がなくなり次第終了）
 
 
 対象地域
 千葉県内の中小企業者等およびNPO法人（米国関税措置の影響を受けている・受ける見込みがある、または地政学リスク等の事由で海外への新たな販路開拓を目指す方）
 
 
 公式サイト
 https://www.pref.chiba.lg.jp/keisei/bukkakoutoushien/expo2/expo2.html


補助金・助成金 申請の注意点

 公募期間・予算を必ず確認：補助金は公募期間が短く、年に数回の締切が設けられているものが多くあります。自治体の補助金は、先着順や予算がなくなり次第終了するものもあります。本記事は2026年10月5日時点の情報です。最新の公募情報を公式サイトで必ずご確認ください。
 交付決定前の発注・着工は対象外：多くの制度で、交付決定前に契約・発注・工事を始めると対象外になります。事前相談や登録が必要な制度もあるため、購入や工事の前に必ず手続きをご確認ください。
 事前準備が採択の鍵：事業計画書の作成や、GビズID・Jグランツの登録、認定支援機関のサポートが必要な制度が多くあります。事業所の所在地や営業年数などの要件もあり、締切間際では間に合わないことが多いため、早めの準備をおすすめします。
 後払いが原則、内容は変わります：補助金・助成金の多くは、事業実施後に費用を精算する「後払い」です。一時的な資金繰りも見据えて計画を立てましょう。また、金額・要件・対象経費は年度ごとに改正されます。申請前には必ず最新の公募要領をご確認ください。

補助金・助成金の活用はAOIみらいへご相談ください
税理士法人AOIみらいは、認定支援機関として事業計画書の策定から申請、採択後の報告まで一貫してサポートいたします。

補助金は申請から採択・交付決定まで数か月かかります。活用をご検討の際はお早めにご相談ください。


お問い合せはこちら


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-10-05T10:25:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/image2026051601.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<p>この記事では、中小企業向けの補助金・助成金 2026年10月版を紹介いたします。</p>
<p>全国の制度に加えて、東京都・神奈川県・埼玉県・千葉県の自治体が実施する制度も取り上げています。5月版・6月版で紹介した制度は、公募回の更新や制度の変更など新しい情報があるものに絞っています。</p>
<p>DX・デジタル化／採用・省力化／キャリア・スキルアップ／設備投資／創業／海外展開／事業成長／事業承継・M&#38;Aなどのテーマ別と、都県別に整理していますので、貴社の状況に合わせてご覧ください。</p>
<p><strong>関連記事：</strong></p>
<p><a href="https://aoi-mirai.jp/blog/2026/06/89700/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">【2026年6月版】中小企業向け テーマ別 補助金・助成金まとめ</a><br />
<a href="https://aoi-mirai.jp/blog/2026/05/89693/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">【2026年5月版】中小企業向け テーマ別 補助金・助成金まとめ</a></p>
</div>
<div class="cms-content-parts-sin177897783327681600 cparts-id282--01 lay-row lay-margin-b--3" data-reload="yes" data-selectable="cparts-size--width33:幅約33.3%（1/3サイズ）,cparts-size--width50:幅50%（1/2サイズ）,cparts-size--width100:幅100%">
<div class="lay-col12-12">
<div class="cparts-body-block dec-box--grey">
<h4 class="cparts-editsite--mainttl cparts-id282--01__ttl cms-easy-edit" id="cms-editor-textarea-sin177897783327685000">目次</h4>
<div class="cparts-editsite--list cparts-txt-block cparts-list-block" id="cms-editor-minieditor-sin177897783327686200">
<p><a href="#section01"><span style="color: rgb(102, 102, 153);">注目の補助金・助成金</span></a><br />
&#160; &#160; -&#160;<a href="#section0101"><span style="color: rgb(102, 102, 153);">躍進的な事業推進のための設備投資支援事業（第14回）</span></a><br />
&#160; &#160; -&#160;<a href="#section0102"><span style="color: rgb(102, 102, 153);">事業承継支援助成金（令和8年度 第3回）</span></a><br />
&#160; &#160; -&#160;<a href="#section0103"><span style="color: rgb(102, 102, 153);">中東情勢に伴う価格高騰・供給不足緊急支援事業補助金</span></a><br />
<a href="#section02"><span style="color: rgb(102, 102, 153);">全国の補助金・助成金</span></a><br />
<a href="#section03"><span style="color: rgb(102, 102, 153);">DX・デジタル化</span></a><br />
&#160; &#160; -&#160;<a href="#section0301"><span style="color: rgb(102, 102, 153);">デジタル化・AI導入補助金2026（通常枠）</span></a><br />
&#160; &#160; -&#160;<a href="#section0302"><span style="color: rgb(102, 102, 153);">デジタル化・AI導入補助金2026（インボイス枠：電子取引類型）</span></a><br />
<a href="#section04"><span style="color: rgb(102, 102, 153);">採用・省力化（人手不足対策）</span></a><br />
&#160; &#160; -&#160;<a href="#section0401"><span style="color: rgb(102, 102, 153);">中小企業省力化投資補助金（一般型・第8回）</span></a><br />
&#160; &#160; -&#160;<a href="#section0402"><span style="color: rgb(102, 102, 153);">両立支援等助成金（介護離職防止支援コース）</span></a><br />
&#160; &#160; -&#160;<a href="#section0403"><span style="color: rgb(102, 102, 153);">両立支援等助成金（育児休業等支援コース）</span></a><br />
<a href="#section05"><span style="color: rgb(102, 102, 153);">キャリア・スキルアップ</span></a><br />
&#160; &#160; -&#160;<a href="#section0501"><span style="color: rgb(102, 102, 153);">人材開発支援助成金（人材育成支援コース）</span></a><br />
<a href="#section06"><span style="color: rgb(102, 102, 153);">設備投資・新製品開発</span></a><br />
&#160; &#160; -&#160;<a href="#section0601"><span style="color: rgb(102, 102, 153);">新事業進出・ものづくり商業サービス補助金（革新的新製品・サービス枠）</span></a><br />
<a href="#section07"><span style="color: rgb(102, 102, 153);">創業・スタートアップ</span></a><br />
&#160; &#160; -&#160;<a href="#section0701"><span style="color: rgb(102, 102, 153);">小規模事業者持続化補助金（創業型・第4回）</span></a><br />
<a href="#section08"><span style="color: rgb(102, 102, 153);">海外展開・輸出</span></a><br />
&#160; &#160; -&#160;<a href="#section0801"><span style="color: rgb(102, 102, 153);">新事業進出・ものづくり商業サービス補助金（グローバル枠）</span></a><br />
<a href="#section09"><span style="color: rgb(102, 102, 153);">事業成長・新規事業</span></a><br />
&#160; &#160; -&#160;<a href="#section0901"><span style="color: rgb(102, 102, 153);">新事業進出・ものづくり商業サービス補助金（新事業進出枠）</span></a><br />
&#160; &#160; -&#160;<a href="#section0902"><span style="color: rgb(102, 102, 153);">中小企業成長加速化補助金（第3次公募）</span></a><br />
&#160; &#160; -&#160;<a href="#section0903"><span style="color: rgb(102, 102, 153);">小規模事業者持続化補助金（一般型 通常枠・第20回）</span></a><br />
<a href="#section10"><span style="color: rgb(102, 102, 153);">事業承継・M&#38;A</span></a><br />
&#160; &#160; -&#160;<a href="#section1001"><span style="color: rgb(102, 102, 153);">事業承継・M&#38;A補助金（第16次公募）</span></a><br />
<a href="#section11"><span style="color: rgb(102, 102, 153);">首都圏の自治体の補助金・助成金</span></a><br />
<a href="#section12"><span style="color: rgb(102, 102, 153);">東京都</span></a><br />
&#160; &#160; -&#160;<a href="#section1201"><span style="color: rgb(102, 102, 153);">事業承継支援助成金（令和8年度 第3回）</span></a><br />
&#160; &#160; -&#160;<a href="#section1202"><span style="color: rgb(102, 102, 153);">事業承継を契機とした成長支援事業（販路開拓コース）（第2回）</span></a><br />
&#160; &#160; -&#160;<a href="#section1203"><span style="color: rgb(102, 102, 153);">手取り時間創出・魅力ある職場づくり推進奨励金（令和8年度）</span></a><br />
&#160; &#160; -&#160;<a href="#section1204"><span style="color: rgb(102, 102, 153);">躍進的な事業推進のための設備投資支援事業（第14回）</span></a><br />
&#160; &#160; -&#160;<a href="#section1205"><span style="color: rgb(102, 102, 153);">ゼロエミッション化に向けた省エネ設備導入・運用改善支援事業</span></a><br />
&#160; &#160; -&#160;<a href="#section1206"><span style="color: rgb(102, 102, 153);">展示会出展助成事業（令和8年度）</span></a><br />
&#160; &#160; -&#160;<a href="#section1207"><span style="color: rgb(102, 102, 153);">経営力強化に向けた創意工夫チャレンジ促進事業（新市場・新分野進出コース）（第2回）</span></a><br />
<a href="#section13"><span style="color: rgb(102, 102, 153);">神奈川県</span></a><br />
&#160; &#160; -&#160;<a href="#section1301"><span style="color: rgb(102, 102, 153);">神奈川県事業承継補助金（令和8年度実施分）</span></a><br />
&#160; &#160; -&#160;<a href="#section1302"><span style="color: rgb(102, 102, 153);">神奈川県賃金アップ支援金（令和8年度）</span></a><br />
&#160; &#160; -&#160;<a href="#section1303"><span style="color: rgb(102, 102, 153);">省エネルギー化支援助成金（省エネ診断受診コース／簡易申請コース）（横浜市）</span></a><br />
&#160; &#160; -&#160;<a href="#section1304"><span style="color: rgb(102, 102, 153);">中小企業成長環境支援補助金（川崎市・令和8年度）</span></a><br />
<a href="#section14"><span style="color: rgb(102, 102, 153);">埼玉県</span></a><br />
&#160; &#160; -&#160;<a href="#section1401"><span style="color: rgb(102, 102, 153);">シニア人材活用による賃上げ環境整備事業補助金</span></a><br />
&#160; &#160; -&#160;<a href="#section1402"><span style="color: rgb(102, 102, 153);">中東情勢に伴う価格高騰・供給不足緊急支援事業補助金</span></a><br />
<a href="#section15"><span style="color: rgb(102, 102, 153);">千葉県</span></a><br />
&#160; &#160; -&#160;<a href="#section1501"><span style="color: rgb(102, 102, 153);">千葉県デジタル人材マッチング支援事業補助金（令和8年度）</span></a><br />
&#160; &#160; -&#160;<a href="#section1502"><span style="color: rgb(102, 102, 153);">令和8年度展示会出展等への助成事業（市場開拓助成）第2回</span></a><br />
&#160; &#160; -&#160;<a href="#section1503"><span style="color: rgb(102, 102, 153);">千葉県サプライチェーン再構築に向けた海外展示会出展支援事業補助金</span></a><br />
<a href="#section16"><span style="color: rgb(102, 102, 153);">補助金・助成金 申請の注意点</span></a><br />
<a href="#section17"><span style="color: rgb(102, 102, 153);">補助金・助成金の活用はAOIみらいへご相談ください</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897890034461400 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897890034464400">
<h3><a name="section01"></a>注目の補助金・助成金</h3>
<h4><a name="section0101"></a>躍進的な事業推進のための設備投資支援事業（第14回）｜東京都・東京都中小企業振興公社</h4>
<p>都内で量産や生産能力の拡大に取り組む中小企業を後押しする、東京都の設備投資支援です。機械設備・ソフトウェアの導入経費が対象で、量産フェーズの投資に限られます。試作・開発段階は対象外です。</p>
<p>第14回の申請受付は2026年10月23日から11月24日まで。設備の設置場所や事業継続年数などの要件がありますので、募集要項で確認しましょう。</p>
<p><a href="#section1204"><u><span style="color: rgb(102, 102, 153);">詳細はこちら（東京都）</span></u></a></p>
<h4><a name="section0102"></a>事業承継支援助成金（令和8年度 第3回）｜東京都中小企業振興公社</h4>
<p>後継者への承継や第三者承継に備え、自社株式の評価やデューデリジェンスなどの専門家費用を助成します。</p>
<p>A（後継者未定・M&#38;A）／B（親族内・従業員承継）／C（企業継続支援）／D（譲受支援）の4タイプがあり、企業価値算定にも使えるため、株価対策のご相談とも相性の良い制度です。</p>
<p>申請はJグランツの電子申請のみで、GビズIDプライムの取得が必要です。</p>
<p><a href="#section1201"><span style="color: rgb(102, 102, 153);"><u>詳細はこちら（東京都）</u></span></a></p>
<h4><a name="section0103"></a>中東情勢に伴う価格高騰・供給不足緊急支援事業補助金｜埼玉県</h4>
<p>中東情勢を背景とした石油等由来製品などの仕入れ価格の上昇や供給不足の影響を受けている、埼玉県内の中小企業を支援する補助金です。</p>
<p>仕入れ価格の上昇分と、代替品に対応するための設備投資が対象で、令和8年3月〜申請月のうち1か月の粗利益率または営業利益率が、前年同月比で5%以上減少していることが要件です。第1期は2026年9月25日から11月6日まで、第2期は12月21日から2027年2月5日までの受付です。</p>
<p><a href="#section1402"><u><span style="color: rgb(102, 102, 153);">詳細はこちら（埼玉県）</span></u></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898080960183500 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898080960166600">
<h2 style="text-align: left; font-size: 26px;"><a name="section02"></a>全国の補助金・助成金</h2>
<h3><a name="section03"></a>DX・デジタル化</h3>
<h4><a name="section0301"></a>デジタル化・AI導入補助金2026（通常枠）｜中小企業庁・中小機構</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">中小企業・小規模事業者</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">ITツール（ソフトウェア・クラウドサービス等）の導入費用</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">6次（10月30日）・7次（12月1日）の日程が確定。登録IT導入支援事業者との連携とGビズIDの準備を。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">1プロセス以上：5万円以上150万円未満<br />
            4プロセス以上：150万円以上450万円以下<br />
            （補助率1/2以内。最低賃金に近い賃金で雇用する従業員が全従業員の30%以上である月が3か月以上ある場合は2/3以内）。<br />
            ・補助額150万円以上は賃上げ計画（1人当たり給与支給総額の年平均3%以上など）が必須で、未達の場合は補助金の全部または一部を返還</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">6次 2026年10月30日（金）17:00<br />
            7次 12月1日（火）17:00<br />
            （以降の回は公式サイトで順次公表）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://it-shien.smrj.go.jp/applicant/subsidy/normal/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://it-shien.smrj.go.jp/applicant/subsidy/normal/</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section0302"></a>デジタル化・AI導入補助金2026（インボイス枠：電子取引類型）｜中小企業庁・中小機構</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">取引先の中小企業等と受発注をクラウドで電子化したい発注側の企業（大企業を含む）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">インボイス対応の受発注ソフト（クラウド型）の導入費用。取引先の中小企業・小規模事業者に無償でアカウントを発行して使わせる機能が要件</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">大企業も対象。取引先にアカウントを無償で配る計画が前提です。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">下限なし〜350万円以下（補助率：中小企業・小規模事業者等2/3以内、その他の事業者1/2以内）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">6次 2026年10月30日（金）17:00<br />
            7次 12月1日（火）17:00<br />
            （以降の回は公式サイトで順次公表）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://it-shien.smrj.go.jp/applicant/subsidy/digitalbased_invoice/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://it-shien.smrj.go.jp/applicant/subsidy/digitalbased_invoice/</a></td>
        </tr>
    </tbody>
</table>
<h3><a name="section04"></a>採用・省力化（人手不足対策）</h3>
<h4><a name="section0401"></a>中小企業省力化投資補助金（一般型・第8回）｜中小企業庁・中小機構</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">人手不足の解消に向けて、省力化・自動化設備を導入したい中小企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">人手不足の解消に資する専用設備・システムの導入（オーダーメイド可）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">カタログ品でなく自社に合う設備も対象。GビズIDプライムの準備はお早めに。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">・従業員数に応じて上限750万〜8,000万円（大幅賃上げ特例で最大1億円）・補助率1/2（最低賃金引上げ特例で2/3、小規模事業者等は2/3）。<br />
            ・給与支給総額の目標が未達の場合は達成率に応じて返還、事業場内最低賃金（地域別最低賃金＋30円以上）が未達の場合は補助金額を計画年数で割った額を返還</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第8回 2026年10月16日（金）17:00</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://shoryokuka.smrj.go.jp/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://shoryokuka.smrj.go.jp/</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section0402"></a>両立支援等助成金（介護離職防止支援コース）｜厚生労働省</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">介護を担う従業員の離職を防ぎたい中小企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">介護支援プランの策定による円滑な休業取得・職場復帰の支援</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">働き盛り世代の介護離職は経営リスク。制度整備の費用を賄えます。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">介護休業：連続5日以上の取得で1人40万円（連続15日以上で60万円）<br />
            介護両立支援制度の導入：20〜25万円（60日以上の利用で30〜40万円）<br />
            介護休暇の有給化：30万円（10日以上の有給付与で50万円）ほか</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">通年（随時申請）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kodomo/shokuba_kosodate/ryouritsu01/index.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kodomo/shokuba_kosodate/ryouritsu01/index.html</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section0403"></a>両立支援等助成金（育児休業等支援コース）｜厚生労働省</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">育休取得者の円滑な復帰を支援したい中小企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">育休復帰支援プランに基づく円滑な育休取得・職場復帰の取組</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">中小企業向けのコース。育休復帰を支える仕組みづくりに活用できます。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">育休取得時30万円・職場復帰時30万円（1事業主につき無期雇用・有期雇用で各1回。情報公表加算+2万円）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">通年（随時申請）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kodomo/shokuba_kosodate/ryouritsu01/index.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kodomo/shokuba_kosodate/ryouritsu01/index.html</a></td>
        </tr>
    </tbody>
</table>
<h3><a name="section05"></a>キャリア・スキルアップ</h3>
<h4><a name="section0501"></a>人材開発支援助成金（人材育成支援コース）｜厚生労働省</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">OJT・OFF-JTで体系的に社員を育成したい中小企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">職務に必要な知識・技能を習得するための訓練経費・訓練中の賃金</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">基本の人材育成コース。訓練前の計画届の提出が必要です。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">経費助成：正規雇用45%・有期契約70%<br />
            賃金助成：1人1時間800円（有期実習型訓練で正社員化なら経費75%）<br />
            中高年齢者実習型訓練は令和8年度に新設</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">通年（訓練開始前に計画届提出）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/d01-1.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/d01-1.html</a></td>
        </tr>
    </tbody>
</table>
<h3><a name="section06"></a>設備投資・新製品開発</h3>
<h4><a name="section0601"></a>新事業進出・ものづくり商業サービス補助金（革新的新製品・サービス枠）｜中小企業庁・中小機構</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">自社の技術力を活かして、革新的な新製品・新サービスを開発したい中小企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">新製品・新サービスの開発に必要な機械装置・システム構築費、外注費、専門家経費など</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">新事業進出・ものづくり商業サービス補助金は、2026年6月29日に第1回公募が始まった新制度です。『革新的新製品・サービス枠』『新事業進出枠』『グローバル枠』の3枠があります。<a href="https://aoi-mirai.jp/blog/2026/06/89700/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">6月版</a>で紹介したものづくり補助金とは異なります。この枠では、革新的な新製品・新サービスの開発を支援し、開発を伴わない設備更新は対象外です。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">・従業員数に応じて上限750万円〜2,500万円（賃上げ特例で850万円〜3,500万円）<br />
            ・補助下限100万円・補助率：中小企業1/2（地域別最低賃金引上げ特例で2/3）、小規模・再生事業者2/3<br />
            ・賃上げ目標（1人当たり給与支給総額の年平均3.5%以上）が未達の場合は、未達成率に応じて返還</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第1回 2026年9月30日（水）〜10月30日（金）18:00（電子申請）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://shinjigyou-monodukuri.smrj.go.jp/overview/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://shinjigyou-monodukuri.smrj.go.jp/overview/</a></td>
        </tr>
    </tbody>
</table>
<h3><a name="section07"></a>創業・スタートアップ</h3>
<h4><a name="section0701"></a>小規模事業者持続化補助金（創業型・第4回）｜中小企業庁・商工会議所／商工会</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">公募締切から過去1年以内に開業・設立し、同じ期間内に認定市区町村等の特定創業支援等事業による支援を受けた小規模事業者等</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">創業間もない小規模事業者の販路開拓・生産性向上の取組費用（広告・展示会・設備等）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">創業型は上限が手厚い区分。事業支援計画書の発行に日数がかかります。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">補助率2/3以内・上限200万円（インボイス特例で+50万円、最大250万円）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第4回 2026年11月5日（木）〜12月15日（火）17:00（事業支援計画書の発行受付締切は12月4日）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://r6.jizokukahojokin.info/sogyo/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://r6.jizokukahojokin.info/sogyo/</a></td>
        </tr>
    </tbody>
</table>
<h3><a name="section08"></a>海外展開・輸出</h3>
<h4><a name="section0801"></a>新事業進出・ものづくり商業サービス補助金（グローバル枠）｜中小企業庁・中小機構</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">新たな海外市場の開拓に向けて、国内の製造・提供体制を強化したい中小企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">新たな海外市場の開拓（輸出）に向けた、国内の製造等拠点の強化（機械装置・システム構築費、海外旅費、通訳・翻訳費など）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">取引先主導の事業は対象外。自社で新たな海外市場を開拓する取組が対象です。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">・従業員数に応じて上限2,500万円〜7,000万円（賃上げ特例で3,000万円〜9,000万円）・補助下限750万円・補助率2/3<br />
            ・賃上げ目標（1人当たり給与支給総額の年平均3.5%以上）が未達の場合は、未達成率に応じて返還</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第1回 2026年9月30日（水）〜10月30日（金）18:00（電子申請）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://shinjigyou-monodukuri.smrj.go.jp/overview/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://shinjigyou-monodukuri.smrj.go.jp/overview/</a></td>
        </tr>
    </tbody>
</table>
<h3><a name="section09"></a>事業成長・新規事業</h3>
<h4><a name="section0901"></a>新事業進出・ものづくり商業サービス補助金（新事業進出枠）｜中小企業庁・中小機構</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">新製品・新サービスで新分野に進出したい中小企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">新市場・高付加価値事業への進出に伴う設備投資・システム構築</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">新事業進出・ものづくり商業サービス補助金は、2026年6月29日に第1回公募が始まった新制度です。『革新的新製品・サービス枠』『新事業進出枠』『グローバル枠』の3枠があります。<a href="https://aoi-mirai.jp/blog/2026/05/89693/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">5月版</a>で紹介した新事業進出補助金とは異なる制度で、既存事業とは異なる新市場・高付加価値事業への進出を支援します。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">・従業員数に応じて上限2,500万円〜7,000万円（賃上げ特例で3,000万円〜9,000万円）・補助下限750万円・補助率1/2（地域別最低賃金引上げ特例で2/3）<br />
            ・賃上げ目標（1人当たり給与支給総額の年平均3.5%以上）が未達の場合は、未達成率に応じて返還</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第1回 2026年9月30日（水）〜10月30日（金）18:00（電子申請）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://shinjigyou-monodukuri.smrj.go.jp/overview/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://shinjigyou-monodukuri.smrj.go.jp/overview/</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section0902"></a>中小企業成長加速化補助金（第3次公募）｜中小企業庁・中小機構</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">売上高10億円以上100億円未満で、大規模投資により売上100億円を目指す中小企業の経営者</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">売上100億円を目指す企業の大規模投資</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">売上高10億円以上が対象。将来の大型投資を見据える企業向けです。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">・上限5億円・補助率1/2以内<br />
            ・投資額（建物費・機械装置費・ソフトウェア費の合計）1億円以上（税抜）が要件。外注費・専門家経費は投資額に含まない<br />
            ・100億宣言の公表と賃上げが要件<br />
            ・賃上げ目標（1人当たり給与支給総額の年平均上昇率4.5%以上）が未達の場合は、未達成率に応じて返還</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第3次 2026年9月29日（火）〜11月12日（木）15:00</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://growth-100-oku.smrj.go.jp/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://growth-100-oku.smrj.go.jp/</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section0903"></a>小規模事業者持続化補助金（一般型 通常枠・第20回）｜中小企業庁・商工会議所／商工会</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">小規模事業者で、販路開拓や業務効率化の取組を補助で進めたい経営者</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">販路開拓（広告・展示会・ウェブサイト等）や業務効率化の取組費用</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">6月版の第19回に続く第20回。事業支援計画書の発行に日数がかかるため早めに。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">補助率2/3以内（赤字事業者の賃金引上げ特例は3/4）・上限50万円（インボイス特例・賃金引上げ特例で最大250万円）。特例を希望して要件を一つでも満たさない場合は、上乗せ分だけでなく補助金全体が交付されない（賃金引上げ特例は従業員1人当たり給与支給総額3.0%以上増が条件）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第20回 2026年11月5日（木）〜12月15日（火）17:00（事業支援計画書の発行受付締切は12月4日）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://r6.jizokukahojokin.info/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://r6.jizokukahojokin.info/</a>（商工会議所地区）<br />
            <a href="https://official.jizokukanb.com/shinsei/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://official.jizokukanb.com/shinsei/</a>（商工会地区）</td>
        </tr>
    </tbody>
</table>
<h3><a name="section10"></a>事業承継・M&#38;A</h3>
<h4><a name="section1001"></a>事業承継・M&#38;A補助金（第16次公募）｜中小企業庁</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">M&#38;A・事業引継ぎを検討している中小企業経営者</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">事業承継・M&#38;Aに伴う設備投資・経営革新（事業承継促進枠）、M&#38;Aの専門家活用費用（専門家活用枠）、廃業費、M&#38;A後のPMI費用</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">公募期間は約1か月と短く、電子申請（GビズIDプライム）が必須。早めの準備を。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">事業承継促進枠：上限800万円（賃上げ要件で1,000万円。賃上げが未達の場合は引上げ分（最大200万円）を返還）<br />
            専門家活用枠 買い手・売り手支援（通常）：基本上限600万円・補助率 買い手支援類型2/3、売り手支援類型1/2（営業利益率の低下または赤字の場合は2/3）<br />
            100億企業特例（買い手支援）：上限2,000万円。補助額1,000万円相当分までは補助率1/2以内、超過分は1/3以内<br />
            廃業・再チャレンジ枠：上限300万円・補助率2/3以内<br />
            PMI推進枠：150万円（専門家活用類型）〜800万円（事業統合投資類型）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第16次 2026年10月2日（金）〜11月6日（金）17:00（Jグランツ電子申請）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://shoukei-mahojokin.go.jp/r7h/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://shoukei-mahojokin.go.jp/r7h/</a></td>
        </tr>
    </tbody>
</table>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898081369067800 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898081369047600">
<h2 style="text-align: left; font-size: 26px;"><a name="section11"></a>首都圏の自治体の補助金・助成金</h2>
<h3><a name="section12"></a>東京都</h3>
<h4><a name="section1201"></a>事業承継支援助成金（令和8年度 第3回）｜東京都中小企業振興公社</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">後継者へのバトンタッチや第三者承継に備え、自社株評価やデューデリジェンスを専門家に頼みたい経営者</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">事業承継・経営改善に係る外部専門家等への委託費（自社株式評価、デューデリジェンス、人材紹介、専門家業務委託など）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">企業価値算定にも使えます。GビズIDプライム（オンライン申請は即日〜数日、書類郵送申請は最大1か月）は受付開始までに準備を。申請前に公社の事業承継・再生支援事業（個別相談など）の利用が必要で、未利用なら申請前面談があります。公社以外の支援を受けた事業者とDタイプは、2026年12月8日までに現地診断を受ける必要があります。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">上限200万円（申請下限20万円）・助成率2/3以内（小規模企業者がA・B・Dタイプで企業価値算定に取り組む場合は10/10以内）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第3回 2026年10月13日（火）〜12月15日（火）17:00（Jグランツ電子申請のみ）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">東京都内</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.tokyo-kosha.or.jp/support/josei/jigyo/shoukei.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.tokyo-kosha.or.jp/support/josei/jigyo/shoukei.html</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section1202"></a>事業承継を契機とした成長支援事業（販路開拓コース）（第2回）｜東京都中小企業振興公社</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">令和3年4月以降に代替わりし、新しい販路や取引先を広げたい後継者</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">市場調査費、専門家指導費、販売促進費、展示会出展費</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">令和3年4月以降に事業承継した都内中小企業が対象。代替わり後の販路づくりに。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">上限300万円・助成率2/3以内</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第2回 2026年10月13日（火）〜11月12日（木）16:00（Jグランツ電子申請）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">東京都内</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.tokyo-kosha.or.jp/support/josei/jigyo/shokei-seicho-hanro/index.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.tokyo-kosha.or.jp/support/josei/jigyo/shokei-seicho-hanro/index.html</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section1203"></a>手取り時間創出・魅力ある職場づくり推進奨励金（令和8年度）｜東京しごと財団</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">賃上げと働き方改革をセットで進め、定着・採用力を上げたい会社</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">原則2回の専門家派遣を受けたうえで、手取り時間創出・ライフステージ支援・エンゲージメント向上・賃金引上げの4分野・全15項目から2つ以上の制度・取組を実施</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">賃上げと働き方改革を一緒に進められる奨励金。応募多数の場合は抽選です。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">最大264万円（手取り時間創出50万円、ライフステージ支援30万円、エンゲージメント向上40万円、賃金引上げ144万円＝時間当たり60円以上の引上げが対象で1人12万円（上限12人））</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">事前エントリー<br />
            第6回 2026年10月7日〜10月14日<br />
            第7回 2026年11月4日〜11月10日（以降 12月2日〜8日、2027年1月6日〜13日、2月3日〜9日）<br />
            ※各回最終日17時以降は受付不可<br />
            ※応募が予定社数を超えた場合は抽選</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">東京都内</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.tokyo-engagement.jp/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.tokyo-engagement.jp/</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section1204"></a>躍進的な事業推進のための設備投資支援事業（第14回）｜東京都・東京都中小企業振興公社</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">量産や生産能力の拡大のために、機械設備やソフトウェアを大きく入れたい会社</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">機械設備、ソフトウェアの導入経費（量産フェーズが対象。試作・開発段階は対象外。機械装置は1基50万円（税抜）以上、ソフトウェアは既製品のみで1基300万〜2,000万円）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">都内で量産向けの設備投資をする会社が対象。要件の細部は募集要項で確認を。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">助成率1/2〜4/5以内（賃上げコースは3/4〜4/5）。助成額は下限100万円・上限1億円（アップグレード促進区分のみ1億円〜2億円。詳細は募集要項で確認）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第14回 2026年10月23日（金）9:00〜11月24日（火）13:00</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">東京都内（2026年10月1日現在、都内に登記簿上の本店または支店があり、都内で2年以上事業を継続）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.tokyo-kosha.or.jp/support/josei/setsubijosei/yakushin-14th.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.tokyo-kosha.or.jp/support/josei/setsubijosei/yakushin-14th.html</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section1205"></a>ゼロエミッション化に向けた省エネ設備導入・運用改善支援事業｜東京都</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">都内で中小規模事業所（年間の原油換算エネルギー使用量1,500kL未満）を所有・使用する中小企業・個人事業主等</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">CO2削減に資する省エネ設備の導入・運用改善</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">助成率は2/3〜3/4。交付決定前の工事契約・着工は対象外です。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">CO2年28t以上削減：助成率3/4・上限4,500万円<br />
            省エネ診断を受けて3tまたは30%以上削減：2/3・上限2,500万円<br />
            自ら計画して同：2/3・上限1,000万円</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第5回 2026年11月9日〜11月20日<br />
            第6回 2027年1月18日〜1月29日（予算超過時は抽選）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">東京都内</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.tokyo-co2down.jp/subsidy/zeroemi-shoene/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.tokyo-co2down.jp/subsidy/zeroemi-shoene/</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section1206"></a>展示会出展助成事業（令和8年度）｜東京都中小企業振興公社</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">BtoBの展示会で新しい取引先を開拓したい都内の中小企業。商工会議所等の無料経営分析を受けること、直近決算で売上が減少または損失を計上している（または商工会議所等のグロースサポートの証明がある）ことが要件</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">BtoB展示会への出展費用等（詳細は募集要項）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">BtoB展示会の出展費を助成。回ごとに締切があります。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">上限150万円・助成率2/3以内</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第7回 2026年10月1日〜10月14日<br />
            第8回 2026年11月1日〜11月16日<br />
            第9回 12月1日〜12月14日<br />
            第10回 2027年1月1日〜1月14日<br />
            （各回最終日16時締切。予算に達した時点で受付終了）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">東京都内</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.tokyo-kosha.or.jp/support/josei/jigyo/tenjikai/r8/index.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.tokyo-kosha.or.jp/support/josei/jigyo/tenjikai/r8/index.html</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section1207"></a>経営力強化に向けた創意工夫チャレンジ促進事業（新市場・新分野進出コース）（第2回）｜東京都・東京都中小企業振興公社</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">既存事業から新市場・新分野へ踏み出したい都内の中小企業。直近決算で営業利益が前期より減少、または損失を計上していることが要件</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">原材料費、機械装置費、委託・外注費、産業財産権、設備導入費、システム導入費、専門家指導費、不動産賃借料、販売促進費など</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">受付は2027年1月4日から。新製品の開発と新市場への進出の両方が必要で、既存品を別の市場に出すだけでは対象外</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">上限1,000万円・助成率2/3以内（賃金引上げ計画を策定し達成した場合は3/4以内、小規模企業者は4/5以内）。計画を達成できなかった場合は特例助成率が適用されず、原則として2/3以内となる</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第2回 2027年1月4日〜1月14日 16:00（Jグランツ電子申請）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">東京都内</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.tokyo-kosha.or.jp/support/josei/jigyo/soui-challenge/shin-shijou/index.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.tokyo-kosha.or.jp/support/josei/jigyo/soui-challenge/shin-shijou/index.html</a></td>
        </tr>
    </tbody>
</table>
<h3><a name="section13"></a>神奈川県</h3>
<h4><a name="section1301"></a>神奈川県事業承継補助金（令和8年度実施分）｜神奈川県</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">親族に継ぐ準備や、第三者への承継（M&#38;A）を進めたい経営者</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">親族承継は株価算定など専門家との連携費用。第三者承継は人件費、デューデリジェンス費用、企業価値算定費用など</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">株価算定などの専門家費用に使えます。交付決定後に発注し、費用は後払いです。申請前に県への事前相談が必須です。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">補助率1/2以内（小規模事業者は2/3以内）。上限は親族承継枠20万円・第三者承継枠100万円</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">2026年4月1日〜2027年1月29日（予算がなくなり次第終了）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">神奈川県内</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.pref.kanagawa.jp/docs/jf2/r8_shoukei.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.pref.kanagawa.jp/docs/jf2/r8_shoukei.html</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section1302"></a>神奈川県賃金アップ支援金（令和8年度）｜神奈川県</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">時給1,500円未満の従業員の賃金を、2026年4〜9月に50円以上引き上げた会社</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">賃上げ後の賃金負担に対する支援金</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">賃上げの実施期間は9月30日で終了。すでに時給を上げた会社が対象で、申請は12月4日まで。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">引上げ前の時給が1,500円未満の従業員が対象<br />
            時給50円以上の引上げで1人5万円（1事業者あたり上限250万円。複数事業所は最大1,500万円）<br />
            全対象者を時給100円以上引き上げた場合は1人10万円（同上限500万円。複数事業所は最大3,000万円）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">2026年5月29日〜12月4日（先着順。予算額に達した日は抽選）<br />
            賃上げの実施期間は2026年4月1日〜9月30日</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">神奈川県内に事業所を有する中小企業者等</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.pref.kanagawa.jp/docs/z4r/chinginupshien.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.pref.kanagawa.jp/docs/z4r/chinginupshien.html</a><br />
            （専用サイト）<a href="https://r8chinginup.pref.kanagawa.jp/" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://r8chinginup.pref.kanagawa.jp/</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section1303"></a>省エネルギー化支援助成金（省エネ診断受診コース／簡易申請コース）（横浜市）｜横浜市</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">横浜市内で空調・給湯・ボイラー・冷凍冷蔵・産業用モーターなどの更新を考えている会社</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">事業所の省エネに資する設備投資（診断受診コースは事前に指定機関の省エネ診断が必要で、年間1.2t以上のCO2削減が条件）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">予算に限りがあるため早めの事前申込を。診断受診コースは診断の手配に時間がかかります。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">診断受診コース：助成率1/2・上限300万円<br />
            簡易申請コース：助成率1/2・上限100万円</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">事前申込 第2回 2026年7月3日（金）10:00〜10月30日（金）17:00（予算額に達し次第終了）。受理通知後に着手し、通知日から3か月後の末日までに完了・申請</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">横浜市内（12か月以上営業、市税の滞納なし、事前申込までに「脱炭素取組宣言」を行うこと（事前申込時に宣言書の添付が必要））</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.city.yokohama.lg.jp/business/kigyoshien/keieishien/capex/carbon-shindan.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.city.yokohama.lg.jp/business/kigyoshien/keieishien/capex/carbon-shindan.html</a>（診断受診コース）<br />
            <a href="https://www.city.yokohama.lg.jp/business/kigyoshien/keieishien/capex/carbon-kani.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.city.yokohama.lg.jp/business/kigyoshien/keieishien/capex/carbon-kani.html</a>（簡易申請コース）</td>
        </tr>
    </tbody>
</table>
<h4><a name="section1304"></a>中小企業成長環境支援補助金（川崎市・令和8年度）｜川崎市</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">川崎市内で1年以上営業し、デジタル導入・人材育成・採用定着に取り組む会社</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">デジタル技術・設備導入（生産性向上）、リスキリング、人材確保・定着の職場環境整備</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">エントリーシートは10月30日まで、申請書は11月13日まで（先着順）。事前確認と書類チェックが必要なため、余裕を持った準備を。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">生産性向上支援100万円（給与支払総額を3%以上増やす賃上げ計画を表明した場合は200万円）<br />
            リスキリング支援20万円（デジタル人材育成は30万円）<br />
            人材確保・定着支援100万円（3区分の合計で、各区分50万円まで）<br />
            （補助率は原則1/2以内、賃上げ申請事業者・デジタル人材育成・特定事業は2/3以内）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">エントリーシート 2026年10月30日必着&#8594;申請書 11月13日必着<br />
            （予算上限に達した時点で終了）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">川崎市内</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.city.kawasaki.jp/280/page/0000186427.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.city.kawasaki.jp/280/page/0000186427.html</a></td>
        </tr>
    </tbody>
</table>
<h3><a name="section14"></a>埼玉県</h3>
<h4><a name="section1401"></a>シニア人材活用による賃上げ環境整備事業補助金｜埼玉県</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">経験豊富なシニア人材を採用し、生産性を上げて賃上げにつなげたい経営者</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">「埼玉県シニア人材バンク」で確保したシニア人材の給与・報酬（2027年2月28日までの労働分・上限8か月分で、2027年3月10日までに支払いが完了したもの）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">補助率8/10。県の企業開拓員に「賃上げにつなげる環境整備の方針」の確認を受け、シニア人材バンク経由で人材を確保することが条件です。契約日は2026年5月11日以降が対象。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">補助率8/10。上限は採用・転籍の場合260万円、副業・兼業等の場合60万円</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">2026年5月11日〜2027年2月1日</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">埼玉県内</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.pref.saitama.lg.jp/a0809/seniormatching/chinage-kankyoseibi.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.pref.saitama.lg.jp/a0809/seniormatching/chinage-kankyoseibi.html</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section1402"></a>中東情勢に伴う価格高騰・供給不足緊急支援事業補助金｜埼玉県</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">石油等由来製品の仕入れ価格の上昇で、利益率が下がっている経営者</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">仕入れ価格の上昇分（令和8年3月以降に仕入れ・支払い済みのもの）と、代替品への切り替えに伴う仕入れ価格差、および代替品対応の設備の購入・更新・導入（設備投資は専門家または認定支援機関の助言と支援カルテが必要。県の専門家派遣を使う場合は申請の前に派遣の申込が必要で、第1期は2026年10月23日まで）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">令和8年3月〜申請月のいずれか1か月の粗利益率または営業利益率が前年同月比で5%以上減少していることが要件。試算表を月次で見ておくと判断できます。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">仕入れ価格上昇対応：補助率1/2・下限15万円〜上限100万円<br />
            代替品対応設備投資：補助率3/4・下限15万円〜上限1,125万円</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第1期 2026年9月25日（金）〜11月6日（金）16:00<br />
            第2期（予定）12月21日（月）〜2027年2月5日（金）16:00（オンライン申請のみ）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">県内に登記簿上の本店（個人事業主は住所地）がある中小企業者等。みなし大企業・農林水産業は対象外</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.pref.saitama.lg.jp/a0805/kakakukoutoutaisakushien.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.pref.saitama.lg.jp/a0805/kakakukoutoutaisakushien.html</a></td>
        </tr>
    </tbody>
</table>
<h3><a name="section15"></a>千葉県</h3>
<h4><a name="section1501"></a>千葉県デジタル人材マッチング支援事業補助金（令和8年度）｜千葉県</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">拠点に相談したうえで、拠点登録の人材紹介会社経由でデジタル人材を正社員採用したい経営者</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">千葉県プロフェッショナル人材戦略拠点に登録された人材ビジネス事業者の紹介でデジタル人材を採用した場合の紹介手数料（税別）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">就業開始日から過去10年間にデジタル・IT分野で3年以上の実務経験がある人材が対象。まず拠点へ事前相談を。交付申請は原則として採用の契約日までに必要です。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">補助率1/2以内・上限150万円</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">2026年4月1日〜2027年1月29日（予算額に達した時点で終了）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">千葉県内（県内に事業所がある中小企業者等。みなし大企業は除く）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.pref.chiba.lg.jp/koyou/projinzai/hojo.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.pref.chiba.lg.jp/koyou/projinzai/hojo.html</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section1502"></a>令和8年度展示会出展等への助成事業（市場開拓助成）第2回｜千葉県産業振興センター</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">県内で開発した新製品・新技術・特産品等の販路を、国内外の展示会で開拓したい中小企業・小規模事業者</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">出展料、PR用ツール製作費、会場整備費、運搬費、展示会スタッフ派遣費、海外渡航費（対象は2027年3月〜8月に開催される商談目的の展示会）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">審査で採択が決まり、応募多数なら要望額より減ることもあります。申請書はメールで請求して取り寄せる方式です。出展する新製品等が、経営革新計画の承認など6つの要件のいずれかを満たすことが必要です。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">中小企業者1/2以内・小規模事業者2/3以内。上限は国内100万円・海外200万円（下限20万円）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">2026年10月1日〜10月30日（17時郵送必着・持込不可）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">出展する新製品等の開発拠点が千葉県内の中小企業者・小規模事業者・連携体・組合（みなし大企業は除く）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.ccjc-net.or.jp/contents_detail.php?frmId=3952" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.ccjc-net.or.jp/contents_detail.php?frmId=3952</a></td>
        </tr>
    </tbody>
</table>
<h4><a name="section1503"></a>千葉県サプライチェーン再構築に向けた海外展示会出展支援事業補助金｜千葉県</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">米国の関税や地政学リスクで取引先や販路を見直し、海外展示会で新規開拓したい会社</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">海外展示会への出展経費（詳細は募集要項）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">「パートナーシップ構築宣言」が必須要件（申請時点では登録の申込済みで可）。未宣言なら早めに手続きを。</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">補助率1/2以内（小規模企業者は2/3以内）・上限200万円（下限20万円）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第4回 2026年10月9日（金）17:00〜11月6日（金）17:00（補助対象は令和9年1月〜3月15日開催の展示会。予算がなくなり次第終了）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">千葉県内の中小企業者等およびNPO法人（米国関税措置の影響を受けている・受ける見込みがある、または地政学リスク等の事由で海外への新たな販路開拓を目指す方）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.pref.chiba.lg.jp/keisei/bukkakoutoushien/expo2/expo2.html" target="_blank" rel="noopener" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.pref.chiba.lg.jp/keisei/bukkakoutoushien/expo2/expo2.html</a></td>
        </tr>
    </tbody>
</table>
<h3><a name="section16"></a>補助金・助成金 申請の注意点</h3>
<ol>
    <li><strong>公募期間・予算を必ず確認：</strong>補助金は公募期間が短く、年に数回の締切が設けられているものが多くあります。自治体の補助金は、先着順や予算がなくなり次第終了するものもあります。本記事は2026年10月5日時点の情報です。最新の公募情報を公式サイトで必ずご確認ください。</li>
    <li><strong>交付決定前の発注・着工は対象外：</strong>多くの制度で、交付決定前に契約・発注・工事を始めると対象外になります。事前相談や登録が必要な制度もあるため、購入や工事の前に必ず手続きをご確認ください。</li>
    <li><strong>事前準備が採択の鍵：</strong>事業計画書の作成や、GビズID・Jグランツの登録、認定支援機関のサポートが必要な制度が多くあります。事業所の所在地や営業年数などの要件もあり、締切間際では間に合わないことが多いため、早めの準備をおすすめします。</li>
    <li><strong>後払いが原則、内容は変わります：</strong>補助金・助成金の多くは、事業実施後に費用を精算する「後払い」です。一時的な資金繰りも見据えて計画を立てましょう。また、金額・要件・対象経費は年度ごとに改正されます。申請前には必ず最新の公募要領をご確認ください。</li>
</ol>
<h3><a name="section17"></a>補助金・助成金の活用はAOIみらいへご相談ください</h3>
<p>税理士法人AOIみらいは、認定支援機関として事業計画書の策定から申請、採択後の報告まで一貫してサポートいたします。<br />
<br />
補助金は申請から採択・交付決定まで数か月かかります。活用をご検討の際はお早めにご相談ください。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897893209039600 cparts-id160--02 box lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-12">
<div class="cparts-editsite--btn cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897893209042600">
<p style="text-align: center;"><a class="dec-btn--primary dec-btn--size-md" href="/faq/"><span style="font-size: medium;">お問い合せはこちら</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/10/89719/">
<title>AIが教えてくれた、「傾聴力」の正体</title>
<link>https://aoi-mirai.jp/blog/2026/10/89719/</link>
<description>


税理士法人AOIみらい　CEOの杉山です。
今年、私たちは「AIの本格活用」を掲げており、最近は会議の振り返りや戦略の精度を高めるために、打ち合わせを録音し、AIで議事録を作成しています。
AIで議事録を作成し始めた当初、議事録を見て「あれ？」と思うことがありました。私の発言が相手の発言になっていたり、例え話が決定事項になっていたり。
最初は「AIの性能もまだまだかな」と思っていたのですが、何度も試行錯誤するうちに、ハッとさせられました。
AIの性能だけを疑っていましたが、私自身の話し方にも、見直せる点があったのです。
録音を聞き直すと、誰の発言なのかが分かりにくい相づちの打ち方をしていたり、例え話なのか決定なのかを言い切らないまま次の話題に移っていたりする。人間同士なら「言わなくても伝わっているだろう」、そう思い込んでいた部分が、議事録を通して見えてきたのです。
曖昧なまま話していたことが、そのまま曖昧な議事録になって返ってきていた、ということでした。
それから私は、AIにも分かるように、話し方を意識的に変えてみました。

 「〇〇さんは、こうお考えなんですね」と、相手の意図を言語化して確認する。
 「ここからは例え話ですが」と、文脈を明確にする。
 「これで決まりですね」と、現在地をはっきりさせる。

すると、AIの議事録の精度が上がっただけではなく、目の前のお客様との会話が、以前よりずっと深く、スムーズになったのです。
「AIに伝わる話し方」を意識する、すなわち「相手の話を深く聴き（傾聴）、丁寧に確認し、道筋を示す」こと。
相手の意図を言語化して確かめる。
いま何の話をしているかをはっきりさせる。
決まったことを決まったと言い切る。
これは、お客様にとっての「安心感」と「納得感」そのものだと感じました。
たかが議事録、されど議事録。効率化のつもりで始めたことが、仕事の質向上にもつながりました。
テクノロジーを使えば使うほど、「最後に価値を生むのは、人と人との深い対話である」という本質に立ち返ることは間違いないですね。
AIで効率化するだけではなく、テクノロジーを武器にしながら、その余白で誰よりも深くお客様の声に耳を傾け、共に経営の未来を描くパートナーでありたい。
そう強く認識した出来事でした。
※お客様との打ち合わせでは、録音とAIの利用について事前にご説明し、ご了承いただいたうえで実施しています。作成された議事録は、担当者が内容を確認しています。


 AOIみらい公式ブログ 関連記事：
 【11/4開催｜経営者向けAI活用セミナー】社長の「考える・書く」を軽くする 生成AI はじめの一歩


 AOIみらい公式ブログ 関連記事：
 「過去の集計」から「未来の対話」へ。AOIみらいが生成AI導入で目指す、新しい経営支援


 AOIみらい公式ブログ 関連記事：
 【経営者目線のAI使い分け】ChatGPT・Copilot・Gemini・Claudeの違い


お問い合せはこちら


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-10-02T14:30:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/aikeichou01.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<p>税理士法人AOIみらい　CEOの杉山です。</p>
<p>今年、私たちは「AIの本格活用」を掲げており、最近は会議の振り返りや戦略の精度を高めるために、打ち合わせを録音し、AIで議事録を作成しています。</p>
<p>AIで議事録を作成し始めた当初、議事録を見て「あれ？」と思うことがありました。私の発言が相手の発言になっていたり、例え話が決定事項になっていたり。</p>
<p>最初は「AIの性能もまだまだかな」と思っていたのですが、何度も試行錯誤するうちに、ハッとさせられました。</p>
<p>AIの性能だけを疑っていましたが、私自身の話し方にも、見直せる点があったのです。</p>
<p>録音を聞き直すと、誰の発言なのかが分かりにくい相づちの打ち方をしていたり、例え話なのか決定なのかを言い切らないまま次の話題に移っていたりする。人間同士なら「言わなくても伝わっているだろう」、そう思い込んでいた部分が、議事録を通して見えてきたのです。</p>
<p>曖昧なまま話していたことが、そのまま曖昧な議事録になって返ってきていた、ということでした。</p>
<p>それから私は、AIにも分かるように、話し方を意識的に変えてみました。</p>
<ul>
    <li>「〇〇さんは、こうお考えなんですね」と、相手の意図を言語化して確認する。</li>
    <li>「ここからは例え話ですが」と、文脈を明確にする。</li>
    <li>「これで決まりですね」と、現在地をはっきりさせる。</li>
</ul>
<p>すると、AIの議事録の精度が上がっただけではなく、目の前のお客様との会話が、以前よりずっと深く、スムーズになったのです。</p>
<p>「AIに伝わる話し方」を意識する、すなわち「相手の話を深く聴き（傾聴）、丁寧に確認し、道筋を示す」こと。</p>
<p>相手の意図を言語化して確かめる。<br />
いま何の話をしているかをはっきりさせる。<br />
決まったことを決まったと言い切る。</p>
<p>これは、お客様にとっての「安心感」と「納得感」そのものだと感じました。</p>
<p>たかが議事録、されど議事録。効率化のつもりで始めたことが、仕事の質向上にもつながりました。</p>
<p>テクノロジーを使えば使うほど、「最後に価値を生むのは、人と人との深い対話である」という本質に立ち返ることは間違いないですね。</p>
<p>AIで効率化するだけではなく、テクノロジーを武器にしながら、その余白で誰よりも深くお客様の声に耳を傾け、共に経営の未来を描くパートナーでありたい。</p>
<p>そう強く認識した出来事でした。</p>
<p><span style="font-size: smaller;">※お客様との打ち合わせでは、録音とAIの利用について事前にご説明し、ご了承いただいたうえで実施しています。作成された議事録は、担当者が内容を確認しています。</span></p>
<table cellpadding="10" cellspacing="0" style="border-collapse:collapse;width:100%;border:1px solid #cccccc;">
    <tbody>
        <tr>
            <td style="width:210px;vertical-align:middle;"><a href="/blog/2026/10/89721/"><img src="https://aoi-mirai.jp/images/blogparts/AOI_seminar_blue_revised.png" width="200" alt="11/4開催 経営者向けAI活用セミナー 社長の「考える・書く」を軽くする 生成AI はじめの一歩" /></a></td>
            <td style="vertical-align:middle;">AOIみらい公式ブログ 関連記事：<br />
            <a href="/blog/2026/10/89721/"><u><span style="color: rgb(102, 102, 153);">【11/4開催｜経営者向けAI活用セミナー】社長の「考える・書く」を軽くする 生成AI はじめの一歩</span></u></a></td>
        </tr>
    </tbody>
</table>
<table cellpadding="10" cellspacing="0" style="border-collapse:collapse;width:100%;border:1px solid #cccccc;">
    <tbody>
        <tr>
            <td style="width:210px;vertical-align:middle;"><a href="/blog/2026/01/89676/"><img src="https://aoi-mirai.jp/images/blogparts/d1e396d4-0696-4c29-860f-8eee4519dbcf.jpg" width="200" alt="生成AI導入で目指す新しい経営支援" /></a></td>
            <td style="vertical-align:middle;">AOIみらい公式ブログ 関連記事：<br />
            <a href="/blog/2026/01/89676/"><u><span style="color: rgb(102, 102, 153);">「過去の集計」から「未来の対話」へ。AOIみらいが生成AI導入で目指す、新しい経営支援</span></u></a></td>
        </tr>
    </tbody>
</table>
<table cellpadding="10" cellspacing="0" style="border-collapse:collapse;width:100%;border:1px solid #cccccc;">
    <tbody>
        <tr>
            <td style="width:210px;vertical-align:middle;"><a href="/blog/2026/09/89711/"><img src="https://aoi-mirai.jp/images/blogparts/aikatsuyou0918.png" width="200" alt="経営者目線のAI使い分け" /></a></td>
            <td style="vertical-align:middle;">AOIみらい公式ブログ 関連記事：<br />
            <a href="/blog/2026/09/89711/"><u><span style="color: rgb(102, 102, 153);">【経営者目線のAI使い分け】ChatGPT・Copilot・Gemini・Claudeの違い</span></u></a></td>
        </tr>
    </tbody>
</table>
</div>
<div class="cms-content-parts-sin177897893209039600 cparts-id160--02 box lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-12">
<div class="cparts-editsite--btn cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897893209042600">
<p style="text-align: center;"><a class="dec-btn--primary dec-btn--size-md" href="/faq/"><span style="font-size: medium;">お問い合せはこちら</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/10/89714/">
<title>少額減価償却資産40万円未満へ引き上げ｜令和8年度改正と実務対応</title>
<link>https://aoi-mirai.jp/blog/2026/10/89714/</link>
<description>


令和8年度税制改正により、中小企業者等の少額減価償却資産の取得価額の損金算入の特例について、対象となる資産の取得価額が30万円未満から40万円未満に引き上げられました。2026年（令和8年）4月1日以後に取得した資産から適用されています。
物価上昇の影響でパソコンや複合機の価格が30万円を超える例も増えており、実態に合わせた見直しといえます。ただ、制度の対象となる法人の要件が変更されたため、自社が対象なのか否かは把握しておく必要があります。
本記事では、改正のポイント、適用開始時期、他の処理方法との使い分け、実務で迷いやすい論点を整理します。


目次

令和8年度改正での変更点
&#160; &#160; -&#160;取得価額の基準が40万円未満に
&#160; &#160; -&#160;対象となる法人の従業員数要件が400人以下に
&#160; &#160; -&#160;適用期限が2029年（令和11年）3月31日まで3年延長
いつ取得した資産から40万円未満になるのか
&#160; &#160; -&#160;判定は「取得等をした日」
&#160; &#160; -&#160;決算期によっては、2つの基準が同じ事業年度に混在する
10万円・20万円・40万円の使い分け
&#160; &#160; -&#160;一括償却資産との違い
実務で迷いやすい3つの論点
&#160; &#160; -&#160;取得価額は「1単位」で判定
&#160; &#160; -&#160;税込経理か税抜経理かで判定額が変わる
&#160; &#160; -&#160;損金にできるのは「使い始めた」年度
よくあるご質問
まとめ


令和8年度改正での変更点
本特例は、青色申告書を提出する中小企業者等が、一定額未満の減価償却資産を取得して事業の用に供した場合に、その取得価額の全額をその事業年度の損金に算入できる制度です（租税特別措置法67条の5。個人事業主の方は同法28条の2）。通常は耐用年数にわたって分割して費用化する資産を、事業の用に供した年度に一括で費用にできます。
今回の改正で見直されたのは、次の3点です。


 項目
 改正前
 改正後
 
 
 対象資産の取得価額
 30万円未満
 40万円未満
 
 
 常時使用する従業員数
 500人以下
 400人以下
 
 
 適用期限
 2026年（令和8年）3月31日
 2029年（令和11年）3月31日


取得価額の基準が40万円未満に
これまで対象外だった30万円台の資産が、一括で損金算入できるようになりました。ノートパソコン、複合機、業務用エアコン、サーバー、店舗什器など、価格上昇で30万円台に上がった資産が中心になります。
年間の限度額300万円は据え置きです。1件あたりの金額が上がる分、枠は従来より早く埋まりやすくなります。設備投資を検討される際は、この点も踏まえておきましょう。
対象となる法人の従業員数要件が400人以下に
常時使用する従業員数の要件が、500人以下から400人以下に変更されました。従業員数が400人超500人以下で、これまで本特例を適用していた法人は、2026年（令和8年）4月1日以後に取得する資産から対象外となります。該当する可能性がある場合は、事前にご確認ください。
ただし、特定法人（その事業年度開始時の資本金または出資金が1億円を超える法人、通算法人、相互会社、投資法人、特定目的会社）に該当する場合の「300人以下」という要件は据え置かれています。一律に400人へ統合されたわけではありません。

参考：国税庁 タックスアンサー No.5408「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」
適用期限が2029年（令和11年）3月31日まで3年延長
適用期限は3年延長され、2029年（令和11年）3月31日までとなりました。
この改正を含む「所得税法等の一部を改正する法律」（令和8年法律第12号）は2026年（令和8年）3月31日に公布され、2026年（令和8年）4月1日から施行されています。すでに効力が生じています。
あわせて読みたい：【速報】2026年度（令和8年度）税制改正大綱を解説


いつ取得した資産から40万円未満になるのか
判定は「取得等をした日」
取得価額の基準も、対象法人に該当するかどうかも、その資産を取得等した日で判定します。2026年（令和8年）3月31日以前に取得した資産は、事業の用に供したのが4月以降であっても、従来どおり30万円未満が基準です。
決算期によっては、2つの基準が同じ事業年度に混在する
3月決算の法人は、2027年（令和9年）3月期に新たに取得等する資産から、40万円未満の基準になります。それ以外の決算期の法人と個人事業主の方は、同じ事業年度に2つの基準が混在します。
固定資産台帳や摘要欄に取得日と適用した基準を残しておくと、後の確認や税務調査の際に説明しやすくなります。

参考：国税庁「令和８年度 法人税関係法令の改正の概要」


10万円・20万円・40万円の使い分け
少額の資産の処理方法は、本特例のほかにもあります。金額帯ごとの選択肢を整理すると、次のとおりです。

参考：国税庁 タックスアンサー No.5403「少額の減価償却資産になるかどうかの判定の例示」
参考：総務省「固定資産税の概要」
一括償却資産との違い
20万円未満の資産は、一括償却資産（3年均等償却）と本特例のどちらも選べます。判断が分かれるのは、償却資産税（固定資産税）の扱いです。
一括償却資産を選んだ場合、その資産は償却資産税の申告対象になりません。一方、本特例を使って全額を損金算入した資産は、償却資産税の申告対象として残ります。
たとえば15万円の備品を10台（合計150万円）取得した場合、一括償却資産を選べば償却資産税はかかりません。本特例を選ぶと、法人税の負担は当期に軽くなる一方、翌年度以降の償却資産税の課税標準に含まれます（課税標準額の合計が免税点未満であれば課税されません。免税点は150万円、2027年度（令和9年度）分以後は180万円に引き上げられます）。
当期の法人税負担の軽減効果と、償却資産税の負担を合わせて考えると、判断が変わる場面があります。金額が大きくなる今回の改正後は、この視点がより効いてきます。
あわせて読みたい：【令和8年税制改正】特定生産性向上設備等投資促進税制（大胆な投資促進税制）の概要・要件・注意点


実務で迷いやすい3つの論点
取得価額は「1単位」で判定
判定は「通常1単位として取引される単位」ごとに行います（法人税基本通達7-1-11）。応接セットは1組、カーテンは部屋ごとの合計です。単体では機能しない機器をセットで購入した場合、全体で1つの資産と判断される可能性があります。
また、設置費や運賃などの付随費用を含めた総額で判定します。請求書を分けても判定額は変わりません。
税込経理か税抜経理かで判定額が変わる
税抜経理方式なら税抜金額、税込経理方式なら税込金額で判定します。たとえば本体39万円（税込42万9,000円）のパソコンは、税抜経理なら対象、税込経理なら対象外です。免税事業者は税込経理が原則となるため、判定上は不利になる場面があります。
損金にできるのは「使い始めた」年度
適用を受けられるのは、資産を取得した年度ではなく、実際に事業の用に供した（使い始めた）事業年度です。
この2つは同じ年度とは限りません。たとえば期末間際に購入しても、実際に使い始めたのが翌期であれば、損金算入できるのは翌期になります。納品書や設置完了の記録を残しておくと安心です。
なお、資産計上したまま申告書で調整することはできません。法人が本特例を利用するには、事業の用に供した事業年度に損金経理を行い、確定申告書に別表十六（七）と適用額明細書を添付して申告する必要があります。個人事業主の方は、青色申告決算書の摘要欄に「措法28の2」と記載します。


よくあるご質問
Q1. 取得価額がちょうど40万円の資産は対象になりますか。
対象外です。条文は「40万円未満」と定めているため、39万9,999円までが対象となります。
Q2. 個人事業主も対象になりますか。
青色申告を行うなど、一定の要件を満たす個人事業主も対象です。2026年（令和8年）4月1日以後に取得等する資産から、取得価額の基準は40万円未満となり、常時使用する従業員数の要件も400人以下に変更されています。2026年（令和8年）分は、1〜3月の取得分と4月以降の取得分で基準が異なるため、区分して確認しましょう。
Q3. 中古資産やソフトウェアも対象ですか。
いずれも対象です。中古資産のほか、ソフトウェアや特許権などの無形固定資産も含まれます。ただし、貸付けの用に供する資産（主要な事業として行う貸付けを除く）は対象外です。
Q4. 年間300万円の枠を超えた場合はどうなりますか。
超えた部分の資産は、本特例を使わず通常の方法で処理します。具体的には、耐用年数にわたって減価償却するのが原則です。その資産が20万円未満であれば、一括償却資産（3年均等償却）を選ぶこともできます。
なお、どの資産に本特例を適用するかは、対象資産の取得価額の合計が年間限度額を超えない範囲で選択できます。単純に金額の大きい資産から選ぶのではなく、通常の減価償却と比較した当期の費用化額、償却資産税の負担、今後の利益の見通しなどを踏まえて検討しましょう。
Q5. 常時使用する従業員はどのように数えますか。
パートやアルバイトの方は勤務の実態に応じて個別に判断します。派遣社員は派遣元で数えるため、派遣先では算入しません。役員や個人事業主ご本人は含みません。


まとめ

 取得価額の基準が30万円未満から40万円未満に引き上げられました
 適用は2026年（令和8年）4月1日以後に取得した資産から。判定は取得日で行います
 対象法人の従業員数要件は400人以下に。特定法人の300人以下は据え置きです
 適用期限は2029年（令和11年）3月31日まで3年延長されました
 年間の限度額300万円は据え置きのため、枠は従来より早く埋まりやすくなります
 一括償却資産との選択では、償却資産税の扱いも合わせてご検討ください

実務チェックリスト
□ 自社の決算期で、いつ取得した資産から40万円未満になるか確認した
□ 常時使用する従業員数が400人以下（特定法人は300人以下）であることを確認した
□ 固定資産台帳に取得日と適用した基準を記録している
□ 年間300万円の枠の消化状況を把握している
□ 20万円未満の資産について、一括償却資産との比較検討をした
□ 事業の用に供した事業年度に損金経理を行い、別表十六（七）と適用額明細書の添付（個人は摘要欄の記載）を準備している
今回の改正を、必要な設備投資と資金計画を見直す機会にしてみてはいかがでしょうか。税負担の軽減だけを目的に購入を急ぐのではなく、その投資が本当に必要か、手元資金に無理がないかも含めて判断することが大切です。
税理士法人AOIみらいでは、決算前検討会を通じて、利益の見通しや資金繰りを確認しながら、設備投資の時期や処理方法をお客様と一緒に検討しています。判断に迷われる場面がございましたら、お気軽にご相談ください。


 AOIみらい公式ブログ 関連記事：
 中小企業の生命線「資金繰り」を改善してアクティブな経営へ。決算前検討会とは


※本記事は2026年（令和8年）10月時点の情報に基づいています。国税庁のタックスアンサー等、解説ページの記載が改正内容に更新されていない場合がありますので、ご確認の際は改正後の法令および中小企業庁・国税庁の改正資料をご参照ください。


お問い合せはこちら


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント
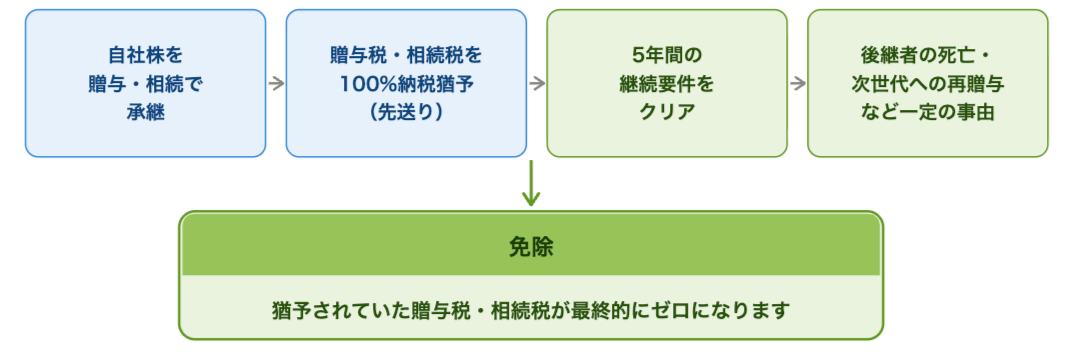

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-10-02T11:00:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/syougakugenkasyoukyaku2026.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<p>令和8年度税制改正により、中小企業者等の少額減価償却資産の取得価額の損金算入の特例について、対象となる資産の取得価額が30万円未満から40万円未満に引き上げられました。2026年（令和8年）4月1日以後に取得した資産から適用されています。</p>
<p>物価上昇の影響でパソコンや複合機の価格が30万円を超える例も増えており、実態に合わせた見直しといえます。ただ、制度の対象となる法人の要件が変更されたため、自社が対象なのか否かは把握しておく必要があります。</p>
<p>本記事では、改正のポイント、適用開始時期、他の処理方法との使い分け、実務で迷いやすい論点を整理します。</p>
</div>
<div class="cms-content-parts-sin177897783327681600 cparts-id282--01 lay-row lay-margin-b--3" data-reload="yes" data-selectable="cparts-size--width33:幅約33.3%（1/3サイズ）,cparts-size--width50:幅50%（1/2サイズ）,cparts-size--width100:幅100%">
<div class="lay-col12-12">
<div class="cparts-body-block dec-box--grey">
<h4 class="cparts-editsite--mainttl cparts-id282--01__ttl cms-easy-edit" id="cms-editor-textarea-sin177897783327685000">目次</h4>
<div class="cparts-editsite--list cparts-txt-block cparts-list-block" id="cms-editor-minieditor-sin177897783327686200">
<p><a href="#section01"><span style="color: rgb(102, 102, 153);">令和8年度改正での変更点</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0101"><span style="color: rgb(102, 102, 153);">取得価額の基準が40万円未満に</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0102"><span style="color: rgb(102, 102, 153);">対象となる法人の従業員数要件が400人以下に</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0103"><span style="color: rgb(102, 102, 153);">適用期限が2029年（令和11年）3月31日まで3年延長</span></a><br />
<a href="#section02"><span style="color: rgb(102, 102, 153);">いつ取得した資産から40万円未満になるのか</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0201"><span style="color: rgb(102, 102, 153);">判定は「取得等をした日」</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0202"><span style="color: rgb(102, 102, 153);">決算期によっては、2つの基準が同じ事業年度に混在する</span></a><br />
<a href="#section03"><span style="color: rgb(102, 102, 153);">10万円・20万円・40万円の使い分け</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0301"><span style="color: rgb(102, 102, 153);">一括償却資産との違い</span></a><br />
<a href="#section04"><span style="color: rgb(102, 102, 153);">実務で迷いやすい3つの論点</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0401"><span style="color: rgb(102, 102, 153);">取得価額は「1単位」で判定</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0402"><span style="color: rgb(102, 102, 153);">税込経理か税抜経理かで判定額が変わる</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0403"><span style="color: rgb(102, 102, 153);">損金にできるのは「使い始めた」年度</span></a><br />
<a href="#section05"><span style="color: rgb(102, 102, 153);">よくあるご質問</span></a><br />
<a href="#section06"><span style="color: rgb(102, 102, 153);">まとめ</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897890034461400 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897890034464400">
<h3><a name="section01"></a><br />
令和8年度改正での変更点</h3>
<p>本特例は、青色申告書を提出する中小企業者等が、一定額未満の減価償却資産を取得して事業の用に供した場合に、その取得価額の全額をその事業年度の損金に算入できる制度です（租税特別措置法67条の5。個人事業主の方は同法28条の2）。通常は耐用年数にわたって分割して費用化する資産を、事業の用に供した年度に一括で費用にできます。</p>
<p>今回の改正で見直されたのは、次の3点です。</p>
<table border="1" cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th>項目</th>
            <th>改正前</th>
            <th>改正後</th>
        </tr>
        <tr>
            <td>対象資産の取得価額</td>
            <td>30万円未満</td>
            <td><strong>40万円未満</strong></td>
        </tr>
        <tr>
            <td>常時使用する従業員数</td>
            <td>500人以下</td>
            <td><strong>400人以下</strong></td>
        </tr>
        <tr>
            <td>適用期限</td>
            <td>2026年（令和8年）3月31日</td>
            <td><strong>2029年（令和11年）3月31日</strong></td>
        </tr>
    </tbody>
</table>
<h4><a name="section0101"></a>取得価額の基準が40万円未満に</h4>
<p>これまで対象外だった30万円台の資産が、一括で損金算入できるようになりました。ノートパソコン、複合機、業務用エアコン、サーバー、店舗什器など、価格上昇で30万円台に上がった資産が中心になります。</p>
<p>年間の限度額300万円は据え置きです。1件あたりの金額が上がる分、枠は従来より早く埋まりやすくなります。設備投資を検討される際は、この点も踏まえておきましょう。</p>
<h4><a name="section0102"></a>対象となる法人の従業員数要件が400人以下に</h4>
<p>常時使用する従業員数の要件が、500人以下から400人以下に変更されました。従業員数が400人超500人以下で、これまで本特例を適用していた法人は、2026年（令和8年）4月1日以後に取得する資産から対象外となります。該当する可能性がある場合は、事前にご確認ください。</p>
<p>ただし、特定法人（その事業年度開始時の資本金または出資金が1億円を超える法人、通算法人、相互会社、投資法人、特定目的会社）に該当する場合の「300人以下」という要件は据え置かれています。一律に400人へ統合されたわけではありません。</p>
<p style="text-align:center;"><img src="https://aoi-mirai.jp/images/blogparts/shougakugenka2026_taishou-hantei.png" alt="対象になる法人の判定" style="max-width:100%;height:auto;" /></p>
<p><span style="font-size: smaller;">参考：</span><a href="https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5408.htm" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);"><span style="font-size: smaller;">国税庁 タックスアンサー No.5408「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」</span></span></u></a></p>
<h4><a name="section0103"></a>適用期限が2029年（令和11年）3月31日まで3年延長</h4>
<p>適用期限は3年延長され、2029年（令和11年）3月31日までとなりました。</p>
<p>この改正を含む「所得税法等の一部を改正する法律」（令和8年法律第12号）は2026年（令和8年）3月31日に公布され、2026年（令和8年）4月1日から施行されています。すでに効力が生じています。</p>
<p><span style="font-size: smaller;">あわせて読みたい：</span><a href="/blog/2025/12/89672/"><u><span style="color: rgb(102, 102, 153);"><span style="font-size: smaller;">【速報】2026年度（令和8年度）税制改正大綱を解説</span></span></u></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898080960183500 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898080960166600">
<h3><a name="section02"></a><br />
いつ取得した資産から40万円未満になるのか</h3>
<h4><a name="section0201"></a>判定は「取得等をした日」</h4>
<p>取得価額の基準も、対象法人に該当するかどうかも、<strong>その資産を取得等した日</strong>で判定します。2026年（令和8年）3月31日以前に取得した資産は、事業の用に供したのが4月以降であっても、従来どおり30万円未満が基準です。</p>
<h4><a name="section0202"></a>決算期によっては、2つの基準が同じ事業年度に混在する</h4>
<p>3月決算の法人は、2027年（令和9年）3月期に新たに取得等する資産から、40万円未満の基準になります。それ以外の決算期の法人と個人事業主の方は、同じ事業年度に2つの基準が混在します。</p>
<p>固定資産台帳や摘要欄に取得日と適用した基準を残しておくと、後の確認や税務調査の際に説明しやすくなります。</p>
<p style="text-align:center;"><img src="https://aoi-mirai.jp/images/blogparts/shougakugenka2026_tekiyou-jiki.png" alt="取得日で決まる適用時期" style="max-width:100%;height:auto;" /></p>
<p><span style="font-size: smaller;">参考：</span><a href="https://www.nta.go.jp/publication/pamph/hojin/kaisei_gaiyo2026/pdf/A.pdf" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);"><span style="font-size: smaller;">国税庁「令和８年度 法人税関係法令の改正の概要」</span></span></u></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898081369067800 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898081369047600">
<h3><a name="section03"></a><br />
10万円・20万円・40万円の使い分け</h3>
<p>少額の資産の処理方法は、本特例のほかにもあります。金額帯ごとの選択肢を整理すると、次のとおりです。</p>
<p style="text-align:center;"><img src="https://aoi-mirai.jp/images/blogparts/shougakugenka2026_kingakutai-hikaku.png" alt="金額帯ごとの処理方法の比較" style="max-width:100%;height:auto;" /></p>
<p>参考：<a href="https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5403.htm" target="_blank" rel="noopener">国税庁 タックスアンサー No.5403「少額の減価償却資産になるかどうかの判定の例示」</a><br />
参考：<a href="https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/149767_08.html" target="_blank" rel="noopener">総務省「固定資産税の概要」</a></p>
<h4><a name="section0301"></a>一括償却資産との違い</h4>
<p>20万円未満の資産は、一括償却資産（3年均等償却）と本特例のどちらも選べます。判断が分かれるのは、償却資産税（固定資産税）の扱いです。</p>
<p>一括償却資産を選んだ場合、その資産は償却資産税の申告対象になりません。一方、本特例を使って全額を損金算入した資産は、償却資産税の申告対象として残ります。</p>
<p>たとえば15万円の備品を10台（合計150万円）取得した場合、一括償却資産を選べば償却資産税はかかりません。本特例を選ぶと、法人税の負担は当期に軽くなる一方、翌年度以降の償却資産税の課税標準に含まれます（課税標準額の合計が免税点未満であれば課税されません。免税点は150万円、2027年度（令和9年度）分以後は180万円に引き上げられます）。</p>
<p>当期の法人税負担の軽減効果と、償却資産税の負担を合わせて考えると、判断が変わる場面があります。金額が大きくなる今回の改正後は、この視点がより効いてきます。</p>
<p><span style="font-size: smaller;">あわせて読みたい：</span><a href="/blog/2026/05/89689/"><u><span style="color: rgb(102, 102, 153);"><span style="font-size: smaller;">【令和8年税制改正】特定生産性向上設備等投資促進税制（大胆な投資促進税制）の概要・要件・注意点</span></span></u></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin179073413701229001690 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin179073413701234643916">
<h3><a name="section04"></a><br />
実務で迷いやすい3つの論点</h3>
<h4><a name="section0401"></a>取得価額は「1単位」で判定</h4>
<p>判定は「通常1単位として取引される単位」ごとに行います（法人税基本通達7-1-11）。応接セットは1組、カーテンは部屋ごとの合計です。単体では機能しない機器をセットで購入した場合、全体で1つの資産と判断される可能性があります。</p>
<p>また、設置費や運賃などの付随費用を含めた<strong>総額</strong>で判定します。請求書を分けても判定額は変わりません。</p>
<h4><a name="section0402"></a>税込経理か税抜経理かで判定額が変わる</h4>
<p>税抜経理方式なら税抜金額、税込経理方式なら税込金額で判定します。たとえば本体39万円（税込42万9,000円）のパソコンは、税抜経理なら対象、税込経理なら対象外です。免税事業者は税込経理が原則となるため、判定上は不利になる場面があります。</p>
<h4><a name="section0403"></a>損金にできるのは「使い始めた」年度</h4>
<p>適用を受けられるのは、資産を取得した年度ではなく、実際に事業の用に供した（使い始めた）事業年度です。</p>
<p>この2つは同じ年度とは限りません。たとえば期末間際に購入しても、実際に使い始めたのが翌期であれば、損金算入できるのは翌期になります。納品書や設置完了の記録を残しておくと安心です。</p>
<p>なお、資産計上したまま申告書で調整することはできません。法人が本特例を利用するには、事業の用に供した事業年度に損金経理を行い、確定申告書に別表十六（七）と適用額明細書を添付して申告する必要があります。個人事業主の方は、青色申告決算書の摘要欄に「措法28の2」と記載します。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin179073413701214789771 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin179073413701221409114">
<h3><a name="section05"></a><br />
よくあるご質問</h3>
<p><strong>Q1. 取得価額がちょうど40万円の資産は対象になりますか。</strong></p>
<p>対象外です。条文は「40万円未満」と定めているため、39万9,999円までが対象となります。</p>
<p><strong>Q2. 個人事業主も対象になりますか。</strong></p>
<p>青色申告を行うなど、一定の要件を満たす個人事業主も対象です。2026年（令和8年）4月1日以後に取得等する資産から、取得価額の基準は40万円未満となり、常時使用する従業員数の要件も400人以下に変更されています。<strong>2026年（令和8年）分</strong>は、1〜3月の取得分と4月以降の取得分で基準が異なるため、区分して確認しましょう。</p>
<p><strong>Q3. 中古資産やソフトウェアも対象ですか。</strong></p>
<p>いずれも対象です。中古資産のほか、ソフトウェアや特許権などの無形固定資産も含まれます。ただし、貸付けの用に供する資産（主要な事業として行う貸付けを除く）は対象外です。</p>
<p><strong>Q4. 年間300万円の枠を超えた場合はどうなりますか。</strong></p>
<p>超えた部分の資産は、本特例を使わず通常の方法で処理します。具体的には、耐用年数にわたって減価償却するのが原則です。その資産が20万円未満であれば、一括償却資産（3年均等償却）を選ぶこともできます。</p>
<p>なお、どの資産に本特例を適用するかは、対象資産の取得価額の合計が年間限度額を超えない範囲で選択できます。単純に金額の大きい資産から選ぶのではなく、通常の減価償却と比較した当期の費用化額、償却資産税の負担、今後の利益の見通しなどを踏まえて検討しましょう。</p>
<p><strong>Q5. 常時使用する従業員はどのように数えますか。</strong></p>
<p>パートやアルバイトの方は勤務の実態に応じて個別に判断します。派遣社員は派遣元で数えるため、派遣先では算入しません。役員や個人事業主ご本人は含みません。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin179073413701205530127 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin179073413701211893761">
<h3><a name="section06"></a><br />
まとめ</h3>
<ul>
    <li>取得価額の基準が30万円未満から40万円未満に引き上げられました</li>
    <li>適用は2026年（令和8年）4月1日以後に取得した資産から。判定は取得日で行います</li>
    <li>対象法人の従業員数要件は400人以下に。特定法人の300人以下は据え置きです</li>
    <li>適用期限は2029年（令和11年）3月31日まで3年延長されました</li>
    <li>年間の限度額300万円は据え置きのため、枠は従来より早く埋まりやすくなります</li>
    <li>一括償却資産との選択では、償却資産税の扱いも合わせてご検討ください</li>
</ul>
<p><strong>実務チェックリスト</strong></p>
<p>□ 自社の決算期で、いつ取得した資産から40万円未満になるか確認した<br />
□ 常時使用する従業員数が400人以下（特定法人は300人以下）であることを確認した<br />
□ 固定資産台帳に取得日と適用した基準を記録している<br />
□ 年間300万円の枠の消化状況を把握している<br />
□ 20万円未満の資産について、一括償却資産との比較検討をした<br />
□ 事業の用に供した事業年度に損金経理を行い、別表十六（七）と適用額明細書の添付（個人は摘要欄の記載）を準備している</p>
<p>今回の改正を、必要な設備投資と資金計画を見直す機会にしてみてはいかがでしょうか。税負担の軽減だけを目的に購入を急ぐのではなく、その投資が本当に必要か、手元資金に無理がないかも含めて判断することが大切です。</p>
<p>税理士法人AOIみらいでは、決算前検討会を通じて、利益の見通しや資金繰りを確認しながら、設備投資の時期や処理方法をお客様と一緒に検討しています。判断に迷われる場面がございましたら、お気軽にご相談ください。</p>
<table cellpadding="10" cellspacing="0" style="border-collapse:collapse;width:100%;border:1px solid #cccccc;">
    <tbody>
        <tr>
            <td style="width:210px;vertical-align:middle;"><a href="/blog/2024/06/89603/"><img src="https://aoi-mirai.jp/images/blogparts/29597693_m.jpg" width="200" alt="決算前検討会とは" /></a></td>
            <td style="vertical-align:middle;">AOIみらい公式ブログ 関連記事：<br />
            <a href="/blog/2024/06/89603/"><u><span style="color: rgb(102, 102, 153);">中小企業の生命線「資金繰り」を改善してアクティブな経営へ。決算前検討会とは</span></u></a></td>
        </tr>
    </tbody>
</table>
<p><span style="font-size: smaller;">※本記事は2026年（令和8年）10月時点の情報に基づいています。国税庁のタックスアンサー等、解説ページの記載が改正内容に更新されていない場合がありますので、ご確認の際は改正後の法令および中小企業庁・国税庁の改正資料をご参照ください。</span></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897893209039600 cparts-id160--02 box lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-12">
<div class="cparts-editsite--btn cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897893209042600">
<p style="text-align: center;"><a class="dec-btn--primary dec-btn--size-md" href="/faq/"><span style="font-size: medium;">お問い合せはこちら</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/10/89715/">
<title>食料品の消費税が2年間1%に。事業者が2026年(令和8年)内に確認すべきことと、実務対応スケジュール</title>
<link>https://aoi-mirai.jp/blog/2026/10/89715/</link>
<description>


2026年(令和8年)9月15日、政府は「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定しました。2027年(令和9年)4月から2年間、飲食料品にかかる消費税率が1%に引き下げ予定です。
この記事では、飲食料品を扱う事業者が、いつ・何をすればよいのかに絞って、大綱に書かれている内容を時期順に整理します。
参考：内閣官房公式「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」（令和8年9月15日閣議決定）


目次

飲食料品の消費税率が2年間1%になります
&#160; &#160; -&#160;大綱で示された内容
&#160; &#160; -&#160;対象になるもの・ならないもの
&#160; &#160; -&#160;まだ法案は成立していません
【2026年(令和8年)内】定期供給契約と通信販売は、契約の時期に注意
&#160; &#160; -&#160;定期供給契約
&#160; &#160; -&#160;「1%を前提とした契約」であれば除外されない
【2027年初頭〜】レジ・価格表示・インボイスの準備
&#160; &#160; -&#160;レジ・システムの改修
&#160; &#160; -&#160;値札・価格表示（総額表示義務の特例）
&#160; &#160; -&#160;インボイス（適格請求書）の記載
【申告】簡易課税・中間申告の特例と、本則課税への移行
&#160; &#160; -&#160;なぜ本則課税への移行が論点になるのか
&#160; &#160; -&#160;届出の特例（簡易課税の2年縛りも適用されない）
&#160; &#160; -&#160;簡易課税を続ける場合の特例
&#160; &#160; -&#160;どちらが有利かは、個別に試算が必要
&#160; &#160; -&#160;中間申告の特例
農林漁業者・食品事業者・外食事業者への支援
まとめ


飲食料品の消費税率が2年間1%になります
大綱で示された内容


 項目
 内容
 
 
 対象
 現行の軽減税率が適用されている飲食料品
 
 
 税率
 1%（消費税0.78% ＋ 地方消費税0.22%）
 
 
 期間
 2027年(令和9年)4月1日 〜 2029年(令和11年)3月31日の2年間
 
 
 根拠
 2026年(令和8年)9月15日 閣議決定「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」


軽減税率が導入された2019年(令和元年)10月以降、飲食料品の税率は8%で据え置かれてきました。今回閣議決定された大綱は、これを2年間に限って1%まで引き下げる方針を示したものです。
対象になるもの・ならないもの
対象になるのは、現行の軽減税率が適用されている飲食料品です。軽減税率の区分がそのまま使えますので、まずは自社の売上のうちどこまでが対象かを整理するところから始めてください。
一方、次のものは対象になりません。

 新聞（週2回以上発行される定期購読分）：これまでどおり8%、今回の引下げの対象外
 外食・ケータリング：もともと軽減税率の対象外のため、10%のまま

まだ法案は成立していません
大綱は閣議決定であって、法律ではありません。関連法案は2026年(令和8年)10月5日に召集予定の臨時国会に提出される見込みで、成立して初めて確定します。本記事の内容は大綱に書かれている時点のもので、国会審議の結果によっては変わる可能性があります。


【2026年(令和8年)内】定期供給契約と通信販売は、契約の時期に注意
この記事で最もお伝えしたいのがここです。大綱には、一部の取引を1%の対象から除外する規定が置かれており、その基準日が2027年(令和9年)1月1日のため、2026年(令和8年)中に結ぶ契約や提示する販売条件は、1%が適用されない可能性があります。
定期供給契約
不特定かつ多数の方に定期的・継続的に供給する契約のうち、以下は2027年(令和9年)4月1日以後に引き渡す分であっても1%が適用されません（代金を受け取っている部分に限ります）。

 2027年(令和9年)1月1日より前に締結し、
 2027年(令和9年)4月1日より前に代金を受け取っているもの

通信販売も同様に、以下の場合は1%の対象から外れます。

 2027年(令和9年)1月1日より前に販売条件を提示し、
 2027年(令和9年)4月1日より前に申込みを受けたもの

「1%を前提とした契約」であれば除外されない
いずれの規定にも「特例税率を前提とするものを除く」という但し書きがあります。つまり、あらかじめ1%を前提として契約や販売条件を組んでおけば、除外の対象にはなりません。
食品の定期宅配、頒布会、食品の通信販売を手がけている場合は、年内に契約書や販売条件の書き方を見直しておく必要があります。


【2027年初頭〜】レジ・価格表示・インボイスの準備
レジ・システムの改修
大綱では、事業者やシステムメーカーが早期に準備に着手できるよう制度の詳細を早急に公表するとしたうえで、次の支援を行うことが明記されています。

 スマートレジシステムへの移行や、レジシステムの改修を行う中小企業等への支援
 緊急時の税率変更に柔軟に対応できるシステムの普及促進

2年後には8%に戻すことが予定されているため、「下げて、戻す」の2回の改修が必要になる点にご注意ください。
値札・価格表示（総額表示義務の特例）
総額表示の義務そのものは変わらないため、税抜価格だけの表示や「1,000円＋税」といった表示は引き続き認められません。
そのうえで、夜間の値札の貼り替えが間に合わない、カタログや商品パッケージに価格が印字されているといった事情に配慮し、期間を区切って旧税率・新税率にもとづく税込価格の表示を認める特例が設けられます。


 期間
 表示できる価格
 
 
 2027年(令和9年)2月1日 〜 3月31日
 1%にもとづく税込価格（引下げ前に先行して表示できる）
 
 
 2027年(令和9年)4月1日 〜 5月31日
 8%にもとづく税込価格（引下げ後も旧表示を残せる）
 
 
 2029年(令和11年)2月1日 〜 3月31日
 8%にもとづく税込価格（引上げ前に先行して表示できる）
 
 
 2029年(令和11年)4月1日 〜 5月31日
 1%にもとづく税込価格（引上げ後も旧表示を残せる）


この特例が適用されるのは、総額表示に直ちに対応することが困難な事情がある場合に限られます。また、その価格が本来表示すべき税込価格であると誤認されないための措置を講じていることが条件です。
インボイス（適格請求書）の記載
1%が適用される取引について、適格請求書や仕入明細書には次のように記載します。

 「適用税率」欄 &#8230; 1%（特例税率）
 「消費税額等」欄 &#8230; 特例税率にもとづいて計算した消費税額等

また、返品・値引き（売上げに係る対価の返還等）や貸倒れ、仕入れに係る対価の返還等の税率は、処理した日ではなく元の取引の日で決まります。たとえば2027年(令和9年)3月に8%で売った商品を4月に返品処理した場合は、8%で計算します。


【申告】簡易課税・中間申告の特例と、本則課税への移行
飲食料品を扱う事業者にとっては、ここが納税額に直結します。
なぜ本則課税への移行が論点になるのか
売上にかかる消費税は1%に下がる一方で、家賃、水道光熱費、包装資材、外注費といった経費にかかる消費税は10%のままです。本則課税であれば売上税額より仕入税額の方が大きくなる場合があり、その場合は還付を受けられます。
ところが、簡易課税をやめる届出や課税事業者を選ぶ届出は、適用したい課税期間が始まる前に提出する必要があります。そのため現行制度では、2027年(令和9年)4月1日を含む課税期間がすでに始まっている事業者は、その期間から本則課税に切り替えることができません。簡易課税を選択してから2年を経過していない場合も同様です。
そこで大綱では、飲食料品の譲渡を行う事業者を対象に、次の措置が設けられます。
届出の特例（簡易課税の2年縛りも適用されない）

 免税事業者が課税事業者を選択する場合 &#8230; 2027年(令和9年)4月1日が属する課税期間の末日までに課税事業者選択届出書を提出すれば、その課税期間の初日の前日に提出したものとみなされます
 簡易課税をやめる場合 &#8230; 同じく課税期間の末日までに簡易課税制度選択不適用届出書を提出すれば足ります。あわせて、簡易課税を選択した場合の2年間の継続適用要件（いわゆる2年縛り）は適用されません

提出期限が課税期間の末日まで緩和されますので、この手続き自体を今すぐ急ぐ必要はありません。ただし、どちらが有利かの判断には試算が必要です。
簡易課税を続ける場合の特例
簡易課税を続ける場合も、飲食料品の売上にかかる消費税は納めなくてよい（納付税額がゼロになる）仕組みが設けられます。
簡易課税では通常、「売上にかかる消費税 &#215; みなし仕入率」を差し引いて納税額を計算します。みなし仕入率は100%未満のため、税率が1%に下がっても納税が少し残ります。そこで大綱では、飲食料品の売上については、業種区分にかかわらず、差し引ける額（仕入控除税額）を売上にかかる消費税額と同額とする特例が設けられます。
たとえば、小売業（みなし仕入率80%）で飲食料品の売上が1,000万円（税抜）の場合は、次のようになります。


 売上にかかる消費税
 差し引ける額
 納める額
 
 
 現在（8%）
 80万円
 64万円（80%）
 16万円
 
 
 1%・特例なし
 10万円
 8万円（80%）
 2万円
 
 
 1%・特例あり
 10万円
 10万円（100%）
 0円


※地方消費税を含めた1%で計算
ただし、納める額がゼロになるだけで、還付は受けられません。この点が、本則課税と比べるときのポイントです。
飲食料品以外の売上（たとえば軽減税率の対象外の商品）については、これまでどおりの簡易課税で計算します。
なお、個人事業者向けの「3割特例」を適用している場合も同様の扱いとなります。3割特例は、2026年9月30日を含む課税期間までで終了する2割特例に代わる措置として令和8年度税制改正で創設されたもので、個人事業者のみを対象に、2027年分と2028年分の2年間、納付税額を売上税額の3割とすることができるものです。法人は対象外です。


 関連記事
 
 
 【令和8年改正】インボイス制度の経過措置が延長。3割特例、仕入れ税額控除割合の引下げスケジュールを解説


どちらが有利かは、個別に試算が必要
簡易課税を続けて今回の特例で納付をゼロに近づけるか、本則課税に移行して還付を狙うか。仕入や経費の構成によって結論が変わります。

 飲食料品の仕入が中心で、10%の経費が少ない事業者 &#8230; 簡易課税のままでも大きな差は出にくい
 店舗家賃、光熱費、資材費、外注費など10%の支出が大きい事業者 &#8230; 本則課税のほうが有利になる可能性がある

また、本則課税に移る前に、1%が終わったあとのことも確認しておきましょう。
・簡易課税に戻るには、戻りたい課税期間が始まる前に、改めて簡易課税制度選択届出書を提出する必要があります。現時点の大綱には、1%が終わる2029年(令和11年)4月に簡易課税へ戻すための届出の特例は書かれていません。
・本則課税の期間中に高額特定資産（税抜1,000万円以上の棚卸資産や固定資産）を取得すると、一定期間は簡易課税に戻れません。
・免税事業者が課税事業者を選択した場合は、少なくとも2年間は免税事業者に戻れません。その2年の間に調整対象固定資産（税抜100万円以上の固定資産）を取得すると、一定期間は簡易課税も選べなくなります。
本則課税は経理の手間も増えます。目先の還付額だけでなく、1%終了後に簡易課税へ戻せるかどうかも含めてご判断ください。
中間申告の特例
中間申告の税額は、前の課税期間の実績をもとに計算します。そのままでは、税率が下がったあとも高い税率で計算した税額を納めることになり、資金繰りを圧迫します。
そこで、2027年(令和9年)4月1日以後に開始する中間申告対象期間については、直前の課税期間に1%が適用されていたものとして計算し直した税額を記載できます。計算の結果、税額が生じない場合はゼロと記載できます。
逆に、1%が終了したあとの2029年(令和11年)4月1日以後に開始する中間申告対象期間については、1%が適用されなかったものとして計算し直した税額を記載できます。


農林漁業者・食品事業者・外食事業者への支援
大綱には、税制上の措置とは別に、次の支援を行うことが書かれています。いずれも今後の予算編成の過程で具体化される段階です。
①農林漁業者：売上税額の減少等に対応した資金繰りの支援。とくに本則課税への移行が難しい簡易課税事業者・免税事業者には、個別の売上高を踏まえた金額を給付する仕組みを導入する
②食品事業者・外食事業者：資金繰りの支援、省力化などの生産性向上に向けた支援。外食事業者にはテイクアウト等の多角化の支援
③本則課税への移行にあたっての支援：簡易課税事業者・免税事業者が本則課税に移行する際の相談対応や、税理士費用等の経費に対する支援
参考：内閣官房公式「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」（令和8年9月15日閣議決定）
③は、この記事で取り上げた本則課税への移行を検討する事業者に直接関係します。支援の内容が固まり次第、弊社公式ブログ等でご案内予定です。


まとめ
飲食料品を扱う事業者にとって、今回の引下げは税率が変わるだけの話ではありません。契約の結び方・値札・レジ・請求書・申告方法まで、実務の広い範囲に影響します。しかも2年後には元に戻すことが予定されているため、対応は2回必要になります。
対応スケジュール


 時期
 内容
 
 
 2026年12月31日まで
 定期供給契約の締結、通信販売の販売条件の提示。この日までのものは1%の対象外になる場合がある
 
 
 2027年2月1日 〜 3月31日
 1%にもとづく税込価格を先行して表示できる
 
 
 2027年4月1日
 飲食料品の消費税率1%スタート
 
 
 2027年4月1日 〜 5月31日
 8%にもとづく値札が残っていても認められる
 
 
 2027年4月1日以後に開始する
 中間申告対象期間
 中間申告税額の特例を使用可
 
 
 2027年4月1日を含む課税期間の末日まで
 課税事業者選択・簡易課税選択不適用の届出（期首に遡って提出したものとみなされる）
 
 
 2029年2月1日 〜 3月31日
 8%にもとづく税込価格を先行して表示できる
 
 
 2029年3月31日
 1%の適用終了
 
 
 2029年4月1日 〜 5月31日
 1%にもとづく値札が残っていても認められる


いま手をつけるべきことは、次の2つです。

 自社の売上のうち、どこまでが1%の対象になるのかを整理する
 定期供給契約や通信販売がある場合は、年内に契約や販売条件の書き方を見直す

なお、今回の大綱には、飲食料品の消費税率の引下げとあわせて「就業者負担軽減支援金」という新しい給付制度の導入も盛り込まれています。個人の手取りや「年収の壁」に関わる内容で、支給額などの詳細は今後決まります。別の記事で改めて取り上げる予定です。
飲食料品を扱う事業者にとっては、簡易課税を続けるか本則課税に移行するかで納税額が変わります。判断には個別の試算が必要です。ご不明な点があれば、税理士法人AOIみらい（東京都新宿区）にお気軽にご相談ください。


お問い合せはこちら


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-10-01T09:35:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/shouhizei20261002.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<p>2026年(令和8年)9月15日、政府は「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定しました。2027年(令和9年)4月から2年間、飲食料品にかかる消費税率が1%に引き下げ予定です。</p>
<p>この記事では、飲食料品を扱う事業者が、いつ・何をすればよいのかに絞って、大綱に書かれている内容を時期順に整理します。</p>
<p><span style="font-size: smaller;">参考：<a href="https://www.cas.go.jp/jp/seisaku/shouhizei_zeigakukoujo/pdf/sankou4.pdf" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);">内閣官房公式「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」（令和8年9月15日閣議決定）</span></u></a></span></p>
</div>
<div class="cms-content-parts-sin177897783327681600 cparts-id282--01 lay-row lay-margin-b--3" data-reload="yes" data-selectable="cparts-size--width33:幅約33.3%（1/3サイズ）,cparts-size--width50:幅50%（1/2サイズ）,cparts-size--width100:幅100%">
<div class="lay-col12-12">
<div class="cparts-body-block dec-box--grey">
<h4 class="cparts-editsite--mainttl cparts-id282--01__ttl cms-easy-edit" id="cms-editor-textarea-sin177897783327685000">目次</h4>
<div class="cparts-editsite--list cparts-txt-block cparts-list-block" id="cms-editor-minieditor-sin177897783327686200">
<p><a href="#section01"><span style="color: rgb(102, 102, 153);">飲食料品の消費税率が2年間1%になります</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0101"><span style="color: rgb(102, 102, 153);">大綱で示された内容</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0102"><span style="color: rgb(102, 102, 153);">対象になるもの・ならないもの</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0103"><span style="color: rgb(102, 102, 153);">まだ法案は成立していません</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section02"><span style="color: rgb(102, 102, 153);">【2026年(令和8年)内】定期供給契約と通信販売は、契約の時期に注意</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0201"><span style="color: rgb(102, 102, 153);">定期供給契約</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0202"><span style="color: rgb(102, 102, 153);">「1%を前提とした契約」であれば除外されない</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section03"><span style="color: rgb(102, 102, 153);">【2027年初頭〜】レジ・価格表示・インボイスの準備</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0301"><span style="color: rgb(102, 102, 153);">レジ・システムの改修</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0302"><span style="color: rgb(102, 102, 153);">値札・価格表示（総額表示義務の特例）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0303"><span style="color: rgb(102, 102, 153);">インボイス（適格請求書）の記載</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section04"><span style="color: rgb(102, 102, 153);">【申告】簡易課税・中間申告の特例と、本則課税への移行</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0401"><span style="color: rgb(102, 102, 153);">なぜ本則課税への移行が論点になるのか</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0402"><span style="color: rgb(102, 102, 153);">届出の特例（簡易課税の2年縛りも適用されない）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0403"><span style="color: rgb(102, 102, 153);">簡易課税を続ける場合の特例</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0404"><span style="color: rgb(102, 102, 153);">どちらが有利かは、個別に試算が必要</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0405"><span style="color: rgb(102, 102, 153);">中間申告の特例</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section05"><span style="color: rgb(102, 102, 153);">農林漁業者・食品事業者・外食事業者への支援</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section06"><span style="color: rgb(102, 102, 153);">まとめ</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897890034461400 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897890034464400">
<h3><a name="section01"></a>飲食料品の消費税率が2年間1%になります</h3>
<h4><a name="section0101"></a>大綱で示された内容</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <th style="border:1px solid #dedede;padding:8px;width:15%;white-space:nowrap;">項目</th>
            <th style="border:1px solid #dedede;padding:8px;">内容</th>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;width:15%;white-space:nowrap;">対象</td>
            <td style="border:1px solid #dedede;padding:8px;">現行の軽減税率が適用されている飲食料品</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;width:15%;white-space:nowrap;">税率</td>
            <td style="border:1px solid #dedede;padding:8px;">1%（消費税0.78% ＋ 地方消費税0.22%）</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;width:15%;white-space:nowrap;">期間</td>
            <td style="border:1px solid #dedede;padding:8px;">2027年(令和9年)4月1日 〜 2029年(令和11年)3月31日の2年間</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;width:15%;white-space:nowrap;">根拠</td>
            <td style="border:1px solid #dedede;padding:8px;">2026年(令和8年)9月15日 閣議決定「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」</td>
        </tr>
    </tbody>
</table>
<p>軽減税率が導入された2019年(令和元年)10月以降、飲食料品の税率は8%で据え置かれてきました。今回閣議決定された大綱は、これを2年間に限って1%まで引き下げる方針を示したものです。</p>
<h4><a name="section0102"></a>対象になるもの・ならないもの</h4>
<p>対象になるのは、現行の軽減税率が適用されている飲食料品です。軽減税率の区分がそのまま使えますので、まずは自社の売上のうちどこまでが対象かを整理するところから始めてください。</p>
<p>一方、次のものは対象になりません。</p>
<ul>
    <li>新聞（週2回以上発行される定期購読分）：これまでどおり8%、今回の引下げの対象外</li>
    <li>外食・ケータリング：もともと軽減税率の対象外のため、10%のまま</li>
</ul>
<h4><a name="section0103"></a>まだ法案は成立していません</h4>
<p>大綱は閣議決定であって、法律ではありません。関連法案は2026年(令和8年)10月5日に召集予定の臨時国会に提出される見込みで、成立して初めて確定します。本記事の内容は大綱に書かれている時点のもので、国会審議の結果によっては変わる可能性があります。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898080960183500 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898080960166600">
<h3><a name="section02"></a>【2026年(令和8年)内】定期供給契約と通信販売は、契約の時期に注意</h3>
<p>この記事で最もお伝えしたいのがここです。大綱には、一部の取引を1%の対象から除外する規定が置かれており、その基準日が2027年(令和9年)1月1日のため、2026年(令和8年)中に結ぶ契約や提示する販売条件は、1%が適用されない可能性があります。</p>
<h4><a name="section0201"></a>定期供給契約</h4>
<p>不特定かつ多数の方に定期的・継続的に供給する契約のうち、以下は2027年(令和9年)4月1日以後に引き渡す分であっても1%が適用されません（代金を受け取っている部分に限ります）。</p>
<ul>
    <li>2027年(令和9年)1月1日より前に締結し、</li>
    <li>2027年(令和9年)4月1日より前に代金を受け取っているもの</li>
</ul>
<p>通信販売も同様に、以下の場合は1%の対象から外れます。</p>
<ul>
    <li>2027年(令和9年)1月1日より前に販売条件を提示し、</li>
    <li>2027年(令和9年)4月1日より前に申込みを受けたもの</li>
</ul>
<h4><a name="section0202"></a>「1%を前提とした契約」であれば除外されない</h4>
<p>いずれの規定にも「特例税率を前提とするものを除く」という但し書きがあります。つまり、あらかじめ1%を前提として契約や販売条件を組んでおけば、除外の対象にはなりません。</p>
<p>食品の定期宅配、頒布会、食品の通信販売を手がけている場合は、年内に契約書や販売条件の書き方を見直しておく必要があります。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898081369067800 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898081369047600">
<h3><a name="section03"></a>【2027年初頭〜】レジ・価格表示・インボイスの準備</h3>
<h4><a name="section0301"></a>レジ・システムの改修</h4>
<p>大綱では、事業者やシステムメーカーが早期に準備に着手できるよう制度の詳細を早急に公表するとしたうえで、次の支援を行うことが明記されています。</p>
<ul>
    <li>スマートレジシステムへの移行や、レジシステムの改修を行う中小企業等への支援</li>
    <li>緊急時の税率変更に柔軟に対応できるシステムの普及促進</li>
</ul>
<p>2年後には8%に戻すことが予定されているため、「下げて、戻す」の2回の改修が必要になる点にご注意ください。</p>
<h4><a name="section0302"></a>値札・価格表示（総額表示義務の特例）</h4>
<p>総額表示の義務そのものは変わらないため、税抜価格だけの表示や「1,000円＋税」といった表示は引き続き認められません。</p>
<p>そのうえで、夜間の値札の貼り替えが間に合わない、カタログや商品パッケージに価格が印字されているといった事情に配慮し、期間を区切って旧税率・新税率にもとづく税込価格の表示を認める特例が設けられます。</p>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <th style="border:1px solid #dedede;padding:8px;">期間</th>
            <th style="border:1px solid #dedede;padding:8px;">表示できる価格</th>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2027年(令和9年)2月1日 〜 3月31日</td>
            <td style="border:1px solid #dedede;padding:8px;">1%にもとづく税込価格（引下げ前に先行して表示できる）</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2027年(令和9年)4月1日 〜 5月31日</td>
            <td style="border:1px solid #dedede;padding:8px;">8%にもとづく税込価格（引下げ後も旧表示を残せる）</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2029年(令和11年)2月1日 〜 3月31日</td>
            <td style="border:1px solid #dedede;padding:8px;">8%にもとづく税込価格（引上げ前に先行して表示できる）</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2029年(令和11年)4月1日 〜 5月31日</td>
            <td style="border:1px solid #dedede;padding:8px;">1%にもとづく税込価格（引上げ後も旧表示を残せる）</td>
        </tr>
    </tbody>
</table>
<p>この特例が適用されるのは、総額表示に直ちに対応することが困難な事情がある場合に限られます。また、その価格が本来表示すべき税込価格であると誤認されないための措置を講じていることが条件です。</p>
<h4><a name="section0303"></a>インボイス（適格請求書）の記載</h4>
<p>1%が適用される取引について、適格請求書や仕入明細書には次のように記載します。</p>
<ul>
    <li>「適用税率」欄 &#8230; 1%（特例税率）</li>
    <li>「消費税額等」欄 &#8230; 特例税率にもとづいて計算した消費税額等</li>
</ul>
<p>また、返品・値引き（売上げに係る対価の返還等）や貸倒れ、仕入れに係る対価の返還等の税率は、処理した日ではなく元の取引の日で決まります。たとえば2027年(令和9年)3月に8%で売った商品を4月に返品処理した場合は、8%で計算します。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin17908153687080382543 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin17908153687098673683">
<h3><a name="section04"></a>【申告】簡易課税・中間申告の特例と、本則課税への移行</h3>
<p>飲食料品を扱う事業者にとっては、ここが納税額に直結します。</p>
<h4><a name="section0401"></a>なぜ本則課税への移行が論点になるのか</h4>
<p>売上にかかる消費税は1%に下がる一方で、家賃、水道光熱費、包装資材、外注費といった経費にかかる消費税は10%のままです。本則課税であれば売上税額より仕入税額の方が大きくなる場合があり、その場合は還付を受けられます。</p>
<p>ところが、簡易課税をやめる届出や課税事業者を選ぶ届出は、適用したい課税期間が始まる前に提出する必要があります。そのため現行制度では、2027年(令和9年)4月1日を含む課税期間がすでに始まっている事業者は、その期間から本則課税に切り替えることができません。簡易課税を選択してから2年を経過していない場合も同様です。</p>
<p>そこで大綱では、飲食料品の譲渡を行う事業者を対象に、次の措置が設けられます。</p>
<h4><a name="section0402"></a>届出の特例（簡易課税の2年縛りも適用されない）</h4>
<ul>
    <li>免税事業者が課税事業者を選択する場合 &#8230; 2027年(令和9年)4月1日が属する課税期間の末日までに課税事業者選択届出書を提出すれば、その課税期間の初日の前日に提出したものとみなされます</li>
    <li>簡易課税をやめる場合 &#8230; 同じく課税期間の末日までに簡易課税制度選択不適用届出書を提出すれば足ります。あわせて、簡易課税を選択した場合の2年間の継続適用要件（いわゆる2年縛り）は適用されません</li>
</ul>
<p>提出期限が課税期間の末日まで緩和されますので、この手続き自体を今すぐ急ぐ必要はありません。ただし、どちらが有利かの判断には試算が必要です。</p>
<h4><a name="section0403"></a>簡易課税を続ける場合の特例</h4>
<p>簡易課税を続ける場合も、飲食料品の売上にかかる消費税は納めなくてよい（納付税額がゼロになる）仕組みが設けられます。</p>
<p>簡易課税では通常、「売上にかかる消費税 &#215; みなし仕入率」を差し引いて納税額を計算します。みなし仕入率は100%未満のため、税率が1%に下がっても納税が少し残ります。そこで大綱では、飲食料品の売上については、業種区分にかかわらず、差し引ける額（仕入控除税額）を売上にかかる消費税額と同額とする特例が設けられます。</p>
<p>たとえば、小売業（みなし仕入率80%）で飲食料品の売上が1,000万円（税抜）の場合は、次のようになります。</p>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <th style="border:1px solid #dedede;padding:8px;"></th>
            <th style="border:1px solid #dedede;padding:8px;">売上にかかる消費税</th>
            <th style="border:1px solid #dedede;padding:8px;">差し引ける額</th>
            <th style="border:1px solid #dedede;padding:8px;">納める額</th>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">現在（8%）</td>
            <td style="border:1px solid #dedede;padding:8px;">80万円</td>
            <td style="border:1px solid #dedede;padding:8px;">64万円（80%）</td>
            <td style="border:1px solid #dedede;padding:8px;">16万円</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">1%・特例なし</td>
            <td style="border:1px solid #dedede;padding:8px;">10万円</td>
            <td style="border:1px solid #dedede;padding:8px;">8万円（80%）</td>
            <td style="border:1px solid #dedede;padding:8px;">2万円</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">1%・特例あり</td>
            <td style="border:1px solid #dedede;padding:8px;">10万円</td>
            <td style="border:1px solid #dedede;padding:8px;">10万円（100%）</td>
            <td style="border:1px solid #dedede;padding:8px;">0円</td>
        </tr>
    </tbody>
</table>
<p><span style="font-size: smaller;">※地方消費税を含めた1%で計算</span></p>
<p>ただし、納める額がゼロになるだけで、還付は受けられません。この点が、本則課税と比べるときのポイントです。</p>
<p>飲食料品以外の売上（たとえば軽減税率の対象外の商品）については、これまでどおりの簡易課税で計算します。</p>
<p>なお、個人事業者向けの「3割特例」を適用している場合も同様の扱いとなります。3割特例は、2026年9月30日を含む課税期間までで終了する2割特例に代わる措置として令和8年度税制改正で創設されたもので、個人事業者のみを対象に、2027年分と2028年分の2年間、納付税額を売上税額の3割とすることができるものです。法人は対象外です。</p>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="border: 1px solid rgb(222, 222, 222); padding: 8px; text-align: left;">
            <p>関連記事<br />
            <br />
            <img src="https://aoi-mirai.jp/images/blogparts/27790698_m-1.jpg" width="200" height="118" alt="" /><br />
            <a href="https://aoi-mirai.jp/blog/2026/03/89684/"><u><span style="color: rgb(102, 102, 153);">【令和8年改正】インボイス制度の経過措置が延長。3割特例、仕入れ税額控除割合の引下げスケジュールを解説</span></u></a></p>
            </td>
        </tr>
    </tbody>
</table>
<h4><a name="section0404"></a>どちらが有利かは、個別に試算が必要</h4>
<p>簡易課税を続けて今回の特例で納付をゼロに近づけるか、本則課税に移行して還付を狙うか。仕入や経費の構成によって結論が変わります。</p>
<ul>
    <li>飲食料品の仕入が中心で、10%の経費が少ない事業者 &#8230; 簡易課税のままでも大きな差は出にくい</li>
    <li>店舗家賃、光熱費、資材費、外注費など10%の支出が大きい事業者 &#8230; 本則課税のほうが有利になる可能性がある</li>
</ul>
<p>また、本則課税に移る前に、1%が終わったあとのことも確認しておきましょう。</p>
<p>・簡易課税に戻るには、戻りたい課税期間が始まる前に、改めて簡易課税制度選択届出書を提出する必要があります。現時点の大綱には、1%が終わる2029年(令和11年)4月に簡易課税へ戻すための届出の特例は書かれていません。</p>
<p>・本則課税の期間中に高額特定資産（税抜1,000万円以上の棚卸資産や固定資産）を取得すると、一定期間は簡易課税に戻れません。</p>
<p>・免税事業者が課税事業者を選択した場合は、少なくとも2年間は免税事業者に戻れません。その2年の間に調整対象固定資産（税抜100万円以上の固定資産）を取得すると、一定期間は簡易課税も選べなくなります。</p>
<p>本則課税は経理の手間も増えます。目先の還付額だけでなく、1%終了後に簡易課税へ戻せるかどうかも含めてご判断ください。</p>
<h4><a name="section0405"></a>中間申告の特例</h4>
<p>中間申告の税額は、前の課税期間の実績をもとに計算します。そのままでは、税率が下がったあとも高い税率で計算した税額を納めることになり、資金繰りを圧迫します。</p>
<p>そこで、2027年(令和9年)4月1日以後に開始する中間申告対象期間については、直前の課税期間に1%が適用されていたものとして計算し直した税額を記載できます。計算の結果、税額が生じない場合はゼロと記載できます。</p>
<p>逆に、1%が終了したあとの2029年(令和11年)4月1日以後に開始する中間申告対象期間については、1%が適用されなかったものとして計算し直した税額を記載できます。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin17908153687090981124 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin17908153687099813374">
<h3><a name="section05"></a>農林漁業者・食品事業者・外食事業者への支援</h3>
<p>大綱には、税制上の措置とは別に、次の支援を行うことが書かれています。いずれも今後の予算編成の過程で具体化される段階です。</p>
<p>①農林漁業者：売上税額の減少等に対応した資金繰りの支援。とくに本則課税への移行が難しい簡易課税事業者・免税事業者には、個別の売上高を踏まえた金額を給付する仕組みを導入する</p>
<p>②食品事業者・外食事業者：資金繰りの支援、省力化などの生産性向上に向けた支援。外食事業者にはテイクアウト等の多角化の支援</p>
<p>③本則課税への移行にあたっての支援：簡易課税事業者・免税事業者が本則課税に移行する際の相談対応や、税理士費用等の経費に対する支援</p>
<p><span style="font-size: smaller;">参考：<a href="https://www.cas.go.jp/jp/seisaku/shouhizei_zeigakukoujo/pdf/sankou4.pdf" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);">内閣官房公式「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」（令和8年9月15日閣議決定）</span></u></a></span></p>
<p>③は、この記事で取り上げた本則課税への移行を検討する事業者に直接関係します。支援の内容が固まり次第、弊社公式ブログ等でご案内予定です。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin17908153687091056785 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin17908153687095313685">
<h3><a name="section06"></a>まとめ</h3>
<p>飲食料品を扱う事業者にとって、今回の引下げは税率が変わるだけの話ではありません。契約の結び方・値札・レジ・請求書・申告方法まで、実務の広い範囲に影響します。しかも2年後には元に戻すことが予定されているため、対応は2回必要になります。</p>
<p><span style="font-size: medium;"><strong>対応スケジュール</strong></span></p>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <th style="border:1px solid #dedede;padding:8px;">時期</th>
            <th style="border:1px solid #dedede;padding:8px;">内容</th>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2026年12月31日まで</td>
            <td style="border:1px solid #dedede;padding:8px;">定期供給契約の締結、通信販売の販売条件の提示。この日までのものは1%の対象外になる場合がある</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2027年2月1日 〜 3月31日</td>
            <td style="border:1px solid #dedede;padding:8px;">1%にもとづく税込価格を先行して表示できる</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2027年4月1日</td>
            <td style="border:1px solid #dedede;padding:8px;">飲食料品の消費税率1%スタート</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2027年4月1日 〜 5月31日</td>
            <td style="border:1px solid #dedede;padding:8px;">8%にもとづく値札が残っていても認められる</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2027年4月1日以後に開始する<br />
            中間申告対象期間</td>
            <td style="border:1px solid #dedede;padding:8px;">中間申告税額の特例を使用可</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2027年4月1日を含む課税期間の末日まで</td>
            <td style="border:1px solid #dedede;padding:8px;">課税事業者選択・簡易課税選択不適用の届出（期首に遡って提出したものとみなされる）</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2029年2月1日 〜 3月31日</td>
            <td style="border:1px solid #dedede;padding:8px;">8%にもとづく税込価格を先行して表示できる</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2029年3月31日</td>
            <td style="border:1px solid #dedede;padding:8px;">1%の適用終了</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2029年4月1日 〜 5月31日</td>
            <td style="border:1px solid #dedede;padding:8px;">1%にもとづく値札が残っていても認められる</td>
        </tr>
    </tbody>
</table>
<p>いま手をつけるべきことは、次の2つです。</p>
<ol>
    <li>自社の売上のうち、どこまでが1%の対象になるのかを整理する</li>
    <li>定期供給契約や通信販売がある場合は、年内に契約や販売条件の書き方を見直す</li>
</ol>
<p>なお、今回の大綱には、飲食料品の消費税率の引下げとあわせて「就業者負担軽減支援金」という新しい給付制度の導入も盛り込まれています。個人の手取りや「年収の壁」に関わる内容で、支給額などの詳細は今後決まります。別の記事で改めて取り上げる予定です。</p>
<p>飲食料品を扱う事業者にとっては、簡易課税を続けるか本則課税に移行するかで納税額が変わります。判断には個別の試算が必要です。ご不明な点があれば、税理士法人AOIみらい（東京都新宿区）にお気軽にご相談ください。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897893209039600 cparts-id160--02 box lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-12">
<div class="cparts-editsite--btn cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897893209042600">
<p style="text-align: center;"><a class="dec-btn--primary dec-btn--size-md" href="/faq/"><span style="font-size: medium;">お問い合せはこちら</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/09/89712/">
<title>事業承継税制の使い方｜自社株の税金を100%猶予する方法と2027年の期限</title>
<link>https://aoi-mirai.jp/blog/2026/09/89712/</link>
<description>


後継者へ自社株を引き継ぐとき、多くの経営者様が頭を悩ませるのが、株式にかかる贈与税・相続税です。業績が安定し、株価（自社株の評価額）が高くなっている会社ほど、その税負担は大きくなります。
そうした負担を大きく軽くできるのが、事業承継税制（特例措置）です。一定の要件を満たせば、後継者が引き継ぐ自社株にかかる贈与税・相続税が実質100%猶予され、世代を継いでいくことで最終的に免除される仕組みになっています。
この制度は期間限定の特例措置ですが、令和8年度の税制改正で、その入口にあたる「特例承継計画」の提出期限が2027年（令和9年）9月30日まで延長されました。一方で、実際に贈与・相続を行う適用期限は2027年（令和9年）12月31日のまま据え置かれています。準備のための入口は少し広がりましたが、制度を使える期間そのものが延びたわけではありません。
こうした制度を活用するうえで、事前におさえておきたい点が2つあります。1つは、適用を受けたあとも数年間にわたって守り続けなければならない要件があり、途中で外れると猶予が取り消されてしまう点です。もう1つは期限です。特例措置を使うには「特例承継計画の提出」と「贈与・相続の実行」という2つの手続きがあり、それぞれ期限が異なります。ここを取り違えると、計画は出したのに肝心の贈与・相続が期限に間に合わない、ということも起こり得ます。
本記事では、事業承継税制のしくみと使い方、注意すべき2つの期限、後継者様が不在の場合のM&#38;Aという選択肢まで、経営者様・後継者様が落ち着いてご判断いただけるように整理してご説明します。


目次

事業承継税制（特例措置）とは？自社株の税金が実質100%猶予される制度
&#160; &#160; -&#160;一般措置と特例措置の違い
&#160; &#160; -&#160;「猶予」はどんなときに免除されるのか
注意すべき2つの期限 ―「計画提出」と「贈与・相続の実行」は別物
&#160; &#160; -&#160;特例承継計画の提出期限は2027年9月30日に延長
&#160; &#160; -&#160;制度の適用期限は2027年12月31日のまま
&#160; &#160; -&#160;特例承継計画の出し方
適用要件を確認する（会社・先代経営者・後継者）
&#160; &#160; -&#160;令和7年度改正で後継者の役員要件が緩和
&#160; &#160; -&#160;【要注意】適用後5年間の要件と、その後も続く管理・届出
&#160; &#160; -&#160;主な取消事由と、取消しになったときの負担
後継者がいないなら？ M&#38;A（第三者承継）という選択肢
&#160; &#160; -&#160;税制が向くケース／M&#38;Aが向くケース
よくある質問（FAQ）
まとめ


事業承継税制（特例措置）とは？自社株の税金が実質100%猶予される制度
事業承継税制とは、後継者が円滑化法の認定を受けた非上場会社の株式等を贈与・相続によって取得した場合に、その株式にかかる贈与税・相続税の納税を猶予し、後継者の死亡など一定の事由が生じたときにその猶予税額が免除される制度です。
参考：国税庁「法人版事業承継税制」
この制度は税金が贈与・相続の時点で免除されるものではありません。まず、株式にかかる贈与税・相続税の納税がいったん猶予（先送り）されます。そのうえで、後継者様の死亡など一定の事由が生じたときに猶予されていた税額が改めて免除されます。「猶予」と「免除」は段階が異なると理解しておきましょう。
一般措置と特例措置の違い
事業承継税制には、恒久的な制度である「一般措置」と、期間限定の「特例措置」の2つがあります。
一般措置は、事前の計画提出が不要で、いつでも使える恒久的な制度です。特例措置は、2018年（平成30年）度の改正で10年間限定で設けられたもので、事前に「特例承継計画」を提出し、期限内に贈与・相続を行った場合に使えます。猶予の範囲が広く条件も有利なため、100%猶予の恩恵を受けられるのは特例措置です。
つまり、どちらが使えるかは自動的に決まるものではなく、期限内に特例承継計画を提出しておけば、より有利な特例措置を選べます。計画を出さなかった場合や、特例措置の期限を過ぎた場合は、一般措置での対応となります。
両者の主な違いは次のとおりです。


 項目
 一般措置
 特例措置
 
 
 対象となる株式
 総株式数の最大3分の2まで
 上限なし（全株式）
 
 
 相続税の猶予割合
 80%
 100%
 
 
 贈与税の猶予割合
 100%
 100%
 
 
 後継者の人数
 1名
 最大3名
 
 
 雇用維持（8割）要件
 必須
 実質的に緩和
 
 
 特例承継計画の提出
 不要
 必須


一般措置は、対象株数が総株式数の最大3分の2までに制限され、相続税の猶予割合は80％です。一方、特例措置では対象株数の上限が撤廃され、相続税・贈与税ともに猶予割合が100％となります。なお、一般措置でも、対象株式に対応する贈与税の猶予割合は100％です。この差は、株価が高い会社ほど大きく効いてきます。
参考：中小企業庁「法人版事業承継税制（特例措置）」
「猶予」はどんなときに免除されるのか
猶予されている税額は、主に次のような場合に免除されます。

 後継者（受贈者）が死亡した場合
 （贈与税の猶予を受けているとき）先代経営者が死亡した場合
 ※この場合は株式を相続で取得したものとみなされ、切替確認を経て相続税の納税猶予に移行できる
 申告期限後5年を経過したあと、次の後継者へ株式を生前贈与し、その後継者が納税猶予を受けた場合


注意すべき2つの期限 ―「計画提出」と「贈与・相続の実行」は別物
特例措置は期間限定の制度です。ここで注意が必要なのが、特例承継計画の提出期限と、実際の贈与・相続を実行する期限は別物だということです。
特例承継計画の提出期限は2027年9月30日に延長
特例承継計画の提出期限は、当初は2023年3月31日でした。その後、令和4年度・令和6年度の税制改正で延長が重ねられ、令和8年度の税制改正で2027年（令和9年）9月30日までとされました。
制度の適用期限は2027年12月31日のまま
一方で、贈与・相続を実際に行う期限（＝特例措置の適用期限）は、2027年（令和9年）12月31日のまま延長されていません。2018年（平成30年）1月1日から2027年（令和9年）12月31日までの間の贈与・相続が対象です。
ここで気をつけたいのは、この2つの期限が3か月ほどしか離れていないことです。
仮に計画提出の期限ぎりぎり（2027年9月末）に計画を出した場合、実際に贈与を行えるのは同年12月末まで、およそ3か月しか残りません。特に贈与は、後継者様の代表就任や株式の集約といった段取りを整えたうえで実行する必要があり、この期間は決して長くありません。「計画の期限が延びたから安心」ではなく、早めに動き出していただくのが安全です。
なお、令和8年度税制改正大綱では、適用期限到来後の制度のあり方について、令和9年度税制改正で結論を得るとされています。特例措置は今後さらに延長されない見込みとされており、実質的にラストチャンスと受け止めておくのがよいでしょう。
特例承継計画の出し方
特例措置を利用するには、期限内に特例承継計画を都道府県へ提出し、確認を受ける必要があります。一定の場合には贈与・相続後の提出も可能ですが、適用要件や手続きを十分に確認できるよう、承継前から準備を進めることが大切です。未提出の場合、100%猶予の特例措置は使えず、一般措置しか選べません。
計画提出のハードルは、実はそれほど高くありません。要件は「中小企業であること」「先代経営者が代表権を有している（または有していた）こと」の2点が中心で、添付書類も会社の謄本などが基本です。計画を出す時点で、後述の細かな適用要件をすべて満たしている必要はありません。
そのため、方針が固まりきっていない段階でも、まず計画を提出して制度にエントリーしておくという考え方があります。提出しておけば、2027年（令和9年）12月31日までの贈与・相続について特例措置を選べる状態を確保できます。計画の内容はあとから変更することも可能です。
特例承継計画には、後継者の氏名、承継の予定時期、承継までの経営の見通し、承継後5年間の事業計画などを記載します。あわせて、認定経営革新等支援機関（税理士・公認会計士・金融機関・商工会議所など）による指導・助言を受けることが必要です。AOIみらいも認定支援機関として、この計画づくりをお手伝いしています。


適用要件を確認する（会社・先代経営者・後継者）
制度を実際に使う段階では、会社・先代経営者・後継者のそれぞれに要件があります。


 対象
 主な要件
 
 
 会社
 ・中小企業者であること
 ・非上場であること
 ・資産管理会社に該当しないこと
 ・従業員が1人以上いること
 ・後継者以外が黄金株（拒否権付株式）を持っていないこと
 
 
 先代経営者
 ・会社の代表権を有していた（過去でも可）
 ・同族で議決権の50%超を保有し、後継者を除く同族内で筆頭株主だった
 ・（贈与の場合）贈与時に代表権を有していない
 
 
 後継者
 ・贈与時に、後継者が会社の代表権を有していること
 ・相続開始日の翌日から5か月を経過する日に、後継者が会社の代表権を有していること
 ・（贈与の場合）18歳以上で、直前に役員であること
 ・同族で議決権の50%超を保有し、筆頭株主等となること


特例措置では、後継者を最大3名まで指定できます（各人が議決権10%以上を保有するなどの条件あり）。共同経営や兄弟での承継にも対応しやすくなっています。
なお、資産管理会社は原則として対象外ですが、常時使用従業員が5人以上いるなど事業実態が認められる場合は対象になり得ます。
令和7年度改正で後継者の役員要件が緩和
以前は「贈与の直前に3年以上役員であること」が後継者の要件でしたが、令和7年1月1日以後の贈与については、贈与の直前に役員に就任していれば適用できるように緩和されました（特例措置の場合）。後継者様を早めに役員に迎えていなかったケースでも、使いやすくなっています。
【要注意】適用後5年間の要件と、その後も続く管理・届出
事業承継税制は、原則5年間の継続要件を満たせば、すべての管理が終わる制度ではありません。
申告期限後の原則5年間は、後継者の代表者としての地位や株式の保有など、特に厳格な要件があります。その期間を過ぎた後も、株式の保有や会社の状況について一定の要件があり、納税猶予を受けている間は継続届出書の提出が必要です。制度を利用する際には、5年間だけでなく、その後も含めた管理体制を整えることが大切です。
かつては、「5年平均で雇用の8割維持」という要件が制度活用の大きなハードルでした。特例措置では、仮に8割を下回っても、その理由を記載し認定支援機関の所見を付けた報告書を提出すれば、猶予を継続できます。
主な取消事由と、取消しになったときの負担
主な取消事由には、次のようなものがあります。

 （5年以内に）後継者が会社の代表権を失った
 猶予対象の株式を、一部でも譲渡・贈与した
 同族で議決権50%超、または同族内で筆頭株主という要件を満たさなくなった
 会社が資産管理会社に該当した、または解散した
 後継者以外の人が黄金株（拒否権付株式）を持った
 継続届出書・年次報告書を、期限までに提出しなかった

これらの取消事由によって該当要件を満たさなくなった場合、事由や発生時期に応じて、猶予税額の全部または一部について納付が必要になります。納付期限は原則として所定の事由が生じた日から2か月後で、利子税がかかる場合もあります。ただし、免除や利子税の軽減が認められる場合もあるため、株式の売却や代表者の変更を行う前に、個別の確認が必要です。利子税の割合は、各年の利子税特例基準割合に応じて変動します。また、原則5年間の承継期間を経過した後に猶予税額を納付する場合、その承継期間に対応する利子税はゼロに軽減されます。実際の負担額は、猶予が終了する時期や理由などによって異なります。
なお、多くの取消事由は5年を経過すると外れていくため、まずはこの5年間を乗り越えられる体制を整えられるかどうかが、活用の分かれ目になります。


後継者がいないなら？ M&#38;A（第三者承継）という選択肢
ここまでは、親族や社内に後継者様がいることを前提にご説明してきました。しかし現実には、後継者が見つからないケースも多くあります。帝国データバンクの調査では、2025年の後継者不在率は50.1%と、依然として高い水準です。
後継者様が不在の場合に有力な選択肢になるのが、M&#38;A（第三者承継）です。M&#38;Aには、次の利点があります。

 後継者が不在でも、廃業を避けて事業と従業員の雇用を残せる
 株式の売却によって、経営者様が現金（創業者利益）を受け取れる
 後継者を社内で育てる必要がない
 条件次第では、経営者様個人の保証の解除につながることもある

一方で、次の点には注意が必要です。

 事業承継税制は併用できません。猶予対象の株式を第三者へ譲渡すると、猶予は取り消され、税額と利子税の納付が必要になります
 譲渡益には一律20.315%（所得税・復興特別所得税・住民税の合計）が課税されます
 希望する相手や条件で必ず売れるとは限らず、相手探しや交渉に時間と手間がかかります

したがって、後継者様が不在、あるいは経営者様ご自身が現金化をお考えの場合は、M&#38;Aを選択肢に入れてご検討いただくとよいでしょう。反対に、近い将来にM&#38;Aの可能性が高い場合は、事業承継税制の適用はかえって負担になり得ますので、税制の利用は慎重にご判断ください。
税制が向くケース／M&#38;Aが向くケース


 事業承継税制が向く
 M&#38;Aが向く
 
 
 親族・社内に適任の後継者がいる
 後継者が不在、または育成の目処が立たない
 
 
 自社株の評価額が高く、税負担が重い
 経営者が現金化（創業者利益）を望む
 
 
 5年間の要件を維持できる体制がある
 承継までの時間を長く取れない
 
 
 次世代への承継まで見据えている
 成長企業に事業を託したい


「どちらが正解」ということはありません。会社の状況と、経営者様ご自身が何を大切にされたいかによって、適した道は変わります。まずは後継者の有無という一点から、方向性を整理していくのがよいでしょう。
よくある質問（FAQ）
Q1. 自社株の税金が「実質100%猶予」とは、税金がゼロになりますか？
贈与・相続の時点ではゼロになりません。まずは納税が猶予（先送り）され、後継者様の死亡や次世代への再贈与など一定の事由が生じたときに、その猶予税額が免除されます。要件を守り続けることが前提です。
Q2. 特例承継計画は、いつまでに出せばよいですか？
2027年（令和9年）9月30日までです。ただし、贈与・相続そのものを実行する期限は2027年（令和9年）12月31日で、こちらは延長されていません。計画提出と実行の期限は別物としてお考えください。
Q3. 後継者候補はいますが、承継時期や詳細が決まっていません。計画は提出できますか？
特例承継計画には後継者の氏名などを記載する必要がありますが、承継時期や計画の細部がすべて確定している必要はありません。後継者候補がいる場合は、認定経営革新等支援機関と相談しながら計画の作成を進められます。提出後に内容を変更する場合には、所定の確認手続きが必要となることがあります。
Q4. 途中で後継者が代表を辞めたら、どうなりますか？
申告期限後5年以内に代表を退任するなど取消事由に該当すると、猶予が打ち切られ、猶予されていた税額に利子税を加えて一括で納付することになります。5年間を乗り越えられる体制づくりが大切です。
Q5. 後継者を複数にすることはできますか？
特例措置では、後継者を最大3名まで指定できます。各後継者が議決権の10%以上を保有するなどの条件があります。共同経営や兄弟承継にも対応しやすくなっています。
Q6. M&#38;Aを考えている場合でも、この税制は使えますか？
第三者へのM&#38;Aには使えません。猶予対象株式を譲渡すると猶予が取り消されます。後継者様が不在でM&#38;Aをご検討の場合は、税制ではなく譲渡益への課税（一律20.315%）を前提に、別の設計で進めることをおすすめします。
まとめ
最後に、本記事の概要を振り返ります。

 事業承継税制（特例措置）を使えば、自社株にかかる贈与税・相続税を実質100%猶予でき、世代を継ぐことで最終的に免除される
 「特例承継計画の提出期限（2027年9月30日）」と「贈与・相続の実行期限（2027年12月31日）」は別物
 使うには事前の特例承継計画の提出が必須。細かな適用要件をすべて満たしている必要はないので、まず提出することが重要
 適用後は5年間の継続要件があり、取消しになると利子税込みで一括納付となる
 後継者様が不在ならM&#38;Aという選択肢を取る。その場合は税制ではなく譲渡益課税を前提に検討する

実務チェックリスト
□ 親族・社内に後継者がいるか（いなければM&#38;Aも視野に）
□ 自社株の評価額と、想定される贈与税・相続税を把握しているか
□ 同族で議決権50%超・筆頭株主の要件を満たすか
□ 黄金株の有無、資産管理会社への該当リスクを確認したか
□ 後継者を役員・代表に就ける段取りができているか
□ 2027年（令和9年）9月30日の計画提出期限から逆算したスケジュールを引いているか
□ 適用後の原則5年間に加え、その後も続く要件確認・届出に対応できるか
事業承継税制は、複雑で長期にわたる制度です。しかし、正しく使えば、税負担の不安を大きく和らげ、後継者様が安心して経営に集中できる環境を整えられます。制度の期限が迫るいまは、「まだ先のこと」を「いま動くこと」に変える、よい機会でもあります。
自社にとって税制の活用とM&#38;Aのどちらが適しているか、また特例承継計画をどう組み立てるかについては、会社の状況によって最適解が変わります。

AOIみらいでは、決算前検討会や無料相談を通じて、経営者様・後継者様お一人おひとりの状況にあわせたご提案をしております。将来の承継に少しでも不安をお持ちでしたら、お気軽にご相談いただければ幸いです。


お問い合せはこちら


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-09-25T17:00:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/shoukei10003.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<p>後継者へ自社株を引き継ぐとき、多くの経営者様が頭を悩ませるのが、株式にかかる贈与税・相続税です。業績が安定し、株価（自社株の評価額）が高くなっている会社ほど、その税負担は大きくなります。</p>
<p>そうした負担を大きく軽くできるのが、事業承継税制（特例措置）です。一定の要件を満たせば、後継者が引き継ぐ自社株にかかる贈与税・相続税が実質100%猶予され、世代を継いでいくことで最終的に免除される仕組みになっています。</p>
<p>この制度は期間限定の特例措置ですが、令和8年度の税制改正で、その入口にあたる「特例承継計画」の提出期限が2027年（令和9年）9月30日まで延長されました。一方で、実際に贈与・相続を行う適用期限は2027年（令和9年）12月31日のまま据え置かれています。準備のための入口は少し広がりましたが、制度を使える期間そのものが延びたわけではありません。</p>
<p>こうした制度を活用するうえで、事前におさえておきたい点が2つあります。1つは、適用を受けたあとも数年間にわたって守り続けなければならない要件があり、途中で外れると猶予が取り消されてしまう点です。もう1つは期限です。特例措置を使うには「特例承継計画の提出」と「贈与・相続の実行」という2つの手続きがあり、それぞれ期限が異なります。ここを取り違えると、計画は出したのに肝心の贈与・相続が期限に間に合わない、ということも起こり得ます。</p>
<p>本記事では、事業承継税制のしくみと使い方、注意すべき2つの期限、後継者様が不在の場合のM&#38;Aという選択肢まで、経営者様・後継者様が落ち着いてご判断いただけるように整理してご説明します。</p>
</div>
<div class="cms-content-parts-sin177897783327681600 cparts-id282--01 lay-row lay-margin-b--3" data-reload="yes" data-selectable="cparts-size--width33:幅約33.3%（1/3サイズ）,cparts-size--width50:幅50%（1/2サイズ）,cparts-size--width100:幅100%">
<div class="lay-col12-12">
<div class="cparts-body-block dec-box--grey">
<h4 class="cparts-editsite--mainttl cparts-id282--01__ttl cms-easy-edit" id="cms-editor-textarea-sin177897783327685000">目次</h4>
<div class="cparts-editsite--list cparts-txt-block cparts-list-block" id="cms-editor-minieditor-sin177897783327686200">
<p><a href="#section01"><span style="color: rgb(102, 102, 153);">事業承継税制（特例措置）とは？自社株の税金が実質100%猶予される制度</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0101"><span style="color: rgb(102, 102, 153);">一般措置と特例措置の違い</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0102"><span style="color: rgb(102, 102, 153);">「猶予」はどんなときに免除されるのか</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section02"><span style="color: rgb(102, 102, 153);">注意すべき2つの期限 ―「計画提出」と「贈与・相続の実行」は別物</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0201"><span style="color: rgb(102, 102, 153);">特例承継計画の提出期限は2027年9月30日に延長</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0202"><span style="color: rgb(102, 102, 153);">制度の適用期限は2027年12月31日のまま</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0203"><span style="color: rgb(102, 102, 153);">特例承継計画の出し方</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section03"><span style="color: rgb(102, 102, 153);">適用要件を確認する（会社・先代経営者・後継者）</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0301"><span style="color: rgb(102, 102, 153);">令和7年度改正で後継者の役員要件が緩和</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0302"><span style="color: rgb(102, 102, 153);">【要注意】適用後5年間の要件と、その後も続く管理・届出</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0303"><span style="color: rgb(102, 102, 153);">主な取消事由と、取消しになったときの負担</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section04"><span style="color: rgb(102, 102, 153);">後継者がいないなら？ M&#38;A（第三者承継）という選択肢</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0401"><span style="color: rgb(102, 102, 153);">税制が向くケース／M&#38;Aが向くケース</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section05"><span style="color: rgb(102, 102, 153);">よくある質問（FAQ）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section06"><span style="color: rgb(102, 102, 153);">まとめ</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897890034461400 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897890034464400">
<h3><a name="section01"></a>事業承継税制（特例措置）とは？自社株の税金が実質100%猶予される制度</h3>
<p>事業承継税制とは、後継者が円滑化法の認定を受けた非上場会社の株式等を贈与・相続によって取得した場合に、その株式にかかる贈与税・相続税の納税を猶予し、後継者の死亡など一定の事由が生じたときにその猶予税額が免除される制度です。</p>
<p>参考：<a href="https://www.nta.go.jp/publication/pamph/jigyo-shokei/houjin.htm" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);">国税庁「法人版事業承継税制」</span></u></a></p>
<p>この制度は税金が贈与・相続の時点で免除されるものではありません。まず、株式にかかる贈与税・相続税の納税がいったん猶予（先送り）されます。そのうえで、後継者様の死亡など一定の事由が生じたときに猶予されていた税額が改めて免除されます。「猶予」と「免除」は段階が異なると理解しておきましょう。</p>
<h4><a name="section0101"></a>一般措置と特例措置の違い</h4>
<p>事業承継税制には、恒久的な制度である「一般措置」と、期間限定の「特例措置」の2つがあります。</p>
<p>一般措置は、事前の計画提出が不要で、いつでも使える恒久的な制度です。特例措置は、2018年（平成30年）度の改正で10年間限定で設けられたもので、事前に「特例承継計画」を提出し、期限内に贈与・相続を行った場合に使えます。猶予の範囲が広く条件も有利なため、100%猶予の恩恵を受けられるのは特例措置です。</p>
<p>つまり、どちらが使えるかは自動的に決まるものではなく、期限内に特例承継計画を提出しておけば、より有利な特例措置を選べます。計画を出さなかった場合や、特例措置の期限を過ぎた場合は、一般措置での対応となります。</p>
<p>両者の主な違いは次のとおりです。</p>
<table border="1" cellpadding="8" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <th>項目</th>
            <th>一般措置</th>
            <th>特例措置</th>
        </tr>
        <tr>
            <td>対象となる株式</td>
            <td>総株式数の最大3分の2まで</td>
            <td><strong>上限なし（全株式）</strong></td>
        </tr>
        <tr>
            <td>相続税の猶予割合</td>
            <td>80%</td>
            <td><strong>100%</strong></td>
        </tr>
        <tr>
            <td>贈与税の猶予割合</td>
            <td>100%</td>
            <td>100%</td>
        </tr>
        <tr>
            <td>後継者の人数</td>
            <td>1名</td>
            <td><strong>最大3名</strong></td>
        </tr>
        <tr>
            <td>雇用維持（8割）要件</td>
            <td>必須</td>
            <td>実質的に緩和</td>
        </tr>
        <tr>
            <td>特例承継計画の提出</td>
            <td>不要</td>
            <td><strong>必須</strong></td>
        </tr>
    </tbody>
</table>
<p>一般措置は、対象株数が総株式数の最大3分の2までに制限され、相続税の猶予割合は80％です。一方、特例措置では対象株数の上限が撤廃され、相続税・贈与税ともに猶予割合が100％となります。なお、一般措置でも、対象株式に対応する贈与税の猶予割合は100％です。この差は、株価が高い会社ほど大きく効いてきます。</p>
<p>参考：<a href="https://www.chusho.meti.go.jp/zaimu/shoukei/shoukei_enkatsu_zouyo_souzoku.html" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);">中小企業庁「法人版事業承継税制（特例措置）」</span></u></a></p>
<h4><a name="section0102"></a>「猶予」はどんなときに免除されるのか</h4>
<p>猶予されている税額は、主に次のような場合に免除されます。</p>
<ul>
    <li>後継者（受贈者）が死亡した場合</li>
    <li>（贈与税の猶予を受けているとき）先代経営者が死亡した場合<br />
    ※この場合は株式を相続で取得したものとみなされ、切替確認を経て相続税の納税猶予に移行できる</li>
    <li>申告期限後5年を経過したあと、次の後継者へ株式を生前贈与し、その後継者が納税猶予を受けた場合<br />
    <br />
    <img src="https://aoi-mirai.jp/images/blogparts/shoukei10001-1.png" width="1084" height="352" alt="" /><br />
    </li>
</ul>
<h3><a name="section02"></a>注意すべき2つの期限 ―「計画提出」と「贈与・相続の実行」は別物</h3>
<p>特例措置は期間限定の制度です。ここで注意が必要なのが、特例承継計画の提出期限と、実際の贈与・相続を実行する期限は別物だということです。</p>
<h4><a name="section0201"></a>特例承継計画の提出期限は2027年9月30日に延長</h4>
<p>特例承継計画の提出期限は、当初は2023年3月31日でした。その後、令和4年度・令和6年度の税制改正で延長が重ねられ、令和8年度の税制改正で2027年（令和9年）9月30日までとされました。</p>
<h4><a name="section0202"></a>制度の適用期限は2027年12月31日のまま</h4>
<p>一方で、贈与・相続を実際に行う期限（＝特例措置の適用期限）は、2027年（令和9年）12月31日のまま延長されていません。2018年（平成30年）1月1日から2027年（令和9年）12月31日までの間の贈与・相続が対象です。</p>
<p>ここで気をつけたいのは、この2つの期限が3か月ほどしか離れていないことです。</p>
<p>仮に計画提出の期限ぎりぎり（2027年9月末）に計画を出した場合、実際に贈与を行えるのは同年12月末まで、およそ3か月しか残りません。特に贈与は、後継者様の代表就任や株式の集約といった段取りを整えたうえで実行する必要があり、この期間は決して長くありません。「計画の期限が延びたから安心」ではなく、早めに動き出していただくのが安全です。</p>
<p>なお、令和8年度税制改正大綱では、適用期限到来後の制度のあり方について、令和9年度税制改正で結論を得るとされています。特例措置は今後さらに延長されない見込みとされており、実質的にラストチャンスと受け止めておくのがよいでしょう。</p>
<h4><a name="section0203"></a>特例承継計画の出し方</h4>
<p>特例措置を利用するには、期限内に特例承継計画を都道府県へ提出し、確認を受ける必要があります。一定の場合には贈与・相続後の提出も可能ですが、適用要件や手続きを十分に確認できるよう、承継前から準備を進めることが大切です。未提出の場合、100%猶予の特例措置は使えず、一般措置しか選べません。</p>
<p>計画提出のハードルは、実はそれほど高くありません。要件は「中小企業であること」「先代経営者が代表権を有している（または有していた）こと」の2点が中心で、添付書類も会社の謄本などが基本です。計画を出す時点で、後述の細かな適用要件をすべて満たしている必要はありません。</p>
<p>そのため、方針が固まりきっていない段階でも、まず計画を提出して制度にエントリーしておくという考え方があります。提出しておけば、2027年（令和9年）12月31日までの贈与・相続について特例措置を選べる状態を確保できます。計画の内容はあとから変更することも可能です。</p>
<p>特例承継計画には、後継者の氏名、承継の予定時期、承継までの経営の見通し、承継後5年間の事業計画などを記載します。あわせて、認定経営革新等支援機関（税理士・公認会計士・金融機関・商工会議所など）による指導・助言を受けることが必要です。AOIみらいも認定支援機関として、この計画づくりをお手伝いしています。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898080960183500 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898080960166600">
<h3><a name="section03"></a>適用要件を確認する（会社・先代経営者・後継者）</h3>
<p>制度を実際に使う段階では、会社・先代経営者・後継者のそれぞれに要件があります。</p>
<table border="1" cellpadding="8" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <th>対象</th>
            <th>主な要件</th>
        </tr>
        <tr>
            <td>会社</td>
            <td>・中小企業者であること<br />
            ・非上場であること<br />
            ・資産管理会社に該当しないこと<br />
            ・従業員が1人以上いること<br />
            ・後継者以外が黄金株（拒否権付株式）を持っていないこと</td>
        </tr>
        <tr>
            <td>先代経営者</td>
            <td>・会社の代表権を有していた（過去でも可）<br />
            ・同族で議決権の50%超を保有し、後継者を除く同族内で筆頭株主だった<br />
            ・（贈与の場合）贈与時に代表権を有していない</td>
        </tr>
        <tr>
            <td>後継者</td>
            <td>・贈与時に、後継者が会社の代表権を有していること<br />
            ・相続開始日の翌日から5か月を経過する日に、後継者が会社の代表権を有していること<br />
            ・（贈与の場合）18歳以上で、直前に役員であること<br />
            ・同族で議決権の50%超を保有し、筆頭株主等となること</td>
        </tr>
    </tbody>
</table>
<p>特例措置では、後継者を最大3名まで指定できます（各人が議決権10%以上を保有するなどの条件あり）。共同経営や兄弟での承継にも対応しやすくなっています。</p>
<p>なお、資産管理会社は原則として対象外ですが、常時使用従業員が5人以上いるなど事業実態が認められる場合は対象になり得ます。</p>
<h4><a name="section0301"></a>令和7年度改正で後継者の役員要件が緩和</h4>
<p>以前は「贈与の直前に3年以上役員であること」が後継者の要件でしたが、令和7年1月1日以後の贈与については、贈与の直前に役員に就任していれば適用できるように緩和されました（特例措置の場合）。後継者様を早めに役員に迎えていなかったケースでも、使いやすくなっています。</p>
<h4><a name="section0302"></a>【要注意】適用後5年間の要件と、その後も続く管理・届出</h4>
<p>事業承継税制は、原則5年間の継続要件を満たせば、すべての管理が終わる制度ではありません。</p>
<p>申告期限後の原則5年間は、後継者の代表者としての地位や株式の保有など、特に厳格な要件があります。その期間を過ぎた後も、株式の保有や会社の状況について一定の要件があり、納税猶予を受けている間は継続届出書の提出が必要です。制度を利用する際には、5年間だけでなく、その後も含めた管理体制を整えることが大切です。</p>
<h5><span style="color: rgb(99, 104, 109); font-size: 15px;">かつては、「5年平均で雇用の8割維持」という要件が制度活用の大きなハードルでした。特例措置では、仮に8割を下回っても、その理由を記載し認定支援機関の所見を付けた報告書を提出すれば、猶予を継続できます。</span></h5>
<h4><a name="section0303"></a>主な取消事由と、取消しになったときの負担</h4>
<p>主な取消事由には、次のようなものがあります。</p>
<ul>
    <li>（5年以内に）後継者が会社の代表権を失った</li>
    <li>猶予対象の株式を、一部でも譲渡・贈与した</li>
    <li>同族で議決権50%超、または同族内で筆頭株主という要件を満たさなくなった</li>
    <li>会社が資産管理会社に該当した、または解散した</li>
    <li>後継者以外の人が黄金株（拒否権付株式）を持った</li>
    <li>継続届出書・年次報告書を、期限までに提出しなかった</li>
</ul>
<p>これらの取消事由によって該当要件を満たさなくなった場合、事由や発生時期に応じて、猶予税額の全部または一部について納付が必要になります。納付期限は原則として所定の事由が生じた日から2か月後で、利子税がかかる場合もあります。ただし、免除や利子税の軽減が認められる場合もあるため、株式の売却や代表者の変更を行う前に、個別の確認が必要です。利子税の割合は、各年の利子税特例基準割合に応じて変動します。また、原則5年間の承継期間を経過した後に猶予税額を納付する場合、その承継期間に対応する利子税はゼロに軽減されます。実際の負担額は、猶予が終了する時期や理由などによって異なります。</p>
<p>なお、多くの取消事由は5年を経過すると外れていくため、まずはこの5年間を乗り越えられる体制を整えられるかどうかが、活用の分かれ目になります。<br />
</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898081369067800 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898081369047600">
<h3><a name="section04"></a>後継者がいないなら？ M&#38;A（第三者承継）という選択肢</h3>
<p>ここまでは、親族や社内に後継者様がいることを前提にご説明してきました。しかし現実には、後継者が見つからないケースも多くあります。帝国データバンクの調査では、2025年の後継者不在率は50.1%と、依然として高い水準です。</p>
<p>後継者様が不在の場合に有力な選択肢になるのが、M&#38;A（第三者承継）です。M&#38;Aには、次の利点があります。</p>
<ul>
    <li>後継者が不在でも、廃業を避けて事業と従業員の雇用を残せる</li>
    <li>株式の売却によって、経営者様が現金（創業者利益）を受け取れる</li>
    <li>後継者を社内で育てる必要がない</li>
    <li>条件次第では、経営者様個人の保証の解除につながることもある</li>
</ul>
<p>一方で、次の点には注意が必要です。</p>
<ul>
    <li>事業承継税制は併用できません。猶予対象の株式を第三者へ譲渡すると、猶予は取り消され、税額と利子税の納付が必要になります</li>
    <li>譲渡益には一律20.315%（所得税・復興特別所得税・住民税の合計）が課税されます</li>
    <li>希望する相手や条件で必ず売れるとは限らず、相手探しや交渉に時間と手間がかかります</li>
</ul>
<p>したがって、後継者様が不在、あるいは経営者様ご自身が現金化をお考えの場合は、M&#38;Aを選択肢に入れてご検討いただくとよいでしょう。反対に、近い将来にM&#38;Aの可能性が高い場合は、事業承継税制の適用はかえって負担になり得ますので、税制の利用は慎重にご判断ください。</p>
<h4><a name="section0401"></a>税制が向くケース／M&#38;Aが向くケース</h4>
<table border="1" cellpadding="8" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <th>事業承継税制が向く</th>
            <th>M&#38;Aが向く</th>
        </tr>
        <tr>
            <td>親族・社内に適任の後継者がいる</td>
            <td>後継者が不在、または育成の目処が立たない</td>
        </tr>
        <tr>
            <td>自社株の評価額が高く、税負担が重い</td>
            <td>経営者が現金化（創業者利益）を望む</td>
        </tr>
        <tr>
            <td>5年間の要件を維持できる体制がある</td>
            <td>承継までの時間を長く取れない</td>
        </tr>
        <tr>
            <td>次世代への承継まで見据えている</td>
            <td>成長企業に事業を託したい</td>
        </tr>
    </tbody>
</table>
<p><img src="https://aoi-mirai.jp/images/blogparts/shoukei10002-1.png" width="1079" height="523" alt="" /><br />
<br />
「どちらが正解」ということはありません。会社の状況と、経営者様ご自身が何を大切にされたいかによって、適した道は変わります。まずは後継者の有無という一点から、方向性を整理していくのがよいでしょう。</p>
<h3><a name="section05"></a>よくある質問（FAQ）</h3>
<p><strong>Q1. 自社株の税金が「実質100%猶予」とは、税金がゼロになりますか？</strong><br />
贈与・相続の時点ではゼロになりません。まずは納税が猶予（先送り）され、後継者様の死亡や次世代への再贈与など一定の事由が生じたときに、その猶予税額が免除されます。要件を守り続けることが前提です。</p>
<p><strong>Q2. 特例承継計画は、いつまでに出せばよいですか？</strong><br />
2027年（令和9年）9月30日までです。ただし、贈与・相続そのものを実行する期限は2027年（令和9年）12月31日で、こちらは延長されていません。計画提出と実行の期限は別物としてお考えください。</p>
<p><strong>Q3. 後継者候補はいますが、承継時期や詳細が決まっていません。計画は提出できますか？</strong><br />
特例承継計画には後継者の氏名などを記載する必要がありますが、承継時期や計画の細部がすべて確定している必要はありません。後継者候補がいる場合は、認定経営革新等支援機関と相談しながら計画の作成を進められます。提出後に内容を変更する場合には、所定の確認手続きが必要となることがあります。</p>
<p><strong>Q4. 途中で後継者が代表を辞めたら、どうなりますか？</strong><br />
申告期限後5年以内に代表を退任するなど取消事由に該当すると、猶予が打ち切られ、猶予されていた税額に利子税を加えて一括で納付することになります。5年間を乗り越えられる体制づくりが大切です。</p>
<p><strong>Q5. 後継者を複数にすることはできますか？</strong><br />
特例措置では、後継者を最大3名まで指定できます。各後継者が議決権の10%以上を保有するなどの条件があります。共同経営や兄弟承継にも対応しやすくなっています。</p>
<p><strong>Q6. M&#38;Aを考えている場合でも、この税制は使えますか？</strong><br />
第三者へのM&#38;Aには使えません。猶予対象株式を譲渡すると猶予が取り消されます。後継者様が不在でM&#38;Aをご検討の場合は、税制ではなく譲渡益への課税（一律20.315%）を前提に、別の設計で進めることをおすすめします。</p>
<h3><a name="section06"></a>まとめ</h3>
<p>最後に、本記事の概要を振り返ります。</p>
<ul>
    <li>事業承継税制（特例措置）を使えば、自社株にかかる贈与税・相続税を実質100%猶予でき、世代を継ぐことで最終的に免除される</li>
    <li>「特例承継計画の提出期限（2027年9月30日）」と「贈与・相続の実行期限（2027年12月31日）」は別物</li>
    <li>使うには事前の特例承継計画の提出が必須。細かな適用要件をすべて満たしている必要はないので、まず提出することが重要</li>
    <li>適用後は5年間の継続要件があり、取消しになると利子税込みで一括納付となる</li>
    <li>後継者様が不在ならM&#38;Aという選択肢を取る。その場合は税制ではなく譲渡益課税を前提に検討する</li>
</ul>
<h4><a name="section0601"></a>実務チェックリスト</h4>
<p>□ 親族・社内に後継者がいるか（いなければM&#38;Aも視野に）<br />
□ 自社株の評価額と、想定される贈与税・相続税を把握しているか<br />
□ 同族で議決権50%超・筆頭株主の要件を満たすか<br />
□ 黄金株の有無、資産管理会社への該当リスクを確認したか<br />
□ 後継者を役員・代表に就ける段取りができているか<br />
□ 2027年（令和9年）9月30日の計画提出期限から逆算したスケジュールを引いているか<br />
□ 適用後の原則5年間に加え、その後も続く要件確認・届出に対応できるか</p>
<p>事業承継税制は、複雑で長期にわたる制度です。しかし、正しく使えば、税負担の不安を大きく和らげ、後継者様が安心して経営に集中できる環境を整えられます。制度の期限が迫るいまは、「まだ先のこと」を「いま動くこと」に変える、よい機会でもあります。</p>
<p>自社にとって税制の活用とM&#38;Aのどちらが適しているか、また特例承継計画をどう組み立てるかについては、会社の状況によって最適解が変わります。<br />
<br />
AOIみらいでは、決算前検討会や無料相談を通じて、経営者様・後継者様お一人おひとりの状況にあわせたご提案をしております。将来の承継に少しでも不安をお持ちでしたら、お気軽にご相談いただければ幸いです。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897893209039600 cparts-id160--02 box lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-12">
<div class="cparts-editsite--btn cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897893209042600">
<p style="text-align: center;"><a class="dec-btn--primary dec-btn--size-md" href="/faq/"><span style="font-size: medium;">お問い合せはこちら</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/09/89711/">
<title>【経営者目線のAI使い分け】ChatGPT・Copilot・Gemini・Claudeの違い</title>
<link>https://aoi-mirai.jp/blog/2026/09/89711/</link>
<description>


税理士法人AOIみらい　CEOの杉山です。私は昔からパソコンや機械などが好きで、AIも新しいツールや機能が出ると、つい自分で触ってしまう性分です。
そのせいか、知り合いの経営者様から「AIって色々あるけど、うちは結局どれを使えばいい？」と聞かれることが増えました。確かに、ChatGPT、Copilot、Claude、Gemini&#8230;と選択肢が増えて、迷うのは当然だと思います。
AIに苦手意識がある経営者様もいらっしゃるかもしれませんが、難しく考えなくて大丈夫です。今回紹介するAIは、どれも「文章や画像を渡してお願いすると、答えや成果物を返してくれる」「指示を出すと作業をしてくれる」道具なので、人に仕事を依頼することとよく似ています。
今回は経営者目線で、私なりの生成AI使い分け方法、企業での導入ポイントをお伝えします。結論から言うと、生成AIは「何に使いたいか」と「会社で普段使っているのがMicrosoftかGoogleか」の2つで選べば十分です。
まずは仕組みの違いから簡単に見ていきましょう。


目次

その前に：「生成AI」と「AIエージェント」の関係
よく名前を聞く5つの生成AIと、それぞれの特徴
&#160; &#160; - ChatGPT（OpenAI）― いちばん有名な、なんでも屋
&#160; &#160; - Copilot（Microsoft）― いつものOffice の中で使えるAI
&#160; &#160; - Gemini（Google）― Gmail・GoogleドライブとつながるAI
&#160; &#160; - Claude（Anthropic）― 長い資料を読み、文章や資料を整えるのが得意
&#160; &#160; - Gemini Notebook（Google）― 指定した資料を根拠に答えてくれるAI
自社に合う生成AIは「用途」と「普段使いのツール」で選ぶ
使うときに大切なこと
会社で使うなら、法人向け・組織管理された環境を選ぶ
まとめ


その前に：「生成AI」と「AIエージェント」の関係
最近は「生成AI」に加えて「AIエージェント」という言葉もよく聞きます。今回ご紹介するAIはどれも、生成AIとしての使い方を土台に、エージェント機能も強化しています。
この記事では生成AIに絞ってご紹介しますが、2つの違いを簡単に紹介します。

 生成AI：お願いすると、その場で文章や表・画像を作って返してくれるAI。1回ずつ「これして」と頼む、頼めば作ってくれる優秀な外注さんのイメージ。
 AIエージェント：目的を伝えておけば、段取りから自分で考えて、作業を自動でこなすAI。毎回指示しなくても動く。例えば、「毎朝ニュースを集めて、要約して、チャットに送っておいて」と1回依頼すると、毎日その作業をしてくれます。

経営者の感覚で言うと、生成AIは「依頼すれば文章や画像を作成してくれる社員・外部パートナー」、エージェントは「目的を伝えれば作業まで対応する業務代行」。まずは生成AIから始めて、慣れてからエージェント、という順番で十分です。


よく名前を聞く5つの生成AIと、それぞれの特徴
ChatGPT（OpenAI）― いちばん有名な、なんでも屋
ChatGPT（OpenAI）とは、文章の作成・要約・相談・アイデア出しなど、幅広い用途に対応する万能型の生成AIです。AIをあまり使ったことがない方も、一度は聞いたことがあるのではないでしょうか。
たとえば、長いメールの返信文のたたき台を作ってもらう、長い資料を「3行でまとめて」と頼む、企画のアイデアを10個出してもらう、など。「まずはAIを1種類使ってみたい」という方は、ChatGPTがおすすめです。
Copilot（Microsoft）― いつものOffice の中で使えるAI
Microsoftの「365」（Word・Excel・Teamsなど）に組み込まれた生成AIです。Officeの画面の中で、そのままAIが使えるのが強み。たとえば、Teams会議の内容を自動で議事録にまとめる、Excelの表をもとに要点やグラフを作る、Wordの長文を要約する。
すでにMicrosoft 365を中心に使っている企業であれば、既存の業務環境に組み込みやすいのが大きなメリットです。利用できる機能は契約プランによって異なります。
Gemini（Google）― Gmail・GoogleドライブとつながるAI
Googleが出している生成AIです。Gmailやドライブなど、Googleのサービスとつながっているのが特徴です。メールの内容を踏まえて返信の下書きを作る、ドライブの中の資料を探して要約するという作業が、いつものGoogle画面の延長でできます。
文章だけでなく画像や動画も扱えるので、名刺の写真を読み取って一覧にする、手書きのメモを文字にする、動画から文字起こしなども得意です。普段からGmailやGoogleドキュメントを使っている会社と特に相性がいいAIです。
Claude（Anthropic）― 長い資料を読み、文章や資料を整えるのが得意
Anthropic（アンソロピック）が提供している生成AIです。人と話すように使える対話型で、自然で読みやすい文章を書くこと、そして長い文章や資料をていねいに読み解くことが得意です。
たとえば、長い契約書やレポートの要点を整理する、少しこみ入った相談に筋道を立てて答えてもらう、メールや文書を自然な言い回しに整える、といった場面で力を発揮します。
Excel・PowerPointをまたいだ作業、Google ドライブ、GmailなどGoogleサービスとの連携にも対応しています。
Gemini Notebook（Google）― 指定した資料を根拠に答えてくれるAI
Gemini Notebookとは、情報ソースとして登録した資料の中身だけをもとに答えてくれる生成AIです。上記4つの生成AIとは役割が異なり、ネット上の一般知識ではなく、指定した資料だけを根拠に回答します（2026年7月16日にGoogleが「NotebookLM」から名称変更を発表しました）。
たとえば就業規則を読み込ませると、「有給休暇の繰り越しはどうなる？」と聞くと、その規則に書いてあることだけを見て答えてくれます。AOIみらいでは、税制改正の資料を読み込ませて社内共有、などの使い方をしています。


自社に合う生成AIは「用途」と「普段使いのツール」で選ぶ
5つの生成AIをご紹介しましたが、全部をそろえる必要はなく、「何に使いたいか」と「会社で普段使っているのがMicrosoftかGoogleか」の2つで選ぶと決めやすいです。


 こんな会社・用途
 まず試したいAI
 法人向けページ
 
 
 まずAIそのものを幅広く試したい
 ChatGPT
 https://chatgpt.com/ja-JP/business/
 
 
 Microsoft 365・Teams中心
 Copilot
 https://www.microsoft.com/ja-jp/microsoft-365-copilot/pricing
 
 
 Google Workspace・Gmail・Drive中心
 Gemini
 https://workspace.google.com/intl/ja/solutions/ai/
 
 
 長文・文書・資料をじっくり扱いたい
 Claude
 https://claude.com/pricing
 
 
 特定の社内資料を根拠に調べたい
 Gemini Notebook
 https://workspace.google.com/intl/ja/products/notebooklm/


特に「普段どちらを使っているか」は大事です。
すでに使っているものに寄せると、導入も社内への定着も楽になります。
私も最初から全部そろえたわけではありません。目の前の困りごとに合わせて1つずつ増やしてきました。
私の場合は、長い資料に目を通して要点をまとめてもらうのはClaude、ちょっとした調べ物やメールの下書きはChatGPT、社内の規程やマニュアルを確認したいときはGemini Notebookなど、目的や用途によって使用する生成AIを分けています。


使うときに大切なこと
①費用
ここで挙げたAIは、多くが無料でも試せます。有料版でも、1人あたり月に数千円ほどが目安。いきなり全社で契約する必要はなく、まずは無料や1人分から試すので十分です。会社として本格的に使うときは、次の章でお伝えする法人向けの環境を選んでください。
②AIへの指示の仕方
「うまい指示（プロンプト）の書き方を覚えないと」と身構える方がいますが、いまのAIはそこまで気を張らなくて大丈夫です。難しく指示を組み立てるより、人に相談するように話しかけるほうが、うまくいきます。
「これ、どう思う？」「どうしたらいいと思う？」「いったん考えてみて」。このように投げかけると、AIが考えて、アイデアを返してくれます。思ったものが返ってこなければ、質問を変えてみましょう。


 AOIみらい公式ブログ 関連記事：
 【11/4開催｜経営者向けAI活用セミナー】社長の「考える・書く」を軽くする 生成AI はじめの一歩


会社で使うなら、法人向け・組織管理された環境を選ぶ
会社として導入する場合は、おさえておきたい約束事があります。経営者目線で要点をお伝えします。

 法人向け・組織で管理できる環境で使う：個人向けのサービスでも、入力した内容をAIの学習に使わない設定ができるものはあります。会社や顧客の情報を扱う場合は、学習の設定に加えて、管理者による社員のアカウントや設定の管理、データの保護、アクセスの管理、契約上の保護がそろった法人向けの環境を使うのが基本です。
 セキュリティ基準を満たすサービスを選ぶ：ISO/IEC 27001 や SOC2 といった国際的なセキュリティ基準を満たしているかもチェックしましょう。
 入れていい情報・ダメな情報を決める：マイナンバーや口座・カードなどの認証情報、高度なプライバシー情報は入れない。顧客名などは匿名化してから使うなど、ルールを決めて周知しましょう。
 最後は必ず人が確認：成果物をそのまま完成品にせず、資格者や分かる人がチェックする工程を入れましょう。

この4つを最初に押さえておくだけで、会社として安心して使い始められます。弊社のホームページには「生成AI利活用ポリシー」を公開しているので、よろしければ参考にしてください。
税理士法人AOIみらい 生成AI利活用ポリシー


まとめ
完璧に理解してから始めようとすると、なかなか導入に至りません。まず1つ、身近な作業から始めてみましょう。「長いメールを短くまとめてもらう」「返信メールを作成してもらう」でも十分です。それだけでも、AI活用のメリットを感じられると思います。
私自身、AIにはかなり期待しています。もちろん万能ではないですし、任せきりにするとトラブル発生の原因にもなり得ます。だからこそ、経営者が自分で触って肌感覚を持っておくのが遠回りに見えていちばんの近道だと思っています。
難しく考えず、まずは自分の手で触ってみる。「AIってこういうものか」という感覚さえ掴めれば、あとは自然と、自社に合う使い方が見えてきます。
この記事が、その最初の一歩を踏み出すきっかけになれば幸いです。


お問い合せはこちら


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-09-18T09:20:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/aikatsuyou0918.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<p>税理士法人AOIみらい　CEOの杉山です。私は昔からパソコンや機械などが好きで、AIも新しいツールや機能が出ると、つい自分で触ってしまう性分です。</p>
<p>そのせいか、知り合いの経営者様から「AIって色々あるけど、うちは結局どれを使えばいい？」と聞かれることが増えました。確かに、ChatGPT、Copilot、Claude、Gemini&#8230;と選択肢が増えて、迷うのは当然だと思います。</p>
<p>AIに苦手意識がある経営者様もいらっしゃるかもしれませんが、難しく考えなくて大丈夫です。今回紹介するAIは、どれも「文章や画像を渡してお願いすると、答えや成果物を返してくれる」「指示を出すと作業をしてくれる」道具なので、人に仕事を依頼することとよく似ています。</p>
<p>今回は経営者目線で、私なりの生成AI使い分け方法、企業での導入ポイントをお伝えします。結論から言うと、生成AIは「何に使いたいか」と「会社で普段使っているのがMicrosoftかGoogleか」の2つで選べば十分です。</p>
<p>まずは仕組みの違いから簡単に見ていきましょう。</p>
</div>
<div class="cms-content-parts-sin177897783327681600 cparts-id282--01 lay-row lay-margin-b--3" data-reload="yes" data-selectable="cparts-size--width33:幅約33.3%（1/3サイズ）,cparts-size--width50:幅50%（1/2サイズ）,cparts-size--width100:幅100%">
<div class="lay-col12-12">
<div class="cparts-body-block dec-box--grey">
<h4 class="cparts-editsite--mainttl cparts-id282--01__ttl cms-easy-edit" id="cms-editor-textarea-sin177897783327685000">目次</h4>
<div class="cparts-editsite--list cparts-txt-block cparts-list-block" id="cms-editor-minieditor-sin177897783327686200">
<p><a href="#section01"><span style="color: rgb(102, 102, 153);">その前に：「生成AI」と「AIエージェント」の関係</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section0101"><span style="color: rgb(102, 102, 153);">よく名前を聞く5つの生成AIと、それぞれの特徴</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0102"><span style="color: rgb(102, 102, 153);">ChatGPT（OpenAI）― いちばん有名な、なんでも屋</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0103"><span style="color: rgb(102, 102, 153);">Copilot（Microsoft）― いつものOffice の中で使えるAI</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0104"><span style="color: rgb(102, 102, 153);">Gemini（Google）― Gmail・GoogleドライブとつながるAI</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0105"><span style="color: rgb(102, 102, 153);">Claude（Anthropic）― 長い資料を読み、文章や資料を整えるのが得意</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0106"><span style="color: rgb(102, 102, 153);">Gemini Notebook（Google）― 指定した資料を根拠に答えてくれるAI</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section02"><span style="color: rgb(102, 102, 153);">自社に合う生成AIは「用途」と「普段使いのツール」で選ぶ</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section03"><span style="color: rgb(102, 102, 153);">使うときに大切なこと</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section04"><span style="color: rgb(102, 102, 153);">会社で使うなら、法人向け・組織管理された環境を選ぶ</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section05"><span style="color: rgb(102, 102, 153);">まとめ</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897890034461400 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897890034464400">
<h3><a name="section01"></a>その前に：「生成AI」と「AIエージェント」の関係</h3>
<p>最近は「生成AI」に加えて「AIエージェント」という言葉もよく聞きます。今回ご紹介するAIはどれも、生成AIとしての使い方を土台に、エージェント機能も強化しています。</p>
<p>この記事では生成AIに絞ってご紹介しますが、2つの違いを簡単に紹介します。</p>
<ul>
    <li><strong>生成AI</strong>：お願いすると、その場で文章や表・画像を作って返してくれるAI。1回ずつ「これして」と頼む、頼めば作ってくれる優秀な外注さんのイメージ。</li>
    <li><strong>AIエージェント</strong>：目的を伝えておけば、段取りから自分で考えて、作業を自動でこなすAI。毎回指示しなくても動く。例えば、「毎朝ニュースを集めて、要約して、チャットに送っておいて」と1回依頼すると、毎日その作業をしてくれます。</li>
</ul>
<p>経営者の感覚で言うと、生成AIは「依頼すれば文章や画像を作成してくれる社員・外部パートナー」、エージェントは「目的を伝えれば作業まで対応する業務代行」。まずは生成AIから始めて、慣れてからエージェント、という順番で十分です。</p>
<p></p>
<p></p>
<p></p>
<p></p>
<p></p>
<p></p>
<p></p>
<h3><a name="section0101"></a>よく名前を聞く5つの生成AIと、それぞれの特徴</h3>
<h4><a name="section0102"></a>ChatGPT（OpenAI）― いちばん有名な、なんでも屋</h4>
<p>ChatGPT（OpenAI）とは、文章の作成・要約・相談・アイデア出しなど、幅広い用途に対応する万能型の生成AIです。AIをあまり使ったことがない方も、一度は聞いたことがあるのではないでしょうか。</p>
<p>たとえば、長いメールの返信文のたたき台を作ってもらう、長い資料を「3行でまとめて」と頼む、企画のアイデアを10個出してもらう、など。「まずはAIを1種類使ってみたい」という方は、ChatGPTがおすすめです。</p>
<h4><a name="section0103"></a>Copilot（Microsoft）― いつものOffice の中で使えるAI</h4>
<p>Microsoftの「365」（Word・Excel・Teamsなど）に組み込まれた生成AIです。Officeの画面の中で、そのままAIが使えるのが強み。たとえば、Teams会議の内容を自動で議事録にまとめる、Excelの表をもとに要点やグラフを作る、Wordの長文を要約する。</p>
<p>すでにMicrosoft 365を中心に使っている企業であれば、既存の業務環境に組み込みやすいのが大きなメリットです。利用できる機能は契約プランによって異なります。</p>
<h4><a name="section0104"></a>Gemini（Google）― Gmail・GoogleドライブとつながるAI</h4>
<p>Googleが出している生成AIです。Gmailやドライブなど、Googleのサービスとつながっているのが特徴です。メールの内容を踏まえて返信の下書きを作る、ドライブの中の資料を探して要約するという作業が、いつものGoogle画面の延長でできます。</p>
<p>文章だけでなく画像や動画も扱えるので、名刺の写真を読み取って一覧にする、手書きのメモを文字にする、動画から文字起こしなども得意です。普段からGmailやGoogleドキュメントを使っている会社と特に相性がいいAIです。</p>
<h4><a name="section0105"></a>Claude（Anthropic）― 長い資料を読み、文章や資料を整えるのが得意</h4>
<p>Anthropic（アンソロピック）が提供している生成AIです。人と話すように使える対話型で、自然で読みやすい文章を書くこと、そして長い文章や資料をていねいに読み解くことが得意です。</p>
<p>たとえば、長い契約書やレポートの要点を整理する、少しこみ入った相談に筋道を立てて答えてもらう、メールや文書を自然な言い回しに整える、といった場面で力を発揮します。</p>
<p>Excel・PowerPointをまたいだ作業、Google ドライブ、GmailなどGoogleサービスとの連携にも対応しています。</p>
<h4><a name="section0106"></a>Gemini Notebook（Google）― 指定した資料を根拠に答えてくれるAI</h4>
<p>Gemini Notebookとは、情報ソースとして登録した資料の中身だけをもとに答えてくれる生成AIです。上記4つの生成AIとは役割が異なり、ネット上の一般知識ではなく、指定した資料だけを根拠に回答します（<a href="https://workspaceupdates.googleblog.com/2026/07/notebooklm-now-gemini-notebook.html">2026年7月16日</a>にGoogleが「NotebookLM」から名称変更を発表しました）。</p>
<p>たとえば就業規則を読み込ませると、「有給休暇の繰り越しはどうなる？」と聞くと、その規則に書いてあることだけを見て答えてくれます。AOIみらいでは、税制改正の資料を読み込ませて社内共有、などの使い方をしています。</p>
<p></p>
<p></p>
<p></p>
<p></p>
<h3><a name="section02"></a>自社に合う生成AIは「用途」と「普段使いのツール」で選ぶ</h3>
<p>5つの生成AIをご紹介しましたが、全部をそろえる必要はなく、「何に使いたいか」と「会社で普段使っているのがMicrosoftかGoogleか」の2つで選ぶと決めやすいです。</p>
<table>
    <tbody>
        <tr>
            <th>こんな会社・用途</th>
            <th>まず試したいAI</th>
            <th>法人向けページ</th>
        </tr>
        <tr>
            <td>まずAIそのものを幅広く試したい</td>
            <td>ChatGPT</td>
            <td><a href="https://chatgpt.com/ja-JP/business/" target="_blank"><u><span style="color: rgb(102, 102, 153);">https://chatgpt.com/ja-JP/business/</span></u></a></td>
        </tr>
        <tr>
            <td>Microsoft 365・Teams中心</td>
            <td>Copilot</td>
            <td><a href="https://www.microsoft.com/ja-jp/microsoft-365-copilot/pricing" target="_blank"><u><span style="color: rgb(102, 102, 153);">https://www.microsoft.com/ja-jp/microsoft-365-copilot/pricing</span></u></a></td>
        </tr>
        <tr>
            <td>Google Workspace・Gmail・Drive中心</td>
            <td>Gemini</td>
            <td><a href="https://workspace.google.com/intl/ja/solutions/ai/" target="_blank"><u><span style="color: rgb(102, 102, 153);">https://workspace.google.com/intl/ja/solutions/ai/</span></u></a></td>
        </tr>
        <tr>
            <td>長文・文書・資料をじっくり扱いたい</td>
            <td>Claude</td>
            <td><a href="https://claude.com/pricing" target="_blank"><u><span style="color: rgb(102, 102, 153);">https://claude.com/pricing</span></u></a></td>
        </tr>
        <tr>
            <td>特定の社内資料を根拠に調べたい</td>
            <td>Gemini Notebook</td>
            <td><a href="https://workspace.google.com/intl/ja/products/notebooklm/" target="_blank"><u><span style="color: rgb(102, 102, 153);">https://workspace.google.com/intl/ja/products/notebooklm/</span></u></a></td>
        </tr>
    </tbody>
</table>
<p>特に「普段どちらを使っているか」は大事です。<br />
すでに使っているものに寄せると、導入も社内への定着も楽になります。</p>
<p>私も最初から全部そろえたわけではありません。目の前の困りごとに合わせて1つずつ増やしてきました。</p>
<p>私の場合は、長い資料に目を通して要点をまとめてもらうのはClaude、ちょっとした調べ物やメールの下書きはChatGPT、社内の規程やマニュアルを確認したいときはGemini Notebookなど、目的や用途によって使用する生成AIを分けています。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898080960183500 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898080960166600">
<h3><a name="section03"></a>使うときに大切なこと</h3>
<p><strong>①費用</strong></p>
<p>ここで挙げたAIは、多くが無料でも試せます。有料版でも、1人あたり月に数千円ほどが目安。いきなり全社で契約する必要はなく、まずは無料や1人分から試すので十分です。会社として本格的に使うときは、次の章でお伝えする法人向けの環境を選んでください。</p>
<p><strong>②AIへの指示の仕方</strong></p>
<p>「うまい指示（プロンプト）の書き方を覚えないと」と身構える方がいますが、いまのAIはそこまで気を張らなくて大丈夫です。難しく指示を組み立てるより、人に相談するように話しかけるほうが、うまくいきます。</p>
<p>「これ、どう思う？」「どうしたらいいと思う？」「いったん考えてみて」。このように投げかけると、AIが考えて、アイデアを返してくれます。思ったものが返ってこなければ、質問を変えてみましょう。</p>
<table cellpadding="10" cellspacing="0" style="border-collapse:collapse;width:100%;border:1px solid #cccccc;">
    <tbody>
        <tr>
            <td style="width:210px;vertical-align:middle;"><a href="/blog/2026/10/89721/"><img src="https://aoi-mirai.jp/images/blogparts/AOI_seminar_blue_revised.png" width="200" alt="11/4開催 経営者向けAI活用セミナー 社長の「考える・書く」を軽くする 生成AI はじめの一歩" /></a></td>
            <td style="vertical-align:middle;">AOIみらい公式ブログ 関連記事：<br />
            <a href="/blog/2026/10/89721/"><u><span style="color: rgb(102, 102, 153);">【11/4開催｜経営者向けAI活用セミナー】社長の「考える・書く」を軽くする 生成AI はじめの一歩</span></u></a></td>
        </tr>
    </tbody>
</table>
<p></p>
<p></p>
<h3><a name="section04"></a>会社で使うなら、法人向け・組織管理された環境を選ぶ</h3>
<p>会社として導入する場合は、おさえておきたい約束事があります。経営者目線で要点をお伝えします。</p>
<ul>
    <li><strong>法人向け・組織で管理できる環境で使う：</strong>個人向けのサービスでも、入力した内容をAIの学習に使わない設定ができるものはあります。会社や顧客の情報を扱う場合は、学習の設定に加えて、管理者による社員のアカウントや設定の管理、データの保護、アクセスの管理、契約上の保護がそろった法人向けの環境を使うのが基本です。</li>
    <li><strong>セキュリティ基準を満たすサービスを選ぶ</strong>：ISO/IEC 27001 や SOC2 といった国際的なセキュリティ基準を満たしているかもチェックしましょう。</li>
    <li><strong>入れていい情報・ダメな情報を決める</strong>：マイナンバーや口座・カードなどの認証情報、高度なプライバシー情報は入れない。顧客名などは匿名化してから使うなど、ルールを決めて周知しましょう。</li>
    <li><strong>最後は必ず人が確認</strong>：成果物をそのまま完成品にせず、資格者や分かる人がチェックする工程を入れましょう。</li>
</ul>
<p>この4つを最初に押さえておくだけで、会社として安心して使い始められます。弊社のホームページには「生成AI利活用ポリシー」を公開しているので、よろしければ参考にしてください。</p>
<p><a href="https://aoi-mirai.jp/profile/generativeaiusepolicy/" target="_blank"><u><span style="color: rgb(102, 102, 153);">税理士法人AOIみらい 生成AI利活用ポリシー<br />
<br />
<br type="_moz" />
</span></u></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898081369067800 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898081369047600">
<h3><a name="section05"></a>まとめ</h3>
<p>完璧に理解してから始めようとすると、なかなか導入に至りません。まず1つ、身近な作業から始めてみましょう。「長いメールを短くまとめてもらう」「返信メールを作成してもらう」でも十分です。それだけでも、AI活用のメリットを感じられると思います。</p>
<p>私自身、AIにはかなり期待しています。もちろん万能ではないですし、任せきりにするとトラブル発生の原因にもなり得ます。だからこそ、経営者が自分で触って肌感覚を持っておくのが遠回りに見えていちばんの近道だと思っています。</p>
<p>難しく考えず、まずは自分の手で触ってみる。「AIってこういうものか」という感覚さえ掴めれば、あとは自然と、自社に合う使い方が見えてきます。</p>
<p>この記事が、その最初の一歩を踏み出すきっかけになれば幸いです。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897893209039600 cparts-id160--02 box lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-12">
<div class="cparts-editsite--btn cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897893209042600">
<p style="text-align: center;"><a class="dec-btn--primary dec-btn--size-md" href="/faq/"><span style="font-size: medium;">お問い合せはこちら</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/09/89709/">
<title>【2026年9月最新版】デジタル化・AI導入補助金（旧IT導入補助金）とは？変更点・対象・全締切スケジュール</title>
<link>https://aoi-mirai.jp/blog/2026/09/89709/</link>
<description>


長年「IT導入補助金」として親しまれてきた制度が、2026年（令和8年度）から「デジタル化・AI導入補助金」へと名称が変わりました。
AI活用をこれまで以上に前面に打ち出していますが、補助率や申請枠といった制度の骨格は旧制度を引き継いでおり、「まったくの別制度になった」わけではありません。
2026年の申請スケジュールはすでに動き出しており、4次締切まで終了しています。「気づいたときには間に合わなかった」という事態を避けるためにも、全体像を早めに把握しておきましょう。
本記事では、デジタル化・AI導入補助金2026について、旧IT導入補助金からの変更点・補助の対象・申請枠・全締切スケジュール、認定支援機関である税理士の視点から、補助金を受け取った後の会計・税務の注意点をわかりやすく解説します。

※本記事は2026年9月時点の情報をもとに作成しています。2次締切以降の日程や制度の詳細は変更される場合がありますので、申請前に必ず公式サイトで最新情報をご確認ください。


目次

デジタル化・AI導入補助金2026とは（旧：IT導入補助金）
- 旧制度（IT導入補助金2025）からの主な変更点
補助の対象になるもの・対象者
- 補助対象になるITツール・経費
- 対象となるツールは公式サイトの「ITツール検索」を使う
- 補助対象になる事業者
申請枠・補助額・補助率の早見表
2026年の申請スケジュール
事前手続き・受付開始日
- 通常枠・インボイス枠（2類型）・セキュリティ対策推進枠の全締切
- 複数者連携デジタル化・AI導入枠の締切
申請の流れ
採択率を上げるポイントと注意点
【税理士が解説】補助金を受け取った後の会計・税務の注意点
- 補助金は「課税対象」｜益金算入のタイミングに注意
- 圧縮記帳で税負担を繰り延べできる
少額減価償却資産の特例
よくある質問（FAQ）
まとめ


デジタル化・AI導入補助金2026とは（旧：IT導入補助金）
デジタル化・AI導入補助金2026（正式名称：中小企業デジタル化・AI導入支援事業）は、中小企業・小規模事業者等が業務効率化や生産性向上のためにITツール（ソフトウェアやサービス等）を導入する際、その費用の一部を補助する制度です。
独立行政法人中小企業基盤整備機構（中小機構）が運営し、中小企業庁が監督しています。
名称変更の背景には、深刻化する人手不足や賃上げへの対応として、AIやデジタル技術の活用による省力化を国として強力に後押ししたいという政策的な狙いがあります。
これまでの「ITツールを導入して業務を効率化する支援」から、「AIやデジタル技術を活用して、より踏み込んだ業務改革を後押しする支援」へと、制度の重心が一歩進んだと言えるでしょう。
旧制度（IT導入補助金2025）からの主な変更点
① 名称の変更
制度名そのものに加え、申請枠の一部も名称が変わりました（例：「複数社連携IT導入枠」&#8594;「複数者連携デジタル化・AI導入枠」）。補助率・補助額・申請枠の基本的な枠組みは、旧IT導入補助金2025から大きな変更はありません。
② AI機能の明確化
公募要領では、補助対象となるソフトウェアの定義に「AIを含む」と明記されました。また、公式サイトの「ITツール検索」では、AI機能を有するツールを絞り込めるようになっています。AIを搭載していない会計ソフトなども、引き続き補助の対象です。
③ 賃上げ要件の追加・厳格化
過去にIT導入補助金（2022〜2025）で交付決定を受けた事業者が2回目以降の申請を行う場合などに、賃上げに関する一定の要件が追加されました。この点は、採択率を上げるポイントと会計・税務の注意点で改めて触れます。


補助の対象になるもの・対象者
補助対象になるITツール・経費
補助の対象となるのは、事務局にあらかじめ登録されたITツールです。
具体的には、次のようなツールが代表例です。
・会計ソフト・受発注システム・販売管理・在庫管理
・勤怠管理・給与計算などのバックオフィス系ツール
・CRM（顧客管理）・RPAなどの業務自動化ツール
・AIを活用したデータ分析ツール
・インボイス制度に対応した請求・決済システム
対象経費には、ソフトウェアの購入費のほか、クラウド利用料（最大2年分）、導入時の設定・研修・保守サポートなどの導入関連費が含まれます。
なお、PC・タブレットやレジ・券売機といったハードウェアは、インボイス枠（インボイス対応類型）でソフトウェアとセットで導入する場合に限り対象となります（単体購入は対象外）。
一方で、交付決定前に契約・発注・支払いを済ませた経費、中古品、リース・レンタル品、広告宣伝目的のホームページ制作費などは補助対象外です。
対象となるツールは公式サイトの「ITツール検索」を使う
補助対象となるITツールは、事務局にあらかじめ登録されたものに限られますが、その数は多岐にわたります。導入したいツール対象か否かは、公式サイトの「ITツール検索」（https://it-shien.smrj.go.jp/search/） で調べるのが確実です。
検索画面では、次のような方法でツールを絞り込めます。
・ツール名から探す：導入を検討している製品名を直接入力して、登録の有無を確認
・要件・目的から探す：「顧客対応・販売支援」「経理・人事・給与」「調達・供給・在庫・物流」など、解決したい業務カテゴリから探す
・AI機能で絞り込む：AI機能を有するツールだけを抽出
・申請枠・クラウド版・インボイス対応などの条件でさらに絞り込みも可能


なお、「AI機能を有するツール」は、国が個別に認定するものではなく、登録するIT導入支援事業者が「AI機能を有する」として申告したツールを指します。また、AI搭載は補助の必須要件ではありません（AIを搭載していない会計ソフト等も対象です）。
導入したいツールが対象かどうか、AI機能の有無も含めて、まずはITツール検索でご確認ください。
補助対象になる事業者
対象となるのは、業種ごとに定められた資本金・従業員数の基準を満たす中小企業・小規模事業者等です。個人事業主も対象になります。
主な業種の基準は次のとおりです（いずれか一方を満たせば対象）。


 業種
 資本金
 従業員数
 
 
 製造業・建設業・運輸業
 3億円以下
 300人以下
 
 
 卸売業
 1億円以下
 100人以下
 
 
 サービス業（一部除く）
 5,000万円以下
 100人以下
 
 
 小売業
 5,000万円以下
 50人以下
 
 
 旅館業
 5,000万円以下
 200人以下
 
 
 ソフトウェア業・情報処理サービス業
 3億円以下
 300人以下


※医療法人・社会福祉法人・学校法人なども一定の条件で対象になります。大企業が一定以上出資する「みなし大企業」や、直近3年の課税所得の平均が15億円を超える事業者は対象外です。


申請枠・補助額・補助率の早見表
デジタル化・AI導入補助金2026には、目的に応じて選べる5つの申請枠があります。


 申請枠
 補助額
 補助率
 主な対象
 
 
 通常枠
 5万円〜450万円
 1/2以内（最低賃金近傍は2/3以内）
 業務全般の効率化・生産性向上
 
 
 インボイス枠（インボイス対応類型）
 〜350万円（ソフト等）＋ハード
 3/4・4/5・2/3など（金額帯による）
 会計・受発注・決済＋PC・レジ等
 
 
 インボイス枠（電子取引類型）
 〜350万円
 2/3以内（大企業1/2以内）
 受発注ソフトを取引先へ無償提供
 
 
 セキュリティ対策推進枠
 5万円〜150万円
 1/2以内（小規模は2/3以内）
 サイバーセキュリティ対策
 
 
 複数者連携デジタル化・AI導入枠
 〜3,000万円＋事務費200万円
 1/2〜4/5・2/3など
 10者以上が連携した地域DX


通常枠は、業務プロセスの数によって補助額が変わります。1プロセス以上5万円〜150万円未満、4プロセス以上で150万円〜450万円が上限です。「プロセス」とは、公式に定められた業務区分（顧客対応・販売支援、会計・財務・経営、総務・人事・給与など）のことで、導入するツールがいくつの区分をカバーするかでプロセス数が決まります。
インボイス枠（インボイス対応類型）は、補助率が手厚いのが特徴です。ソフトウェア等は50万円以下の部分で3/4以内（小規模事業者は4/5以内）、PC・タブレットは10万円まで、レジ・券売機は20万円まで補助対象になります。


2026年の申請スケジュール

事前手続き・受付開始日


 手続き
 開始日
 
 
 IT導入支援事業者の登録申請
 2026年3月30日(月)10:00〜
 
 
 ITツールの登録申請
 2026年3月30日(月)10:00〜
 
 
 交付申請の受付
 2026年3月30日(月)10:00〜


通常枠・インボイス枠（2類型）・セキュリティ対策推進枠の全締切
この4つの枠は、締切日・交付決定日・実績報告期限がすべて共通です。
現時点で1次〜7次締切まで公表されています。


 締切
 締切日
 交付決定日（予定）
 事業実績報告期限（予定）
 
 
 1次
 2026年5月12日(火)17:00 ※終了
 2026年6月18日(木)
 2026年12月25日(金) 17:00
 
 
 2次
 2026年6月15日(月)17:00 ※終了
 2026年7月23日(木)
 2027年1月29日(金) 17:00
 
 
 3次
 2026年7月21日(火)17:00 ※終了
 2026年9月2日(水)
 2027年2月26日(金) 17:00
 
 
 4次
 2026年8月25日(火)17:00 ※終了
 2026年10月7日(水)
 2027年3月31日(水) 17:00
 
 
 5次
 2026年9月29日(火)17:00
 2026年11月9日(月)
 2027年4月30日(金) 17:00
 
 
 6次
 2026年10月30日(金)17:00
 2026年12月10日(木)
 2027年4月30日(金) 17:00
 
 
 7次
 2026年12月1日(火) 17:00
 2027年1月19日（火）
 2027年7月30日（金）17:00


複数者連携デジタル化・AI導入枠の締切
他の4枠より1サイクル遅れて始まっており、現時点では3次締切までみ公表されています。


 締切回
 締切日
 交付決定日（予定）
 事業実績報告期限（予定）
 
 
 1次
 2026年6月15日(月) 17:00
 2026年7月23日(木)
 2027年1月29日(金) 17:00
 
 
 2次
 2026年8月25日(火) 17:00
 2026年10月7日(水)
 2027年3月31日(水) 17:00
 
 
 3次
 2026年10月30日(金) 17:00
 2026年12月10日(木)
 2027年5月31日(月) 17:00


※公式サイトでは「確定している募集回のスケジュールのみ公表しております。以降のスケジュールは随時更新いたします」と案内されています。5次以降の締切も、今後追加される見込みです。

申請の流れ
申請は、おおむね次のステップで進みます。


 公募要領を読み、制度内容を理解する
 GビズIDプライムの取得、SECURITY ACTIONの宣言など事前手続きを行う
 IT導入支援事業者（事務局に登録されたベンダー）を選び、導入するITツールを決める
 支援事業者と相談しながら事業計画を策定し、申請マイページから必要書類を入力・添付する
 事務局へ交付申請（電子申請）を行う
 審査を経て交付決定を受ける
 交付決定後にITツールを契約・発注・納品・支払いする
 事業実績報告を行い、補助金額が確定する
 補助金を請求し、入金される（後払い）
 事業実施効果報告を行う（最大3年間、各年1回）

特にステップ7は注意が必要です。交付決定の前に契約や支払いをしてしまうと、その経費は補助対象外になります。「採択されるだろう」と見込んで先に発注しないようご注意ください。
また、補助金申請の手続きには時間がかかります。以下が未了の場合は、早めの手続きを行いましょう。
・GビズIDプライムの取得（書類郵送申請の場合、発行まで原則最大2週間。2026年7月以降は最大1か月に変更済）
・SECURITY ACTIONの自己宣言（ID発行まで約1週間）


採択率を上げるポイントと注意点
補助金は申請後に審査があります。採択の可能性を高めるために、次の点を意識しましょう。
加点項目を活用する
賃上げ計画の策定・表明、クラウド製品の導入、インボイス対応、各種経営診断（デジwith等）の実施、健康経営優良法人やくるみん・えるぼし認定などが加点対象です。該当するものは積極的に活用しましょう。
事業計画の説得力を高める
「自社のどんな課題を、このITツールでどう解決し、どれだけ生産性が上がるのか」を、根拠をもって論理的に示すことが重要です。
不正受給は厳格に取り締まられている
近年、事務局は不正受給への対応を強化しており、現地確認を含む調査が行われています。不正が発覚した場合、交付決定の取消・補助金の返還請求だけでなく、補助金適正化法に基づき加算金の納付や、5年以下の懲役・100万円以下の罰金等の対象となります。制度は正しく活用しましょう。

【税理士が解説】補助金を受け取った後の会計・税務の注意点
ここからは、認定支援機関である税理士の立場から、見落とされがちな「補助金を受け取った後」の話をお伝えします。補助金は「もらって終わり」ではありません。会計・税務の処理を誤ると、思わぬ税負担や手戻りが発生することがあります。

補助金は「課税対象」｜益金算入のタイミングに注意
補助金は、法人では原則として益金となり、法人税の課税対象になります。ただし、必ずしも実際に入金された日の収益として処理するわけではありません。収益を計上する時期は、補助金を受け取る権利や金額がいつ確定したかを、交付規程や通知の内容などをもとに判断します。
デジタル化・AI導入補助金2026では、交付決定によって一定の権利が生じる一方、ITツールの導入・支払い後に実績報告を行い、事務局の検査を経て最終的な補助金額が確定する仕組みとなっています。
そのため、交付決定、補助金額の確定、実際の入金が決算期をまたぐ場合には、どの事業年度で収益計上するかを個別に確認する必要があります。

圧縮記帳で税負担を繰り延べできる
この補助金は法人税法上の「国庫補助金等」に該当し、補助金を固定資産の取得に充てた場合、圧縮記帳を適用できます。圧縮記帳を使うと、補助金収入に対するその年度の課税を将来へ繰り延べることができ、補助金を受け取った年度の税負担を軽減できます。
なお、圧縮記帳の対象となるのは、あくまで固定資産として計上されるソフトウェア等の取得費用に限られます。クラウド利用料（サブスクリプション費用）のように資産計上されず経費として処理される部分は、圧縮記帳の対象にはなりません。
ただし、圧縮記帳は「節税」ではなく「課税の繰り延べ」である点に注意しましょう。圧縮した分、翌年度以降の減価償却費は減るため、その分だけ将来の課税所得が増えるので、トータルの納税額が減るわけではありません。


少額減価償却資産の特例
一定の中小企業者等が2026年4月1日以後に取得する資産については、取得価額40万円未満の減価償却資産を年間合計300万円まで損金算入できる特例があります。
また、国庫補助金等について法人税法上の圧縮記帳を適用した場合には、圧縮後の取得価額が40万円未満となれば、この少額減価償却資産の特例を併用できる場合があります。
例えば、補助金を利用して取得したソフトウェアや機器について、圧縮記帳後の取得価額が40万円未満となる場合には、要件を満たせば残額を取得年度に損金算入できる可能性があります。
ただし、適用できる資産や事業者には要件があるため、圧縮記帳を行う場合には併せて確認が必要です。
補助金の種類・自社の消費税の課税方式・資産の計上方法によって最適な処理が変わります。申請の段階から、会計・税務まで見据えて準備しておくことで、後の手戻りや余計な税負担を防げます。
判断に迷われた際は、ぜひ専門家にご相談ください。

よくある質問（FAQ）
Q. IT導入補助金とデジタル化・AI導入補助金は、何が違うのですか？
A. 制度の骨格（補助率・補助額・申請枠）は引き継がれており、大きくは変わりません。主な違いは、名称の変更、AI機能搭載ツールの明確化、賃上げ要件の追加です。AI未搭載の会計ソフト等も引き続き対象です。
Q. 個人事業主でも申請できますか？
A. はい、業種ごとの基準を満たす個人事業主も対象です。
Q. 補助金に税金はかかりますか？
A. はい、補助金は法人税・所得税の課税対象（益金）です。固定資産の取得に充てた場合は圧縮記帳で課税を繰り延べることができます。
Q. 交付決定の前にITツールを契約してもよいですか？
A. いいえ。交付決定前に契約・発注・支払いをした経費は補助対象外になります。必ず交付決定を待ってから契約してください。
Q. 税理士に相談するメリットは何ですか？
A. 認定支援機関である税理士に相談すれば、事業計画や賃上げ計画の妥当性確認から、補助金受給後の会計・税務処理（圧縮記帳・消費税・効果報告のための数値管理）まで一貫して支援を受けられます。返還リスクや税務上のトラブルを未然に防ぎやすくなります。

まとめ
デジタル化・AI導入補助金は、業務効率化のチャンスであると同時に、申請から会計・税務処理まで、押さえるべきポイントが多い制度でもあります。
「自社は対象になる？」「どの枠で、いつ申請すべき？」「受け取った後の処理はどうすれば？」などの疑問は、認定支援機関であり、税務の専門家でもあるAOIみらいにぜひお気軽にご相談ください。
申請のご支援から、受給後の会計・税務処理まで、一貫してサポートいたします。


お問い合せはこちら


 AOIみらい公式ブログ 関連記事：
 【11/4開催｜経営者向けAI活用セミナー】社長の「考える・書く」を軽くする 生成AI はじめの一歩


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-09-14T14:40:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/aihojokin202604.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<p>長年「IT導入補助金」として親しまれてきた制度が、2026年（令和8年度）から「<a href="https://it-shien.smrj.go.jp/" target="_blank"><u><span style="color: rgb(102, 102, 153);">デジタル化・AI導入補助金</span></u></a>」へと名称が変わりました。</p>
<p>AI活用をこれまで以上に前面に打ち出していますが、補助率や申請枠といった制度の骨格は旧制度を引き継いでおり、「まったくの別制度になった」わけではありません。</p>
<p>2026年の申請スケジュールはすでに動き出しており、4次締切まで終了しています。「気づいたときには間に合わなかった」という事態を避けるためにも、全体像を早めに把握しておきましょう。</p>
<p>本記事では、デジタル化・AI導入補助金2026について、旧IT導入補助金からの変更点・補助の対象・申請枠・全締切スケジュール、認定支援機関である税理士の視点から、補助金を受け取った後の会計・税務の注意点をわかりやすく解説します。<br />
<br />
<span style="font-size: small;">※本記事は2026年9月時点の情報をもとに作成しています。2次締切以降の日程や制度の詳細は変更される場合がありますので、申請前に必ず公式サイトで最新情報をご確認ください。</span></p>
</div>
<div class="cms-content-parts-sin177897783327681600 cparts-id282--01 lay-row lay-margin-b--3" data-reload="yes" data-selectable="cparts-size--width33:幅約33.3%（1/3サイズ）,cparts-size--width50:幅50%（1/2サイズ）,cparts-size--width100:幅100%">
<div class="lay-col12-12">
<div class="cparts-body-block dec-box--grey">
<h4 class="cparts-editsite--mainttl cparts-id282--01__ttl cms-easy-edit" id="cms-editor-textarea-sin177897783327685000">目次</h4>
<div class="cparts-editsite--list cparts-txt-block cparts-list-block" id="cms-editor-minieditor-sin177897783327686200">
<p><a href="#section01"><span style="color: rgb(102, 102, 153);">デジタル化・AI導入補助金2026とは（旧：IT導入補助金）</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0101"><span style="color: rgb(102, 102, 153);">旧制度（IT導入補助金2025）からの主な変更点</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section02"><span style="color: rgb(102, 102, 153);">補助の対象になるもの・対象者</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0201"><span style="color: rgb(102, 102, 153);">補助対象になるITツール・経費</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0202"><span style="color: rgb(102, 102, 153);">対象となるツールは公式サイトの「ITツール検索」を使う</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0203"><span style="color: rgb(102, 102, 153);">補助対象になる事業者</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section03"><span style="color: rgb(102, 102, 153);">申請枠・補助額・補助率の早見表</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section04"><span style="color: rgb(102, 102, 153);">2026年の申請スケジュール</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section05"><span style="color: rgb(102, 102, 153);">事前手続き・受付開始日</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0501"><span style="color: rgb(102, 102, 153);">通常枠・インボイス枠（2類型）・セキュリティ対策推進枠の全締切</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0502"><span style="color: rgb(102, 102, 153);">複数者連携デジタル化・AI導入枠の締切</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section06"><span style="color: rgb(102, 102, 153);">申請の流れ</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section07"><span style="color: rgb(102, 102, 153);">採択率を上げるポイントと注意点</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section08"><span style="color: rgb(102, 102, 153);">【税理士が解説】補助金を受け取った後の会計・税務の注意点</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0801"><span style="color: rgb(102, 102, 153);">補助金は「課税対象」｜益金算入のタイミングに注意</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0802"><span style="color: rgb(102, 102, 153);">圧縮記帳で税負担を繰り延べできる</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section09"><span style="color: rgb(102, 102, 153);">少額減価償却資産の特例</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section10"><span style="color: rgb(102, 102, 153);">よくある質問（FAQ）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section11"><span style="color: rgb(102, 102, 153);">まとめ</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897890034461400 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897890034464400">
<h3><a name="section01"></a><br />
デジタル化・AI導入補助金2026とは（旧：IT導入補助金）</h3>
<p>デジタル化・AI導入補助金2026（正式名称：中小企業デジタル化・AI導入支援事業）は、中小企業・小規模事業者等が業務効率化や生産性向上のためにITツール（ソフトウェアやサービス等）を導入する際、その費用の一部を補助する制度です。</p>
<p>独立行政法人中小企業基盤整備機構（中小機構）が運営し、中小企業庁が監督しています。</p>
<p>名称変更の背景には、深刻化する人手不足や賃上げへの対応として、AIやデジタル技術の活用による省力化を国として強力に後押ししたいという政策的な狙いがあります。</p>
<p>これまでの「ITツールを導入して業務を効率化する支援」から、「AIやデジタル技術を活用して、より踏み込んだ業務改革を後押しする支援」へと、制度の重心が一歩進んだと言えるでしょう。</p>
<h4><a name="section0101"></a>旧制度（IT導入補助金2025）からの主な変更点</h4>
<p><strong>① 名称の変更</strong><br />
制度名そのものに加え、申請枠の一部も名称が変わりました（例：「複数社連携IT導入枠」&#8594;「複数者連携デジタル化・AI導入枠」）。補助率・補助額・申請枠の基本的な枠組みは、旧IT導入補助金2025から大きな変更はありません。</p>
<p><strong>② AI機能の明確化</strong><br />
公募要領では、補助対象となるソフトウェアの定義に「AIを含む」と明記されました。また、公式サイトの「ITツール検索」では、AI機能を有するツールを絞り込めるようになっています。AIを搭載していない会計ソフトなども、引き続き補助の対象です。</p>
<p><strong>③ 賃上げ要件の追加・厳格化</strong><br />
過去にIT導入補助金（2022〜2025）で交付決定を受けた事業者が2回目以降の申請を行う場合などに、賃上げに関する一定の要件が追加されました。この点は、採択率を上げるポイントと会計・税務の注意点で改めて触れます。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898080960183500 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898080960166600">
<h3><a name="section02"></a><br />
補助の対象になるもの・対象者</h3>
<h4><a name="section0201"></a>補助対象になるITツール・経費</h4>
<p>補助の対象となるのは、事務局にあらかじめ登録されたITツールです。</p>
<p>具体的には、次のようなツールが代表例です。</p>
<p>・会計ソフト・受発注システム・販売管理・在庫管理<br />
・勤怠管理・給与計算などのバックオフィス系ツール<br />
・CRM（顧客管理）・RPAなどの業務自動化ツール<br />
・AIを活用したデータ分析ツール<br />
・インボイス制度に対応した請求・決済システム</p>
<p>対象経費には、ソフトウェアの購入費のほか、クラウド利用料（最大2年分）、導入時の設定・研修・保守サポートなどの導入関連費が含まれます。</p>
<p>なお、PC・タブレットやレジ・券売機といったハードウェアは、インボイス枠（インボイス対応類型）でソフトウェアとセットで導入する場合に限り対象となります（単体購入は対象外）。</p>
<p>一方で、交付決定前に契約・発注・支払いを済ませた経費、中古品、リース・レンタル品、広告宣伝目的のホームページ制作費などは補助対象外です。</p>
<h4><a name="section0202"></a>対象となるツールは公式サイトの「ITツール検索」を使う</h4>
<p>補助対象となるITツールは、事務局にあらかじめ登録されたものに限られますが、その数は多岐にわたります。導入したいツール対象か否かは、公式サイトの「ITツール検索」（<a href="https://it-shien.smrj.go.jp/search/"><span style="color: rgb(102, 102, 153);"><u>https://it-shien.smrj.go.jp/search/</u></span></a>） で調べるのが確実です。</p>
<p>検索画面では、次のような方法でツールを絞り込めます。</p>
<p><strong>・ツール名から探す</strong>：導入を検討している製品名を直接入力して、登録の有無を確認<br />
<strong>・要件・目的から探す</strong>：「顧客対応・販売支援」「経理・人事・給与」「調達・供給・在庫・物流」など、解決したい業務カテゴリから探す<br />
<strong>・AI機能で絞り込む</strong>：AI機能を有するツールだけを抽出<br />
<strong>・申請枠・クラウド版・インボイス対応などの条件</strong>でさらに絞り込みも可能<br />
<br />
<img src="https://aoi-mirai.jp/images/blogparts/aihojyokin202602.png" width="1030" height="1280" alt="" /></p>
<p>なお、「AI機能を有するツール」は、国が個別に認定するものではなく、登録するIT導入支援事業者が「AI機能を有する」として申告したツールを指します。また、AI搭載は補助の必須要件ではありません（AIを搭載していない会計ソフト等も対象です）。</p>
<p>導入したいツールが対象かどうか、AI機能の有無も含めて、まずはITツール検索でご確認ください。</p>
<h4><a name="section0203"></a>補助対象になる事業者</h4>
<p>対象となるのは、業種ごとに定められた資本金・従業員数の基準を満たす中小企業・小規模事業者等です。個人事業主も対象になります。</p>
<p>主な業種の基準は次のとおりです（いずれか一方を満たせば対象）。</p>
<table border="1" style="border-collapse:collapse; width:100%;">
    <tbody>
        <tr>
            <th>業種</th>
            <th>資本金</th>
            <th>従業員数</th>
        </tr>
        <tr>
            <td>製造業・建設業・運輸業</td>
            <td>3億円以下</td>
            <td>300人以下</td>
        </tr>
        <tr>
            <td>卸売業</td>
            <td>1億円以下</td>
            <td>100人以下</td>
        </tr>
        <tr>
            <td>サービス業（一部除く）</td>
            <td>5,000万円以下</td>
            <td>100人以下</td>
        </tr>
        <tr>
            <td>小売業</td>
            <td>5,000万円以下</td>
            <td>50人以下</td>
        </tr>
        <tr>
            <td>旅館業</td>
            <td>5,000万円以下</td>
            <td>200人以下</td>
        </tr>
        <tr>
            <td>ソフトウェア業・情報処理サービス業</td>
            <td>3億円以下</td>
            <td>300人以下</td>
        </tr>
    </tbody>
</table>
<p>※医療法人・社会福祉法人・学校法人なども一定の条件で対象になります。大企業が一定以上出資する「みなし大企業」や、直近3年の課税所得の平均が15億円を超える事業者は対象外です。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898081369067800 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898081369047600">
<h3><a name="section03"></a><br />
申請枠・補助額・補助率の早見表</h3>
<p>デジタル化・AI導入補助金2026には、目的に応じて選べる5つの申請枠があります。</p>
<table border="1" style="border-collapse:collapse; width:100%;">
    <tbody>
        <tr>
            <th>申請枠</th>
            <th>補助額</th>
            <th>補助率</th>
            <th>主な対象</th>
        </tr>
        <tr>
            <td>通常枠</td>
            <td>5万円〜450万円</td>
            <td>1/2以内（最低賃金近傍は2/3以内）</td>
            <td>業務全般の効率化・生産性向上</td>
        </tr>
        <tr>
            <td>インボイス枠（インボイス対応類型）</td>
            <td>〜350万円（ソフト等）＋ハード</td>
            <td>3/4・4/5・2/3など（金額帯による）</td>
            <td>会計・受発注・決済＋PC・レジ等</td>
        </tr>
        <tr>
            <td>インボイス枠（電子取引類型）</td>
            <td>〜350万円</td>
            <td>2/3以内（大企業1/2以内）</td>
            <td>受発注ソフトを取引先へ無償提供</td>
        </tr>
        <tr>
            <td>セキュリティ対策推進枠</td>
            <td>5万円〜150万円</td>
            <td>1/2以内（小規模は2/3以内）</td>
            <td>サイバーセキュリティ対策</td>
        </tr>
        <tr>
            <td>複数者連携デジタル化・AI導入枠</td>
            <td>〜3,000万円＋事務費200万円</td>
            <td>1/2〜4/5・2/3など</td>
            <td>10者以上が連携した地域DX</td>
        </tr>
    </tbody>
</table>
<p>通常枠は、業務プロセスの数によって補助額が変わります。1プロセス以上5万円〜150万円未満、4プロセス以上で150万円〜450万円が上限です。「プロセス」とは、公式に定められた業務区分（顧客対応・販売支援、会計・財務・経営、総務・人事・給与など）のことで、導入するツールがいくつの区分をカバーするかでプロセス数が決まります。</p>
<p>インボイス枠（インボイス対応類型）は、補助率が手厚いのが特徴です。ソフトウェア等は50万円以下の部分で3/4以内（小規模事業者は4/5以内）、PC・タブレットは10万円まで、レジ・券売機は20万円まで補助対象になります。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin178919346010114100 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin178919346010076700">
<h3><a name="section04"></a><br />
2026年の申請スケジュール</h3>
<h3><a name="section05"></a><br />
事前手続き・受付開始日</h3>
<table border="1" style="border-collapse:collapse; width:100%;">
    <tbody>
        <tr>
            <th>手続き</th>
            <th>開始日</th>
        </tr>
        <tr>
            <td>IT導入支援事業者の登録申請</td>
            <td>2026年3月30日(月)10:00〜</td>
        </tr>
        <tr>
            <td>ITツールの登録申請</td>
            <td>2026年3月30日(月)10:00〜</td>
        </tr>
        <tr>
            <td>交付申請の受付</td>
            <td>2026年3月30日(月)10:00〜</td>
        </tr>
    </tbody>
</table>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin178919325409279100 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin178919325409216800">
<h4><a name="section0501"></a>通常枠・インボイス枠（2類型）・セキュリティ対策推進枠の全締切</h4>
<p>この4つの枠は、締切日・交付決定日・実績報告期限がすべて共通です。</p>
<p>現時点で1次〜7次締切まで公表されています。</p>
<table border="1" style="border-collapse:collapse; width:100%;">
    <tbody>
        <tr>
            <th>締切</th>
            <th>締切日</th>
            <th>交付決定日（予定）</th>
            <th>事業実績報告期限（予定）</th>
        </tr>
        <tr>
            <td>1次</td>
            <td>2026年5月12日(火)17:00 ※終了</td>
            <td>2026年6月18日(木)</td>
            <td>2026年12月25日(金) 17:00</td>
        </tr>
        <tr>
            <td>2次</td>
            <td>2026年6月15日(月)17:00 ※終了</td>
            <td>2026年7月23日(木)</td>
            <td>2027年1月29日(金) 17:00</td>
        </tr>
        <tr>
            <td>3次</td>
            <td>2026年7月21日(火)17:00 ※終了</td>
            <td>2026年9月2日(水)</td>
            <td>2027年2月26日(金) 17:00</td>
        </tr>
        <tr>
            <td>4次</td>
            <td>2026年8月25日(火)17:00 ※終了</td>
            <td>2026年10月7日(水)</td>
            <td>2027年3月31日(水) 17:00</td>
        </tr>
        <tr>
            <td>5次</td>
            <td>2026年9月29日(火)17:00</td>
            <td>2026年11月9日(月)</td>
            <td>2027年4月30日(金) 17:00</td>
        </tr>
        <tr>
            <td>6次</td>
            <td>2026年10月30日(金)17:00</td>
            <td>2026年12月10日(木)</td>
            <td>2027年4月30日(金) 17:00</td>
        </tr>
        <tr>
            <td>7次</td>
            <td>2026年12月1日(火) 17:00</td>
            <td>2027年1月19日（火）</td>
            <td>2027年7月30日（金）17:00</td>
        </tr>
    </tbody>
</table>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin178919358605926200 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin178919358605885500">
<h4><a name="section0502"></a>複数者連携デジタル化・AI導入枠の締切</h4>
<p>他の4枠より1サイクル遅れて始まっており、現時点では3次締切までみ公表されています。</p>
<table border="1" style="border-collapse:collapse; width:100%;">
    <tbody>
        <tr>
            <th>締切回</th>
            <th>締切日</th>
            <th>交付決定日（予定）</th>
            <th>事業実績報告期限（予定）</th>
        </tr>
        <tr>
            <td>1次</td>
            <td>2026年6月15日(月) 17:00</td>
            <td>2026年7月23日(木)</td>
            <td>2027年1月29日(金) 17:00</td>
        </tr>
        <tr>
            <td>2次</td>
            <td>2026年8月25日(火) 17:00</td>
            <td>2026年10月7日(水)</td>
            <td>2027年3月31日(水) 17:00</td>
        </tr>
        <tr>
            <td>3次</td>
            <td>2026年10月30日(金) 17:00</td>
            <td>2026年12月10日(木)</td>
            <td>2027年5月31日(月) 17:00</td>
        </tr>
    </tbody>
</table>
<p>※公式サイトでは「確定している募集回のスケジュールのみ公表しております。以降のスケジュールは随時更新いたします」と案内されています。5次以降の締切も、今後追加される見込みです。</p>
<h3><a name="section06"></a><br />
申請の流れ</h3>
<p>申請は、おおむね次のステップで進みます。<br />
<br />
<img src="https://aoi-mirai.jp/images/blogparts/aihojyokin202601-1.png" width="900" height="511" alt="" /></p>
<ol>
    <li>公募要領を読み、制度内容を理解する</li>
    <li>GビズIDプライムの取得、SECURITY ACTIONの宣言など事前手続きを行う</li>
    <li>IT導入支援事業者（事務局に登録されたベンダー）を選び、導入するITツールを決める</li>
    <li>支援事業者と相談しながら事業計画を策定し、申請マイページから必要書類を入力・添付する</li>
    <li>事務局へ交付申請（電子申請）を行う</li>
    <li>審査を経て交付決定を受ける</li>
    <li><strong>交付決定後に</strong>ITツールを契約・発注・納品・支払いする</li>
    <li>事業実績報告を行い、補助金額が確定する</li>
    <li>補助金を請求し、入金される（後払い）</li>
    <li>事業実施効果報告を行う（最大3年間、各年1回）</li>
</ol>
<p>特にステップ7は注意が必要です。交付決定の前に契約や支払いをしてしまうと、その経費は補助対象外になります。「採択されるだろう」と見込んで先に発注しないようご注意ください。</p>
<p>また、補助金申請の手続きには時間がかかります。以下が未了の場合は、早めの手続きを行いましょう。</p>
<p><strong>・GビズIDプライム</strong>の取得（書類郵送申請の場合、発行まで原則最大2週間。2026年7月以降は最大1か月に変更済）<br />
<strong>・SECURITY ACTION</strong>の自己宣言（ID発行まで約1週間）</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin178919382114341900 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin178919382114304400">
<h3><a name="section07"></a><br />
採択率を上げるポイントと注意点</h3>
<p>補助金は申請後に審査があります。採択の可能性を高めるために、次の点を意識しましょう。</p>
<p><strong>加点項目を活用する</strong><br />
賃上げ計画の策定・表明、クラウド製品の導入、インボイス対応、各種経営診断（デジwith等）の実施、健康経営優良法人やくるみん・えるぼし認定などが加点対象です。該当するものは積極的に活用しましょう。</p>
<p><strong>事業計画の説得力を高める</strong><br />
「自社のどんな課題を、このITツールでどう解決し、どれだけ生産性が上がるのか」を、根拠をもって論理的に示すことが重要です。</p>
<p><strong>不正受給は厳格に取り締まられている</strong><br />
近年、事務局は不正受給への対応を強化しており、現地確認を含む調査が行われています。不正が発覚した場合、交付決定の取消・補助金の返還請求だけでなく、補助金適正化法に基づき加算金の納付や、5年以下の懲役・100万円以下の罰金等の対象となります。制度は正しく活用しましょう。</p>
<h3><a name="section08"></a><br />
【税理士が解説】補助金を受け取った後の会計・税務の注意点</h3>
<p>ここからは、認定支援機関である税理士の立場から、見落とされがちな「補助金を受け取った後」の話をお伝えします。補助金は「もらって終わり」ではありません。会計・税務の処理を誤ると、思わぬ税負担や手戻りが発生することがあります。</p>
<p></p>
<h4><a name="section0801"></a>補助金は「課税対象」｜益金算入のタイミングに注意</h4>
<p>補助金は、法人では原則として益金となり、法人税の課税対象になります。ただし、必ずしも実際に入金された日の収益として処理するわけではありません。収益を計上する時期は、補助金を受け取る権利や金額がいつ確定したかを、交付規程や通知の内容などをもとに判断します。</p>
<p>デジタル化・AI導入補助金2026では、交付決定によって一定の権利が生じる一方、ITツールの導入・支払い後に実績報告を行い、事務局の検査を経て最終的な補助金額が確定する仕組みとなっています。</p>
<p>そのため、交付決定、補助金額の確定、実際の入金が決算期をまたぐ場合には、どの事業年度で収益計上するかを個別に確認する必要があります。</p>
<p></p>
<h4><a name="section0802"></a>圧縮記帳で税負担を繰り延べできる</h4>
<p>この補助金は法人税法上の「国庫補助金等」に該当し、補助金を固定資産の取得に充てた場合、圧縮記帳を適用できます。圧縮記帳を使うと、補助金収入に対するその年度の課税を将来へ繰り延べることができ、補助金を受け取った年度の税負担を軽減できます。</p>
<p>なお、圧縮記帳の対象となるのは、あくまで固定資産として計上されるソフトウェア等の取得費用に限られます。クラウド利用料（サブスクリプション費用）のように資産計上されず経費として処理される部分は、圧縮記帳の対象にはなりません。</p>
<p>ただし、圧縮記帳は「節税」ではなく「課税の繰り延べ」である点に注意しましょう。圧縮した分、翌年度以降の減価償却費は減るため、その分だけ将来の課税所得が増えるので、トータルの納税額が減るわけではありません。<br />
<br />
<img src="https://aoi-mirai.jp/images/blogparts/aihojyokin202603-1.png" width="900" height="413" alt="" /></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin178919414109636500 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin178919414109595500">
<h3><a name="section09"></a><br />
少額減価償却資産の特例</h3>
<p>一定の中小企業者等が2026年4月1日以後に取得する資産については、取得価額40万円未満の減価償却資産を年間合計300万円まで損金算入できる特例があります。</p>
<p>また、国庫補助金等について法人税法上の圧縮記帳を適用した場合には、圧縮後の取得価額が40万円未満となれば、この少額減価償却資産の特例を併用できる場合があります。</p>
<p>例えば、補助金を利用して取得したソフトウェアや機器について、圧縮記帳後の取得価額が40万円未満となる場合には、要件を満たせば残額を取得年度に損金算入できる可能性があります。</p>
<p>ただし、適用できる資産や事業者には要件があるため、圧縮記帳を行う場合には併せて確認が必要です。</p>
<p>補助金の種類・自社の消費税の課税方式・資産の計上方法によって最適な処理が変わります。申請の段階から、会計・税務まで見据えて準備しておくことで、後の手戻りや余計な税負担を防げます。</p>
<p>判断に迷われた際は、ぜひ専門家にご相談ください。</p>
<h3><a name="section10"></a><br />
よくある質問（FAQ）</h3>
<p><strong>Q. IT導入補助金とデジタル化・AI導入補助金は、何が違うのですか？</strong><br />
A. 制度の骨格（補助率・補助額・申請枠）は引き継がれており、大きくは変わりません。主な違いは、名称の変更、AI機能搭載ツールの明確化、賃上げ要件の追加です。AI未搭載の会計ソフト等も引き続き対象です。</p>
<p><strong>Q. 個人事業主でも申請できますか？</strong><br />
A. はい、業種ごとの基準を満たす個人事業主も対象です。</p>
<p><strong>Q. 補助金に税金はかかりますか？</strong><br />
A. はい、補助金は法人税・所得税の課税対象（益金）です。固定資産の取得に充てた場合は圧縮記帳で課税を繰り延べることができます。</p>
<p><strong>Q. 交付決定の前にITツールを契約してもよいですか？</strong><br />
A. いいえ。交付決定前に契約・発注・支払いをした経費は補助対象外になります。必ず交付決定を待ってから契約してください。</p>
<p><strong>Q. 税理士に相談するメリットは何ですか？</strong><br />
A. 認定支援機関である税理士に相談すれば、事業計画や賃上げ計画の妥当性確認から、補助金受給後の会計・税務処理（圧縮記帳・消費税・効果報告のための数値管理）まで一貫して支援を受けられます。返還リスクや税務上のトラブルを未然に防ぎやすくなります。</p>
<h3><a name="section11"></a><br />
まとめ</h3>
<p>デジタル化・AI導入補助金は、業務効率化のチャンスであると同時に、申請から会計・税務処理まで、押さえるべきポイントが多い制度でもあります。</p>
<p>「自社は対象になる？」「どの枠で、いつ申請すべき？」「受け取った後の処理はどうすれば？」などの疑問は、認定支援機関であり、税務の専門家でもあるAOIみらいにぜひお気軽にご相談ください。</p>
<p>申請のご支援から、受給後の会計・税務処理まで、一貫してサポートいたします。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897893209039600 cparts-id160--02 box lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-12">
<div class="cparts-editsite--btn cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897893209042600">
<p style="text-align: center;"><a class="dec-btn--primary dec-btn--size-md" href="/faq/"><span style="font-size: medium;">お問い合せはこちら</span></a></p>
<table cellpadding="10" cellspacing="0" style="border-collapse:collapse;width:100%;border:1px solid #cccccc;">
    <tbody>
        <tr>
            <td style="width:210px;vertical-align:middle;"><a href="/blog/2026/10/89721/"><img src="https://aoi-mirai.jp/images/blogparts/AOI_seminar_blue_revised.png" width="200" alt="11/4開催 経営者向けAI活用セミナー 社長の「考える・書く」を軽くする 生成AI はじめの一歩" /></a></td>
            <td style="vertical-align:middle;">AOIみらい公式ブログ 関連記事：<br />
            <a href="/blog/2026/10/89721/"><u><span style="color: rgb(102, 102, 153);">【11/4開催｜経営者向けAI活用セミナー】社長の「考える・書く」を軽くする 生成AI はじめの一歩</span></u></a></td>
        </tr>
    </tbody>
</table>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/09/89708/">
<title>ニュースレター 補助金・税額控除・ファイナンス版（2026年9月）</title>
<link>https://aoi-mirai.jp/blog/2026/09/89708/</link>
<description>


今回のニュースレターは、5つのテーマを掲載しています。
全文はPDFファイルをダウンロードしてご覧ください。
①税務
災害発生時の税務対応と被災地支援

②補助金・税額控除
小規模事業者持続化補助金

③ファイナンス
不動産担保ローンに関して

④人事労務
最低賃金の改定について

⑤Book Review 
『地域でいちばんピカピカなホテルのすごい仕組み どんなピンチも乗り越え、成長を続ける』
（宝田圭一／あさ出版）
ダウンロード


秋の商戦期を控え、小規模事業者の販路開拓を後押しする「小規模事業者持続化補助金」の公募が始まりました。
地域の雇用や産業を支える小規模事業者が、最低賃金の改定をはじめとする制度変化に対応しながら持続的に発展できるよう、経費の一部を補助する制度です。
今回の公募では、以下の点が注目されます。

 対象経費が幅広い：
 機械装置等費、広報費・ウェブサイト関連費・展示会等出展費・新商品開発費・借料・委託外注費が対象
 補助上限は最大250万円：
 基本の50万円に加え、インボイス発行事業者の登録で50万円、賃上げ3%以上で150万円の上乗せがあり、両方満たす場合は合計200万円の上乗せ
 補助率は原則2/3：賃金引上げ特例の対象となる赤字事業者は3/4に引き上げられ、優先採択も受けられる
 融資制度も併用可能：対象経費の資金調達には、無担保・無保証の「小規模事業者経営改善資金（マル経融資）」（限度額2,000万円）も活用できる


対象となるのは、商業・サービス業（宿泊・娯楽業除く）で常時使用する従業員5人以下、それ以外の業種で20人以下の事業者です。申請期間は2026年11月5日から12月15日までとなっています。
中小企業庁公式サイトには小規模事業者持続化補助金の特設ページがあります。
PDF 資料も多数掲載されていますので、併せてご確認ください。

中小企業庁｜小規模事業者持続化補助金について

― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する

</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-09-11T21:05:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177841032763083400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin1778410327630865000" class="cparts-editsite-img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/images20251201194218-1.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin1778409742177746000" class="cms-content-parts-sin1778409742177752500">
<p>今回のニュースレターは、5つのテーマを掲載しています。<br />
全文はPDFファイルをダウンロードしてご覧ください。</p>
<p>①税務<br />
災害発生時の税務対応と被災地支援<br />
<br />
②補助金・税額控除<br />
小規模事業者持続化補助金<br />
<br />
③ファイナンス<br />
不動産担保ローンに関して<br />
<br />
④人事労務<br />
最低賃金の改定について<br />
<br />
⑤Book Review  <br />
『地域でいちばんピカピカなホテルのすごい仕組み どんなピンチも乗り越え、成長を続ける』<br />
（宝田圭一／あさ出版）</p>
<p><a class="cparts-btn-square cparts-btn-min" href="/files/aoimirai_newsletter_hojokinfinance_202609.pdf" target="_blank" rel="noopener">ダウンロード</a></p>
<p></p>
<p></p>
<p>秋の商戦期を控え、小規模事業者の販路開拓を後押しする「小規模事業者持続化補助金」の公募が始まりました。</p>
<p>地域の雇用や産業を支える小規模事業者が、最低賃金の改定をはじめとする制度変化に対応しながら持続的に発展できるよう、経費の一部を補助する制度です。</p>
<p>今回の公募では、以下の点が注目されます。</p>
<ul>
    <li><strong>対象経費が幅広い：<br />
    </strong>機械装置等費、広報費・ウェブサイト関連費・展示会等出展費・新商品開発費・借料・委託外注費が対象</li>
    <li><strong>補助上限は最大250万円：<br />
    </strong>基本の50万円に加え、インボイス発行事業者の登録で50万円、賃上げ3%以上で150万円の上乗せがあり、両方満たす場合は合計200万円の上乗せ</li>
    <li><strong>補助率は原則2/3：</strong>賃金引上げ特例の対象となる赤字事業者は3/4に引き上げられ、優先採択も受けられる</li>
    <li><strong>融資制度も併用可能：</strong>対象経費の資金調達には、無担保・無保証の「小規模事業者経営改善資金（マル経融資）」（限度額2,000万円）も活用できる</li>
</ul>
<!-- x-tinymce html -->
<p>対象となるのは、商業・サービス業（宿泊・娯楽業除く）で常時使用する従業員5人以下、それ以外の業種で20人以下の事業者です。申請期間は2026年11月5日から12月15日までとなっています。</p>
<p>中小企業庁公式サイトには小規模事業者持続化補助金の特設ページがあります。<br />
PDF 資料も多数掲載されていますので、併せてご確認ください。<br />
<a href="https://www.chusho.meti.go.jp/keiei/shokibo/jizoku/" target="_blank"><u><span style="color: rgb(0, 0, 255);"><br />
中小企業庁｜小規模事業者持続化補助金について</span></u></a></p>
<div class="cms-content-parts-sin1778410351465963000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/09/89710/">
<title>あなたの実家は大丈夫？相続登記の義務化｜罰則・期限・費用を税理士が解説</title>
<link>https://aoi-mirai.jp/blog/2026/09/89710/</link>
<description>


「親から実家を相続したけれど、名義変更はまだしていない」
「相続登記が義務になったと聞いたが、自分も対象なのだろうか」
「期限を過ぎると罰金がかかるって本当？」
親が不動産を所有している方であれば、このようなご不安をお持ちではないでしょうか。
2024年4月1日から、不動産の名義変更（相続登記）は、一定期間内に申請しなければならない義務となり、怠ると過料の対象となりました。
また、注意が必要なのは、2024年4月以前に相続した不動産も対象になる点です。「何十年も前に相続した実家がそのまま」という方も対象に含まれますので、ご確認をおすすめします。
この記事では、親の家を相続した（あるいはこれから相続する）40〜60代の方に向けて、相続登記義務化の期限・罰則・手続き・費用を、わかりやすく解説します。ご自身が何を、いつまでにすればよいのか、整理する際の参考になれば幸いです。
※この記事は、2026年9月時点の法令・公的情報に基づいて作成しています。制度の詳細は、法務省・法務局の最新情報もあわせてご確認ください。


目次

相続登記の義務化とは？2024年4月1日からの変更点
&#160; &#160; - そもそも相続登記とは
&#160; &#160; - 義務化された背景＝所有者不明土地問題
あなたは対象？申請期限と「過去の相続」の落とし穴
&#160; &#160; - 原則は「取得を知った日から3年以内」
&#160; &#160; - 2024年4月以前の相続も対象（2027年3月31日まで）
&#160; &#160; - 遺産分割が成立した場合の追加的義務
罰則は「10万円以下の過料」。ただし&#8220;即罰金&#8221;ではありません
&#160; &#160; - 過料に至るまでの流れ
&#160; &#160; - 正当な理由として認められるケース
期限に間に合わないときの救済：「相続人申告登記」
&#160; &#160; - 相続人申告登記のメリット
&#160; &#160; - 相続人申告登記の注意点
相続登記の進め方｜手続きの流れと必要書類
&#160; &#160; - 5ステップの全体像
&#160; &#160; - 必要書類一覧（遺産分割協議の場合）
費用はいくら？登録免許税・実費・司法書士報酬
&#160; &#160; - 費用の内訳
&#160; &#160; - 自分でやる vs 司法書士に依頼する
【40〜60代の方へ】実家・空き家の相続で特に注意したいこと
&#160; &#160; - 空き家を売るなら知っておきたい3,000万円特別控除
&#160; &#160; - 兄弟姉妹の共有名義は避けた方がよい
&#160; &#160; - 親が元気なうちにできる生前の準備
あわせて確認｜住所変更登記も2026年4月から義務化
よくある質問（FAQ）
まとめ


相続登記の義務化とは？2024年4月1日からの変更点
2024年4月1日以降、不動産を相続した方は、原則として3年以内に相続登記を申請しなければならなくなりました。改正された不動産登記法に基づくもので、正当な理由なく怠ると10万円以下の過料の対象となります。
相続登記の概要と、このような大きな制度変更が行われた背景・変更点を解説します。
そもそも相続登記とは
相続登記とは、亡くなった方（被相続人）が所有していた土地や建物の名義を、相続人へ変更する手続きのことです。法務局に申請して、登記簿上の所有者を書き換えます。
「毎年、固定資産税を払っているのだから、名義はもう自分になっているはず」
と認識している方もいらっしゃるかもしれませんが、これは誤りです。固定資産税の納税義務者の届出（市区町村への手続き）と、法務局で行う相続登記は、まったく別の手続きです。固定資産税を支払っていても、相続登記をしなければ登記簿上の名義は亡くなった方のまま変わりません。
義務化された背景＝所有者不明土地問題
相続登記が義務化された背景には、「所有者不明土地」の増加という深刻な社会問題があります。
所有者不明土地とは、登記簿を見ても所有者がわからない、あるいは所有者がわかっても連絡がつかない土地のことです。所有者不明土地問題研究会の推計によると、その面積は2016年時点で約410万ヘクタールにのぼり、これは九州本島（約367万ヘクタール）を上回る規模とされています。
さらに同研究会は、対策を講じなければ2040年には所有者不明土地が約720万ヘクタール（北海道本島に迫る面積）にまで拡大し、その経済的損失は累積で約6兆円に達すると試算しています。こうした所有者不明土地が生まれる原因の約3分の2が「相続登記の未了」と言われています（法務省）。
相続登記の放置が積み重なった結果、土地の管理や活用ができず、災害復旧や公共事業、再開発の妨げになっています。この問題を解消するために、相続登記の義務化が導入されました。
参考：法務省「相続登記の申請義務化について」
参考：法務省「トウキツネ」パンフレット


あなたは対象？申請期限と「過去の相続」の落とし穴
相続登記の義務化で最も大切なのが「期限」です。ご自身がいつまでに手続きをすべきか、ここで確認しましょう。
原則は「取得を知った日から3年以内」
相続（遺言を含む）によって不動産を取得した相続人は、自分のために相続が開始したことを知り、かつその不動産を取得したことを知った日から3年以内に、相続登記を申請しなければなりません。多くの場合、「亡くなったことを知り、その不動産を自分が相続すると分かった日」が起算点になります。
2024年4月以前の相続も対象（2027年3月31日まで）
相続登記の義務は、2024年4月1日より前に発生した相続にもさかのぼって適用されます。「親が10年前に亡くなったが、実家の名義はそのまま」というケースも対象に含まれるので、注意が必要です。
ただし、期限の数え方は、その不動産を相続したことを「いつ知ったか」で変わります。
・2024年4月1日より前から、相続によって不動産を取得したことを知っていた場合 &#8594; 原則として2027年（令和9年）3月31日まで
・2024年4月1日以降に、相続によって不動産を取得したことを知った場合 &#8594; その知った日から3年以内
「うちは昔の相続だから関係ない」と思っていた方こそ、早めの確認をおすすめします。


遺産分割が成立した場合の追加的義務
相続人同士の話し合い（遺産分割協議）がまとまり、「この不動産は誰が取得するか」が決まった場合は、その遺産分割が成立した日から3年以内に、その内容を反映した登記を申請する必要があります。
亡くなった直後の段階での義務と、遺産分割がまとまった後の義務は、それぞれ別に発生する点にご注意ください。


 状況
 申請期限
 
 
 2024年4月1日以降に、相続による取得を知った
 取得を知った日から3年以内
 
 
 2024年4月1日より前から、相続による取得を知っていた
 原則として2027年3月31日まで
 
 
 遺産分割が成立した
 遺産分割成立の日から3年以内


罰則は「10万円以下の過料」。ただし&#8220;即罰金&#8221;ではありません
正当な理由なく申請を怠った場合、10万円以下の過料の対象となります。
過料とは行政上のペナルティであり、刑事罰ではないため、いわゆる「前科」がつくものではありません。また、期限を過ぎた瞬間に自動的に過料が科されるわけではありません。
過料に至るまでの流れを把握しておきましょう。
過料に至るまでの流れ
過料は、次のような段階を踏んで科されます。

1．登記官が義務違反を把握すると、相当の期間を定めて催告（早く申請するよう促す通知）を行います。
2．催告を受けても、正当な理由なくその期間内に申請しなかった場合、登記官が管轄の地方裁判所に通知します。
3．裁判所が要件を確認し、過料を科すかどうかを判断します。
つまり、いきなり罰金が来るのではなく、まず「お知らせ（催告）」が届きます。催告を受けた段階で相続登記、あるいは後述の相続人申告登記をすれば、過料は科されないのが原則です。
とはいえ、催告が来てから慌てて戸籍を集め始めると、書類がそろわず期限に間に合わないこともあるため、早めの準備が安心です。
正当な理由として認められるケース
法務省の通達では、次のような場合は「正当な理由」があると認められる可能性があるとされています。

 相続人が極めて多数にのぼり、戸籍などの資料収集や他の相続人の把握に時間がかかる場合
 遺言の有効性や遺産の範囲が相続人間で争われ、不動産を誰が取得するか確定しない場合
 申請義務を負う方ご自身が重病などの事情を抱えている場合
 配偶者からの暴力（DV）被害などで避難を余儀なくされている場合
 経済的に困窮していて、登記費用を負担できない場合

一方で、「忙しい」「手続きが面倒」などの理由は、正当な理由として認められにくいとされています。ご自身のケースが該当するか不安な場合は、専門家にご相談ください。
参考：法務省「相続登記の申請義務化に関するQ＆A」

期限に間に合わないときの救済：「相続人申告登記」
「遺産分割の話し合いが長引いていて、3年以内に正式な登記はとても無理そう」
そんな方のために用意されたのが、相続人申告登記という制度です（2024年4月1日施行）。
相続人申告登記のメリット
相続人申告登記とは、「登記簿上の所有者が亡くなったこと」「自分がその相続人であること」を法務局に申し出るだけの、簡易な手続きです。これを行えば、ひとまず相続登記の申請義務を果たしたものとみなされます。
正式な相続登記と比べて、次のような利点があります。

 相続人が1人で申し出られる（他の相続人の同意は不要。代理での申出も可能）
 被相続人の出生から死亡までの連続した戸籍をそろえる必要がない
 登録免許税が非課税（費用負担が軽い）
 押印や電子署名が不要

相続人申告登記の注意点
相続人申告登記は、あくまで過料を回避するための暫定的な手続きです。不動産の権利関係を正式に確定するものではありません。
そのため、次の点にご注意ください。
・申し出た本人の義務は果たせますが、他の相続人の義務までは果たせません。
・不動産を売却したり、担保に入れたりするには、別途、正式な相続登記が必要です。
・遺産分割成立後は、その日から3年以内に改めて正式な相続登記を申請する義務が生じます。
3年以内に正式な相続登記ができる見込みがある方は、二度手間を避けるためにも、最初から正式な登記を進めるほうが効率的です。相続人申告登記は、「どうしても間に合わないときのための救済策」と捉えておくとよいでしょう。


相続登記の進め方｜手続きの流れと必要書類
5ステップの全体像
1．不動産の特定：登記事項証明書や名寄帳で、相続した不動産を正確に把握
2．戸籍の収集：被相続人の出生から死亡までの連続した戸籍と、相続人全員の現在の戸籍を集める
3．評価額資料の取得：登録免許税の計算に使う固定資産評価証明書を取得
4．遺産分割協議・協議書の作成：誰がどの不動産を取得するかを相続人全員で話し合い、合意内容を書面にする
5．登記申請：申請書を作成し、不動産の所在地を管轄する法務局へ提出（窓口・郵送・オンライン）
必要書類一覧（遺産分割協議の場合）


 区分
 必要な書類
 
 
 被相続人
 出生から死亡までの連続した戸籍（除籍・改製原戸籍を含む）、住民票の除票または戸籍の附票
 
 
 相続人
 全員の現在戸籍、遺産分割協議書、全員の印鑑証明書、新たに所有者となる方の住民票
 
 
 不動産
 固定資産評価証明書（毎年送付される固定資産税の課税明細書などで代用できる場合もあります。管轄の法務局にご確認ください）
 
 
 補助書類
 相続関係説明図、法定相続情報一覧図（あると複数の手続きで効率化できます）


なお、遺言書がある場合や、法定相続分どおりに登記する場合は、必要書類が異なります。ご自身のケースで何が必要か迷われたときは、専門家に確認すると確実です。

費用はいくら？登録免許税・実費・司法書士報酬
相続登記にかかる費用は、大きく3種類に分けられます。
費用の内訳
① 登録免許税（国に納める税金）
相続による登記の登録免許税は、固定資産税評価額の0.4％です。
（計算例）
・評価額2,000万円の不動産 &#8594; 2,000万円 &#215; 0.4％ = 8万円
・評価額3,000万円の不動産 &#8594; 3,000万円 &#215; 0.4％ = 12万円
なお、2027年（令和9年）3月31日までは、土地の相続登記について登録免許税の免税措置が設けられています。対象は、①相続で土地を取得した方が登記をしないまま亡くなり、その方の名義とするために行う登記、②不動産の価額が100万円以下の土地の登記、です（いずれも土地のみで建物は対象外）。
参考：法務局「相続登記の登録免許税の免税措置について」
参考：国税庁「No.7191 登録免許税の税額表」
② 書類取得の実費
戸籍謄本（1通450〜750円程度）、住民票や印鑑証明書（数百円）、登記事項証明書（1通600円）などの取得費用です。合計で数千円〜数万円程度が目安です。
③ 司法書士報酬（依頼する場合）
日本司法書士会連合会が公表した報酬アンケート（令和6年3月実施）によると、標準的なケース（土地1筆・建物1棟、評価額合計1,000万円、相続人3名、戸籍収集・書類作成を含む）の相続登記の平均報酬は約7万5,000円（74,888円）でした。ただし司法書士報酬は事務所ごとに自由に設定できるため、あくまで目安としてお考えください。
参考：「司法書士報酬の平均は約7.5万円」日本司法書士会連合会 報酬アンケート


自分でやる vs 司法書士に依頼する
相続登記は、ご自身で行うこともできます。費用を抑えられる一方で、手間や難易度には注意が必要です。


 自分で行う
 司法書士に依頼する
 
 
 費用
 実費のみで安い
 報酬（平均約7.5万円〜）が加わる
 
 
 手間
 戸籍収集・書類作成・法務局訪問の負担が大きい
 大幅に軽減できる
 
 
 正確性
 書類不備による補正（やり直し）のリスク
 専門家が対応するため安心


次のような場合は、無理をせず司法書士に依頼することをおすすめします。

 相続関係が複雑、または数次相続（祖父名義のまま、相続人の中にも亡くなった方がいる等）になっている
 相続人の数が多い、または仲が悪い・疎遠で協力を得にくい
 不動産が遠方にある、複数の市区町村にまたがっている
 相続人の中に認知症の方がいる
 不動産の売却を急いでいる

なお、相続登記の申請代理や登記書類の作成を業として行えるのは、司法書士または弁護士に限られます。税理士法人AOIみらいでは、提携する司法書士と連携し、登記から相続税申告までをサポートできる体制を整えています。


【40〜60代の方へ】実家・空き家の相続で特に注意したいこと
空き家を売るなら知っておきたい3,000万円特別控除
相続した実家が空き家になり、「売却を検討している」という方は少なくありません。
この場合、一定の要件を満たせば、売却益（譲渡所得）から最大3,000万円を控除できる特例（被相続人の居住用財産＝空き家の3,000万円特別控除）が使える可能性があります。昭和56年5月31日以前に建てられた家屋であることなど条件はありますが、税負担を大きく抑えられる制度です。
ただし、相続した不動産を実際に売却するためには、通常、相続登記を行って所有者名義を整理しておく必要があります。空き家の3,000万円特別控除には売却期限などの要件もあるため、登記を長期間放置すると、その後の売却手続きに支障が出る可能性があります。
なお、相続人が3人以上の場合は控除額が1人あたり2,000万円に縮小されるなど、要件は細かく定められています。適用可否は個別の判断が必要ですので、売却をお考えの際はぜひ一度ご相談ください。
参考：国税庁「No.3306 空き家3,000万円特別控除」


兄弟姉妹の共有名義は避けた方がよい
遺産分割の話し合いがまとまらないとき、「とりあえず兄弟で共有名義にしておこう」と考える方がいます。しかし、これは将来トラブルの種になりやすい選択です。
・売却や建物の取壊しなどには共有者全員の同意が必要（賃貸に出すなどの管理行為は、持分価格の過半数で決められる場合があります）
・共有者の誰かが亡くなると、その持分がさらに次の世代へ相続され、共有者が雪だるま式に増えていく
・共有者の一人が、自分の持分だけを第三者に売却してしまうリスクもある
できるだけ、特定の1人が取得して単独名義にする（その代わり他の相続人へ金銭で精算する「代償分割」や、売却して現金で分ける「換価分割」など）方法をご検討いただくのが安心です。
親が元気なうちにできる生前の準備
「いずれ来る相続に今から備えたい」という方には、次のような準備をおすすめします。
・公正証書遺言の作成：誰が何を相続するかを明確にしておくと、遺産分割協議の手間とトラブルを大きく減らせます
・不要な口座や書類の整理：相続手続きの負担を軽くできます
なお、「生前贈与で不動産を子に渡しておけば登記の手間が減るのでは」と考える方もいますが、注意が必要です。不動産の登録免許税は、相続なら0.4％ですが、贈与の場合は2％、さらに不動産取得税も課税されます。
相続税の小規模宅地等の特例なども踏まえると、生前贈与よりも相続のほうが税負担を抑えられるケースも少なくありません。「数字に基づく」判断のためにも、実行前に税理士へのご相談をおすすめします。
あわせて確認｜住所変更登記も2026年4月から義務化
相続登記とあわせて知っておきたいのが、住所変更登記の義務化です。
2026年4月1日から、不動産の所有者は、引っ越しなどで住所や氏名が変わった場合、変更日から2年以内に変更登記を申請する義務を負うようになりました。正当な理由なく怠ると、5万円以下の過料の対象となります。施行日前の住所変更も対象となり、2028年（令和10年）3月31日までの登記が必要です。


 相続登記の義務化
 住所変更登記の義務化
 
 
 施行日
 2024年4月1日
 2026年4月1日
 
 
 申請期限
 取得を知った日から3年以内
 変更日から2年以内
 
 
 過料の上限
 10万円以下
 5万円以下


なお、住所変更登記については、あらかじめ生年月日などの情報を法務局に申し出ておけば、登記官が職権で住所変更を反映してくれる「スマート変更登記」という負担軽減策も用意されています。
「相続登記」と「住所変更登記」は、所有者不明土地をなくすための&#8220;両輪&#8221;の制度です。この機会に、ご自身やご家族の不動産の登記が最新の状態になっているか、確認してみてはいかがでしょうか。
参考：法務省「住所等変更登記の義務化について」

よくある質問（FAQ）
Q1. 期限を過ぎたら、本当に10万円取られるのですか？
A. 期限を過ぎた瞬間に自動的に過料が科されるわけではありません。まず登記官から「催告（早く申請するよう促す通知）」が届き、それでも正当な理由なく申請しない場合に、裁判所を通じて過料が科される運用です。催告を受けた段階で登記をすれば、過料は科されないのが原則です。
Q2. いつまでに登記すればよいですか？
A. 2024年4月1日より前から相続による取得を知っていた不動産は、原則として2027年3月31日までです。2024年4月1日以降に相続による取得を知った場合は、その知った日から3年以内となります。
Q3. 相続登記は自分でできますか？
A. できます。ただし、戸籍の収集や書類作成に手間がかかり、相続関係が複雑な場合（数次相続など）は難易度が上がります。相続人が少なく時間に余裕がある方以外は、専門家への依頼をおすすめします。
Q4. 費用はいくらかかりますか？
A. 登録免許税（固定資産税評価額の0.4％）、戸籍などの取得実費（数千円〜数万円）、司法書士に依頼する場合は報酬（平均約7.5万円）がかかります。
Q5. 兄が相続した実家ですが、私にも登記の義務がありますか？
A. 遺産分割がまだ済んでおらず、法律上は相続人全員の共有状態になっている場合は、各相続人に義務があります。遺産分割によってお兄様が単独で取得したことが確定すれば、その後はお兄様に申請義務が生じます。
Q6. 遺産分割の話し合いがまとまりません。どうすればよいですか？
A. 「相続人申告登記」を利用すれば、ひとまず申請義務を果たすことができます。ただし暫定的な手続きのため、遺産分割が成立した後は、別途正式な相続登記が必要です。
Q7. 固定資産税を払っていれば、名義は変わっていますか？
A. 変わっていません。固定資産税の納税は市区町村への手続きで、法務局で行う相続登記とは別物です。相続登記をしない限り、登記簿上の名義は亡くなった方のままです。

まとめ
相続登記は、放置すると相続人が増えて話し合いがまとまらなくなったり、いざ売却したいときに動けなくなったりと、将来の負担につながることがあります。「まだ大丈夫」と先延ばしにせず、早めに準備を進めておきましょう。
なお、2026年2月2日からは「所有不動産記録証明制度」も始まっています。亡くなった方が所有していた不動産を全国分まとめて証明してもらえる制度で、「他にも不動産があるかもしれない」という方の把握漏れ防止に役立ちます。
税理士法人AOIみらいでは、相続に関する初回のご相談を無料で承っております。弁護士・司法書士・社会保険労務士・公認会計士と連携した「士業ワンストップ」体制で、相続の入り口から出口までトータルサポートいたします。
ご相談は、オンライン（Zoom等）でも可能です。土日祝日や夜間のご面談にも柔軟に対応しておりますので、お仕事でお忙しい方や、遠方にお住まいの方もご安心ください。


お問い合せはこちら


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-09-07T19:30:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/souzokutouki01.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<p>「親から実家を相続したけれど、名義変更はまだしていない」<br />
「相続登記が義務になったと聞いたが、自分も対象なのだろうか」<br />
「期限を過ぎると罰金がかかるって本当？」</p>
<p>親が不動産を所有している方であれば、このようなご不安をお持ちではないでしょうか。</p>
<p>2024年4月1日から、不動産の名義変更（相続登記）は、一定期間内に申請しなければならない義務となり、怠ると過料の対象となりました。</p>
<p>また、注意が必要なのは、2024年4月以前に相続した不動産も対象になる点です。「何十年も前に相続した実家がそのまま」という方も対象に含まれますので、ご確認をおすすめします。</p>
<p>この記事では、親の家を相続した（あるいはこれから相続する）40〜60代の方に向けて、相続登記義務化の期限・罰則・手続き・費用を、わかりやすく解説します。ご自身が何を、いつまでにすればよいのか、整理する際の参考になれば幸いです。</p>
<p><span style="font-size: smaller;">※この記事は、2026年9月時点の法令・公的情報に基づいて作成しています。制度の詳細は、法務省・法務局の最新情報もあわせてご確認ください。</span></p>
</div>
<div class="cms-content-parts-sin177897783327681600 cparts-id282--01 lay-row lay-margin-b--3" data-reload="yes" data-selectable="cparts-size--width33:幅約33.3%（1/3サイズ）,cparts-size--width50:幅50%（1/2サイズ）,cparts-size--width100:幅100%">
<div class="lay-col12-12">
<div class="cparts-body-block dec-box--grey">
<h4 class="cparts-editsite--mainttl cparts-id282--01__ttl cms-easy-edit" id="cms-editor-textarea-sin177897783327685000">目次</h4>
<div class="cparts-editsite--list cparts-txt-block cparts-list-block" id="cms-editor-minieditor-sin177897783327686200">
<p><a href="#section01"><span style="color: rgb(102, 102, 153);">相続登記の義務化とは？2024年4月1日からの変更点</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0101"><span style="color: rgb(102, 102, 153);">そもそも相続登記とは</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0102"><span style="color: rgb(102, 102, 153);">義務化された背景＝所有者不明土地問題</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section02"><span style="color: rgb(102, 102, 153);">あなたは対象？申請期限と「過去の相続」の落とし穴</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0201"><span style="color: rgb(102, 102, 153);">原則は「取得を知った日から3年以内」</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0202"><span style="color: rgb(102, 102, 153);">2024年4月以前の相続も対象（2027年3月31日まで）</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0203"><span style="color: rgb(102, 102, 153);">遺産分割が成立した場合の追加的義務</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section03"><span style="color: rgb(102, 102, 153);">罰則は「10万円以下の過料」。ただし&#8220;即罰金&#8221;ではありません</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0301"><span style="color: rgb(102, 102, 153);">過料に至るまでの流れ</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0302"><span style="color: rgb(102, 102, 153);">正当な理由として認められるケース</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section04"><span style="color: rgb(102, 102, 153);">期限に間に合わないときの救済：「相続人申告登記」</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0401"><span style="color: rgb(102, 102, 153);">相続人申告登記のメリット</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0402"><span style="color: rgb(102, 102, 153);">相続人申告登記の注意点</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section05"><span style="color: rgb(102, 102, 153);">相続登記の進め方｜手続きの流れと必要書類</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0501"><span style="color: rgb(102, 102, 153);">5ステップの全体像</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0502"><span style="color: rgb(102, 102, 153);">必要書類一覧（遺産分割協議の場合）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section06"><span style="color: rgb(102, 102, 153);">費用はいくら？登録免許税・実費・司法書士報酬</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0601"><span style="color: rgb(102, 102, 153);">費用の内訳</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0602"><span style="color: rgb(102, 102, 153);">自分でやる vs 司法書士に依頼する</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section07"><span style="color: rgb(102, 102, 153);">【40〜60代の方へ】実家・空き家の相続で特に注意したいこと</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0701"><span style="color: rgb(102, 102, 153);">空き家を売るなら知っておきたい3,000万円特別控除</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0702"><span style="color: rgb(102, 102, 153);">兄弟姉妹の共有名義は避けた方がよい</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; - </span><a href="#section0703"><span style="color: rgb(102, 102, 153);">親が元気なうちにできる生前の準備</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section08"><span style="color: rgb(102, 102, 153);">あわせて確認｜住所変更登記も2026年4月から義務化</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section09"><span style="color: rgb(102, 102, 153);">よくある質問（FAQ）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section10"><span style="color: rgb(102, 102, 153);">まとめ</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897890034461400 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897890034464400">
<h3><a name="section01"></a>相続登記の義務化とは？2024年4月1日からの変更点</h3>
<p>2024年4月1日以降、不動産を相続した方は、原則として3年以内に相続登記を申請しなければならなくなりました。改正された不動産登記法に基づくもので、正当な理由なく怠ると10万円以下の過料の対象となります。</p>
<p>相続登記の概要と、このような大きな制度変更が行われた背景・変更点を解説します。</p>
<h4><a name="section0101"></a>そもそも相続登記とは</h4>
<p>相続登記とは、亡くなった方（被相続人）が所有していた土地や建物の名義を、相続人へ変更する手続きのことです。法務局に申請して、登記簿上の所有者を書き換えます。</p>
<p>「毎年、固定資産税を払っているのだから、名義はもう自分になっているはず」</p>
<p>と認識している方もいらっしゃるかもしれませんが、これは誤りです。固定資産税の納税義務者の届出（市区町村への手続き）と、法務局で行う相続登記は、まったく別の手続きです。固定資産税を支払っていても、相続登記をしなければ登記簿上の名義は亡くなった方のまま変わりません。</p>
<h4><a name="section0102"></a>義務化された背景＝所有者不明土地問題</h4>
<p>相続登記が義務化された背景には、「所有者不明土地」の増加という深刻な社会問題があります。</p>
<p>所有者不明土地とは、登記簿を見ても所有者がわからない、あるいは所有者がわかっても連絡がつかない土地のことです。所有者不明土地問題研究会の推計によると、その面積は2016年時点で約410万ヘクタールにのぼり、これは九州本島（約367万ヘクタール）を上回る規模とされています。</p>
<p>さらに同研究会は、対策を講じなければ2040年には所有者不明土地が約720万ヘクタール（北海道本島に迫る面積）にまで拡大し、その経済的損失は累積で約6兆円に達すると試算しています。こうした所有者不明土地が生まれる原因の約3分の2が「相続登記の未了」と言われています（法務省）。</p>
<p>相続登記の放置が積み重なった結果、土地の管理や活用ができず、災害復旧や公共事業、再開発の妨げになっています。この問題を解消するために、相続登記の義務化が導入されました。</p>
<p><span style="font-size: smaller;">参考：</span><span style="font-size: smaller;"><a href="https://www.moj.go.jp/MINJI/minji05_00599.html" target="_blank"><u><span style="color: rgb(102, 102, 153);">法務省「相続登記の申請義務化について」</span></u></a><br />
参考：</span><a href="https://www.moj.go.jp/content/001369525.pdf" target="_blank"><span style="font-size: smaller;"><u><span style="color: rgb(102, 102, 153);">法務省「トウキツネ」パンフレット</span></u></span><u><span style="color: rgb(102, 102, 153);"><br />
<br type="_moz" />
</span></u></a></p>
<p></p>
<h3><a name="section02"></a>あなたは対象？申請期限と「過去の相続」の落とし穴</h3>
<p>相続登記の義務化で最も大切なのが「期限」です。ご自身がいつまでに手続きをすべきか、ここで確認しましょう。</p>
<h4><a name="section0201"></a>原則は「取得を知った日から3年以内」</h4>
<p>相続（遺言を含む）によって不動産を取得した相続人は、自分のために相続が開始したことを知り、かつその不動産を取得したことを知った日から3年以内に、相続登記を申請しなければなりません。多くの場合、「亡くなったことを知り、その不動産を自分が相続すると分かった日」が起算点になります。</p>
<h4><a name="section0202"></a>2024年4月以前の相続も対象（2027年3月31日まで）</h4>
<p>相続登記の義務は、2024年4月1日より前に発生した相続にもさかのぼって適用されます。「親が10年前に亡くなったが、実家の名義はそのまま」というケースも対象に含まれるので、注意が必要です。</p>
<p>ただし、期限の数え方は、その不動産を相続したことを「いつ知ったか」で変わります。</p>
<p>・2024年4月1日より前から、相続によって不動産を取得したことを知っていた場合 &#8594; 原則として2027年（令和9年）3月31日まで<br />
・2024年4月1日以降に、相続によって不動産を取得したことを知った場合 &#8594; その知った日から3年以内</p>
<p>「うちは昔の相続だから関係ない」と思っていた方こそ、早めの確認をおすすめします。<br />
<br />
<img src="https://aoi-mirai.jp/images/blogparts/souzokutouki02.png" width="1280" height="1106" alt="" /></p>
<h4><a name="section0203"></a>遺産分割が成立した場合の追加的義務</h4>
<p>相続人同士の話し合い（遺産分割協議）がまとまり、「この不動産は誰が取得するか」が決まった場合は、その遺産分割が成立した日から3年以内に、その内容を反映した登記を申請する必要があります。</p>
<p>亡くなった直後の段階での義務と、遺産分割がまとまった後の義務は、それぞれ別に発生する点にご注意ください。</p>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <th style="border:1px solid #dedede;padding:8px;">状況</th>
            <th style="border:1px solid #dedede;padding:8px;">申請期限</th>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2024年4月1日以降に、相続による取得を知った</td>
            <td style="border:1px solid #dedede;padding:8px;">取得を知った日から3年以内</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">2024年4月1日より前から、相続による取得を知っていた</td>
            <td style="border:1px solid #dedede;padding:8px;">原則として2027年3月31日まで</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">遺産分割が成立した</td>
            <td style="border:1px solid #dedede;padding:8px;">遺産分割成立の日から3年以内</td>
        </tr>
    </tbody>
</table>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898080960183500 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898080960166600">
<h3><a name="section03"></a><br />
罰則は「10万円以下の過料」。ただし&#8220;即罰金&#8221;ではありません</h3>
<p>正当な理由なく申請を怠った場合、10万円以下の過料の対象となります。</p>
<p>過料とは行政上のペナルティであり、刑事罰ではないため、いわゆる「前科」がつくものではありません。また、期限を過ぎた瞬間に自動的に過料が科されるわけではありません。</p>
<p>過料に至るまでの流れを把握しておきましょう。</p>
<h4><a name="section0301"></a>過料に至るまでの流れ</h4>
<p>過料は、次のような段階を踏んで科されます。</p>
<p><img src="https://aoi-mirai.jp/images/blogparts/souzokutouki03-1.png" width="1274" height="299" alt="" /><br />
1．登記官が義務違反を把握すると、相当の期間を定めて催告（早く申請するよう促す通知）を行います。<br />
2．催告を受けても、正当な理由なくその期間内に申請しなかった場合、登記官が管轄の地方裁判所に通知します。<br />
3．裁判所が要件を確認し、過料を科すかどうかを判断します。</p>
<p>つまり、いきなり罰金が来るのではなく、まず「お知らせ（催告）」が届きます。催告を受けた段階で相続登記、あるいは後述の相続人申告登記をすれば、過料は科されないのが原則です。</p>
<p>とはいえ、催告が来てから慌てて戸籍を集め始めると、書類がそろわず期限に間に合わないこともあるため、早めの準備が安心です。</p>
<h4><a name="section0302"></a>正当な理由として認められるケース</h4>
<p>法務省の通達では、次のような場合は「正当な理由」があると認められる可能性があるとされています。</p>
<ul>
    <li>相続人が極めて多数にのぼり、戸籍などの資料収集や他の相続人の把握に時間がかかる場合</li>
    <li>遺言の有効性や遺産の範囲が相続人間で争われ、不動産を誰が取得するか確定しない場合</li>
    <li>申請義務を負う方ご自身が重病などの事情を抱えている場合</li>
    <li>配偶者からの暴力（DV）被害などで避難を余儀なくされている場合</li>
    <li>経済的に困窮していて、登記費用を負担できない場合</li>
</ul>
<p>一方で、「忙しい」「手続きが面倒」などの理由は、正当な理由として認められにくいとされています。ご自身のケースが該当するか不安な場合は、専門家にご相談ください。</p>
<p><span style="font-size: smaller;">参考：</span><a href="https://www.moj.go.jp/MINJI/minji05_00565.html" target="_blank"><span style="font-size: smaller;"><u><span style="color: rgb(102, 102, 153);">法務省「相続登記の申請義務化に関するQ＆A」</span></u></span></a></p>
<h3><a name="section04"></a><br />
期限に間に合わないときの救済：「相続人申告登記」</h3>
<p>「遺産分割の話し合いが長引いていて、3年以内に正式な登記はとても無理そう」<br />
そんな方のために用意されたのが、相続人申告登記という制度です（2024年4月1日施行）。</p>
<h4><a name="section0401"></a>相続人申告登記のメリット</h4>
<p>相続人申告登記とは、「登記簿上の所有者が亡くなったこと」「自分がその相続人であること」を法務局に申し出るだけの、簡易な手続きです。これを行えば、ひとまず相続登記の申請義務を果たしたものとみなされます。</p>
<p>正式な相続登記と比べて、次のような利点があります。</p>
<ul>
    <li>相続人が1人で申し出られる（他の相続人の同意は不要。代理での申出も可能）</li>
    <li>被相続人の出生から死亡までの連続した戸籍をそろえる必要がない</li>
    <li>登録免許税が非課税（費用負担が軽い）</li>
    <li>押印や電子署名が不要</li>
</ul>
<h4><a name="section0402"></a>相続人申告登記の注意点</h4>
<p>相続人申告登記は、あくまで過料を回避するための暫定的な手続きです。不動産の権利関係を正式に確定するものではありません。</p>
<p>そのため、次の点にご注意ください。</p>
<p>・申し出た本人の義務は果たせますが、他の相続人の義務までは果たせません。<br />
・不動産を売却したり、担保に入れたりするには、別途、正式な相続登記が必要です。<br />
・遺産分割成立後は、その日から3年以内に改めて正式な相続登記を申請する義務が生じます。</p>
<p>3年以内に正式な相続登記ができる見込みがある方は、二度手間を避けるためにも、最初から正式な登記を進めるほうが効率的です。相続人申告登記は、「どうしても間に合わないときのための救済策」と捉えておくとよいでしょう。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898081369067800 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898081369047600">
<h3><a name="section05"></a><br />
相続登記の進め方｜手続きの流れと必要書類</h3>
<h4><a name="section0501"></a>5ステップの全体像</h4>
<p>1．不動産の特定：登記事項証明書や名寄帳で、相続した不動産を正確に把握</p>
<p>2．戸籍の収集：被相続人の出生から死亡までの連続した戸籍と、相続人全員の現在の戸籍を集める</p>
<p>3．評価額資料の取得：登録免許税の計算に使う固定資産評価証明書を取得</p>
<p>4．遺産分割協議・協議書の作成：誰がどの不動産を取得するかを相続人全員で話し合い、合意内容を書面にする</p>
<p>5．登記申請：申請書を作成し、不動産の所在地を管轄する法務局へ提出（窓口・郵送・オンライン）</p>
<h4><a name="section0502"></a>必要書類一覧（遺産分割協議の場合）</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <th style="border:1px solid #dedede;padding:8px;">区分</th>
            <th style="border:1px solid #dedede;padding:8px;">必要な書類</th>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;" width="100">被相続人</td>
            <td style="border:1px solid #dedede;padding:8px;">出生から死亡までの連続した戸籍（除籍・改製原戸籍を含む）、住民票の除票または戸籍の附票</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">相続人</td>
            <td style="border:1px solid #dedede;padding:8px;">全員の現在戸籍、遺産分割協議書、全員の印鑑証明書、新たに所有者となる方の住民票</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">不動産</td>
            <td style="border:1px solid #dedede;padding:8px;">固定資産評価証明書（毎年送付される固定資産税の課税明細書などで代用できる場合もあります。管轄の法務局にご確認ください）</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">補助書類</td>
            <td style="border:1px solid #dedede;padding:8px;">相続関係説明図、法定相続情報一覧図（あると複数の手続きで効率化できます）</td>
        </tr>
    </tbody>
</table>
<p>なお、遺言書がある場合や、法定相続分どおりに登記する場合は、必要書類が異なります。ご自身のケースで何が必要か迷われたときは、専門家に確認すると確実です。</p>
<h3><a name="section06"></a><br />
費用はいくら？登録免許税・実費・司法書士報酬</h3>
<p>相続登記にかかる費用は、大きく3種類に分けられます。</p>
<h4><a name="section0601"></a>費用の内訳</h4>
<p><strong>① 登録免許税（国に納める税金）</strong></p>
<p>相続による登記の登録免許税は、固定資産税評価額の0.4％です。</p>
<p>（計算例）<br />
・評価額2,000万円の不動産 &#8594; 2,000万円 &#215; 0.4％ = <strong>8万円</strong><br />
・評価額3,000万円の不動産 &#8594; 3,000万円 &#215; 0.4％ = <strong>12万円</strong></p>
<p>なお、2027年（令和9年）3月31日までは、土地の相続登記について登録免許税の免税措置が設けられています。対象は、①相続で土地を取得した方が登記をしないまま亡くなり、その方の名義とするために行う登記、②不動産の価額が100万円以下の土地の登記、です（いずれも土地のみで建物は対象外）。</p>
<p>参考：<a href="https://houmukyoku.moj.go.jp/homu/page7_000017.html" target="_blank">法務局「相続登記の登録免許税の免税措置について」</a><br />
参考：<a href="https://www.nta.go.jp/taxes/shiraberu/taxanswer/inquiry/7191.htm" target="_blank">国税庁「No.7191 登録免許税の税額表」</a></p>
<p><strong>② 書類取得の実費</strong><br />
戸籍謄本（1通450〜750円程度）、住民票や印鑑証明書（数百円）、登記事項証明書（1通600円）などの取得費用です。合計で数千円〜数万円程度が目安です。</p>
<p><strong>③ 司法書士報酬（依頼する場合）</strong><br />
日本司法書士会連合会が公表した報酬アンケート（令和6年3月実施）によると、標準的なケース（土地1筆・建物1棟、評価額合計1,000万円、相続人3名、戸籍収集・書類作成を含む）の相続登記の平均報酬は約7万5,000円（74,888円）でした。ただし司法書士報酬は事務所ごとに自由に設定できるため、あくまで目安としてお考えください。</p>
<p><span style="font-size: smaller;">参考：</span><a href="https://www.shiho-shoshi.or.jp/about/remuneration/" target="_blank"><span style="font-size: smaller;"><u><span style="color: rgb(102, 102, 153);">「司法書士報酬の平均は約7.5万円」日本司法書士会連合会 報酬アンケート<br />
<br type="_moz" />
</span></u></span></a></p>
<h4><a name="section0602"></a>自分でやる vs 司法書士に依頼する</h4>
<p>相続登記は、ご自身で行うこともできます。費用を抑えられる一方で、手間や難易度には注意が必要です。</p>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <th style="border:1px solid #dedede;padding:8px;"></th>
            <th style="border:1px solid #dedede;padding:8px;">自分で行う</th>
            <th style="border:1px solid #dedede;padding:8px;">司法書士に依頼する</th>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">費用</td>
            <td style="border:1px solid #dedede;padding:8px;">実費のみで安い</td>
            <td style="border:1px solid #dedede;padding:8px;">報酬（平均約7.5万円〜）が加わる</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">手間</td>
            <td style="border:1px solid #dedede;padding:8px;">戸籍収集・書類作成・法務局訪問の負担が大きい</td>
            <td style="border:1px solid #dedede;padding:8px;">大幅に軽減できる</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">正確性</td>
            <td style="border:1px solid #dedede;padding:8px;">書類不備による補正（やり直し）のリスク</td>
            <td style="border:1px solid #dedede;padding:8px;">専門家が対応するため安心</td>
        </tr>
    </tbody>
</table>
<p>次のような場合は、無理をせず司法書士に依頼することをおすすめします。</p>
<ul>
    <li>相続関係が複雑、または<strong>数次相続</strong>（祖父名義のまま、相続人の中にも亡くなった方がいる等）になっている</li>
    <li>相続人の数が多い、または仲が悪い・疎遠で協力を得にくい</li>
    <li>不動産が遠方にある、複数の市区町村にまたがっている</li>
    <li>相続人の中に認知症の方がいる</li>
    <li>不動産の売却を急いでいる</li>
</ul>
<p>なお、相続登記の申請代理や登記書類の作成を業として行えるのは、<strong>司法書士または弁護士</strong>に限られます。税理士法人AOIみらいでは、提携する司法書士と連携し、登記から相続税申告までをサポートできる体制を整えています。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin178920978716518300 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin178920978716429000">
<h3><a name="section07"></a>【40〜60代の方へ】実家・空き家の相続で特に注意したいこと</h3>
<h4><a name="section0701"></a>空き家を売るなら知っておきたい3,000万円特別控除</h4>
<p>相続した実家が空き家になり、「売却を検討している」という方は少なくありません。</p>
<p>この場合、一定の要件を満たせば、売却益（譲渡所得）から最大3,000万円を控除できる特例（被相続人の居住用財産＝空き家の3,000万円特別控除）が使える可能性があります。昭和56年5月31日以前に建てられた家屋であることなど条件はありますが、税負担を大きく抑えられる制度です。</p>
<p>ただし、相続した不動産を実際に売却するためには、通常、相続登記を行って所有者名義を整理しておく必要があります。空き家の3,000万円特別控除には売却期限などの要件もあるため、登記を長期間放置すると、その後の売却手続きに支障が出る可能性があります。</p>
<p>なお、相続人が3人以上の場合は控除額が1人あたり2,000万円に縮小されるなど、要件は細かく定められています。適用可否は個別の判断が必要ですので、売却をお考えの際はぜひ一度ご相談ください。</p>
<p><span style="font-size: smaller;">参考：</span><a href="https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm" target="_blank"><span style="font-size: smaller;"><u><span style="color: rgb(102, 102, 153);">国税庁「No.3306 空き家3,000万円特別控除」<br />
<br type="_moz" />
</span></u></span></a></p>
<h4><a name="section0702"></a>兄弟姉妹の共有名義は避けた方がよい</h4>
<p>遺産分割の話し合いがまとまらないとき、「とりあえず兄弟で共有名義にしておこう」と考える方がいます。しかし、これは将来トラブルの種になりやすい選択です。</p>
<p>・売却や建物の取壊しなどには共有者全員の同意が必要（賃貸に出すなどの管理行為は、持分価格の過半数で決められる場合があります）</p>
<p>・共有者の誰かが亡くなると、その持分がさらに次の世代へ相続され、共有者が雪だるま式に増えていく</p>
<p>・共有者の一人が、自分の持分だけを第三者に売却してしまうリスクもある</p>
<p>できるだけ、特定の1人が取得して単独名義にする（その代わり他の相続人へ金銭で精算する「代償分割」や、売却して現金で分ける「換価分割」など）方法をご検討いただくのが安心です。</p>
<h4><a name="section0703"></a>親が元気なうちにできる生前の準備</h4>
<p>「いずれ来る相続に今から備えたい」という方には、次のような準備をおすすめします。</p>
<p><strong>・公正証書遺言の作成</strong>：誰が何を相続するかを明確にしておくと、遺産分割協議の手間とトラブルを大きく減らせます</p>
<p><strong>・不要な口座や書類の整理</strong>：相続手続きの負担を軽くできます</p>
<p>なお、「生前贈与で不動産を子に渡しておけば登記の手間が減るのでは」と考える方もいますが、注意が必要です。不動産の登録免許税は、相続なら0.4％ですが、贈与の場合は2％、さらに不動産取得税も課税されます。</p>
<p>相続税の小規模宅地等の特例なども踏まえると、生前贈与よりも相続のほうが税負担を抑えられるケースも少なくありません。「数字に基づく」判断のためにも、実行前に税理士へのご相談をおすすめします。</p>
<h3><a name="section08"></a>あわせて確認｜住所変更登記も2026年4月から義務化</h3>
<p>相続登記とあわせて知っておきたいのが、住所変更登記の義務化です。</p>
<p>2026年4月1日から、不動産の所有者は、引っ越しなどで住所や氏名が変わった場合、変更日から2年以内に変更登記を申請する義務を負うようになりました。正当な理由なく怠ると、5万円以下の過料の対象となります。施行日前の住所変更も対象となり、2028年（令和10年）3月31日までの登記が必要です。</p>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <th style="border:1px solid #dedede;padding:8px;"></th>
            <th style="border:1px solid #dedede;padding:8px;">相続登記の義務化</th>
            <th style="border:1px solid #dedede;padding:8px;">住所変更登記の義務化</th>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">施行日</td>
            <td style="border:1px solid #dedede;padding:8px;">2024年4月1日</td>
            <td style="border:1px solid #dedede;padding:8px;">2026年4月1日</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">申請期限</td>
            <td style="border:1px solid #dedede;padding:8px;">取得を知った日から3年以内</td>
            <td style="border:1px solid #dedede;padding:8px;">変更日から2年以内</td>
        </tr>
        <tr>
            <td style="border:1px solid #dedede;padding:8px;">過料の上限</td>
            <td style="border:1px solid #dedede;padding:8px;">10万円以下</td>
            <td style="border:1px solid #dedede;padding:8px;">5万円以下</td>
        </tr>
    </tbody>
</table>
<p>なお、住所変更登記については、あらかじめ生年月日などの情報を法務局に申し出ておけば、登記官が職権で住所変更を反映してくれる「スマート変更登記」という負担軽減策も用意されています。</p>
<p>「相続登記」と「住所変更登記」は、所有者不明土地をなくすための&#8220;両輪&#8221;の制度です。この機会に、ご自身やご家族の不動産の登記が最新の状態になっているか、確認してみてはいかがでしょうか。</p>
<p><span style="font-size: smaller;">参考：</span><a href="https://www.moj.go.jp/MINJI/minji05_00693.html" target="_blank"><span style="font-size: smaller;"><u><span style="color: rgb(102, 102, 153);">法務省「住所等変更登記の義務化について」</span></u></span></a></p>
<h3><a name="section09"></a><br />
よくある質問（FAQ）</h3>
<p><strong>Q1. 期限を過ぎたら、本当に10万円取られるのですか？</strong><br />
A. 期限を過ぎた瞬間に自動的に過料が科されるわけではありません。まず登記官から「催告（早く申請するよう促す通知）」が届き、それでも正当な理由なく申請しない場合に、裁判所を通じて過料が科される運用です。催告を受けた段階で登記をすれば、過料は科されないのが原則です。</p>
<p><strong>Q2. いつまでに登記すればよいですか？</strong><br />
A. 2024年4月1日より前から相続による取得を知っていた不動産は、原則として2027年3月31日までです。2024年4月1日以降に相続による取得を知った場合は、その知った日から3年以内となります。</p>
<p><strong>Q3. 相続登記は自分でできますか？</strong><br />
A. できます。ただし、戸籍の収集や書類作成に手間がかかり、相続関係が複雑な場合（数次相続など）は難易度が上がります。相続人が少なく時間に余裕がある方以外は、専門家への依頼をおすすめします。</p>
<p><strong>Q4. 費用はいくらかかりますか？</strong><br />
A. 登録免許税（固定資産税評価額の0.4％）、戸籍などの取得実費（数千円〜数万円）、司法書士に依頼する場合は報酬（平均約7.5万円）がかかります。</p>
<p><strong>Q5. 兄が相続した実家ですが、私にも登記の義務がありますか？</strong><br />
A. 遺産分割がまだ済んでおらず、法律上は相続人全員の共有状態になっている場合は、各相続人に義務があります。遺産分割によってお兄様が単独で取得したことが確定すれば、その後はお兄様に申請義務が生じます。</p>
<p><strong>Q6. 遺産分割の話し合いがまとまりません。どうすればよいですか？</strong><br />
A. 「相続人申告登記」を利用すれば、ひとまず申請義務を果たすことができます。ただし暫定的な手続きのため、遺産分割が成立した後は、別途正式な相続登記が必要です。</p>
<p><strong>Q7. 固定資産税を払っていれば、名義は変わっていますか？</strong><br />
A. 変わっていません。固定資産税の納税は市区町村への手続きで、法務局で行う相続登記とは別物です。相続登記をしない限り、登記簿上の名義は亡くなった方のままです。</p>
<h3><a name="section10"></a><br />
まとめ</h3>
<p>相続登記は、放置すると相続人が増えて話し合いがまとまらなくなったり、いざ売却したいときに動けなくなったりと、将来の負担につながることがあります。「まだ大丈夫」と先延ばしにせず、早めに準備を進めておきましょう。</p>
<p>なお、2026年2月2日からは「所有不動産記録証明制度」も始まっています。亡くなった方が所有していた不動産を全国分まとめて証明してもらえる制度で、「他にも不動産があるかもしれない」という方の把握漏れ防止に役立ちます。</p>
<p>税理士法人AOIみらいでは、相続に関する初回のご相談を無料で承っております。弁護士・司法書士・社会保険労務士・公認会計士と連携した「士業ワンストップ」体制で、相続の入り口から出口までトータルサポートいたします。</p>
<p>ご相談は、オンライン（Zoom等）でも可能です。土日祝日や夜間のご面談にも柔軟に対応しておりますので、お仕事でお忙しい方や、遠方にお住まいの方もご安心ください。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897893209039600 cparts-id160--02 box lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-12">
<div class="cparts-editsite--btn cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897893209042600">
<p style="text-align: center;"><a class="dec-btn--primary dec-btn--size-md" href="/faq/"><span style="font-size: medium;">お問い合せはこちら</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/08/89713/">
<title>自社株の評価額、上がっていませんか？令和8年分の業種目別株価公表で考える事業承継のタイミング</title>
<link>https://aoi-mirai.jp/blog/2026/08/89713/</link>
<description>


多くの中小企業オーナー様の自社株評価のものさしとなる「類似業種比準価額計算上の業種目及び業種目別株価等について（法令解釈通達）」について、令和8年分は、6月5日付の通達に続き、6月26日付の一部改正で3・4月分、8月5日付の一部改正で5・6月分が示されました。
この数字をめぐる状況は、近年変わりつつあります。評価のものさしとなる「類似業種の株価」が近年上昇していること、評価ルールそのものの見直しが検討されていること。この二つが重なると、自社株の評価額が以前より高く算定され、相続・贈与の負担が重くなる可能性があります。
非上場会社のオーナー経営者様にとって、「自社株をいつ、いくらで次の世代へ引き継ぐか」は、会社の将来を左右する大きなテーマです。手塩にかけて育ててきた会社の株式だからこそ、その引き継ぎ方によって、ご家族やご親族に残る税負担は大きく変わってきます。
本記事では、業種目別株価の概要、今が事業承継を考える節目である理由、経営者様がいますべきことを、わかりやすく解説します。


目次

「業種目別株価」とは？
&#160; &#160; -&#160;会社の規模によって評価方法が変わる
&#160; &#160; -&#160;「毎年6月の本体通達」と「毎月更新される株価データ」の関係
なぜ今、「令和8年分の公表」が重要なのか？
&#160; &#160; -&#160;理由①：類似業種の株価が、近年上昇している
&#160; &#160; -&#160;理由②：非上場株式の評価ルールそのものの見直しが検討されている
自社株の評価額が上がる前に経営者がすべき3つのこと
&#160; &#160; -&#160;① 現状の自社株評価額を把握する
&#160; &#160; -&#160;② 株価が低い「今」のうちに承継・贈与を検討する
&#160; &#160; -&#160;③ 贈与のタイミングと株価の関係を理解する
よくある質問（FAQ）
まとめ


「業種目別株価」とは？
「業種目別株価」は、非上場会社の株式を相続税・贈与税の計算のために評価する際の基礎データです。
上場会社の株式であれば、証券取引所での取引価格がそのまま評価の基礎になります。一方、非上場会社の株式には、上場株式のように市場で日々形成される取引価格がありません。そのため、相続税・贈与税の計算では、国税庁の財産評価基本通達に定められた方法で価額を算定します。その計算の土台になるのが、国税庁が公表する業種目別株価です。
非上場株式の代表的な評価方法の一つが類似業種比準方式です。これは「自社と事業内容が似た上場企業グループ（類似業種）の株価」を基準に、自社の配当・利益・純資産の水準を当てはめて自社株の価額を計算する方法です。似た事業を営む上場会社の株価や財務数値を、税務上の評価のものさしとして利用する仕組みです。なお、この評価額が、そのまま会社を売却する際の価格になるわけではありません。
評価基準は、国税庁が業種ごとに「1株当たりの株価・配当金額・利益金額・純資産価額」をあらかじめ計算し、一覧表の形で公表しています。これが「業種目別株価等」です。自社がどの業種目に当てはまるかを判定し、その業種目の数字を一覧表から拾って計算に使います。
会社の規模によって評価方法が変わる
ここで重要なのが、会社の規模によって評価方法が変わるという点です。

会社の規模が大きくなるほど、類似業種比準方式の比重が大きくなります。特に大会社は、原則として評価額の100%が類似業種比準方式で計算されます。中会社は類似業種比準方式と純資産価額方式の併用、小会社は原則として純資産価額方式が中心となります。
これは「規模が大きい会社ほど上場会社に近い実態なので、上場会社に類似させて評価するのが妥当」という考え方によるものです。
見落とされがちなのが、大会社の判定基準です。総資産価額や取引金額など複数の基準がありますが、従業員数が70人以上であれば、それだけで無条件に大会社となります。「うちは上場企業ほど大きくない」と思われるかもしれませんが、従業員70人は、地域で堅実に成長してこられた中小企業であれば十分に該当しうる規模です。つまり、業種目別株価の動向が自社株評価に影響する会社は、決して少なくないのです。
「毎年6月の本体通達」と「毎月更新される株価データ」の関係
業種目別株価には、毎年更新される数字と、毎月更新される数字の二種類があります。

年に1回・6月頃に公表される「本体の通達」が、その年の評価の基礎を定めます（令和8年分は2026年（令和8年）6月5日付）。一方、業種目別株価のデータは月単位で動きます。本体の通達が出たあと、各月分の株価が「一部改正通達」という形で、後を追うように順次追加公表されていきます。
実務上は、おおむね2か月分ずつまとめて、少し遅れて出てきます。実際、2026年（令和8年）分も、6月5日付の通達で1・2月分が示されたあと、6月26日付の一部改正で3・4月分、8月5日付の一部改正で5・6月分が追加されており、以降も月を追って更新されます。
「データは月ごとに、少し遅れて出てくる」という性質は、後ほどご説明する贈与・相続のタイミングの話に関わってきます。
参考：国税庁「令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について（法令解釈通達）」
参考：国税庁「『令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について』の一部改正について（法令解釈通達）」


なぜ今、「令和8年分の公表」が重要なのか？
2026年（令和8年）分の公表は、「足元では株価が高い」「評価ルールそのものの見直しが検討されている」という、二つの変化が重なる局面にあります。
理由①：類似業種の株価が、近年上昇している
国税庁の業種目別株価を年ごとに比べると、上昇傾向は明確です。

参考：国税庁「令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について」業種目別株価等一覧表
建設業の一部の業種目では、わずか2年ほどで株価が1.8倍〜2.5倍に上昇している例も見られます。一方で、2026年（令和8年）に入ってからは、各種商品小売業や医薬品・化粧品小売業のように、2025年（令和7年）の平均を下回る水準まで下がっている業種もあります。株価の動きは業種によって異なるため、自社が該当する業種目の数字を確認してみましょう。
この背景には、株式市場全体の好調があります。日本商工会議所が国税庁の有識者会議に提出した資料でも、日経平均株価が近年で大きく上昇している点が指摘されています。類似業種比準方式は上場企業の株価を参照する以上、市場全体の上昇は、非上場会社の評価額を押し上げる方向に働きやすいのです。
ただし、類似業種の株価が上がったからといって、必ず自社株の評価額が同じだけ上がるわけではありません。類似業種比準方式は、「自社の配当・利益・純資産」と「類似業種の配当・利益・純資産」を比べる仕組みのため、自社の業績が相対的に振るわなければ、上場株価が上がっても自社株評価はそれほど上がらないこともあります。
もっとも、影響の受け方は会社の規模によって異なります。従業員70人以上の「大会社」は原則100%が類似業種比準方式で評価されます。比準の仕組みを通すとはいえ、類似業種の株価の影響を最も直接的に受ける区分です。成長を続けてこられた中堅企業のオーナー様ほど、足元の株価上昇が自社株評価に響きやすい、ということになります。
参考：国税庁「（参考）業種目別株価等一覧表（令和8年1・2月分）」
参考：国税庁「（参考）業種目別株価等一覧表（令和8年3・4月分）」
参考：国税庁「（参考）業種目別株価等一覧表（令和8年5・6月分）」
参考：国税庁「取引相場のない株式の評価に関する有識者会議（第3回）日本商工会議所提出資料」


理由②：非上場株式の評価ルールそのものの見直しが検討されている
もう一つ、より大きな変化が控えています。評価ルールそのものの見直しです。
会計検査院は、2023年（令和5年）度の決算検査報告において、取引相場のない株式の評価方法に「公平性の問題がある」と指摘しました。具体的には、類似業種比準方式による評価額が、会社の実態を反映する純資産価額方式と比べて相当に低いこと、特に規模の大きな会社ほどその傾向が強いことを問題視しています。また、配当を計上していない会社が多く配当の要素が十分に機能していないことや、少数株主の評価に使う還元率が長く見直されていないことなども指摘されました。
この指摘を受け、国税庁は2026年（令和8年）4月に「取引相場のない株式の評価に関する有識者会議」を立ち上げ、非上場株式の評価方法について抜本的な見直しを検討しています。
関連記事


「類似業種比準価額の見直しが行われる？会計検査院が指摘した非上場株式評価の課題とは」
2026年（令和8年）8月の会議では、会社の規模に応じて評価方法を使い分ける現行の仕組みを見直し、一般の評価会社について、純資産と収益力を基に企業価値を算定する「残余利益方式」を導入する案が示されました。9月の会議では、具体的な計算方法などについて、さらに議論が進められています。
これまで類似業種比準方式により比較的低く評価されていた会社では、見直しによって評価額が上がる可能性があります。ただし、すべての会社で評価額が上がると決まったわけではありません。会社の状況や、今後決まる計算方法によって影響は異なります。
現段階では検討中の内容であり、改正の内容や適用時期については、今後の正式な公表を確認する必要があります。
参考：国税庁「取引相場のない株式の評価に関する有識者会議（第1回）資料」
参考：国税庁「取引相場のない株式の評価に関する有識者会議（第4回）資料」
参考：国税庁「取引相場のない株式の評価に関する有識者会議（第5回）資料」
参考：会計検査院「令和5年度決算検査報告 13.相続等により取得した財産のうち取引相場のない株式の評価（特定）」


自社株の評価額が上がる前に経営者がすべき3つのこと
この局面で経営者様は何をするべきでしょうか。やみくもに焦る必要はありませんが、まだ評価額が比較的低く、現行ルールが使える今のうちにできることがあります。
① 現状の自社株評価額を把握する
最初の一歩は、「今の自社株はいくらで評価されるのか」を把握することです。
意外に思われるかもしれませんが、自社株の評価額を正確に把握しているオーナー様は多くありません。普段、非上場株式は売買されるものではないため、その価値が意識される機会がほとんどないからです。しかし、相続・贈与の場面では、この評価額が税負担を大きく左右します。
現状を把握しておけば、「今、相続・贈与が起きたらどのくらいの負担になるのか」「対策の余地はあるのか」を具体的に検討できます。逆に、現状が分からないままでは、株価が上がってから慌てて動くことになりかねません。まずは、現在の価格を知ることから始めましょう。
② 株価が低い「今」のうちに承継・贈与を検討する
二つめは、承継・贈与のタイミングを前倒しで検討することです。
ここまでご説明してきたとおり、自社株の評価額には「足元の株価上昇」と「評価ルールの見直し」という二つの変化が重なっています。評価額が低いほど、税負担は軽くなるため、評価額が上がりきる前のほうが、対策の選択肢は広がります。
承継のあり方はそれぞれのご家庭・会社の事情によって異なるので、税負担だけで決めるべきものではありません。ただ、「いずれ考えなければ」と思っている経営者様は、その時期を「今」に前倒して検討することをおすすめします。
③ 贈与のタイミングと株価の関係を理解する
三つめは、贈与・相続をした「その年」の数字で評価するという原則を理解しておくことです。
先にご説明したとおり、業種目別株価のデータは月単位で、しかも少し遅れて公表されます。その年に贈与・相続をした場合は、原則として「その年分」の数字で評価しなければなりません。ところが、年の前半に贈与をした場合、その時点ではまだ当年分の確定した数字が出そろっていない、ということが起こります。
たとえば、2026年（令和8年）3月に贈与をしたとします。この場合、評価には2026年（令和8年）3月分の業種目別株価を使いますが、その数字が公表されるのは6月下旬から7月にかけてです。つまり、贈与した時点では正式な評価額を確定できず、数か月後に確定する、ということが起こります。そのため実務上は、いったん概算で評価しておき、確定した数字が出た段階で正式な評価に調整する、という手順で進めることが多いです。「贈与した瞬間に、税額が確定するわけではない」という点は、あらかじめ知っておくと安心です。
こうした段取りも含めて、いつ・どのように動くのが自社にとって有利かは、専門家と一緒に計画的に進めることをおすすめします。承継は思い立ってから実行までに一定の時間を要するため、早めに相談を始めておくほど対策の幅が広がります。


よくある質問（FAQ）
Q. 業種目別株価はどこで確認できますか？
国税庁のウェブサイトで公表されています。ただし、自社がどの業種目に当てはまるか、どの数字を使うべきかの判定は専門的なため、実際の評価は税理士にご相談いただくのが確実です。判定を誤ると評価額が変わることもあるため、注意が必要です。
参考：国税庁「令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について（法令解釈通達）」
Q. 年の前半に贈与する場合、評価はどうなりますか？
その年に贈与した場合は、原則として「その年分」の数字で評価します。ただし年の前半は当年分の数字が確定していないことがあるため、いったん概算で評価し、確定後に調整する進め方をとることがあります。前年分の数字はあくまで参考値で、そのまま使えるわけではない点にご注意ください。
Q. 上場会社の株価が上がれば、必ず自社株評価も上がるのですか？
必ずしもそうとは限りません。自社と類似業種の「配当・利益・純資産」を比べる仕組みのため、自社の業績次第では、上場株価が上がっても評価がそれほど上がらないこともあります。ただし従業員70人以上の大会社は、一定の要件の下で類似業種比準方式のため、影響を受けやすい区分です。
Q. 評価額を下げる対策にはどんなものがありますか？
会社の状況に応じて、いくつかの方法が考えられます。ただし、行き過ぎた評価の引き下げは税務上否認されるリスクもあるため、事業の実態に即した自然な形で進めることが大前提です。どの方法が自社に適しているかは、現状の評価額を把握したうえで、専門家と一緒に検討する必要があります。


まとめ
非上場株式の評価の仕組みと、いま事業承継を考えるべき理由をご説明しました。要点とチェックリストを記載いたします。
要点まとめ

 業種目別株価は、非上場株式を類似業種比準方式で評価する際の基礎データ
 会社規模が大きいほど類似業種比準方式の比重が大きく、特に従業員70人以上の「大会社」は影響を受けやすい
 類似業種の株価は近年上昇傾向にあり、足元の評価額を押し上げている
 評価ルールの抜本的な見直しが検討されており、会社によっては評価額が上がる可能性がある（改正内容・適用時期は未定）
 だからこそ、評価額が上がりきる前の今、現状把握と対策の検討を始める価値がある

チェックリスト
□ 現状の自社株評価額を把握する
□ 承継・贈与の計画を前倒しで検討する
□ 贈与のタイミングと適用される株価の関係を理解しておく
□ 制度改正の動向を、信頼できる専門家から継続的に把握する
自社株評価や事業承継は、思い立ってから実行までに時間がかかります。「まだ先のこと」と思っているうちに評価額が上がり、選択肢が狭まってしまうことも少なくありません。
税理士法人AOIみらいでは、自社株評価・事業承継のご支援を行っています。「うちの株は、今いくらと評価されるのか」。その現在地を知ることから、一緒に始めてみませんか？ぜひお気軽にお問い合わせください。


お問い合せはこちら


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント
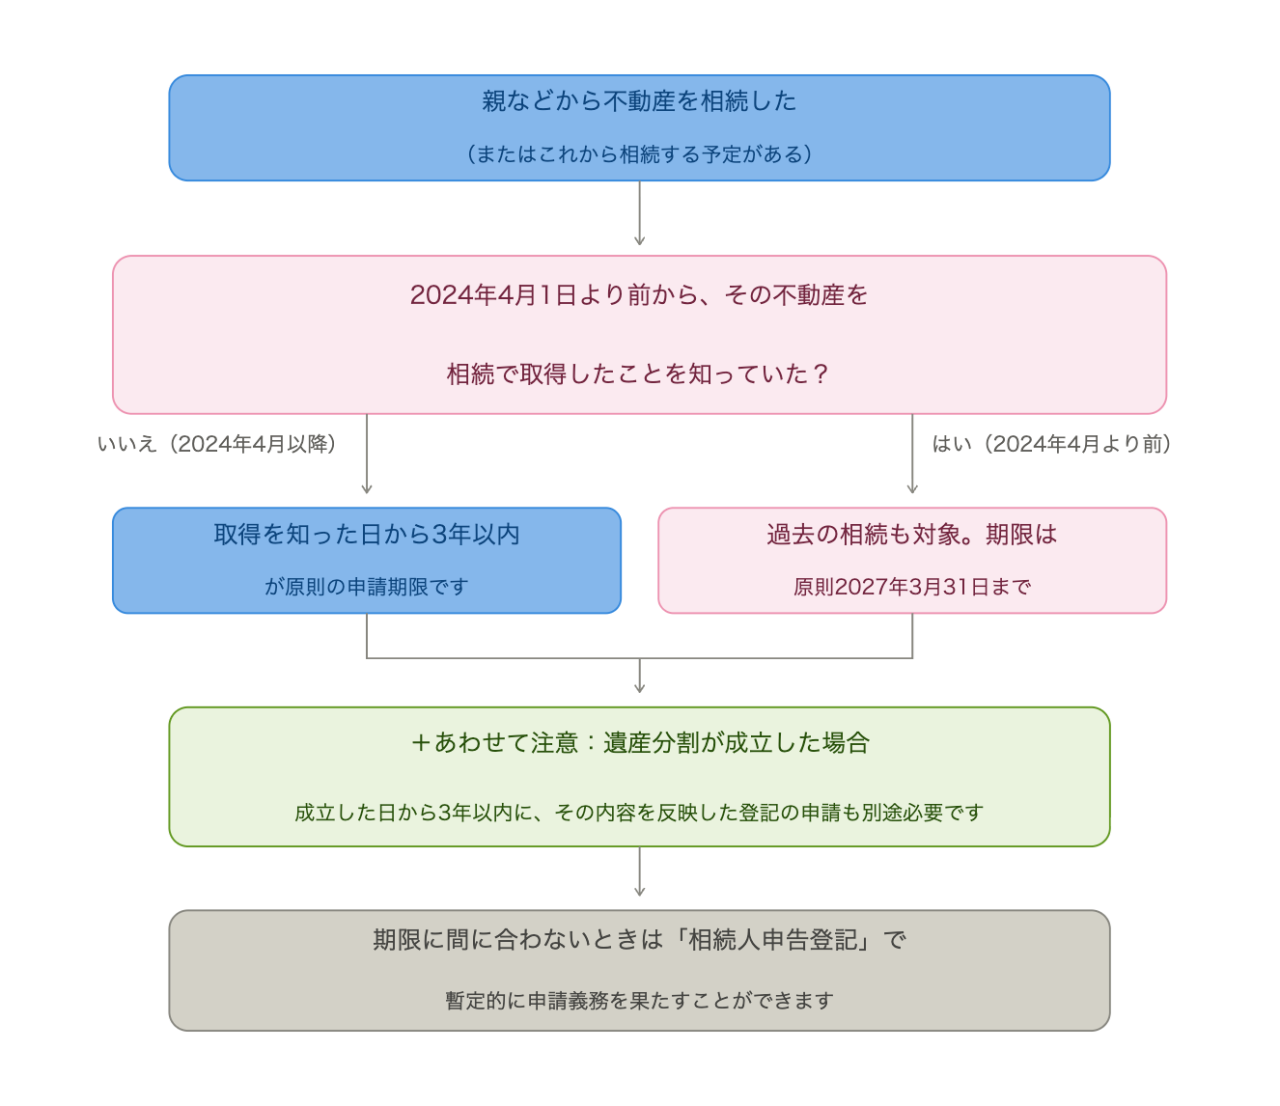

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-08-31T12:35:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/gyoushureiwa0805.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<p>多くの中小企業オーナー様の自社株評価のものさしとなる「類似業種比準価額計算上の業種目及び業種目別株価等について（法令解釈通達）」について、令和8年分は、6月5日付の通達に続き、6月26日付の一部改正で3・4月分、8月5日付の一部改正で5・6月分が示されました。</p>
<p>この数字をめぐる状況は、近年変わりつつあります。評価のものさしとなる「類似業種の株価」が近年上昇していること、評価ルールそのものの見直しが検討されていること。この二つが重なると、自社株の評価額が以前より高く算定され、相続・贈与の負担が重くなる可能性があります。</p>
<p>非上場会社のオーナー経営者様にとって、「自社株をいつ、いくらで次の世代へ引き継ぐか」は、会社の将来を左右する大きなテーマです。手塩にかけて育ててきた会社の株式だからこそ、その引き継ぎ方によって、ご家族やご親族に残る税負担は大きく変わってきます。</p>
<p>本記事では、業種目別株価の概要、今が事業承継を考える節目である理由、経営者様がいますべきことを、わかりやすく解説します。</p>
</div>
<div class="cms-content-parts-sin177897783327681600 cparts-id282--01 lay-row lay-margin-b--3" data-reload="yes" data-selectable="cparts-size--width33:幅約33.3%（1/3サイズ）,cparts-size--width50:幅50%（1/2サイズ）,cparts-size--width100:幅100%">
<div class="lay-col12-12">
<div class="cparts-body-block dec-box--grey">
<h4 class="cparts-editsite--mainttl cparts-id282--01__ttl cms-easy-edit" id="cms-editor-textarea-sin177897783327685000">目次</h4>
<div class="cparts-editsite--list cparts-txt-block cparts-list-block" id="cms-editor-minieditor-sin177897783327686200">
<p><a href="#section01"><span style="color: rgb(102, 102, 153);">「業種目別株価」とは？</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0101"><span style="color: rgb(102, 102, 153);">会社の規模によって評価方法が変わる</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0102"><span style="color: rgb(102, 102, 153);">「毎年6月の本体通達」と「毎月更新される株価データ」の関係</span></a><br />
<a href="#section02"><span style="color: rgb(102, 102, 153);">なぜ今、「令和8年分の公表」が重要なのか？</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0201"><span style="color: rgb(102, 102, 153);">理由①：類似業種の株価が、近年上昇している</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0202"><span style="color: rgb(102, 102, 153);">理由②：非上場株式の評価ルールそのものの見直しが検討されている</span></a><br />
<a href="#section03"><span style="color: rgb(102, 102, 153);">自社株の評価額が上がる前に経営者がすべき3つのこと</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0301"><span style="color: rgb(102, 102, 153);">① 現状の自社株評価額を把握する</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0302"><span style="color: rgb(102, 102, 153);">② 株価が低い「今」のうちに承継・贈与を検討する</span></a><br />
<span style="color: rgb(102, 102, 153);">&#160; &#160; -&#160;</span><a href="#section0303"><span style="color: rgb(102, 102, 153);">③ 贈与のタイミングと株価の関係を理解する</span></a><br />
<a href="#faq"><span style="color: rgb(102, 102, 153);">よくある質問（FAQ）</span></a><br />
<a href="#summary"><span style="color: rgb(102, 102, 153);">まとめ</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897890034461400 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897890034464400">
<h3><a name="section01"></a>「業種目別株価」とは？</h3>
<p>「業種目別株価」は、非上場会社の株式を相続税・贈与税の計算のために評価する際の基礎データです。</p>
<p>上場会社の株式であれば、証券取引所での取引価格がそのまま評価の基礎になります。一方、非上場会社の株式には、上場株式のように市場で日々形成される取引価格がありません。そのため、相続税・贈与税の計算では、国税庁の財産評価基本通達に定められた方法で価額を算定します。その計算の土台になるのが、国税庁が公表する業種目別株価です。</p>
<p>非上場株式の代表的な評価方法の一つが類似業種比準方式です。これは「自社と事業内容が似た上場企業グループ（類似業種）の株価」を基準に、自社の配当・利益・純資産の水準を当てはめて自社株の価額を計算する方法です。似た事業を営む上場会社の株価や財務数値を、税務上の評価のものさしとして利用する仕組みです。なお、この評価額が、そのまま会社を売却する際の価格になるわけではありません。</p>
<p>評価基準は、国税庁が業種ごとに「1株当たりの株価・配当金額・利益金額・純資産価額」をあらかじめ計算し、一覧表の形で公表しています。これが「業種目別株価等」です。自社がどの業種目に当てはまるかを判定し、その業種目の数字を一覧表から拾って計算に使います。</p>
<h4><a name="section0101"></a>会社の規模によって評価方法が変わる</h4>
<p>ここで重要なのが、会社の規模によって評価方法が変わるという点です。</p>
<p><img src="https://aoi-mirai.jp/images/blogparts/gyoushureiwa0802-2.png" width="1201" height="367" alt="" /></p>
<p>会社の規模が大きくなるほど、類似業種比準方式の比重が大きくなります。特に大会社は、原則として評価額の100%が類似業種比準方式で計算されます。中会社は類似業種比準方式と純資産価額方式の併用、小会社は原則として純資産価額方式が中心となります。</p>
<p>これは「規模が大きい会社ほど上場会社に近い実態なので、上場会社に類似させて評価するのが妥当」という考え方によるものです。</p>
<p>見落とされがちなのが、大会社の判定基準です。総資産価額や取引金額など複数の基準がありますが、従業員数が70人以上であれば、それだけで無条件に大会社となります。「うちは上場企業ほど大きくない」と思われるかもしれませんが、従業員70人は、地域で堅実に成長してこられた中小企業であれば十分に該当しうる規模です。つまり、業種目別株価の動向が自社株評価に影響する会社は、決して少なくないのです。</p>
<h4><a name="section0102"></a>「毎年6月の本体通達」と「毎月更新される株価データ」の関係</h4>
<p>業種目別株価には、毎年更新される数字と、毎月更新される数字の二種類があります。</p>
<p><img src="https://aoi-mirai.jp/images/blogparts/gyoushureiwa0803-1.png" width="1278" height="501" alt="" /></p>
<p>年に1回・6月頃に公表される「本体の通達」が、その年の評価の基礎を定めます（令和8年分は2026年（令和8年）6月5日付）。一方、業種目別株価のデータは月単位で動きます。本体の通達が出たあと、各月分の株価が「一部改正通達」という形で、後を追うように順次追加公表されていきます。</p>
<p>実務上は、おおむね2か月分ずつまとめて、少し遅れて出てきます。実際、2026年（令和8年）分も、6月5日付の通達で1・2月分が示されたあと、6月26日付の一部改正で3・4月分、8月5日付の一部改正で5・6月分が追加されており、以降も月を追って更新されます。</p>
<p>「データは月ごとに、少し遅れて出てくる」という性質は、後ほどご説明する贈与・相続のタイミングの話に関わってきます。</p>
<p><span style="font-size: smaller;">参考：</span><a href="https://www.nta.go.jp/law/tsutatsu/kobetsu/hyoka/r08/2606/index.htm" target="_blank" rel="noopener"><span style="font-size: smaller;"><u><span style="color: rgb(102, 102, 153);">国税庁「令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について（法令解釈通達）」</span></u></span></a><br />
<span style="font-size: smaller;">参考：</span><a href="https://www.nta.go.jp/law/tsutatsu/kobetsu/hyoka/r08/2606_01/index.htm" target="_blank" rel="noopener"><span style="font-size: smaller;"><u><span style="color: rgb(102, 102, 153);">国税庁「『令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について』の一部改正について（法令解釈通達）」<br />
<br />
<br type="_moz" />
</span></u></span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898080960183500 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898080960166600">
<h3><a name="section02"></a>なぜ今、「令和8年分の公表」が重要なのか？</h3>
<p>2026年（令和8年）分の公表は、「足元では株価が高い」「評価ルールそのものの見直しが検討されている」という、二つの変化が重なる局面にあります。</p>
<h4><a name="section0201"></a>理由①：類似業種の株価が、近年上昇している</h4>
<p>国税庁の業種目別株価を年ごとに比べると、上昇傾向は明確です。</p>
<p><img src="https://aoi-mirai.jp/images/blogparts/gyoushureiwa0801-1.png" width="1010" height="657" alt="" /></p>
<p><span style="font-size: smaller;">参考：</span><a href="https://www.nta.go.jp/law/tsutatsu/kobetsu/hyoka/r08/2606/index.htm" target="_blank" rel="noopener"><span style="font-size: smaller;"><u><span style="color: rgb(102, 102, 153);">国税庁「令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について」業種目別株価等一覧表</span></u></span></a></p>
<p>建設業の一部の業種目では、わずか2年ほどで株価が1.8倍〜2.5倍に上昇している例も見られます。一方で、2026年（令和8年）に入ってからは、各種商品小売業や医薬品・化粧品小売業のように、2025年（令和7年）の平均を下回る水準まで下がっている業種もあります。株価の動きは業種によって異なるため、自社が該当する業種目の数字を確認してみましょう。</p>
<p>この背景には、株式市場全体の好調があります。日本商工会議所が国税庁の有識者会議に提出した資料でも、日経平均株価が近年で大きく上昇している点が指摘されています。類似業種比準方式は上場企業の株価を参照する以上、市場全体の上昇は、非上場会社の評価額を押し上げる方向に働きやすいのです。</p>
<p>ただし、類似業種の株価が上がったからといって、必ず自社株の評価額が同じだけ上がるわけではありません。類似業種比準方式は、「自社の配当・利益・純資産」と「類似業種の配当・利益・純資産」を比べる仕組みのため、自社の業績が相対的に振るわなければ、上場株価が上がっても自社株評価はそれほど上がらないこともあります。</p>
<p>もっとも、影響の受け方は会社の規模によって異なります。従業員70人以上の「大会社」は原則100%が類似業種比準方式で評価されます。比準の仕組みを通すとはいえ、類似業種の株価の影響を最も直接的に受ける区分です。成長を続けてこられた中堅企業のオーナー様ほど、足元の株価上昇が自社株評価に響きやすい、ということになります。</p>
<p><span style="font-size: smaller;">参考：</span><span style="font-size: smaller;"><a href="https://www.nta.go.jp/law/tsutatsu/kobetsu/hyoka/260600/list1.htm" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);">国税庁「（参考）業種目別株価等一覧表（令和8年1・2月分）」</span></u></a><br />
参考：</span><span style="font-size: smaller;"><a href="https://www.nta.go.jp/law/tsutatsu/kobetsu/hyoka/260600/list2.htm" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);">国税庁「（参考）業種目別株価等一覧表（令和8年3・4月分）」</span></u></a><br />
参考：</span><span style="font-size: smaller;"><a href="https://www.nta.go.jp/law/tsutatsu/kobetsu/hyoka/260600/list3.htm" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);">国税庁「（参考）業種目別株価等一覧表（令和8年5・6月分）」</span></u></a><br />
参考：</span><a href="https://www.nta.go.jp/about/council/nai-hyoka/20260604/pdf/03shiryo_kabukaigi.pdf" target="_blank" rel="noopener"><span style="font-size: smaller;"><u><span style="color: rgb(102, 102, 153);">国税庁「取引相場のない株式の評価に関する有識者会議（第3回）日本商工会議所提出資料」</span></u></span><u><span style="color: rgb(102, 102, 153);"><br />
<br />
<br type="_moz" />
</span></u></a></p>
<h4><a name="section0202"></a>理由②：非上場株式の評価ルールそのものの見直しが検討されている</h4>
<p>もう一つ、より大きな変化が控えています。評価ルールそのものの見直しです。</p>
<p>会計検査院は、2023年（令和5年）度の決算検査報告において、取引相場のない株式の評価方法に「公平性の問題がある」と指摘しました。具体的には、類似業種比準方式による評価額が、会社の実態を反映する純資産価額方式と比べて相当に低いこと、特に規模の大きな会社ほどその傾向が強いことを問題視しています。また、配当を計上していない会社が多く配当の要素が十分に機能していないことや、少数株主の評価に使う還元率が長く見直されていないことなども指摘されました。</p>
<p>この指摘を受け、国税庁は2026年（令和8年）4月に「取引相場のない株式の評価に関する有識者会議」を立ち上げ、非上場株式の評価方法について抜本的な見直しを検討しています。</p>
<p style="border: 1px solid #cccccc; padding: 12px;"><strong>関連記事<br />
<br />
<a href="http://aoi-mirai.jp/blog/2025/11/89667/" target="_blank" rel="otherurl"><img src="https://aoi-mirai.jp/images/blogparts/kabuhyouka/4ef3618e-b6ea-4a77-b1bf-572377221d54.png" width="200" height="112" alt="" /><br />
</a></strong><span style="font-size: smaller;"><br />
</span><a href="https://aoi-mirai.jp/blog/2025/11/89667/" target="_blank"><u><span style="color: rgb(102, 102, 153);">「類似業種比準価額の見直しが行われる？会計検査院が指摘した非上場株式評価の課題とは」</span></u></a></p>
<p>2026年（令和8年）8月の会議では、会社の規模に応じて評価方法を使い分ける現行の仕組みを見直し、一般の評価会社について、純資産と収益力を基に企業価値を算定する「残余利益方式」を導入する案が示されました。9月の会議では、具体的な計算方法などについて、さらに議論が進められています。</p>
<p>これまで類似業種比準方式により比較的低く評価されていた会社では、見直しによって評価額が上がる可能性があります。ただし、すべての会社で評価額が上がると決まったわけではありません。会社の状況や、今後決まる計算方法によって影響は異なります。</p>
<p>現段階では検討中の内容であり、改正の内容や適用時期については、今後の正式な公表を確認する必要があります。</p>
<p><span style="font-size: smaller;">参考：</span><span style="font-size: smaller;"><a href="https://www.nta.go.jp/about/council/nai-hyoka/20260420/pdf/01shiryo_kabukaigi.pdf" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);">国税庁「取引相場のない株式の評価に関する有識者会議（第1回）資料」</span></u></a><br />
参考：</span><span style="font-size: smaller;"><a href="https://www.nta.go.jp/about/council/nai-hyoka/20260703/pdf/04shiryo_kabukaigi.pdf" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);">国税庁「取引相場のない株式の評価に関する有識者会議（第4回）資料」</span></u></a><br />
参考：</span><span style="font-size: smaller;"><a href="https://www.nta.go.jp/about/council/nai-hyoka/20260820/pdf/05shiryo_kabukaigi.pdf" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);">国税庁「取引相場のない株式の評価に関する有識者会議（第5回）資料」</span></u></a><br />
参考：</span><a href="https://www.jbaudit.go.jp/report/new/summary05/pdf/fy05_tokutyou_13.pdf" target="_blank" rel="noopener"><span style="font-size: smaller;"><u><span style="color: rgb(102, 102, 153);">会計検査院「令和5年度決算検査報告 13.相続等により取得した財産のうち取引相場のない株式の評価（特定）」</span></u><br />
<br />
</span><br type="_moz" />
</a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898081369067800 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898081369047600">
<h3><a name="section03"></a>自社株の評価額が上がる前に経営者がすべき3つのこと</h3>
<p>この局面で経営者様は何をするべきでしょうか。やみくもに焦る必要はありませんが、まだ評価額が比較的低く、現行ルールが使える今のうちにできることがあります。</p>
<h4><a name="section0301"></a>① 現状の自社株評価額を把握する</h4>
<p>最初の一歩は、「今の自社株はいくらで評価されるのか」を把握することです。</p>
<p>意外に思われるかもしれませんが、自社株の評価額を正確に把握しているオーナー様は多くありません。普段、非上場株式は売買されるものではないため、その価値が意識される機会がほとんどないからです。しかし、相続・贈与の場面では、この評価額が税負担を大きく左右します。</p>
<p>現状を把握しておけば、「今、相続・贈与が起きたらどのくらいの負担になるのか」「対策の余地はあるのか」を具体的に検討できます。逆に、現状が分からないままでは、株価が上がってから慌てて動くことになりかねません。まずは、現在の価格を知ることから始めましょう。</p>
<h4><a name="section0302"></a>② 株価が低い「今」のうちに承継・贈与を検討する</h4>
<p>二つめは、承継・贈与のタイミングを前倒しで検討することです。</p>
<p>ここまでご説明してきたとおり、自社株の評価額には「足元の株価上昇」と「評価ルールの見直し」という二つの変化が重なっています。評価額が低いほど、税負担は軽くなるため、評価額が上がりきる前のほうが、対策の選択肢は広がります。</p>
<p>承継のあり方はそれぞれのご家庭・会社の事情によって異なるので、税負担だけで決めるべきものではありません。ただ、「いずれ考えなければ」と思っている経営者様は、その時期を「今」に前倒して検討することをおすすめします。</p>
<h4><a name="section0303"></a>③ 贈与のタイミングと株価の関係を理解する</h4>
<p>三つめは、贈与・相続をした「その年」の数字で評価するという原則を理解しておくことです。</p>
<p>先にご説明したとおり、業種目別株価のデータは月単位で、しかも少し遅れて公表されます。その年に贈与・相続をした場合は、原則として「その年分」の数字で評価しなければなりません。ところが、年の前半に贈与をした場合、その時点ではまだ当年分の確定した数字が出そろっていない、ということが起こります。</p>
<p>たとえば、2026年（令和8年）3月に贈与をしたとします。この場合、評価には2026年（令和8年）3月分の業種目別株価を使いますが、その数字が公表されるのは6月下旬から7月にかけてです。つまり、贈与した時点では正式な評価額を確定できず、数か月後に確定する、ということが起こります。そのため実務上は、いったん概算で評価しておき、確定した数字が出た段階で正式な評価に調整する、という手順で進めることが多いです。「贈与した瞬間に、税額が確定するわけではない」という点は、あらかじめ知っておくと安心です。</p>
<p>こうした段取りも含めて、いつ・どのように動くのが自社にとって有利かは、専門家と一緒に計画的に進めることをおすすめします。承継は思い立ってから実行までに一定の時間を要するため、早めに相談を始めておくほど対策の幅が広がります。<br />
</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin179048078942967420 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin179048078942992600">
<h3><a name="faq"></a>よくある質問（FAQ）</h3>
<p><strong>Q. 業種目別株価はどこで確認できますか？</strong></p>
<p>国税庁のウェブサイトで公表されています。ただし、自社がどの業種目に当てはまるか、どの数字を使うべきかの判定は専門的なため、実際の評価は税理士にご相談いただくのが確実です。判定を誤ると評価額が変わることもあるため、注意が必要です。</p>
<p><span style="font-size: smaller;">参考：</span><a href="https://www.nta.go.jp/law/tsutatsu/kobetsu/hyoka/r08/2606/index.htm" target="_blank" rel="noopener"><u><span style="color: rgb(102, 102, 153);"><span style="font-size: smaller;">国税庁「令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について（法令解釈通達）」</span></span></u></a></p>
<p><strong>Q. 年の前半に贈与する場合、評価はどうなりますか？</strong></p>
<p>その年に贈与した場合は、原則として「その年分」の数字で評価します。ただし年の前半は当年分の数字が確定していないことがあるため、いったん概算で評価し、確定後に調整する進め方をとることがあります。前年分の数字はあくまで参考値で、そのまま使えるわけではない点にご注意ください。</p>
<p><strong>Q. 上場会社の株価が上がれば、必ず自社株評価も上がるのですか？</strong></p>
<p>必ずしもそうとは限りません。自社と類似業種の「配当・利益・純資産」を比べる仕組みのため、自社の業績次第では、上場株価が上がっても評価がそれほど上がらないこともあります。ただし従業員70人以上の大会社は、一定の要件の下で類似業種比準方式のため、影響を受けやすい区分です。</p>
<p><strong>Q. 評価額を下げる対策にはどんなものがありますか？</strong></p>
<p>会社の状況に応じて、いくつかの方法が考えられます。ただし、行き過ぎた評価の引き下げは税務上否認されるリスクもあるため、事業の実態に即した自然な形で進めることが大前提です。どの方法が自社に適しているかは、現状の評価額を把握したうえで、専門家と一緒に検討する必要があります。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin179048078942917150 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin179048078942919940">
<h3><a name="summary"></a>まとめ</h3>
<p>非上場株式の評価の仕組みと、いま事業承継を考えるべき理由をご説明しました。要点とチェックリストを記載いたします。</p>
<p><strong>要点まとめ</strong></p>
<ul>
    <li>業種目別株価は、非上場株式を類似業種比準方式で評価する際の基礎データ</li>
    <li>会社規模が大きいほど類似業種比準方式の比重が大きく、特に従業員70人以上の「大会社」は影響を受けやすい</li>
    <li>類似業種の株価は近年上昇傾向にあり、足元の評価額を押し上げている</li>
    <li>評価ルールの抜本的な見直しが検討されており、会社によっては評価額が上がる可能性がある（改正内容・適用時期は未定）</li>
    <li>だからこそ、評価額が上がりきる前の今、現状把握と対策の検討を始める価値がある</li>
</ul>
<p><strong>チェックリスト</strong></p>
<p>□ 現状の自社株評価額を把握する<br />
□ 承継・贈与の計画を前倒しで検討する<br />
□ 贈与のタイミングと適用される株価の関係を理解しておく<br />
□ 制度改正の動向を、信頼できる専門家から継続的に把握する</p>
<p>自社株評価や事業承継は、思い立ってから実行までに時間がかかります。「まだ先のこと」と思っているうちに評価額が上がり、選択肢が狭まってしまうことも少なくありません。</p>
<p>税理士法人AOIみらいでは、自社株評価・事業承継のご支援を行っています。「うちの株は、今いくらと評価されるのか」。その現在地を知ることから、一緒に始めてみませんか？ぜひお気軽にお問い合わせください。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897893209039600 cparts-id160--02 box lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-12">
<div class="cparts-editsite--btn cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897893209042600">
<p style="text-align: center;"><a class="dec-btn--primary dec-btn--size-md" href="/faq/"><span style="font-size: medium;">お問い合せはこちら</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/08/89707/">
<title>ニュースレター 補助金・税額控除・ファイナンス版（2026年8月）</title>
<link>https://aoi-mirai.jp/blog/2026/08/89707/</link>
<description>


今回のニュースレターは、4つのテーマを掲載しています。 全文はPDFファイルをダウンロードしてご覧ください。 ①補助金・税額控除 令和8年分路線価が発表されました ②ファイナンスニュース 帝国データバンクについて ③人事労務 年次有給休暇の正しい運用と管理はできていますか？ ④Book Review　 『日本のために！ 世界一に挑戦する日本人の「誇り」と「あり方」』（森保一・山藤賢／株式会社やまと出版） ダウンロード 国税庁から、令和8年分の「路線価」が発表されました。路線価は相続税や贈与税、自社株式の評価額に直結する重要な指標です。今回の発表では、以下の点が注目されます。 過去最大の上昇率：全国平均で前年比2.9%上昇し、2010年以降で最大の伸び率 東京都は9.4%上昇：上昇の背景は、都心部のオフィス需要回復や海外投資マネーの流入 自社株評価にも影響：純資産価額方式では、土地の評価額上昇がそのまま株式評価額の上昇につながる 路線価の上昇は地価の回復・上昇を映す一方で、相続や事業承継を控える企業にとっては、想定より評価額が高くなるケースも考えられます。円滑な事業承継や資産承継には、現状の評価額を正確に把握しておくことが大切です。 ― 無料メールマガジン ― 税務・経営に役立つ情報をお届けします ・ 税制改正・補助金・助成金など経営に影響する最新情報 ・ 節税・資金繰りのノウハウと経営改善事例 ・ クラウド会計・AIツールの導入ポイント 無料でメルマガに登録する</description>
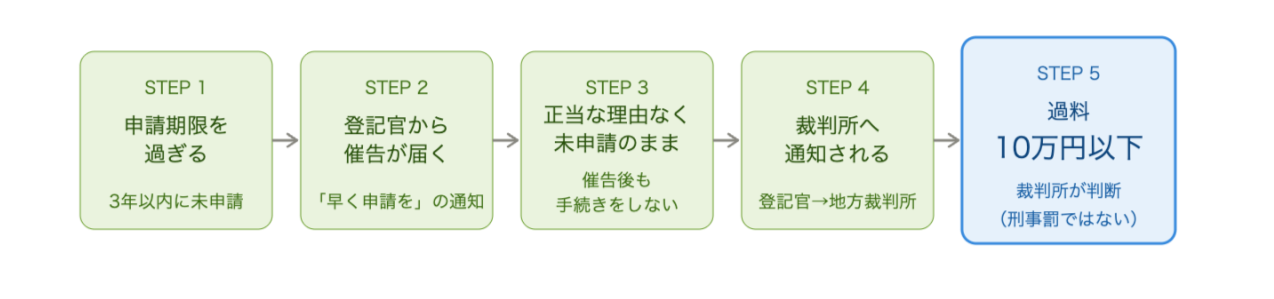
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-08-07T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177841032763083400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177841032763086500" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/images20251201194218-1.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177840974217746000" class="cms-content-parts-sin177840974217752500"><p>今回のニュースレターは、4つのテーマを掲載しています。<br /> 全文はPDFファイルをダウンロードしてご覧ください。</p> <p>①補助金・税額控除<br /> 令和8年分路線価が発表されました<br /> <br /> ②ファイナンスニュース<br /> 帝国データバンクについて<br /> <br /> ③人事労務<br /> 年次有給休暇の正しい運用と管理はできていますか？<br /> <br /> ④Book Review　<br /> 『日本のために！ 世界一に挑戦する日本人の「誇り」と「あり方」』（森保一・山藤賢／株式会社やまと出版）</p> <p></p> <p><a class="cparts-btn-square cparts-btn-min" href="/files/aoimirai_newsletter_hojokinfinance_202608.pdf" target="_blank" rel="noopener">ダウンロード</a></p> <p></p> <p></p> <p>国税庁から、令和8年分の「路線価」が発表されました。路線価は相続税や贈与税、自社株式の評価額に直結する重要な指標です。今回の発表では、以下の点が注目されます。</p> <ul>     <li><strong>過去最大の上昇率：</strong>全国平均で前年比2.9%上昇し、2010年以降で最大の伸び率</li>     <li><strong>東京都は9.4%上昇：</strong>上昇の背景は、都心部のオフィス需要回復や海外投資マネーの流入</li>     <li><strong>自社株評価にも影響：</strong>純資産価額方式では、土地の評価額上昇がそのまま株式評価額の上昇につながる</li> </ul> <!-- x-tinymce/html --> <p>路線価の上昇は地価の回復・上昇を映す一方で、相続や事業承継を控える企業にとっては、想定より評価額が高くなるケースも考えられます。円滑な事業承継や資産承継には、現状の評価額を正確に把握しておくことが大切です。</p> <div class="cms-content-parts-sin177841035146596300" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;"><p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p> <h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3> <ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">     <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>     <li>・ 節税・資金繰りのノウハウと経営改善事例</li>     <li>・ クラウド会計・AIツールの導入ポイント</li> </ul> <div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div></div></div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/07/89706/">
<title>ニュースレター 補助金・税額控除・ファイナンス版（2026年7月）</title>
<link>https://aoi-mirai.jp/blog/2026/07/89706/</link>
<description>


今回のニュースレターは、4つのテーマを掲載しています。 全文はPDFファイルをダウンロードしてご覧ください。 ①補助金・税額控除 ・なぜ税務調査官は真っ先に交際費の領収書をめくるのか？ ・迫る最低賃金改定に備える。業務改善助成金 ②ファイナンスニュース 経営計画が融資判断に与える影響 ③人事労務 多様化するハラスメントの実務対応と注意点（令和8年10月〜カスハラ等が義務化） ④Book Review　 『顧客思考の仕事術 〜AI時代はお客様に会いに行く人が生き残る〜』（田岡凌／クロスメディア・パブリッシング） ダウンロード 今月号では、税務調査で真っ先に確認される「交際費」を取り上げます。 税務調査で交際費を優先して確認する理由は、以下のとおりです。 公私混同が紛れ込みやすい： 飲食やゴルフはビジネスか私用か区別がつきにくく、念入りに確認される項目です。 否認時の追徴が跳ね上がる： 私的支出と判断されると、経費否認だけでなく「役員賞与」とみなされます。 法人税・所得税・消費税がまとめて追徴されます。 少額飲食費（1万円以下）の要件不備： 「日時・場所・相手・人数・金額」の記録が揃わないと特例が使えず、本来使わずに済む年間800万円の交際費枠を圧迫することになります。 なお、資本金1億円以下の中小企業は年間800万円まで交際費を損金にできますが、私的支出は認められません。 また、全額経費にできる外部飲食費の上限が1人あたり1万円以下（従来5,000円）に引き上げられました。 使える枠が広がった分、万一否認された場合に課税対象となる金額も大きくなるため、これまで以上に日々の記録と証拠の管理が重要です。

― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-07-10T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177841032763083400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177841032763086500" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/images20251201194218-1.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177840974217746000" class="cms-content-parts-sin177840974217752500"><p>今回のニュースレターは、4つのテーマを掲載しています。<br /> 全文はPDFファイルをダウンロードしてご覧ください。</p> <p>①補助金・税額控除<br /> ・なぜ税務調査官は真っ先に交際費の領収書をめくるのか？<br /> ・迫る最低賃金改定に備える。業務改善助成金<br /> <br /> ②ファイナンスニュース<br /> 経営計画が融資判断に与える影響<br /> <br /> ③人事労務<br /> 多様化するハラスメントの実務対応と注意点（令和8年10月〜カスハラ等が義務化）<br /> <br /> ④Book Review　<br /> 『顧客思考の仕事術 〜AI時代はお客様に会いに行く人が生き残る〜』（田岡凌／クロスメディア・パブリッシング）</p> <p></p> <p><a class="cparts-btn-square cparts-btn-min" href="/files/aoimirai_newsletter_hojokinfinance_20260701.pdf" target="_blank" rel="noopener">ダウンロード</a></p> <p></p> <p><br /> 今月号では、税務調査で真っ先に確認される「交際費」を取り上げます。<br /> 税務調査で交際費を優先して確認する理由は、以下のとおりです。</p> <ul>     <li>公私混同が紛れ込みやすい：<br />     飲食やゴルフはビジネスか私用か区別がつきにくく、念入りに確認される項目です。</li>     <li>否認時の追徴が跳ね上がる：<br />     私的支出と判断されると、経費否認だけでなく「役員賞与」とみなされます。<br />     法人税・所得税・消費税がまとめて追徴されます。</li>     <li>少額飲食費（1万円以下）の要件不備：<br />     「日時・場所・相手・人数・金額」の記録が揃わないと特例が使えず、本来使わずに済む年間800万円の交際費枠を圧迫することになります。</li> </ul> <p>なお、資本金1億円以下の中小企業は年間800万円まで交際費を損金にできますが、私的支出は認められません。</p> <p>また、全額経費にできる外部飲食費の上限が1人あたり1万円以下（従来5,000円）に引き上げられました。<br /> 使える枠が広がった分、万一否認された場合に課税対象となる金額も大きくなるため、これまで以上に日々の記録と証拠の管理が重要です。</p></div>
<div class="cms-content-parts-sin177841035146596300" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/06/89704/">
<title>【令和8年改正】賃上げ促進税制、中小企業は何が変わる？経営者が今すぐ確認すべきポイントと対策</title>
<link>https://aoi-mirai.jp/blog/2026/06/89704/</link>
<description>


2026年（令和8年）3月31日、「所得税法等の一部を改正する法律案」が成立し、賃上げ促進税制が大きく見直されました。大企業向けの優遇措置が廃止される一方、中小企業向けの制度は継続されています。
本記事では、令和8年度改正で「何が変わり、何が変わらないか」を税理士法人AOIみらいがわかりやすく解説いたします。自社が制度を活用できるかどうか、ぜひご確認ください。


目次

賃上げ促進税制とは？まず基本をおさらい
- 制度の概要（誰が・何のために使える制度か）
令和8年度税制改正の変更点
- 令和7年度までの仕組み
- ①大企業向け措置が廃止に
- ②中堅企業は要件強化だが、令和9年3月末で終了
- ③中小企業は制度継続。ただし最大控除率が45%&#8594;35%へ
中小企業向け｜賃上げ促進税制　令和8年版の詳細
- 適用要件（青色申告・給与増加率の条件）
- 控除率の計算方法と具体例（数字でシミュレーション）
- 赤字でも使える？繰越控除の活用法
令和8年改正で「教育訓練費上乗せ」が廃止された理由
- 廃止の背景
- 経営者への影響：何が変わり、何が変わらないか
中小企業経営者が今すぐ取り組むべき3つの対策
- 対策①：賃上げ計画を年度内に立てる
- 対策②：給与台帳・比較計算の準備
- 対策③：税理士に相談して控除額を最大化する
- まとめ：賃上げは「コスト」ではなく「投資」と考える


賃上げ促進税制とは？まず基本をおさらい
制度の概要（誰が・何のために使える制度か）
賃上げ促進税制とは、青色申告書を提出している企業が、前年度より従業員への給与等の支給額を増加させた場合、その増加額の一定割合を法人税（個人事業主は所得税）から直接差し引ける制度です（租税特別措置法第42条の12の5）。
適用対象となる「中小企業者等」は以下の通りです。

 資本金または出資金が1億円以下の法人
 資本金を有しない法人のうち、常時使用する従業員数が1,000人以下
 従業員1,000人以下の個人事業主
 中小企業等協同組合、出資組合である商工組合など

ただし、以下は対象外となりますのでご注意ください。

 資本金1億円以下であっても、大規模法人から1/2超の出資を受けている「みなし大企業」
 前3事業年度の平均所得が15億円超の「適用除外事業者」

本制度の適用期間は、法人の場合令和6年4月1日から令和9年3月31日までの間に開始する各事業年度、個人事業主は令和7年から令和9年までの各年です。制度が残されている今こそ、最大限に活用することをお勧めいたします。
参考：国税庁「No.5927-2 給与等の支給額が増加した場合の法人税額の特別控除（中小企業者等における賃上げ促進税制）」

令和8年度税制改正の変更点
令和7年度までの仕組み
令和7年度（2026年3月31日までに開始する事業年度）まで、中小企業向けの賃上げ促進税制は以下のような仕組みで、最大45%という高い税額控除が実現可能でした。
令和7年度 賃上げ促進税制概要


 要件
 控除率
 
 
 給与等増加率が 1.5%以上
 15%
 
 
 ＋給与等増加率が 2.5%以上（上乗せ①）
 +15%（合計30%）
 
 
 ＋教育訓練費が前年比5%以上増加等（上乗せ②）
 +10%
 
 
 ＋くるみん・えるぼし認定を取得・保有（上乗せ③）
 +5%
 
 
 最大控除率
 45%


令和7年12月19日の与党税制改正大綱、同12月26日の財務省閣議決定において、賃上げ促進税制は企業規模ごとに明確な線引きが行われました。大企業・中堅企業・中小企業ごとの違いは以下のとおりです。

①大企業向け措置が廃止に
今回の改正で最も大きな変更が、大企業向けの賃上げ促進税制の廃止です。
財務省の大綱には「大企業向け措置については、令和8年3月31日をもって廃止する」と明記されています。適用期限を待たずに前倒しで廃止された形です。
背景には、「コーポレートガバナンス改革が進む大企業は、株主や社会からの要請として自発的に賃上げを実現すべきフェーズに入った」という政府の強いメッセージがあります。また、税制優遇が成長分野への労働移動を阻害するとの指摘も廃止の理由となっています。
②中堅企業は要件強化だが、令和9年3月末で終了
常時使用する従業員数が2,000人以下の「中堅企業向け措置」についても、廃止が決定しています。

 廃止時期：2027年（令和9年）3月31日までに開始する事業年度で終了（財務省大綱）
 移行期間（令和8年4月〜令和9年3月開始分）の主な変更点：・基本の控除率10%の適用要件が「継続雇用者給与増加率3%以上&#8594;4%以上」に引き上げ　・加算控除：従来「4%以上で+15%」から「5%以上で+5%／6%以上で+15%」に再編　・教育訓練費の上乗せ措置を先行廃止

中堅企業に該当する経営者の方は、残された期限内に制度を最大限活用できるように検討しましょう。
③中小企業は制度継続。ただし最大控除率が45%&#8594;35%へ
大企業・中堅企業の措置が次々と廃止へ向かう中、中小企業向けの賃上げ促進税制は継続されることが決定しました。与党大綱では「防衛的な賃上げを余儀なくされる中小企業においては大企業に比べて人手不足感が強い」として、中小企業向けを残す整理を行っています。
ただし、「教育訓練費に係る上乗せ措置については、廃止する」（財務省大綱より）と明記されており、全企業共通で廃止となりました。これにより、令和8年版の中小企業向け控除率テーブルは次のようになります。


 区分
 要件
 控除率
 
 
 通常要件
 給与等増加率 1.5%以上
 15%
 
 
 上乗せ①
 給与等増加率 2.5%以上
 +15%（合計30%）
 
 
 上乗せ②（廃止）
 教育訓練費5%以上増加等
 [+10%（廃止）]
 
 
 上乗せ③
 くるみん／えるぼし（2段階目以上）等
 +5%
 
 
 最大控除率
 
 35%（旧45%）


最大控除率は45%から35%に変わりましたが、実際に多くの中小企業が活用する「基本30%の控除率」は変わりません。この10%の差は、教育訓練費の上乗せ（+10%）が廃止されたことによるものです。これにより、「くるみん／えるぼし認定取得」が最大控除率35%に到達するための唯一の追加ルートとなり、認定の戦略的価値が高まっています。


中小企業向け｜賃上げ促進税制　令和8年版の詳細
適用要件（青色申告・給与増加率の条件）
大企業・中堅企業と大きく異なるのは、「雇用者全体で判定する」という点です。大企業や中堅企業は「継続雇用者（前年から引き続き雇用されている従業員）」の給与増加率で判定しますが、中小企業は新規採用を含む雇用者全員の給与等支給額の増加率で判定します。
これは中小企業にとって大きなメリットで、積極的な採用を行えば、既存社員のベースアップがなくても要件を満たしやすくなります。


 給与増加率の計算式
 
 
 （当期の雇用者給与等支給額 &#8722; 前期の雇用者給与等支給額）&#247; 前期の雇用者給与等支給額 ≧ 1.5%


「雇用者給与等支給額」に含まれるのは、国内事業所の賃金台帳に記載された国内雇用者への俸給・給料・賞与・各種手当です。パート・アルバイト・日雇い労働者も含みます。一方、以下は除外して計算します。

 役員報酬・役員と特殊関係のある者への給与
 雇用調整助成金など、賃上げ目的の各種助成金による補填額

期末に「助成金を差し引いたら実は1.5%に届いていなかった」という事態を防ぐために、日頃からの管理が大切です。
控除率の計算方法と具体例（数字でシミュレーション）
例1：年間給与総額5,000万円・1.5%賃上げの場合

 給与増加額：5,000万円 &#215; 1.5% ＝ 75万円
 控除率：15%（通常要件のみ）
 税額控除額：75万円 &#215; 15% ＝ 11万2,500円

例2：年間給与総額5,000万円・2.5%賃上げの場合

 給与増加額：5,000万円 &#215; 2.5% ＝ 125万円
 控除率：30%（15%＋上乗せ①15%）
 税額控除額：125万円 &#215; 30% ＝ 37万5,000円
 ※くるみん／えるぼし認定があれば35%&#8594;43万7,500円

例3：年間給与総額1億円・3%賃上げの場合

 給与増加額：1億円 &#215; 3% ＝ 300万円
 控除率：30%（2.5%以上のため上乗せ①達成）
 税額控除額：300万円 &#215; 30% ＝ 90万円
 ※認定取得時は35%&#8594;105万円

例1と例2を比べると、賃上げ率を1.5%から2.5%に引き上げた場合、追加の給与支出は50万円ですが、税額控除の増分は26万2,500円になります。
なお、上限が当期の法人税額の20%が税額控除額の上限です。上限を超えた分は中小企業に限り5年間繰り越すことができます。
赤字でも使える？繰越控除の活用法
賃上げ促進税制には最大5年間の繰越控除措置があります（中小企業限定・令和6年度改正で新設、令和8年度改正後も維持）。要件を満たす賃上げを実施した年度に、法人税額の20%上限を超えて控除しきれなかった金額は、翌年以降に繰り越すことができます。
当期が赤字（法人税額ゼロ）であっても、要件を満たせば「控除権」を発生・繰越できる仕組みです。黒字転換した年度にまとめて活用できます。
ただし、この繰越控除を使うには厳格な手続き要件があります。赤字が続く年度でも書類の提出だけは忘れずに行い、税理士と連携した緻密な管理が必要です。
繰越控除の重要な注意点
① 繰越しが生じた事業年度の確定申告書に「別表6(24)付表一」を必ず添付する
② 控除を使わない赤字の年度であっても、毎年連続して明細書を提出し続ける必要がある（1年でも欠けると繰越控除枠が消滅）
③ 繰越した控除を実際に使う年度も、給与等支給額が前年度を上回っていることが必要（1円でも上回ればOK）
④ 合併・分割で被合併法人の繰越額を引き継ぐことは不可


令和8年改正で「教育訓練費上乗せ」が廃止された理由
廃止の背景
教育訓練費の上乗せ措置が廃止された直接のきっかけは、2025年（令和7年）1月15日に会計検査院が国会・内閣に提出した随時報告書です。
報告書では、平成30年度〜令和3年度の適用状況として以下の数値が示されました。

 教育訓練費上乗せの適用法人数：延べ12,861法人、税額控除額313億3,881万円
 そのうち76.2%（延べ9,812法人）で、企業が負担した教育訓練費の増加額を上回る税負担軽減が発生（超過額約214億円）

本来は従業員のスキルアップへの投資を促す制度のはずが、少額の外部セミナー費用を計上して「前年比5%増」という要件を満たすだけで、給与増加額全体の10%という大きな控除が得られるという使われ方が多かったのです。会計検査院は「政策目的である給与等の増加を促すために税負担の軽減を行う措置として、適切なものとなっていないおそれがある」と指摘しました。
政府は「租税特別措置等を真に必要なものに限定する方針」のもと、本来の目的である「純粋に従業員の給与を上げた企業を優遇する」という見直しを行いました。
廃止後の直接的な代替措置は新設されていません。人材開発支援助成金（厚労省）や令和8年度新設の研究開発税制（戦略技術領域型・40%控除）などが間接的な人材投資支援として存在しますが、個別に賃上げ促進税制の代替となるものではありません。
経営者への影響：何が変わり、何が変わらないか


 項目
 令和7年度まで
 令和8年度以降
 
 
 基本控除率（1.5%以上）
 15%
 15%（変わらず）
 
 
 基本控除率（2.5%以上）
 30%
 30%（変わらず）
 
 
 教育訓練費上乗せ
 +10%
 廃止
 
 
 子育て・女性活躍認定上乗せ
 +5%
 5%（変わらず）
 
 
 最大控除率
 45%
 35%


給与を2.5%以上引き上げた場合に得られる基本の30%控除は変わりません。むしろ、教育訓練費の要件がなくなったことで申告実務はシンプルになりました。
煩雑な研修費の集計・按分計算が不要になり、「給与台帳の数字だけ」で安心して30%の控除を狙えるようになったとも言えます。


中小企業経営者が今すぐ取り組むべき3つの対策
対策①：賃上げ計画を年度内に立てる


 調査機関
 調査時期
 主な数値
 
 
 連合（第3回集計）
 2026年4月
 中小組合の賃上げ率 5.00%（2年連続5%台）
 
 
 日本商工会議所
 2025年
 中小企業の賃上げ率 正社員全体4.73%、20人以下4.02%
 
 
 帝国データバンク
 2026年2月
 正社員賃金改善見込み企業 63.5%（5年連続前年超・過去最高）、総人件費平均+4.51%
 
 
 東京商工リサーチ
 2026年2月
 賃上げ実施予定 83.6%（ただし5%以上は35.5%、中小の6%以上は7.2%）
 
 
 商工中金
 2025年11月
 2026年計画賃上げ率 3.03%、賃上げ計画企業72.4%


日本商工会議所「中小企業の賃金改定に関する調査（2025年）」から引用
帝国データバンク「2026年度の賃金動向に関する企業の意識調査」から引用
東京商工リサーチ「2026年度の賃上げ実施予定は83.6%」から引用
賃上げは日本全体で加速していますが、労組のない中小企業の実態は厚労省調査で299人以下が4%台前半にとどまっています。報道で目にする「5%台」の賃上げ率は主に労働組合のある企業の集計であり、中小企業全体に及んでいるわけではありません。
こうした環境で賃上げを行わないことは、優秀な人材の流出・採用難に繋がります。防衛的賃上げを行うのであれば、制度メリットを最大化できる2.5%を目標に設定することをお勧めいたします。
税制の仕組みをもとに、業績別の活用方針を整理しましたので、参考にしていただければ幸いです。
業績別の賃上げ戦略ベンチマーク


 業績状況
 推奨賃上げ率
 主な活用法
 
 
 黒字・人手不足深刻
 2.5%以上＋認定取得
 35%控除の最大活用を目指す
 
 
 黒字・余裕あり
 1.5%以上
 通常15%控除＋繰越枠確保
 
 
 赤字
 1.5%以上
 繰越控除権をストック（最大5年）
 
 
 大幅赤字・存続危機
 見送り検討
 キャリアアップ助成金等の代替策


対策②：給与台帳・比較計算の準備
賃上げ促進税制を確実に活用するために、日頃から以下の管理を徹底することが重要です。
毎月チェックすべき項目

 雇用者給与等支給額の累計（役員報酬は除く）
 受け取った助成金の記録（雇用調整助成金等は差し引きが必要）
 前年度同月との比較（増加率のモニタリング）

また、くるみん認定・えるぼし認定（2段階目以上）の取得を検討されている企業は、教育訓練費上乗せが廃止された令和8年度以降、最大35%控除を取りに行く唯一の追加ルートとなります。認定手続きには一定の時間がかかりますので、早めに動き始めることをお勧めいたします。
対策③：税理士に相談して控除額を最大化する
賃上げ促進税制で最も注意すべき落とし穴が「当初申告要件」です。
確定申告書の別表に記載した控除対象額は、後から更正の請求で増額変更することが法令上認められていません。申告書を提出した時点の記載金額が上限として確定するのです。
申告に必要な書類は以下の通りです（中小企業向け）。

 別表6(6)：法人税額から控除される特別控除額に関する明細書
 別表6(24)：給与等の支給額が増加した場合の法人税額の特別控除に関する明細書
 別表6(24)付表一：給与等支給額、比較教育訓練費の額及び翌期繰越税額控除限度超過額の計算に関する明細書
 適用額明細書（法人のみ）

※ 令和8年度改正対応の新書式は2026年5月時点では未公表
これらの書類を正確に作成し、申告ソフトでの「中小企業者等」の設定漏れ（地方税の法人税割に影響）や、役員報酬・助成金の除外計算ミスを防ぐためにも、税理士と連携して進めましょう。
なお、中小企業庁・国税庁の「令和8年度版公式ガイドブック」は2026年5月時点でまだ公表されていません。中小企業庁ホームページには「令和8年4月1日に開始した事業年度の内容につきましては、後日HPに掲載いたします」と明記されています。最新版が公表され次第、要件や様式の最終確認ができますので、随時ご確認ください。
まとめ：賃上げは「コスト」ではなく「投資」と考える
令和8年度の税制改正による賃上げ促進税制の見直しをまとめると、次のようになります。


 企業区分
 令和8年度以降の扱い
 
 
 大企業向け
 2026年3月末で廃止（前倒し廃止）
 
 
 中堅企業向け
 要件強化の上、2027年3月末で廃止
 
 
 中小企業向け
 制度継続（2027年3月末まで）


教育訓練費の上乗せは廃止されましたが、基本控除率の最大30%は維持されています。さらに、中小企業限定の5年間繰越控除も引き続き活用できます。
物価高・人材不足の時代において、給与の引き上げは、優秀な人材を確保し、従業員のモチベーションを高め、企業の未来を支えるための「人的資本への投資」です。
最大35%の税額控除と5年間の繰越控除をうまく活用しながら、少額減価償却資産特例（令和8年度から取得価額30万円未満&#8594;40万円未満に拡充）など周辺の税制とも組み合わせることで、経営体力の強化と従業員エンゲージメントの向上を同時に実現できます。


 AOIみらい公式ブログ 関連記事：
 少額減価償却資産40万円未満へ引き上げ｜令和8年度改正と実務対応


税理士法人AOIみらいは、税務申告のサポートにとどまらず、企業と社員の成長を共に考えるパートナーです。賃上げを「コスト」ではなく「未来への投資」として活かせるよう、経営全体の視点からお手伝いいたします。
本制度の活用をお考えの企業様は、お気軽にご相談ください。


お問い合せはこちら


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-06-12T19:40:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/chinagesokushin2026/chinagesokushin202603.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<p>2026年（令和8年）3月31日、「所得税法等の一部を改正する法律案」が成立し、賃上げ促進税制が大きく見直されました。大企業向けの優遇措置が廃止される一方、中小企業向けの制度は継続されています。</p>
<p>本記事では、令和8年度改正で「何が変わり、何が変わらないか」を税理士法人AOIみらいがわかりやすく解説いたします。自社が制度を活用できるかどうか、ぜひご確認ください。</p>
</div>
<div class="cms-content-parts-sin177897783327681600 cparts-id282--01 lay-row lay-margin-b--3" data-reload="yes" data-selectable="cparts-size--width33:幅約33.3%（1/3サイズ）,cparts-size--width50:幅50%（1/2サイズ）,cparts-size--width100:幅100%">
<div class="lay-col12-12">
<div class="cparts-body-block dec-box--grey">
<h4 class="cparts-editsite--mainttl cparts-id282--01__ttl cms-easy-edit" id="cms-editor-textarea-sin177897783327685000">目次</h4>
<div class="cparts-editsite--list cparts-txt-block cparts-list-block" id="cms-editor-minieditor-sin177897783327686200">
<p><a href="#section01"><span style="color: rgb(102, 102, 153);">賃上げ促進税制とは？まず基本をおさらい</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0101"><span style="color: rgb(102, 102, 153);">制度の概要（誰が・何のために使える制度か）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section02"><span style="color: rgb(102, 102, 153);">令和8年度税制改正の変更点</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0201"><span style="color: rgb(102, 102, 153);">令和7年度までの仕組み</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0202"><span style="color: rgb(102, 102, 153);">①大企業向け措置が廃止に</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0203"><span style="color: rgb(102, 102, 153);">②中堅企業は要件強化だが、令和9年3月末で終了</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0204"><span style="color: rgb(102, 102, 153);">③中小企業は制度継続。ただし最大控除率が45%&#8594;35%へ</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section03"><span style="color: rgb(102, 102, 153);">中小企業向け｜賃上げ促進税制　令和8年版の詳細</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0301"><span style="color: rgb(102, 102, 153);">適用要件（青色申告・給与増加率の条件）</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0302"><span style="color: rgb(102, 102, 153);">控除率の計算方法と具体例（数字でシミュレーション）</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0303"><span style="color: rgb(102, 102, 153);">赤字でも使える？繰越控除の活用法</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section04"><span style="color: rgb(102, 102, 153);">令和8年改正で「教育訓練費上乗せ」が廃止された理由</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0401"><span style="color: rgb(102, 102, 153);">廃止の背景</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0402"><span style="color: rgb(102, 102, 153);">経営者への影響：何が変わり、何が変わらないか</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section05"><span style="color: rgb(102, 102, 153);">中小企業経営者が今すぐ取り組むべき3つの対策</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0501"><span style="color: rgb(102, 102, 153);">対策①：賃上げ計画を年度内に立てる</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0502"><span style="color: rgb(102, 102, 153);">対策②：給与台帳・比較計算の準備</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0503"><span style="color: rgb(102, 102, 153);">対策③：税理士に相談して控除額を最大化する</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0504"><span style="color: rgb(102, 102, 153);">まとめ：賃上げは「コスト」ではなく「投資」と考える</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897890034461400 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897890034464400">
<h3><a name="section01"></a><br />
賃上げ促進税制とは？まず基本をおさらい</h3>
<h4><a name="section0101"></a>制度の概要（誰が・何のために使える制度か）</h4>
<p>賃上げ促進税制とは、青色申告書を提出している企業が、前年度より従業員への給与等の支給額を増加させた場合、その増加額の一定割合を法人税（個人事業主は所得税）から直接差し引ける制度です（租税特別措置法第42条の12の5）。</p>
<p>適用対象となる「中小企業者等」は以下の通りです。</p>
<ul>
    <li>資本金または出資金が1億円以下の法人</li>
    <li>資本金を有しない法人のうち、常時使用する従業員数が1,000人以下</li>
    <li>従業員1,000人以下の個人事業主</li>
    <li>中小企業等協同組合、出資組合である商工組合など</li>
</ul>
<p>ただし、以下は対象外となりますのでご注意ください。</p>
<ul>
    <li>資本金1億円以下であっても、大規模法人から1/2超の出資を受けている「みなし大企業」</li>
    <li>前3事業年度の平均所得が15億円超の「適用除外事業者」</li>
</ul>
<p>本制度の適用期間は、法人の場合令和6年4月1日から令和9年3月31日までの間に開始する各事業年度、個人事業主は令和7年から令和9年までの各年です。制度が残されている今こそ、最大限に活用することをお勧めいたします。</p>
<p><span style="font-size: smaller;">参考：</span><a href="https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5927-2.htm"><span style="color: rgb(102, 102, 153);"><u><span style="font-size: smaller;">国税庁「No.5927-2 給与等の支給額が増加した場合の法人税額の特別控除（中小企業者等における賃上げ促進税制）」</span></u></span></a></p>
<h3><a name="section02"></a><br />
令和8年度税制改正の変更点</h3>
<h4><a name="section0201"></a>令和7年度までの仕組み</h4>
<p>令和7年度（2026年3月31日までに開始する事業年度）まで、中小企業向けの賃上げ促進税制は以下のような仕組みで、最大45%という高い税額控除が実現可能でした。</p>
<p><strong>令和7年度 賃上げ促進税制概要</strong></p>
<table border="1" cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th>要件</th>
            <th>控除率</th>
        </tr>
        <tr>
            <td>給与等増加率が 1.5%以上</td>
            <td>15%</td>
        </tr>
        <tr>
            <td>＋給与等増加率が 2.5%以上（上乗せ①）</td>
            <td>+15%（合計30%）</td>
        </tr>
        <tr>
            <td>＋教育訓練費が前年比5%以上増加等（上乗せ②）</td>
            <td>+10%</td>
        </tr>
        <tr>
            <td>＋くるみん・えるぼし認定を取得・保有（上乗せ③）</td>
            <td>+5%</td>
        </tr>
        <tr>
            <td>最大控除率</td>
            <td>45%</td>
        </tr>
    </tbody>
</table>
<p>令和7年12月19日の与党税制改正大綱、同12月26日の財務省閣議決定において、賃上げ促進税制は企業規模ごとに明確な線引きが行われました。大企業・中堅企業・中小企業ごとの違いは以下のとおりです。</p>
<p><img src="https://aoi-mirai.jp/images/blogparts/chinagesokushin2026/chinagesokushin202604.png" width="900" height="475" alt="" /></p>
<h4><a name="section0202"></a>①大企業向け措置が廃止に</h4>
<p>今回の改正で最も大きな変更が、大企業向けの賃上げ促進税制の廃止です。</p>
<p>財務省の大綱には「大企業向け措置については、令和8年3月31日をもって廃止する」と明記されています。適用期限を待たずに前倒しで廃止された形です。</p>
<p>背景には、「コーポレートガバナンス改革が進む大企業は、株主や社会からの要請として自発的に賃上げを実現すべきフェーズに入った」という政府の強いメッセージがあります。また、税制優遇が成長分野への労働移動を阻害するとの指摘も廃止の理由となっています。</p>
<h4><a name="section0203"></a>②中堅企業は要件強化だが、令和9年3月末で終了</h4>
<p>常時使用する従業員数が2,000人以下の「中堅企業向け措置」についても、廃止が決定しています。</p>
<ul>
    <li>廃止時期：2027年（令和9年）3月31日までに開始する事業年度で終了（財務省大綱）</li>
    <li>移行期間（令和8年4月〜令和9年3月開始分）の主な変更点：・基本の控除率10%の適用要件が「継続雇用者給与増加率3%以上&#8594;4%以上」に引き上げ　・加算控除：従来「4%以上で+15%」から「5%以上で+5%／6%以上で+15%」に再編　・教育訓練費の上乗せ措置を先行廃止</li>
</ul>
<p>中堅企業に該当する経営者の方は、残された期限内に制度を最大限活用できるように検討しましょう。</p>
<h4><a name="section0204"></a>③中小企業は制度継続。ただし最大控除率が45%&#8594;35%へ</h4>
<p>大企業・中堅企業の措置が次々と廃止へ向かう中、中小企業向けの賃上げ促進税制は継続されることが決定しました。与党大綱では「防衛的な賃上げを余儀なくされる中小企業においては大企業に比べて人手不足感が強い」として、中小企業向けを残す整理を行っています。</p>
<p>ただし、「教育訓練費に係る上乗せ措置については、廃止する」（財務省大綱より）と明記されており、全企業共通で廃止となりました。これにより、令和8年版の中小企業向け控除率テーブルは次のようになります。</p>
<table border="1" cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th>区分</th>
            <th>要件</th>
            <th>控除率</th>
        </tr>
        <tr>
            <td>通常要件</td>
            <td>給与等増加率 1.5%以上</td>
            <td>15%</td>
        </tr>
        <tr>
            <td>上乗せ①</td>
            <td>給与等増加率 2.5%以上</td>
            <td>+15%（合計30%）</td>
        </tr>
        <tr>
            <td>上乗せ②（廃止）</td>
            <td>教育訓練費5%以上増加等</td>
            <td>[+10%（廃止）]</td>
        </tr>
        <tr>
            <td>上乗せ③</td>
            <td>くるみん／えるぼし（2段階目以上）等</td>
            <td>+5%</td>
        </tr>
        <tr>
            <td>最大控除率</td>
            <td></td>
            <td>35%（旧45%）</td>
        </tr>
    </tbody>
</table>
<p>最大控除率は45%から35%に変わりましたが、実際に多くの中小企業が活用する「基本30%の控除率」は変わりません。この10%の差は、教育訓練費の上乗せ（+10%）が廃止されたことによるものです。これにより、「くるみん／えるぼし認定取得」が最大控除率35%に到達するための唯一の追加ルートとなり、認定の戦略的価値が高まっています。</p>
<p><img src="https://aoi-mirai.jp/images/blogparts/chinagesokushin2026/chinagesokushin202601.png" width="900" height="574" alt="" /></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898080960183500 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898080960166600">
<h3><a name="section03"></a><br />
中小企業向け｜賃上げ促進税制　令和8年版の詳細</h3>
<h4><a name="section0301"></a>適用要件（青色申告・給与増加率の条件）</h4>
<p>大企業・中堅企業と大きく異なるのは、「雇用者全体で判定する」という点です。大企業や中堅企業は「継続雇用者（前年から引き続き雇用されている従業員）」の給与増加率で判定しますが、中小企業は新規採用を含む雇用者全員の給与等支給額の増加率で判定します。</p>
<p>これは中小企業にとって大きなメリットで、積極的な採用を行えば、既存社員のベースアップがなくても要件を満たしやすくなります。</p>
<table border="1" cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="font-weight:bold; padding:8px 12px;">給与増加率の計算式</td>
        </tr>
        <tr>
            <td>（当期の雇用者給与等支給額 &#8722; 前期の雇用者給与等支給額）&#247; 前期の雇用者給与等支給額 ≧ 1.5%</td>
        </tr>
    </tbody>
</table>
<p>「雇用者給与等支給額」に含まれるのは、国内事業所の賃金台帳に記載された国内雇用者への俸給・給料・賞与・各種手当です。パート・アルバイト・日雇い労働者も含みます。一方、以下は除外して計算します。</p>
<ul>
    <li>役員報酬・役員と特殊関係のある者への給与</li>
    <li>雇用調整助成金など、賃上げ目的の各種助成金による補填額</li>
</ul>
<p>期末に「助成金を差し引いたら実は1.5%に届いていなかった」という事態を防ぐために、日頃からの管理が大切です。</p>
<h4><a name="section0302"></a>控除率の計算方法と具体例（数字でシミュレーション）</h4>
<p><strong>例1：年間給与総額5,000万円・1.5%賃上げの場合</strong></p>
<ul>
    <li>給与増加額：5,000万円 &#215; 1.5% ＝ 75万円</li>
    <li>控除率：15%（通常要件のみ）</li>
    <li>税額控除額：75万円 &#215; 15% ＝ 11万2,500円</li>
</ul>
<p><strong>例2：年間給与総額5,000万円・2.5%賃上げの場合</strong></p>
<ul>
    <li>給与増加額：5,000万円 &#215; 2.5% ＝ 125万円</li>
    <li>控除率：30%（15%＋上乗せ①15%）</li>
    <li>税額控除額：125万円 &#215; 30% ＝ 37万5,000円</li>
    <li>※くるみん／えるぼし認定があれば35%&#8594;43万7,500円</li>
</ul>
<p><strong>例3：年間給与総額1億円・3%賃上げの場合</strong></p>
<ul>
    <li>給与増加額：1億円 &#215; 3% ＝ 300万円</li>
    <li>控除率：30%（2.5%以上のため上乗せ①達成）</li>
    <li>税額控除額：300万円 &#215; 30% ＝ 90万円</li>
    <li>※認定取得時は35%&#8594;105万円</li>
</ul>
<p>例1と例2を比べると、賃上げ率を1.5%から2.5%に引き上げた場合、追加の給与支出は50万円ですが、税額控除の増分は26万2,500円になります。</p>
<p>なお、上限が当期の法人税額の20%が税額控除額の上限です。上限を超えた分は中小企業に限り5年間繰り越すことができます。</p>
<h4><a name="section0303"></a>赤字でも使える？繰越控除の活用法</h4>
<p>賃上げ促進税制には最大5年間の繰越控除措置があります（中小企業限定・令和6年度改正で新設、令和8年度改正後も維持）。要件を満たす賃上げを実施した年度に、法人税額の20%上限を超えて控除しきれなかった金額は、翌年以降に繰り越すことができます。</p>
<p>当期が赤字（法人税額ゼロ）であっても、要件を満たせば「控除権」を発生・繰越できる仕組みです。黒字転換した年度にまとめて活用できます。</p>
<p>ただし、この繰越控除を使うには厳格な手続き要件があります。赤字が続く年度でも書類の提出だけは忘れずに行い、税理士と連携した緻密な管理が必要です。</p>
<p><strong>繰越控除の重要な注意点</strong></p>
<p>① 繰越しが生じた事業年度の確定申告書に「別表6(24)付表一」を必ず添付する</p>
<p>② 控除を使わない赤字の年度であっても、毎年連続して明細書を提出し続ける必要がある（1年でも欠けると繰越控除枠が消滅）</p>
<p>③ 繰越した控除を実際に使う年度も、給与等支給額が前年度を上回っていることが必要（1円でも上回ればOK）</p>
<p>④ 合併・分割で被合併法人の繰越額を引き継ぐことは不可</p>
<p><img src="https://aoi-mirai.jp/images/blogparts/chinagesokushin2026/chinagesokushin202602.png" width="900" height="550" alt="" /></p>
<p></p>
<h3><a name="section04"></a><br />
令和8年改正で「教育訓練費上乗せ」が廃止された理由</h3>
<h4><a name="section0401"></a>廃止の背景</h4>
<p>教育訓練費の上乗せ措置が廃止された直接のきっかけは、2025年（令和7年）1月15日に会計検査院が国会・内閣に提出した随時報告書です。</p>
<p>報告書では、平成30年度〜令和3年度の適用状況として以下の数値が示されました。</p>
<ul>
    <li>教育訓練費上乗せの適用法人数：延べ12,861法人、税額控除額313億3,881万円</li>
    <li>そのうち76.2%（延べ9,812法人）で、企業が負担した教育訓練費の増加額を上回る税負担軽減が発生（超過額約214億円）</li>
</ul>
<p>本来は従業員のスキルアップへの投資を促す制度のはずが、少額の外部セミナー費用を計上して「前年比5%増」という要件を満たすだけで、給与増加額全体の10%という大きな控除が得られるという使われ方が多かったのです。会計検査院は「政策目的である給与等の増加を促すために税負担の軽減を行う措置として、適切なものとなっていないおそれがある」と指摘しました。</p>
<p>政府は「租税特別措置等を真に必要なものに限定する方針」のもと、本来の目的である「純粋に従業員の給与を上げた企業を優遇する」という見直しを行いました。</p>
<p>廃止後の直接的な代替措置は新設されていません。人材開発支援助成金（厚労省）や令和8年度新設の研究開発税制（戦略技術領域型・40%控除）などが間接的な人材投資支援として存在しますが、個別に賃上げ促進税制の代替となるものではありません。</p>
<h4><a name="section0402"></a>経営者への影響：何が変わり、何が変わらないか</h4>
<table border="1" cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th>項目</th>
            <th>令和7年度まで</th>
            <th>令和8年度以降</th>
        </tr>
        <tr>
            <td>基本控除率（1.5%以上）</td>
            <td>15%</td>
            <td>15%（変わらず）</td>
        </tr>
        <tr>
            <td>基本控除率（2.5%以上）</td>
            <td>30%</td>
            <td>30%（変わらず）</td>
        </tr>
        <tr>
            <td>教育訓練費上乗せ</td>
            <td>+10%</td>
            <td>廃止</td>
        </tr>
        <tr>
            <td>子育て・女性活躍認定上乗せ</td>
            <td>+5%</td>
            <td>5%（変わらず）</td>
        </tr>
        <tr>
            <td>最大控除率</td>
            <td>45%</td>
            <td>35%</td>
        </tr>
    </tbody>
</table>
<p>給与を2.5%以上引き上げた場合に得られる基本の30%控除は変わりません。むしろ、教育訓練費の要件がなくなったことで申告実務はシンプルになりました。</p>
<p>煩雑な研修費の集計・按分計算が不要になり、「給与台帳の数字だけ」で安心して30%の控除を狙えるようになったとも言えます。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898081369067800 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898081369047600">
<h3><a name="section05"></a><br />
中小企業経営者が今すぐ取り組むべき3つの対策</h3>
<h4><a name="section0501"></a>対策①：賃上げ計画を年度内に立てる</h4>
<table border="1" cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th>調査機関</th>
            <th>調査時期</th>
            <th>主な数値</th>
        </tr>
        <tr>
            <td width="200">連合（第3回集計）</td>
            <td width="150">2026年4月</td>
            <td>中小組合の賃上げ率 5.00%（2年連続5%台）</td>
        </tr>
        <tr>
            <td>日本商工会議所</td>
            <td>2025年</td>
            <td>中小企業の賃上げ率 正社員全体4.73%、20人以下4.02%</td>
        </tr>
        <tr>
            <td>帝国データバンク</td>
            <td>2026年2月</td>
            <td>正社員賃金改善見込み企業 63.5%（5年連続前年超・過去最高）、総人件費平均+4.51%</td>
        </tr>
        <tr>
            <td>東京商工リサーチ</td>
            <td>2026年2月</td>
            <td>賃上げ実施予定 83.6%（ただし5%以上は35.5%、中小の6%以上は7.2%）</td>
        </tr>
        <tr>
            <td>商工中金</td>
            <td>2025年11月</td>
            <td>2026年計画賃上げ率 3.03%、賃上げ計画企業72.4%</td>
        </tr>
    </tbody>
</table>
<p><a href="https://www.jcci.or.jp/file/sangyo2/202511/202511_survey.pdf"><span style="color: rgb(102, 102, 153);"><u><span style="font-size: smaller;">日本商工会議所「中小企業の賃金改定に関する調査（2025年）」</span></u></span></a><span style="font-size: smaller;">から引用<br />
</span><a href="https://www.tdb.co.jp/report/economic/20260224-wage2026/"><u><span style="color: rgb(102, 102, 153);"><span style="font-size: smaller;">帝国データバンク「2026年度の賃金動向に関する企業の意識調査」</span></span></u></a><span style="font-size: smaller;">から引用<br />
</span><a href="https://www.tsr-net.co.jp/data/detail/1202517_1527.html"><u><span style="color: rgb(102, 102, 153);"><span style="font-size: smaller;">東京商工リサーチ「2026年度の賃上げ実施予定は83.6%」</span></span></u></a><span style="font-size: smaller;">から引用</span></p>
<p>賃上げは日本全体で加速していますが、労組のない中小企業の実態は厚労省調査で299人以下が4%台前半にとどまっています。報道で目にする「5%台」の賃上げ率は主に労働組合のある企業の集計であり、中小企業全体に及んでいるわけではありません。</p>
<p>こうした環境で賃上げを行わないことは、優秀な人材の流出・採用難に繋がります。防衛的賃上げを行うのであれば、制度メリットを最大化できる2.5%を目標に設定することをお勧めいたします。</p>
<p>税制の仕組みをもとに、業績別の活用方針を整理しましたので、参考にしていただければ幸いです。</p>
<p><strong>業績別の賃上げ戦略ベンチマーク</strong></p>
<table border="1" cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th>業績状況</th>
            <th>推奨賃上げ率</th>
            <th>主な活用法</th>
        </tr>
        <tr>
            <td>黒字・人手不足深刻</td>
            <td>2.5%以上＋認定取得</td>
            <td>35%控除の最大活用を目指す</td>
        </tr>
        <tr>
            <td>黒字・余裕あり</td>
            <td>1.5%以上</td>
            <td>通常15%控除＋繰越枠確保</td>
        </tr>
        <tr>
            <td>赤字</td>
            <td>1.5%以上</td>
            <td>繰越控除権をストック（最大5年）</td>
        </tr>
        <tr>
            <td>大幅赤字・存続危機</td>
            <td>見送り検討</td>
            <td>キャリアアップ助成金等の代替策</td>
        </tr>
    </tbody>
</table>
<h4><a name="section0502"></a>対策②：給与台帳・比較計算の準備</h4>
<p>賃上げ促進税制を確実に活用するために、日頃から以下の管理を徹底することが重要です。</p>
<p><strong>毎月チェックすべき項目</strong></p>
<ol>
    <li>雇用者給与等支給額の累計（役員報酬は除く）</li>
    <li>受け取った助成金の記録（雇用調整助成金等は差し引きが必要）</li>
    <li>前年度同月との比較（増加率のモニタリング）</li>
</ol>
<p>また、<strong>くるみん認定・えるぼし認定（2段階目以上）の取得</strong>を検討されている企業は、教育訓練費上乗せが廃止された令和8年度以降、最大35%控除を取りに行く唯一の追加ルートとなります。認定手続きには一定の時間がかかりますので、早めに動き始めることをお勧めいたします。</p>
<h4><a name="section0503"></a>対策③：税理士に相談して控除額を最大化する</h4>
<p>賃上げ促進税制で最も注意すべき落とし穴が「当初申告要件」です。</p>
<p>確定申告書の別表に記載した控除対象額は、後から更正の請求で増額変更することが法令上認められていません。申告書を提出した時点の記載金額が上限として確定するのです。</p>
<p>申告に必要な書類は以下の通りです（中小企業向け）。</p>
<ul>
    <li>別表6(6)：法人税額から控除される特別控除額に関する明細書</li>
    <li>別表6(24)：給与等の支給額が増加した場合の法人税額の特別控除に関する明細書</li>
    <li>別表6(24)付表一：給与等支給額、比較教育訓練費の額及び翌期繰越税額控除限度超過額の計算に関する明細書</li>
    <li>適用額明細書（法人のみ）</li>
</ul>
<p>※ 令和8年度改正対応の新書式は2026年5月時点では未公表</p>
<p>これらの書類を正確に作成し、申告ソフトでの「中小企業者等」の設定漏れ（地方税の法人税割に影響）や、役員報酬・助成金の除外計算ミスを防ぐためにも、税理士と連携して進めましょう。</p>
<p>なお、中小企業庁・国税庁の「令和8年度版公式ガイドブック」は2026年5月時点でまだ公表されていません。中小企業庁ホームページには「<a href="https://www.chusho.meti.go.jp/zaimu/zeisei/syotokukakudai.html"><u><span style="color: rgb(102, 102, 153);">令和8年4月1日に開始した事業年度の内容につきましては、後日HPに掲載いたします</span></u></a>」と明記されています。最新版が公表され次第、要件や様式の最終確認ができますので、随時ご確認ください。</p>
<h4><a name="section0504"></a>まとめ：賃上げは「コスト」ではなく「投資」と考える</h4>
<p>令和8年度の税制改正による賃上げ促進税制の見直しをまとめると、次のようになります。</p>
<table border="1" cellpadding="5" cellspacing="0" style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr style="background-color:#1a3a5c;color:#ffffff;">
            <th>企業区分</th>
            <th>令和8年度以降の扱い</th>
        </tr>
        <tr>
            <td>大企業向け</td>
            <td>2026年3月末で廃止（前倒し廃止）</td>
        </tr>
        <tr>
            <td>中堅企業向け</td>
            <td>要件強化の上、2027年3月末で廃止</td>
        </tr>
        <tr>
            <td>中小企業向け</td>
            <td>制度継続（2027年3月末まで）</td>
        </tr>
    </tbody>
</table>
<p>教育訓練費の上乗せは廃止されましたが、基本控除率の最大30%は維持されています。さらに、中小企業限定の5年間繰越控除も引き続き活用できます。</p>
<p>物価高・人材不足の時代において、給与の引き上げは、優秀な人材を確保し、従業員のモチベーションを高め、企業の未来を支えるための「人的資本への投資」です。</p>
<p>最大35%の税額控除と5年間の繰越控除をうまく活用しながら、少額減価償却資産特例（令和8年度から取得価額30万円未満&#8594;40万円未満に拡充）など周辺の税制とも組み合わせることで、経営体力の強化と従業員エンゲージメントの向上を同時に実現できます。</p>
<table cellpadding="10" cellspacing="0" style="border-collapse:collapse;width:100%;border:1px solid #cccccc;">
    <tbody>
        <tr>
            <td style="width:210px;vertical-align:middle;"><a href="/blog/2026/10/89714/"><img src="https://aoi-mirai.jp/images/blogparts/syougakugenkasyoukyaku2026.png" width="200" alt="少額減価償却資産40万円未満へ引き上げ" /></a></td>
            <td style="vertical-align:middle;">AOIみらい公式ブログ 関連記事：<br />
            <a href="/blog/2026/10/89714/"><u><span style="color: rgb(102, 102, 153);">少額減価償却資産40万円未満へ引き上げ｜令和8年度改正と実務対応</span></u></a></td>
        </tr>
    </tbody>
</table>
<p>税理士法人AOIみらいは、税務申告のサポートにとどまらず、企業と社員の成長を共に考えるパートナーです。賃上げを「コスト」ではなく「未来への投資」として活かせるよう、経営全体の視点からお手伝いいたします。</p>
<p>本制度の活用をお考えの企業様は、お気軽にご相談ください。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897893209039600 cparts-id160--02 box lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-12">
<div class="cparts-editsite--btn cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897893209042600">
<p style="text-align: center;"><a class="dec-btn--primary dec-btn--size-md" href="/faq/"><span style="font-size: medium;">お問い合せはこちら</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/06/89705/">
<title>小規模宅地等の特例とは？自宅・事業用地の相続税を最大80%減額する方法を解説</title>
<link>https://aoi-mirai.jp/blog/2026/06/89705/</link>
<description>


相続税の申告を前に「土地の評価額が高くて、このままでは相続税が払えないかもしれない」と不安を抱えていらっしゃる方は少なくありません。
特に、長年住んできた自宅や、会社の事業に使ってきた土地を手放さなければならないとなれば、精神的な負担は計り知れません。そのような方にぜひ知っていただきたいのが、「小規模宅地等の特例」です。
この特例を正しく活用すれば、自宅や事業用地の相続税評価額を最大80%も減額することが可能です。場合によっては、数千万円単位の節税につながります。
この記事では、中小企業の経営者・後継者の方や、親の自宅を相続する予定の子世代の方に向けて、小規模宅地等の特例の仕組み・適用要件・計算方法・よくある失敗を、わかりやすく丁寧に解説いたします。
※免責事項：本記事は、執筆時点（2026年）の税制および法令に基づき作成しております。制度の概要をわかりやすく解説することを目的としているため、例外的な取り扱いや細かな要件について一部省略している場合があります。実際の特例適用や税額計算については、個別の状況によって判断が異なるため、必ず税理士などの専門家にご相談の上、ご自身の責任においてご判断ください。


目次

「所得1,800万〜3,000万円が目安」は本当なのか
&#160; &#160; -&#160;所得税と法人税の税率差がメリットの根拠
&#160; &#160; ‐&#160;租税特別措置法26条（概算経費特例）が消えるタイミングを意識する
&#160; &#160; -&#160;開業7年目が節目になりやすい理由
&#160; &#160; -&#160;「所得の目安」だけで判断することの限界
節税以外で法人化を考えるべき3つのサイン
&#160; &#160; -&#160;サイン①：採用に苦戦し始めた
&#160; &#160; -&#160;サイン②：手元資金が想定より増えない
&#160; &#160; -&#160;サイン③：分院展開や事業拡大を検討している
医療法人化の3つのメリット
&#160; &#160; -&#160;メリット①：役員報酬による所得分散と法人税率の適用
&#160; &#160; -&#160;メリット②：キャッシュフローの即時改善
&#160; &#160; -&#160;メリット③：社会保険完備による採用力強化
見落とされがちな3つのデメリット
&#160; &#160; -&#160;デメリット①：現在設立できる医療法人は「持分なし」のみ
&#160; &#160; -&#160;デメリット②：社会保険料の法人負担が増える
&#160; &#160; -&#160;デメリット③：小規模企業共済は法人化で脱退になる
移行期の2大リスクと対策
&#160; &#160; -&#160;リスク①：個人時代の借入金は法人に引き継げない
&#160; &#160; -&#160;リスク②：設立初年度の運転資金を確保しておく
まとめ
よくある質問


小規模宅地等の特例とは
制度が生まれた背景
小規模宅地等の特例は、1983年（昭和58年）の税制改正で法定化された制度です。
高度経済成長期に日本全国で地価が急騰し、土地を相続しただけで多額の相続税が課されるケースが続出しました。個人事業主が「事業用の土地を売らなければ相続税が払えない」「長年住んできた自宅を手放さなければならない」という事態が頻発したのです。
このような状況を受け、相続人の生活基盤・事業継続を守るための政策減税として生まれたのが、小規模宅地等の特例です。
その後、2013年（平成25年）改正で自宅用の限度面積が240㎡から330㎡へ拡大され、自宅用と事業用の完全併用が可能になるなど、制度は段階的に拡充されてきました。2026年（令和8年）現在も、現行の枠組みが維持されています。
参考：国税庁タックスアンサーNo.4124「相続した事業の用や居住の用の宅地等の価額の特例（小規模宅地等の特例）」
最大80%減額の仕組み｜具体的な数字で確認
小規模宅地等の特例では、一定の要件を満たした土地の相続税評価額を最大80%減額することができます。
たとえば、評価額が5,000万円の自宅の土地（330㎡以内）を相続した場合は、土地の評価額が5分の1まで圧縮されます。相続税の課税対象が大幅に減るため、相続税額が下がる（または0円になる）ケースが多くあります。


 特例なし
 特例あり（80%減）
 
 
 土地の評価額
 5,000万円
 1,000万円
 
 
 減額額
 ―
 4,000万円


4つの種類と減額率・面積上限の一覧
小規模宅地等の特例には、土地の用途によって4つの区分があります。


①特定居住用宅地等（自宅）330㎡・80%減

 被相続人が居住していた自宅の敷地が対象
 330㎡（約100坪）まで評価額を80%減額
 一般的な一戸建てであれば、多くの場合330㎡以内に収まる

②特定事業用宅地等（個人事業の事業地）400㎡・80%減

 被相続人が個人事業（小売業・飲食業・農業など）に使用していた土地が対象
 400㎡まで評価額を80%減額
 相続開始前3年以内に新たに事業を開始した土地は原則対象外（一定規模以上の事業は例外あり）

③特定同族会社事業用宅地等（会社の事業地）400㎡・80%減

 被相続人が同族会社に貸し付けていた事業用地が対象
 「同族会社」とは、被相続人および親族が議決権ベースで発行済株式の50%超を保有する法人
 中小企業の経営者・後継者が特に注目すべき区分

④貸付事業用宅地等（賃貸・駐車場）200㎡・50%減

 アパート・マンション・駐車場などの貸付事業に使用していた土地が対象
 他の3区分より限度面積・減額割合は控えめだが、それでも大きな節税効果がある
 相続開始前3年以内に新たに貸付を開始した土地は原則対象外
 （事業的規模＝5棟10室基準を満たす場合は例外あり）


自宅を相続する場合の適用要件
特定居住用宅地等（自宅）の特例は、誰が相続するかによって要件が大きく異なります。
配偶者が相続する場合（要件なし）
配偶者が自宅の土地を相続する場合は、特段の居住要件や保有継続要件はありません。ただし、「配偶者控除（配偶者の税額軽減）」と組み合わせることで二次相続（配偶者が亡くなった際の相続）の税負担が増える可能性もあるため、長期的な視点での判断が大切です。
同居の親族が相続する場合
被相続人と同じ家に住んでいた親族（子・孫など）が相続する場合、以下の2つの要件を満たす必要があります。

 相続開始直前から相続税の申告期限（10ヶ月）まで、引き続きその家屋に居住していること
 相続税の申告期限まで土地を所有していること

注意点として、二世帯住宅の場合は、区分所有登記をしていなければ同居扱いになります。また、単身赴任中で住民票を移していても、生活実態として同居と認められるケースがあります。
別居の親族が相続する場合（家なき子特例とは）
親と別居していた子どもでも、一定の要件を満たせば「家なき子特例（非同居親族が取得した場合の特例）」として特例を適用できます。
5つの要件（2018年（平成30年）4月1日以後の相続に適用）

 被相続人に配偶者および同居の法定相続人がいないこと
 土地の取得者が被相続人の親族であること
 相続開始前3年以内に、取得者・取得者の配偶者・取得者の3親等内の親族・取得者と特別の関係がある一定の法人が所有する国内の家屋に居住したことがないこと
 相続開始時に居住している家屋を、過去に自己所有していたことがないこと（海外家屋含む）
 相続税の申告期限まで土地を所有し続けること


家なき子特例が厳格化された背景と注意点
家なき子特例は、2018年（平成30年）の税制改正で大きく厳格化されました。
改正前は「自己または配偶者の持ち家がなければ適用できる」というシンプルな要件でしたが、以下のような節税スキームの悪用が横行したためです。

 自宅を孫や親族会社に名義移転して「家なき子」状態を作る
 自宅を同族会社に売却し、賃借し続ける方法
 リースバック（不動産業者に売却して賃借）して3年経過させる方法

改正後は3親等内親族や特別関係法人が所有する家屋への居住も除外され、こうした抜け道はほぼ完全に封じられています。
別居のお子さまが特例を使おうとお考えの場合は、要件を細かく確認することが非常に重要です。お気軽にご相談ください。


【経営者・後継者の方へ】事業用地の特例
個人事業主の事業用地（特定事業用宅地等）の要件
個人事業主の方が事業用に使っていた土地を相続する場合、以下の要件を満たす必要があります。
相続する方が「事業承継型」の場合

 相続税の申告期限までに、その事業を引き継ぎ、申告期限まで継続していること
 申告期限まで土地を保有していること

相続する方が「生計一親族型」の場合

 被相続人と生計を一にしていた親族が、相続開始直前から申告期限まで自らの事業として継続していること
 ※ 相続開始前3年以内に新たに事業の用に供された土地は原則対象外

同族会社の事業用地（特定同族会社事業用宅地等）の要件
中小企業オーナーが会社に土地を貸している場合に活用できる区分です。
適用の要件


 要件
 内容
 
 
 株式保有要件
 被相続人＋親族で議決権ベース50%超を保有していること
 
 
 役員就任要件
 土地を取得した方が、申告期限においてその法人の役員であること
 
 
 保有継続要件
 申告期限まで土地を継続保有し、法人の事業に供され続けること
 
 
 対価要件
 被相続人から法人への貸付が相当の対価で行われていること
 
 
 建物要件
 宅地上に建物または構築物があること（青空駐車場は不可）


申告時に必要な添付書類

 戸籍謄本（または法定相続情報一覧図）
 遺言書の写しまたは遺産分割協議書の写し＋相続人全員の印鑑証明書
 法人の定款の写し（相続開始時に効力を有するもの）
 株式等を50%超所有していたことを証明する書類（法人が証明したもの。株主名簿に会社証明印を押す形式が一般的）

※株式自体を相続する必要はありませんが、土地を取得した方が申告期限までに役員に就任していることが必須です。事業承継の準備とあわせて、事前に対策を講じておくことをおすすめいたします。
自宅と事業用地を「併用」する場合のメリット（最大730㎡）
中小企業の経営者・後継者の方にとって特に大きなメリットとなるのが、自宅用と事業用の完全併用です。
自宅と事業用地をあわせて最大730㎡まで、どちらも80%の評価減を受けることができます。
例：自宅330㎡（評価額1,650万円）と工場敷地400㎡（評価額4,000万円）を後継者が相続した場合


なお、賃貸物件（貸付事業用宅地等）を含む場合は調整計算が必要となります。計算式は以下の通りで、どの土地を優先的に適用するかで節税額が変わるため、専門家による有利判定が重要です。


 特定居住用&#215;200/330 ＋ 特定事業用等&#215;200/400 ＋ 貸付事業用 ≦ 200㎡


計算シミュレーション
【ケース1】自宅（土地評価4,000万円・400㎡）を別居の子が相続する場合

 相続人：子1人（家なき子要件を充足）
 自宅の土地評価額：4,000万円（400㎡）
 その他の財産：なし


 特例なし
 特例あり
 
 
 土地評価額
 4,000万円
 4,000万円&#215;（330/400）&#215;（1-80%）＝760万円
 
 
 減額額
 ―
 3,240万円
 
 
 基礎控除（相続人1人）
 3,600万円
 3,600万円
 
 
 課税遺産額
 400万円（課税あり）
 ▲2,840万円（課税なし）


特例を適用することで相続税が0円となります。ただし、税額が0円でも申告は必須です。申告なしでは特例は適用されません（詳しくは後述）。
【ケース2】自宅＋事業用地を後継者が相続する場合

 相続人：長男（後継者）・長女の2人
 自宅（200㎡）：評価額3,000万円
 事業用地（500㎡）：評価額6,000万円
 その他の財産：1,000万円
 長男が自宅・事業用地をすべて取得

特例適用の内訳


 土地
 面積
 評価額
 適用面積
 減額後評価額
 
 
 自宅
 200㎡
 3,000万円
 200㎡（全部）
 600万円
 
 
 事業用地
 500㎡
 6,000万円
 400㎡（上限）
 2,160万円
 
 
 合計
 700㎡
 9,000万円
 600㎡≦730㎡
 2,760万円


特例なし/あり 比較


 特例なし
 特例あり
 
 
 自宅の評価額
 3,000万円
 600万円
 
 
 事業用地の評価額
 6,000万円
 2,160万円
 
 
 その他の財産
 1,000万円
 1,000万円
 
 
 相続財産合計
 10,000万円
 3,760万円
 
 
 基礎控除（相続人2人）
 4,200万円
 4,200万円
 
 
 課税遺産額
 5,800万円（課税あり）
 ▲440万円（課税なし）
 
 
 相続税（概算）
 約770万円
 0円


※相続税770万円は、課税遺産額5,800万円を法定相続分（各1/2）で按分して計算した概算値
特例なしでは約10,000万円から基礎控除4,200万円を引いた約5,800万円が課税対象となり、数百万円〜1,000万円超の相続税が発生していたところ、特例の活用で0円になります。


よくある失敗・申告漏れに注意
相続税がゼロでも申告しないと特例は無効になる
小規模宅地等の特例を適用した結果、相続税が0円になったとしても、相続税の申告書を提出しなければ特例は適用されません（租税特別措置法第69条の4第7項）。
「税金がかからないから申告不要」と判断して申告しなかった場合、税務署は特例を考慮せずに評価額を計算します。その結果、多額の相続税が課されることになります。
2023年度（令和5年度）の税務調査状況（国税庁公表、2024年12月）

 相続税の実地調査件数：8,556件（前年比104.4%）
 申告漏れ等の非違割合：84.2%
 追徴税額合計：857億円（過去最高水準）

申告期限（10ヶ月）前に売却すると適用不可
自宅や事業用地を相続した後、申告期限（相続開始を知った日の翌日から10ヶ月）までに売却してしまうと、特例が適用できません。
ただし、売却を決めている場合でも、売買契約の締結日ではなく、所有権移転（引渡し）日で判定します。引渡しを申告期限後にすることで特例が使えるケースもありますので、売却をお考えの方は必ず事前にご相談ください。
なお、配偶者が取得した場合は保有継続要件がないため、申告期限前の売却でも特例を適用できます。
「家なき子」の要件を誤解していたケース
家なき子特例は2018年（平成30年）に要件が大幅に厳格化されているため、2017年（平成29年）以前の情報で判断すると誤りが生じることがあります。
よくある誤解の例


 状況
 誤った判断
 正しい判断
 
 
 義父母名義の家に住んでいる
 自己所有でないからOK
 ❌ 3親等内親族の家なので対象外
 
 
 親族会社所有のマンションに住んでいる
 会社名義だからOK
 ❌ 特別関係法人の家なので対象外
 
 
 リースバックで元の自宅に住んでいる
 今は賃借人だからOK
 ❌ 過去に自己所有していた家なので対象外


国税不服審判所の裁決事例でも、住民票上は同居でも実態は別居と判断された事例（2002年（平成14年）12月5日裁決）や、老人ホーム入居の条件を満たさずに否認された事例（2008年（平成20年）10月2日裁決）など、形式要件を満たしているように見えても実態判断で否認されるケースがあります。

よくある質問（FAQ）
Q. 親と別居していても特例は使えますか？
A. 使える可能性があります。これが「家なき子特例」です。①被相続人に配偶者・同居の相続人がいない、②本人および配偶者・3親等内親族・特別関係法人の所有家屋に過去3年居住していない、③現在住んでいる家屋を過去に自己所有していない、④申告期限まで継続保有、⑤居住制限納税義務者等でない、の全てを満たすことが必要です。ご自身が要件を満たしているかどうか、ぜひ一度ご確認ください。
Q. 相続した土地を売る予定でも適用できますか？
A. 申告期限（10ヶ月）まで所有していれば、その後の売却は問題ありません。ただし、判定は「所有権移転（引渡し）日」で行われます。売買契約を期限前に締結しても引渡しを期限後にすれば適用可能ですが、税務上のリスクもあるため、売却を検討中の方は事前にご相談ください。
Q. 自宅と賃貸物件の両方を相続した場合、両方に使えますか？
A. 適用できますが、調整計算が必要です。「自宅＋事業用（貸付以外）」の組み合わせなら完全併用で最大730㎡まで適用できますが、「自宅＋賃貸物件（貸付事業用）」の場合は上記の調整計算式を使う必要があります。どちらの土地を優先するかで節税額が変わるため、専門家による有利判定が欠かせません。
Q. 申告期限を過ぎてしまった場合はどうなりますか？
A. 期限後申告でも特例の適用は可能ですが、申告期限までに遺産分割が確定していることが前提となります。期限内に未分割の場合は、「申告期限後3年以内の分割見込書」を期限内申告に添付することで、後日更正の請求で適用を受けることができます。ただし、延滞税や無申告加算税のペナルティが発生することがありますので、できる限り期限内に申告されることをお勧めいたします。
Q. 相続人が複数いる場合、誰が特例を使うか選べますか？
A. 選べます。ただし、特例対象の宅地を取得した相続人全員の同意が必要です（租税特別措置法施行規則第23条の2）。同意なしでは適用できないため、遺産分割の話し合いの中で特例の活用方針を共有することが大切です。㎡単価が高い土地や、税負担が大きい相続人が活用することで、全体の節税効果を最大化できます。

まとめ
小規模宅地等の特例は、相続税対策の中でも大きな節税効果を持つ制度です。

 自宅（330㎡）は最大80%減、事業用地（400㎡）も最大80%減
 自宅と事業用地を完全併用すれば最大730㎡まで適用可能
 同族会社への貸付地は「特定同族会社事業用宅地等」として適用できる
 家なき子特例は平成30年改正で厳格化されており、要件確認が必須
 相続税が0円でも申告は必須。申告なしでは特例は無効
 申告期限（10ヶ月）前の売却・廃業は特例を失うリスクがある

この特例は、相続が発生してから急いで対応するよりも、生前のうちに準備・対策を進めることで、より大きな節税効果を得られます。
税理士法人AOIみらいでは、相続税申告はもちろん、生前の相続対策・事業承継対策まで、ワンストップでサポートしております。「世の中からお金に関する不安と面倒をなくす」という想いのもと、お客様の大切な財産と事業を未来につなぐお手伝いをいたします。
「自分の場合は適用できるか？」「事業用地と自宅の両方に使えるか？」など、少しでも疑問や不安がある方は、ぜひお早めにご相談ください。


お問い合せはこちら


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-06-10T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/souzokuzouyo/shokibotakuti01.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<p>相続税の申告を前に「土地の評価額が高くて、このままでは相続税が払えないかもしれない」と不安を抱えていらっしゃる方は少なくありません。</p>
<p>特に、長年住んできた自宅や、会社の事業に使ってきた土地を手放さなければならないとなれば、精神的な負担は計り知れません。そのような方にぜひ知っていただきたいのが、「小規模宅地等の特例」です。</p>
<p>この特例を正しく活用すれば、自宅や事業用地の相続税評価額を最大80%も減額することが可能です。場合によっては、数千万円単位の節税につながります。</p>
<p>この記事では、中小企業の経営者・後継者の方や、親の自宅を相続する予定の子世代の方に向けて、小規模宅地等の特例の仕組み・適用要件・計算方法・よくある失敗を、わかりやすく丁寧に解説いたします。</p>
<p><span style="font-size: smaller;"><strong>※免責事項：</strong>本記事は、執筆時点（2026年）の税制および法令に基づき作成しております。制度の概要をわかりやすく解説することを目的としているため、例外的な取り扱いや細かな要件について一部省略している場合があります。実際の特例適用や税額計算については、個別の状況によって判断が異なるため、必ず税理士などの専門家にご相談の上、ご自身の責任においてご判断ください。</span></p>
</div>
<div class="cms-content-parts-sin177897783327681600 cparts-id282--01 lay-row lay-margin-b--3" data-reload="yes" data-selectable="cparts-size--width33:幅約33.3%（1/3サイズ）,cparts-size--width50:幅50%（1/2サイズ）,cparts-size--width100:幅100%">
<div class="lay-col12-12">
<div class="cparts-body-block dec-box--grey">
<h4 class="cparts-editsite--mainttl cparts-id282--01__ttl cms-easy-edit" id="cms-editor-textarea-sin177897783327685000">目次</h4>
<div class="cparts-editsite--list cparts-txt-block cparts-list-block" id="cms-editor-minieditor-sin177897783327686200">
<p><a href="#section01"><span style="color: rgb(102, 102, 153);">「所得1,800万〜3,000万円が目安」は本当なのか</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;所得税と法人税の税率差がメリットの根拠<br />
&#160; &#160; ‐&#160;</span><a href="#section0101"><span style="color: rgb(102, 102, 153);">租税特別措置法26条（概算経費特例）が消えるタイミングを意識する</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0102"><span style="color: rgb(102, 102, 153);">開業7年目が節目になりやすい理由</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0103"><span style="color: rgb(102, 102, 153);">「所得の目安」だけで判断することの限界</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section02"><span style="color: rgb(102, 102, 153);">節税以外で法人化を考えるべき3つのサイン</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0201"><span style="color: rgb(102, 102, 153);">サイン①：採用に苦戦し始めた</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0202"><span style="color: rgb(102, 102, 153);">サイン②：手元資金が想定より増えない</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0203"><span style="color: rgb(102, 102, 153);">サイン③：分院展開や事業拡大を検討している</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section03"><span style="color: rgb(102, 102, 153);">医療法人化の3つのメリット</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0301"><span style="color: rgb(102, 102, 153);">メリット①：役員報酬による所得分散と法人税率の適用</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0302"><span style="color: rgb(102, 102, 153);">メリット②：キャッシュフローの即時改善</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0303"><span style="color: rgb(102, 102, 153);">メリット③：社会保険完備による採用力強化</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section04"><span style="color: rgb(102, 102, 153);">見落とされがちな3つのデメリット</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0401"><span style="color: rgb(102, 102, 153);">デメリット①：現在設立できる医療法人は「持分なし」のみ</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0402"><span style="color: rgb(102, 102, 153);">デメリット②：社会保険料の法人負担が増える</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0403"><span style="color: rgb(102, 102, 153);">デメリット③：小規模企業共済は法人化で脱退になる</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section05"><span style="color: rgb(102, 102, 153);">移行期の2大リスクと対策</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0501"><span style="color: rgb(102, 102, 153);">リスク①：個人時代の借入金は法人に引き継げない</span></a><span style="color: rgb(102, 102, 153);"><br />
&#160; &#160; -&#160;</span><a href="#section0502"><span style="color: rgb(102, 102, 153);">リスク②：設立初年度の運転資金を確保しておく</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section06"><span style="color: rgb(102, 102, 153);">まとめ</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section07"><span style="color: rgb(102, 102, 153);">よくある質問</span></a></p>
<p></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897890034461400 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897890034464400">
<h3><a name="section01"></a><br />
小規模宅地等の特例とは</h3>
<h4><a name="section0101"></a>制度が生まれた背景</h4>
<p>小規模宅地等の特例は、1983年（昭和58年）の税制改正で法定化された制度です。</p>
<p>高度経済成長期に日本全国で地価が急騰し、土地を相続しただけで多額の相続税が課されるケースが続出しました。個人事業主が「事業用の土地を売らなければ相続税が払えない」「長年住んできた自宅を手放さなければならない」という事態が頻発したのです。</p>
<p>このような状況を受け、相続人の生活基盤・事業継続を守るための政策減税として生まれたのが、小規模宅地等の特例です。</p>
<p>その後、2013年（平成25年）改正で自宅用の限度面積が240㎡から330㎡へ拡大され、自宅用と事業用の完全併用が可能になるなど、制度は段階的に拡充されてきました。2026年（令和8年）現在も、現行の枠組みが維持されています。</p>
<p><span style="font-size: smaller;">参考：</span><a href="https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm" target="_blank"><span style="color: rgb(0, 0, 255);"><u><span style="font-size: smaller;">国税庁タックスアンサーNo.4124「相続した事業の用や居住の用の宅地等の価額の特例（小規模宅地等の特例）」</span></u></span></a></p>
<h4><a name="section0102"></a>最大80%減額の仕組み｜具体的な数字で確認</h4>
<p>小規模宅地等の特例では、一定の要件を満たした土地の相続税評価額を最大80%減額することができます。</p>
<p>たとえば、評価額が5,000万円の自宅の土地（330㎡以内）を相続した場合は、土地の評価額が5分の1まで圧縮されます。相続税の課税対象が大幅に減るため、相続税額が下がる（または0円になる）ケースが多くあります。</p>
<table border="1" cellpadding="5" cellspacing="0" style="width:100%; border-collapse:collapse;">
    <tbody>
        <tr style="background-color:#1a3a5c; color:#ffffff;">
            <th style="text-align:center;"></th>
            <th style="text-align:center;">特例なし</th>
            <th style="text-align:center;">特例あり（80%減）</th>
        </tr>
        <tr>
            <td style="text-align:center;">土地の評価額</td>
            <td style="text-align:center;">5,000万円</td>
            <td style="text-align:center;">1,000万円</td>
        </tr>
        <tr>
            <td style="text-align:center;">減額額</td>
            <td style="text-align:center;">―</td>
            <td style="text-align:center;">4,000万円</td>
        </tr>
    </tbody>
</table>
<h4><a name="section0103"></a>4つの種類と減額率・面積上限の一覧</h4>
<p>小規模宅地等の特例には、土地の用途によって4つの区分があります。<br />
<br />
<img src="https://aoi-mirai.jp/images/blogparts/souzokuzouyo/shokibotakuti03.png" width="900 " height="525" alt="" /></p>
<p><strong>①特定居住用宅地等（自宅）330㎡・80%減</strong></p>
<ul>
    <li>被相続人が居住していた自宅の敷地が対象</li>
    <li>330㎡（約100坪）まで評価額を80%減額</li>
    <li>一般的な一戸建てであれば、多くの場合330㎡以内に収まる</li>
</ul>
<p><strong>②特定事業用宅地等（個人事業の事業地）400㎡・80%減</strong></p>
<ul>
    <li>被相続人が個人事業（小売業・飲食業・農業など）に使用していた土地が対象</li>
    <li>400㎡まで評価額を80%減額</li>
    <li>相続開始前3年以内に新たに事業を開始した土地は原則対象外（一定規模以上の事業は例外あり）</li>
</ul>
<p><strong>③特定同族会社事業用宅地等（会社の事業地）400㎡・80%減</strong></p>
<ul>
    <li>被相続人が同族会社に貸し付けていた事業用地が対象</li>
    <li>「同族会社」とは、被相続人および親族が議決権ベースで発行済株式の50%超を保有する法人</li>
    <li>中小企業の経営者・後継者が特に注目すべき区分</li>
</ul>
<p><strong>④貸付事業用宅地等（賃貸・駐車場）200㎡・50%減</strong></p>
<ul>
    <li>アパート・マンション・駐車場などの貸付事業に使用していた土地が対象</li>
    <li>他の3区分より限度面積・減額割合は控えめだが、それでも大きな節税効果がある</li>
    <li>相続開始前3年以内に新たに貸付を開始した土地は原則対象外<br />
    （事業的規模＝5棟10室基準を満たす場合は例外あり）</li>
</ul>
<h3><a name="section02"></a><br />
自宅を相続する場合の適用要件</h3>
<p>特定居住用宅地等（自宅）の特例は、誰が相続するかによって要件が大きく異なります。</p>
<h4><a name="section0201"></a>配偶者が相続する場合（要件なし）</h4>
<p>配偶者が自宅の土地を相続する場合は、特段の居住要件や保有継続要件はありません。ただし、「配偶者控除（配偶者の税額軽減）」と組み合わせることで二次相続（配偶者が亡くなった際の相続）の税負担が増える可能性もあるため、長期的な視点での判断が大切です。</p>
<h4><a name="section0202"></a>同居の親族が相続する場合</h4>
<p>被相続人と同じ家に住んでいた親族（子・孫など）が相続する場合、以下の2つの要件を満たす必要があります。</p>
<ol>
    <li>相続開始直前から相続税の申告期限（10ヶ月）まで、引き続きその家屋に居住していること</li>
    <li>相続税の申告期限まで土地を所有していること</li>
</ol>
<p>注意点として、二世帯住宅の場合は、区分所有登記をしていなければ同居扱いになります。また、単身赴任中で住民票を移していても、生活実態として同居と認められるケースがあります。</p>
<h4><a name="section0203"></a>別居の親族が相続する場合（家なき子特例とは）</h4>
<p>親と別居していた子どもでも、一定の要件を満たせば「家なき子特例（非同居親族が取得した場合の特例）」として特例を適用できます。</p>
<p>5つの要件（2018年（平成30年）4月1日以後の相続に適用）</p>
<ol>
    <li>被相続人に配偶者および同居の法定相続人がいないこと</li>
    <li>土地の取得者が被相続人の親族であること</li>
    <li>相続開始前3年以内に、取得者・取得者の配偶者・取得者の3親等内の親族・取得者と特別の関係がある一定の法人が所有する国内の家屋に居住したことがないこと</li>
    <li>相続開始時に居住している家屋を、過去に自己所有していたことがないこと（海外家屋含む）</li>
    <li>相続税の申告期限まで土地を所有し続けること<br />
    <br />
    <br />
    <br />
    <img src="https://aoi-mirai.jp/images/blogparts/souzokuzouyo/shokibotakuti02.png" width="900" height="703" alt="" /><br />
    <br />
    <img src="https://aoi-mirai.jp/images/blogparts/souzokuzouyo/shokibotakuti02.png" width="900 " height="703" alt="" /></li>
</ol>
<h4><a name="section0204"></a>家なき子特例が厳格化された背景と注意点</h4>
<p>家なき子特例は、2018年（平成30年）の税制改正で大きく厳格化されました。</p>
<p>改正前は「自己または配偶者の持ち家がなければ適用できる」というシンプルな要件でしたが、以下のような節税スキームの悪用が横行したためです。</p>
<ul>
    <li>自宅を孫や親族会社に名義移転して「家なき子」状態を作る</li>
    <li>自宅を同族会社に売却し、賃借し続ける方法</li>
    <li>リースバック（不動産業者に売却して賃借）して3年経過させる方法</li>
</ul>
<p>改正後は3親等内親族や特別関係法人が所有する家屋への居住も除外され、こうした抜け道はほぼ完全に封じられています。</p>
<p>別居のお子さまが特例を使おうとお考えの場合は、要件を細かく確認することが非常に重要です。お気軽にご相談ください。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898080960183500 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898080960166600">
<h3><a name="section03"></a><br />
【経営者・後継者の方へ】事業用地の特例</h3>
<h4><a name="section0301"></a>個人事業主の事業用地（特定事業用宅地等）の要件</h4>
<p>個人事業主の方が事業用に使っていた土地を相続する場合、以下の要件を満たす必要があります。</p>
<p>相続する方が「事業承継型」の場合</p>
<ul>
    <li>相続税の申告期限までに、その事業を引き継ぎ、申告期限まで継続していること</li>
    <li>申告期限まで土地を保有していること</li>
</ul>
<p>相続する方が「生計一親族型」の場合</p>
<ul>
    <li>被相続人と生計を一にしていた親族が、相続開始直前から申告期限まで自らの事業として継続していること<br />
    ※ 相続開始前3年以内に新たに事業の用に供された土地は原則対象外</li>
</ul>
<h4><a name="section0302"></a>同族会社の事業用地（特定同族会社事業用宅地等）の要件</h4>
<p>中小企業オーナーが会社に土地を貸している場合に活用できる区分です。</p>
<p>適用の要件</p>
<table border="1" cellpadding="5" cellspacing="0" style="width:100%; border-collapse:collapse;">
    <tbody>
        <tr style="background-color:#1a3a5c; color:#ffffff;">
            <th style="text-align:center;">要件</th>
            <th style="text-align:center;">内容</th>
        </tr>
        <tr>
            <td style="text-align:center;">株式保有要件</td>
            <td>被相続人＋親族で議決権ベース50%超を保有していること</td>
        </tr>
        <tr>
            <td style="text-align:center;">役員就任要件</td>
            <td>土地を取得した方が、申告期限においてその法人の役員であること</td>
        </tr>
        <tr>
            <td style="text-align:center;">保有継続要件</td>
            <td>申告期限まで土地を継続保有し、法人の事業に供され続けること</td>
        </tr>
        <tr>
            <td style="text-align:center;">対価要件</td>
            <td>被相続人から法人への貸付が相当の対価で行われていること</td>
        </tr>
        <tr>
            <td style="text-align:center;">建物要件</td>
            <td>宅地上に建物または構築物があること（青空駐車場は不可）</td>
        </tr>
    </tbody>
</table>
<p>申告時に必要な添付書類</p>
<ul>
    <li>戸籍謄本（または法定相続情報一覧図）</li>
    <li>遺言書の写しまたは遺産分割協議書の写し＋相続人全員の印鑑証明書</li>
    <li>法人の定款の写し（相続開始時に効力を有するもの）</li>
    <li>株式等を50%超所有していたことを証明する書類（法人が証明したもの。株主名簿に会社証明印を押す形式が一般的）</li>
</ul>
<p>※株式自体を相続する必要はありませんが、土地を取得した方が申告期限までに役員に就任していることが必須です。事業承継の準備とあわせて、事前に対策を講じておくことをおすすめいたします。</p>
<h4><a name="section0303"></a>自宅と事業用地を「併用」する場合のメリット（最大730㎡）</h4>
<p>中小企業の経営者・後継者の方にとって特に大きなメリットとなるのが、自宅用と事業用の完全併用です。<br />
自宅と事業用地をあわせて最大730㎡まで、どちらも80%の評価減を受けることができます。</p>
<p><strong>例：自宅330㎡（評価額1,650万円）と工場敷地400㎡（評価額4,000万円）を後継者が相続した場合<br />
<br />
<img src="https://aoi-mirai.jp/images/blogparts/souzokuzouyo/shokibotakuti04-1.png" width="900" height="328" alt="" /><br type="_moz" />
</strong></p>
<p>なお、賃貸物件（貸付事業用宅地等）を含む場合は調整計算が必要となります。計算式は以下の通りで、どの土地を優先的に適用するかで節税額が変わるため、専門家による有利判定が重要です。</p>
<table border="1" cellpadding="5" cellspacing="0" style="width:100%; border-collapse:collapse;">
    <tbody>
        <tr>
            <td style="text-align:center;">特定居住用&#215;200/330 ＋ 特定事業用等&#215;200/400 ＋ 貸付事業用 ≦ 200㎡</td>
        </tr>
    </tbody>
</table>
<h3><a name="section04"></a><br />
計算シミュレーション</h3>
<h4><a name="section0401"></a>【ケース1】自宅（土地評価4,000万円・400㎡）を別居の子が相続する場合</h4>
<ul>
    <li>相続人：子1人（家なき子要件を充足）</li>
    <li>自宅の土地評価額：4,000万円（400㎡）</li>
    <li>その他の財産：なし</li>
</ul>
<table border="1" cellpadding="5" cellspacing="0" style="width:100%; border-collapse:collapse;">
    <tbody>
        <tr style="background-color:#1a3a5c; color:#ffffff;">
            <th style="text-align:center;"></th>
            <th style="text-align:center;">特例なし</th>
            <th style="text-align:center;">特例あり</th>
        </tr>
        <tr>
            <td style="text-align:center;">土地評価額</td>
            <td style="text-align:center;">4,000万円</td>
            <td style="text-align:center;">4,000万円&#215;（330/400）&#215;（1-80%）＝760万円</td>
        </tr>
        <tr>
            <td style="text-align:center;">減額額</td>
            <td style="text-align:center;">―</td>
            <td style="text-align:center;">3,240万円</td>
        </tr>
        <tr>
            <td style="text-align:center;">基礎控除（相続人1人）</td>
            <td style="text-align:center;">3,600万円</td>
            <td style="text-align:center;">3,600万円</td>
        </tr>
        <tr>
            <td style="text-align:center;">課税遺産額</td>
            <td style="text-align:center;">400万円（課税あり）</td>
            <td style="text-align:center;">▲2,840万円（課税なし）</td>
        </tr>
    </tbody>
</table>
<p>特例を適用することで相続税が0円となります。ただし、税額が0円でも申告は必須です。申告なしでは特例は適用されません（詳しくは後述）。</p>
<h4><a name="section0402"></a>【ケース2】自宅＋事業用地を後継者が相続する場合</h4>
<ul>
    <li>相続人：長男（後継者）・長女の2人</li>
    <li>自宅（200㎡）：評価額3,000万円</li>
    <li>事業用地（500㎡）：評価額6,000万円</li>
    <li>その他の財産：1,000万円</li>
    <li>長男が自宅・事業用地をすべて取得</li>
</ul>
<p><strong>特例適用の内訳</strong></p>
<table border="1" cellpadding="5" cellspacing="0" style="width:100%; border-collapse:collapse;">
    <tbody>
        <tr style="background-color:#1a3a5c; color:#ffffff;">
            <th style="text-align:center;">土地</th>
            <th style="text-align:center;">面積</th>
            <th style="text-align:center;">評価額</th>
            <th style="text-align:center;">適用面積</th>
            <th style="text-align:center;">減額後評価額</th>
        </tr>
        <tr>
            <td style="text-align:center;">自宅</td>
            <td style="text-align:center;">200㎡</td>
            <td style="text-align:center;">3,000万円</td>
            <td style="text-align:center;">200㎡（全部）</td>
            <td style="text-align:center;">600万円</td>
        </tr>
        <tr>
            <td style="text-align:center;">事業用地</td>
            <td style="text-align:center;">500㎡</td>
            <td style="text-align:center;">6,000万円</td>
            <td style="text-align:center;">400㎡（上限）</td>
            <td style="text-align:center;">2,160万円</td>
        </tr>
        <tr>
            <td style="text-align:center;">合計</td>
            <td style="text-align:center;">700㎡</td>
            <td style="text-align:center;">9,000万円</td>
            <td style="text-align:center;">600㎡≦730㎡</td>
            <td style="text-align:center;">2,760万円</td>
        </tr>
    </tbody>
</table>
<p><strong>特例なし/あり 比較</strong></p>
<table border="1" cellpadding="5" cellspacing="0" style="width:100%; border-collapse:collapse;">
    <tbody>
        <tr style="background-color:#1a3a5c; color:#ffffff;">
            <th style="text-align:center;"></th>
            <th style="text-align:center;">特例なし</th>
            <th style="text-align:center;">特例あり</th>
        </tr>
        <tr>
            <td style="text-align:center;">自宅の評価額</td>
            <td style="text-align:center;">3,000万円</td>
            <td style="text-align:center;">600万円</td>
        </tr>
        <tr>
            <td style="text-align:center;">事業用地の評価額</td>
            <td style="text-align:center;">6,000万円</td>
            <td style="text-align:center;">2,160万円</td>
        </tr>
        <tr>
            <td style="text-align:center;">その他の財産</td>
            <td style="text-align:center;">1,000万円</td>
            <td style="text-align:center;">1,000万円</td>
        </tr>
        <tr>
            <td style="text-align:center;"><strong>相続財産合計</strong></td>
            <td style="text-align:center;"><strong>10,000万円</strong></td>
            <td style="text-align:center;"><strong>3,760万円</strong></td>
        </tr>
        <tr>
            <td style="text-align:center;">基礎控除（相続人2人）</td>
            <td style="text-align:center;">4,200万円</td>
            <td style="text-align:center;">4,200万円</td>
        </tr>
        <tr>
            <td style="text-align:center;">課税遺産額</td>
            <td style="text-align:center;">5,800万円（課税あり）</td>
            <td style="text-align:center;">▲440万円（課税なし）</td>
        </tr>
        <tr>
            <td style="text-align:center;"><strong>相続税（概算）</strong></td>
            <td style="text-align:center;"><strong>約770万円</strong></td>
            <td style="text-align:center;"><strong>0円</strong></td>
        </tr>
    </tbody>
</table>
<p>※相続税770万円は、課税遺産額5,800万円を法定相続分（各1/2）で按分して計算した概算値</p>
<p>特例なしでは約10,000万円から基礎控除4,200万円を引いた約5,800万円が課税対象となり、数百万円〜1,000万円超の相続税が発生していたところ、特例の活用で0円になります。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898081369067800 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898081369047600">
<h3><a name="section05"></a><br />
よくある失敗・申告漏れに注意</h3>
<h4><a name="section0501"></a>相続税がゼロでも申告しないと特例は無効になる</h4>
<p>小規模宅地等の特例を適用した結果、相続税が0円になったとしても、相続税の申告書を提出しなければ特例は適用されません（租税特別措置法第69条の4第7項）。</p>
<p>「税金がかからないから申告不要」と判断して申告しなかった場合、税務署は特例を考慮せずに評価額を計算します。その結果、多額の相続税が課されることになります。</p>
<p>2023年度（令和5年度）の税務調査状況（国税庁公表、2024年12月）</p>
<ul>
    <li>相続税の実地調査件数：8,556件（前年比104.4%）</li>
    <li>申告漏れ等の非違割合：84.2%</li>
    <li>追徴税額合計：857億円（過去最高水準）</li>
</ul>
<h4><a name="section0502"></a>申告期限（10ヶ月）前に売却すると適用不可</h4>
<p>自宅や事業用地を相続した後、申告期限（相続開始を知った日の翌日から10ヶ月）までに売却してしまうと、特例が適用できません。</p>
<p>ただし、売却を決めている場合でも、売買契約の締結日ではなく、所有権移転（引渡し）日で判定します。引渡しを申告期限後にすることで特例が使えるケースもありますので、売却をお考えの方は必ず事前にご相談ください。</p>
<p>なお、配偶者が取得した場合は保有継続要件がないため、申告期限前の売却でも特例を適用できます。</p>
<h4><a name="section0503"></a>「家なき子」の要件を誤解していたケース</h4>
<p>家なき子特例は2018年（平成30年）に要件が大幅に厳格化されているため、2017年（平成29年）以前の情報で判断すると誤りが生じることがあります。</p>
<p>よくある誤解の例</p>
<table border="1" cellpadding="5" cellspacing="0" style="width:100%; border-collapse:collapse;">
    <tbody>
        <tr style="background-color:#1a3a5c; color:#ffffff;">
            <th style="text-align:center;">状況</th>
            <th style="text-align:center;">誤った判断</th>
            <th style="text-align:center;">正しい判断</th>
        </tr>
        <tr>
            <td>義父母名義の家に住んでいる</td>
            <td>自己所有でないからOK</td>
            <td>❌ 3親等内親族の家なので対象外</td>
        </tr>
        <tr>
            <td>親族会社所有のマンションに住んでいる</td>
            <td>会社名義だからOK</td>
            <td>❌ 特別関係法人の家なので対象外</td>
        </tr>
        <tr>
            <td>リースバックで元の自宅に住んでいる</td>
            <td>今は賃借人だからOK</td>
            <td>❌ 過去に自己所有していた家なので対象外</td>
        </tr>
    </tbody>
</table>
<p>国税不服審判所の裁決事例でも、住民票上は同居でも実態は別居と判断された事例（2002年（平成14年）12月5日裁決）や、老人ホーム入居の条件を満たさずに否認された事例（2008年（平成20年）10月2日裁決）など、形式要件を満たしているように見えても実態判断で否認されるケースがあります。</p>
<h3><a name="section06"></a><br />
よくある質問（FAQ）</h3>
<p><strong>Q. 親と別居していても特例は使えますか？</strong></p>
<p>A. 使える可能性があります。これが「家なき子特例」です。①被相続人に配偶者・同居の相続人がいない、②本人および配偶者・3親等内親族・特別関係法人の所有家屋に過去3年居住していない、③現在住んでいる家屋を過去に自己所有していない、④申告期限まで継続保有、⑤居住制限納税義務者等でない、の全てを満たすことが必要です。ご自身が要件を満たしているかどうか、ぜひ一度ご確認ください。</p>
<p><strong>Q. 相続した土地を売る予定でも適用できますか？</strong></p>
<p>A. 申告期限（10ヶ月）まで所有していれば、その後の売却は問題ありません。ただし、判定は「所有権移転（引渡し）日」で行われます。売買契約を期限前に締結しても引渡しを期限後にすれば適用可能ですが、税務上のリスクもあるため、売却を検討中の方は事前にご相談ください。</p>
<p><strong>Q. 自宅と賃貸物件の両方を相続した場合、両方に使えますか？</strong></p>
<p>A. 適用できますが、調整計算が必要です。「自宅＋事業用（貸付以外）」の組み合わせなら完全併用で最大730㎡まで適用できますが、「自宅＋賃貸物件（貸付事業用）」の場合は上記の調整計算式を使う必要があります。どちらの土地を優先するかで節税額が変わるため、専門家による有利判定が欠かせません。</p>
<p><strong>Q. 申告期限を過ぎてしまった場合はどうなりますか？</strong></p>
<p>A. 期限後申告でも特例の適用は可能ですが、申告期限までに遺産分割が確定していることが前提となります。期限内に未分割の場合は、「申告期限後3年以内の分割見込書」を期限内申告に添付することで、後日更正の請求で適用を受けることができます。ただし、延滞税や無申告加算税のペナルティが発生することがありますので、できる限り期限内に申告されることをお勧めいたします。</p>
<p><strong>Q. 相続人が複数いる場合、誰が特例を使うか選べますか？</strong></p>
<p>A. 選べます。ただし、特例対象の宅地を取得した相続人全員の同意が必要です（租税特別措置法施行規則第23条の2）。同意なしでは適用できないため、遺産分割の話し合いの中で特例の活用方針を共有することが大切です。㎡単価が高い土地や、税負担が大きい相続人が活用することで、全体の節税効果を最大化できます。</p>
<h3><a name="section07"></a><br />
まとめ</h3>
<p>小規模宅地等の特例は、相続税対策の中でも大きな節税効果を持つ制度です。</p>
<ul>
    <li>自宅（330㎡）は最大80%減、事業用地（400㎡）も最大80%減</li>
    <li>自宅と事業用地を完全併用すれば最大730㎡まで適用可能</li>
    <li>同族会社への貸付地は「特定同族会社事業用宅地等」として適用できる</li>
    <li>家なき子特例は平成30年改正で厳格化されており、要件確認が必須</li>
    <li>相続税が0円でも申告は必須。申告なしでは特例は無効</li>
    <li>申告期限（10ヶ月）前の売却・廃業は特例を失うリスクがある</li>
</ul>
<p>この特例は、相続が発生してから急いで対応するよりも、生前のうちに準備・対策を進めることで、より大きな節税効果を得られます。</p>
<p>税理士法人AOIみらいでは、相続税申告はもちろん、生前の相続対策・事業承継対策まで、ワンストップでサポートしております。「世の中からお金に関する不安と面倒をなくす」という想いのもと、お客様の大切な財産と事業を未来につなぐお手伝いをいたします。</p>
<p>「自分の場合は適用できるか？」「事業用地と自宅の両方に使えるか？」など、少しでも疑問や不安がある方は、ぜひお早めにご相談ください。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897893209039600 cparts-id160--02 box lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-12">
<div class="cparts-editsite--btn cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897893209042600">
<p style="text-align: center;"><a class="dec-btn--primary dec-btn--size-md" href="/faq/"><span style="font-size: medium;">お問い合せはこちら</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/06/89700/">
<title>【2026年6月版】中小企業向け テーマ別 補助金・助成金まとめ</title>
<link>https://aoi-mirai.jp/blog/2026/06/89700/</link>
<description>


この記事では、中小企業向けの補助金・助成金　2026年6月版を紹介いたします。DX・デジタル化／採用・省力化／キャリア・スキルアップ／設備投資／創業／海外展開／事業成長／事業承継・M&#38;A／経営改善などのテーマ別に整理していますので、貴社の状況に合わせてご覧ください。


目次

注目の補助金・助成金
　- 省エネ・非化石転換補助金（設備単位型）
　- デジタル化・AI導入補助金2026（旧IT導入補助金）
DX・デジタル化
　- デジタル化・AI導入補助金2026（インボイス枠）
　- デジタル化・AI導入補助金2026（セキュリティ対策推進枠）
　- デジタル化・AI導入補助金2026（複数社連携枠）
採用・省力化（人手不足対策）
　- 中小企業省力化投資補助金（一般型 第6回）
　- 中小企業省力化投資補助金（カタログ注文型）
　- 特定求職者雇用開発助成金（特定就職困難者コース）
　- トライアル雇用助成金（一般トライアルコース）
　- 両立支援等助成金（出生時両立支援コース）
キャリア・スキルアップ
　- 業務改善助成金（令和8年度）
　- キャリアアップ助成金（正社員化コース）
　- 人材開発支援助成金（事業展開等リスキリング支援コース）
　- 人材開発支援助成金（人への投資促進コース）
設備投資・老朽化対応
　- ものづくり・商業・サービス生産性向上促進補助金（第23次）
　- 東京都 躍進的な事業推進のための設備投資支援事業（第12回）
　- 大阪府 新事業展開テイクオフ支援事業
創業・スタートアップ
　- 東京都 創業助成金（令和8年度第1回）
　- 地方創生起業支援金（移住起業）
　- 小規模事業者持続化補助金（一般型 通常枠 第19回）
　- 新規開業資金（日本政策金融公庫）※参考
　- 認定特定創業支援等事業 ※参考
海外展開・輸出
　- ものづくり・商業・サービス生産性向上促進補助金（グローバル枠 第23次）
　- 市場開拓助成事業
　- JETRO 海外展開無料相談・専門家派遣 ※参考
　- 新輸出大国コンソーシアム ハンズオン支援 ※参考
事業成長・新規事業
　- 成長型中小企業等研究開発支援事業（Go-Tech事業）
　- 大阪府 経営革新計画策定支援
事業承継・M&#38;A
　- 事業承継・M&#38;A補助金
　- 法人版事業承継税制（特例措置）※参考
　- 経営承継円滑化法 金融支援（信用保険・公庫特例）※参考
経営改善
　- 経営改善計画策定支援事業（405事業）
　- 早期経営改善計画策定支援事業（プレ405事業）
　- 働き方改革推進支援助成金（労働時間短縮・年休促進支援コース）
補助金・助成金 申請の注意点
補助金・助成金の活用はAOIみらいへご相談ください


注目の補助金・助成金
省エネ・非化石転換補助金（設備単位型）｜経済産業省・SII
工場・事業所の省エネ化を後押しする補助金で、令和8年度も継続して実施されています。設備単位型は、高効率空調・ボイラー・コンプレッサーなど、あらかじめ指定された省エネ設備への更新が対象です。電気・燃料コストの高騰が続くなか、光熱費の削減と老朽設備の更新を同時に進められる制度として注目されています。
・対象者：老朽設備をエネルギー効率の高い設備に更新したい企業
・用途：高効率な省エネ設備への更新費用
・補助金額：補助率1/3〜2/3
・申請締切：2次公募 2026年6月上旬〜7月上旬（予定）
・公式サイト：https://syouenehojyokin.sii.or.jp/
デジタル化・AI導入補助金2026（旧IT導入補助金）
旧IT導入補助金が「デジタル化・AI導入補助金2026」として令和8年度から大幅拡充されました。通常枠・インボイス枠・セキュリティ対策推進枠・複数社連携枠の4枠があり、AIツール・クラウドサービス・セキュリティ対策まで幅広く補助対象になっています。
・対象者：中小企業・小規模事業者
・用途：ITツール・AI・ソフトウェア・クラウドサービス導入
・補助金額（通常枠）：最大450万円（補助率1/2〜3/4）
・補助金額（インボイス枠）：最大50万円（補助率3/4〜4/5）
・申請締切：2次締切 2026年6月15日（以降、年6〜7回順次公募）
・公式サイト：https://it-shien.smrj.go.jp/
DX・デジタル化
デジタル化・AI導入補助金2026（インボイス枠）｜中小企業庁・中小機構


 こんな方向け
 インボイス・電子帳簿保存法への対応が必要な企業
 
 
 用途
 会計・受発注・決済ソフトの導入
 （PC・タブレット等のハード購入費も対象）
 
 
 ひとことメモ
 インボイス未対応の事業者は最優先で確認を。補助率が高く使いやすい制度
 
 
 金額
 〜350万円（補助率2/3〜4/5）
 
 
 申請締切
 2次締切 2026年6月15日
 
 
 対象地域
 全国
 
 
 公式サイト
 https://it-shien.smrj.go.jp/


デジタル化・AI導入補助金2026（セキュリティ対策推進枠）｜中小企業庁・中小機構


 こんな方向け
 サイバー攻撃・情報漏えいリスクに備えたい企業
 
 
 用途
 セキュリティサービスの利用料
 
 
 ひとことメモ
 中小企業のランサムウェア被害が増加中。DX推進と同時のセキュリティ対策が必須
 
 
 金額
 5〜150万円（補助率1/2）
 
 
 申請締切
 2次締切 2026年6月15日
 
 
 対象地域
 全国
 
 
 公式サイト
 https://it-shien.smrj.go.jp/


デジタル化・AI導入補助金2026（複数社連携枠）｜中小企業庁・中小機構


 こんな方向け
 複数社でDX・AI化に取り組みたいグループ企業・業界団体
 
 
 用途
 複数社共同のITツール導入・基盤構築費
 
 
 ひとことメモ
 業界団体・サプライチェーン全体でDXを進める好機。事務局体制が採択の鍵
 
 
 金額
 〜3,000万円（補助率1/2〜2/3）
 
 
 申請締切
 2次締切 2026年6月15日
 
 
 対象地域
 全国
 
 
 公式サイト
 https://it-shien.smrj.go.jp/


採用・省力化（人手不足対策）
中小企業省力化投資補助金（一般型 第6回）｜中小企業庁・中小機構


 こんな方向け
 人手不足を自動化・省力化で解消したい中小企業
 
 
 用途
 省力化のための機械装置・システム構築費等
 
 
 ひとことメモ
 ロボット・自動化機器導入の決め手。次回公募までに事業計画書のブラッシュアップを
 
 
 金額
 750万円〜1億円（補助率1/3〜1/2）
 
 
 申請締切
 第6回は締切済。次回（第7回）は2026年秋頃 公募予定
 
 
 対象地域
 全国
 
 
 公式サイト
 https://shoryokuka.smrj.go.jp/ippan/


中小企業省力化投資補助金（カタログ注文型）｜中小企業庁・中小機構


 こんな方向け
 カタログ登録製品で手軽に省力化したい小規模事業者
 
 
 用途
 事務局登録カタログ製品の購入費
 
 
 ひとことメモ
 配膳ロボット・清掃ロボット等のカタログ品で手軽に申請可能。販売事業者経由で申請を
 
 
 金額
 〜1,500万円（補助率1/2）
 
 
 申請締切
 通年受付（製品登録は随時更新）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://shoryokuka.smrj.go.jp/


特定求職者雇用開発助成金（特定就職困難者コース）｜厚生労働省


 こんな方向け
 高齢者・障害者など多様な人材を採用したい企業
 
 
 用途
 ハローワーク紹介で就職困難者を雇用した場合の賃金助成
 
 
 ひとことメモ
 2026年4月1日以降は賃金台帳の提出が必須に。書類整備に注意
 
 
 金額
 60〜240万円
 
 
 申請締切
 通年（雇入れ後随時申請）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/tokutei_konnan.html


トライアル雇用助成金（一般トライアルコース）｜厚生労働省


 こんな方向け
 就職困難な求職者をハローワーク経由で採用・試用したい企業
 
 
 用途
 3か月のトライアル雇用に対する賃金助成
 
 
 ひとことメモ
 採用後のミスマッチ防止に有効。ハローワーク紹介が必須なので、計画的な活用を
 
 
 金額
 月額4万円（母子・父子家庭は5万円）&#215;最大3か月
 
 
 申請締切
 通年（雇入れ後2週間以内に申請）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/newpage_16286.html


両立支援等助成金（出生時両立支援コース）｜厚生労働省


 こんな方向け
 男性育休取得を促進し、働きやすい職場づくりを進めたい企業
 
 
 用途
 男性育休取得・育児目的休暇制度導入の取組支援
 
 
 ひとことメモ
 令和8年度から従業員300人以下にも対象拡大。男性育休の実績がある会社は申請が有効
 
 
 金額
 1人目20〜40万円、2人目以降10〜30万円
 
 
 申請締切
 通年
 
 
 対象地域
 全国
 
 
 公式サイト
 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kodomo/shokuba_kosodate/ryouritsu01/index.html


キャリア・スキルアップ
業務改善助成金（令和8年度）｜厚生労働省


 こんな方向け
 最低賃金引上げと生産性向上を同時に目指す中小企業
 
 
 用途
 設備投資費用の助成（賃金引上げと併せて実施）
 
 
 ひとことメモ
 50円・70円・90円の3コース体制に再編。1月31日完了が原則なので、早めの着手を
 
 
 金額
 〜600万円（補助率3/4〜4/5）
 
 
 申請締切
 令和8年度予算化済み。2026年9月頃から本格的に申請開始予定
 
 
 対象地域
 全国
 
 
 公式サイト
 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/zigyonushi/shienjigyou/03.html


キャリアアップ助成金（正社員化コース）｜厚生労働省


 こんな方向け
 非正規社員を正社員化して定着・採用を強化したい企業
 
 
 用途
 正社員転換時の助成
 
 
 ひとことメモ
 令和8年4月8日以降の情報公表で20万円加算。求人票・賃金規程の改定はセットで
 
 
 金額
 中小企業 40万円&#215;2期＝最大80万円
 
 
 申請締切
 通年（転換後6か月時点で申請）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/part_haken/jigyounushi/career.html


人材開発支援助成金（事業展開等リスキリング支援コース）｜厚生労働省


 こんな方向け
 新事業・DX・GX展開に向けた従業員のリスキリングを進めたい企業
 
 
 用途
 訓練経費・賃金の助成
 
 
 ひとことメモ
 2026年2月から「人事・人材育成計画に基づく訓練」も対象拡大
 
 
 金額
 経費75%、賃金助成 1時間あたり1,000円
 
 
 申請締切
 通年（訓練開始1か月前までに計画届）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/d01-1.html


人材開発支援助成金（人への投資促進コース）｜厚生労働省


 こんな方向け
 IT・DX・グリーン等の高度デジタルスキル習得を従業員に支援したい企業
 
 
 用途
 デジタル人材育成訓練の経費・賃金助成
 
 
 ひとことメモ
 1兆円「人への投資」5年間集中投資の中核。令和8年度が最終年度
 
 
 金額
 経費 最大75%、賃金助成 1時間あたり960円
 
 
 申請締切
 通年（令和8年度が最終年度）
 
 
 対象地域
 全国
 
 
 公式サイト
 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/d01-1.html


</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-06-10T07:20:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin178108889067390300 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin178108889067395200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/image2026051601.png" width="675"/></div>
</div>
</div><div class="cms-content-parts-sin1781085786280100 cparts-id119 lay-margin-b--3 box">
<p>この記事では、中小企業向けの補助金・助成金　2026年6月版を紹介いたします。DX・デジタル化／採用・省力化／キャリア・スキルアップ／設備投資／創業／海外展開／事業成長／事業承継・M&#38;A／経営改善などのテーマ別に整理していますので、貴社の状況に合わせてご覧ください。</p>
</div>
<div class="cms-content-parts-sin177891587907049700 cparts-id282--01 lay-row lay-margin-b--3">
<div class="lay-col12-12">
<div class="cparts-body-block dec-box--grey">
<h4 class="cparts-editsite--mainttl cparts-id282--01__ttl">目次</h4>
<div class="cparts-editsite--list cparts-txt-block cparts-list-block">
<p><a href="#sec1"><span style="color: rgb(102, 102, 153);">注目の補助金・助成金</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec1-1"><span style="color: rgb(102, 102, 153);">　- 省エネ・非化石転換補助金（設備単位型）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec1-2"><span style="color: rgb(102, 102, 153);">　- デジタル化・AI導入補助金2026（旧IT導入補助金）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec2"><span style="color: rgb(102, 102, 153);">DX・デジタル化</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec2-1"><span style="color: rgb(102, 102, 153);">　- デジタル化・AI導入補助金2026（インボイス枠）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec2-2"><span style="color: rgb(102, 102, 153);">　- デジタル化・AI導入補助金2026（セキュリティ対策推進枠）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec2-3"><span style="color: rgb(102, 102, 153);">　- デジタル化・AI導入補助金2026（複数社連携枠）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec3"><span style="color: rgb(102, 102, 153);">採用・省力化（人手不足対策）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec3-1"><span style="color: rgb(102, 102, 153);">　- 中小企業省力化投資補助金（一般型 第6回）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec3-2"><span style="color: rgb(102, 102, 153);">　- 中小企業省力化投資補助金（カタログ注文型）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec3-3"><span style="color: rgb(102, 102, 153);">　- 特定求職者雇用開発助成金（特定就職困難者コース）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec3-4"><span style="color: rgb(102, 102, 153);">　- トライアル雇用助成金（一般トライアルコース）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec3-5"><span style="color: rgb(102, 102, 153);">　- 両立支援等助成金（出生時両立支援コース）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec4"><span style="color: rgb(102, 102, 153);">キャリア・スキルアップ</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec4-1"><span style="color: rgb(102, 102, 153);">　- 業務改善助成金（令和8年度）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec4-2"><span style="color: rgb(102, 102, 153);">　- キャリアアップ助成金（正社員化コース）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec4-3"><span style="color: rgb(102, 102, 153);">　- 人材開発支援助成金（事業展開等リスキリング支援コース）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec4-4"><span style="color: rgb(102, 102, 153);">　- 人材開発支援助成金（人への投資促進コース）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec5"><span style="color: rgb(102, 102, 153);">設備投資・老朽化対応</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec5-1"><span style="color: rgb(102, 102, 153);">　- ものづくり・商業・サービス生産性向上促進補助金（第23次）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec5-2"><span style="color: rgb(102, 102, 153);">　- 東京都 躍進的な事業推進のための設備投資支援事業（第12回）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec5-3"><span style="color: rgb(102, 102, 153);">　- 大阪府 新事業展開テイクオフ支援事業</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec6"><span style="color: rgb(102, 102, 153);">創業・スタートアップ</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec6-1"><span style="color: rgb(102, 102, 153);">　- 東京都 創業助成金（令和8年度第1回）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec6-2"><span style="color: rgb(102, 102, 153);">　- 地方創生起業支援金（移住起業）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec6-3"><span style="color: rgb(102, 102, 153);">　- 小規模事業者持続化補助金（一般型 通常枠 第19回）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec6-4"><span style="color: rgb(102, 102, 153);">　- 新規開業資金（日本政策金融公庫）※参考</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec6-5"><span style="color: rgb(102, 102, 153);">　- 認定特定創業支援等事業 ※参考</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec7"><span style="color: rgb(102, 102, 153);">海外展開・輸出</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec7-1"><span style="color: rgb(102, 102, 153);">　- ものづくり・商業・サービス生産性向上促進補助金（グローバル枠 第23次）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec7-2"><span style="color: rgb(102, 102, 153);">　- 市場開拓助成事業</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec7-3"><span style="color: rgb(102, 102, 153);">　- JETRO 海外展開無料相談・専門家派遣 ※参考</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec7-4"><span style="color: rgb(102, 102, 153);">　- 新輸出大国コンソーシアム ハンズオン支援 ※参考</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec8"><span style="color: rgb(102, 102, 153);">事業成長・新規事業</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec8-1"><span style="color: rgb(102, 102, 153);">　- 成長型中小企業等研究開発支援事業（Go-Tech事業）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec8-2"><span style="color: rgb(102, 102, 153);">　- 大阪府 経営革新計画策定支援</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec9"><span style="color: rgb(102, 102, 153);">事業承継・M&#38;A</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec9-1"><span style="color: rgb(102, 102, 153);">　- 事業承継・M&#38;A補助金</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec9-2"><span style="color: rgb(102, 102, 153);">　- 法人版事業承継税制（特例措置）※参考</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec9-3"><span style="color: rgb(102, 102, 153);">　- 経営承継円滑化法 金融支援（信用保険・公庫特例）※参考</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec10"><span style="color: rgb(102, 102, 153);">経営改善</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec10-1"><span style="color: rgb(102, 102, 153);">　- 経営改善計画策定支援事業（405事業）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec10-2"><span style="color: rgb(102, 102, 153);">　- 早期経営改善計画策定支援事業（プレ405事業）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec10-3"><span style="color: rgb(102, 102, 153);">　- 働き方改革推進支援助成金（労働時間短縮・年休促進支援コース）</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec11"><span style="color: rgb(102, 102, 153);">補助金・助成金 申請の注意点</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#sec12"><span style="color: rgb(102, 102, 153);">補助金・助成金の活用はAOIみらいへご相談ください</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin1781085786280300 cparts-id119 lay-margin-b--3 box">
<h3 id="sec1">注目の補助金・助成金</h3>
<h4 id="sec1-1">省エネ・非化石転換補助金（設備単位型）｜経済産業省・SII</h4>
<p>工場・事業所の省エネ化を後押しする補助金で、令和8年度も継続して実施されています。設備単位型は、高効率空調・ボイラー・コンプレッサーなど、あらかじめ指定された省エネ設備への更新が対象です。電気・燃料コストの高騰が続くなか、光熱費の削減と老朽設備の更新を同時に進められる制度として注目されています。</p>
<p>・対象者：老朽設備をエネルギー効率の高い設備に更新したい企業<br />
・用途：高効率な省エネ設備への更新費用<br />
・補助金額：補助率1/3〜2/3<br />
・申請締切：2次公募 2026年6月上旬〜7月上旬（予定）<br />
・公式サイト：https://syouenehojyokin.sii.or.jp/</p>
<h4 id="sec1-2">デジタル化・AI導入補助金2026（旧IT導入補助金）</h4>
<p>旧IT導入補助金が「デジタル化・AI導入補助金2026」として令和8年度から大幅拡充されました。通常枠・インボイス枠・セキュリティ対策推進枠・複数社連携枠の4枠があり、AIツール・クラウドサービス・セキュリティ対策まで幅広く補助対象になっています。</p>
<p>・対象者：中小企業・小規模事業者<br />
・用途：ITツール・AI・ソフトウェア・クラウドサービス導入<br />
・補助金額（通常枠）：最大450万円（補助率1/2〜3/4）<br />
・補助金額（インボイス枠）：最大50万円（補助率3/4〜4/5）<br />
・申請締切：2次締切 2026年6月15日（以降、年6〜7回順次公募）<br />
・公式サイト：https://it-shien.smrj.go.jp/</p>
<h3 id="sec2">DX・デジタル化</h3>
<h4 id="sec2-1">デジタル化・AI導入補助金2026（インボイス枠）｜中小企業庁・中小機構</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">インボイス・電子帳簿保存法への対応が必要な企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">会計・受発注・決済ソフトの導入<br />
            （PC・タブレット等のハード購入費も対象）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">インボイス未対応の事業者は最優先で確認を。補助率が高く使いやすい制度</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">〜350万円（補助率2/3〜4/5）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">2次締切 2026年6月15日</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://it-shien.smrj.go.jp/" target="_blank" rel="noopener noreferrer" style="color: rgb(17, 85, 204); text-decoration: underline;">https://it-shien.smrj.go.jp/</a></td>
        </tr>
    </tbody>
</table>
<h4 id="sec2-2">デジタル化・AI導入補助金2026（セキュリティ対策推進枠）｜中小企業庁・中小機構</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">サイバー攻撃・情報漏えいリスクに備えたい企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">セキュリティサービスの利用料</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">中小企業のランサムウェア被害が増加中。DX推進と同時のセキュリティ対策が必須</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">5〜150万円（補助率1/2）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">2次締切 2026年6月15日</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://it-shien.smrj.go.jp/" target="_blank" rel="noopener noreferrer" style="color: rgb(17, 85, 204); text-decoration: underline;">https://it-shien.smrj.go.jp/</a></td>
        </tr>
    </tbody>
</table>
<h4 id="sec2-3">デジタル化・AI導入補助金2026（複数社連携枠）｜中小企業庁・中小機構</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">複数社でDX・AI化に取り組みたいグループ企業・業界団体</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">複数社共同のITツール導入・基盤構築費</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">業界団体・サプライチェーン全体でDXを進める好機。事務局体制が採択の鍵</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">〜3,000万円（補助率1/2〜2/3）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">2次締切 2026年6月15日</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://it-shien.smrj.go.jp/" target="_blank" rel="noopener noreferrer" style="color: rgb(17, 85, 204); text-decoration: underline;">https://it-shien.smrj.go.jp/</a></td>
        </tr>
    </tbody>
</table>
<h3 id="sec3">採用・省力化（人手不足対策）</h3>
<h4 id="sec3-1">中小企業省力化投資補助金（一般型 第6回）｜中小企業庁・中小機構</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">人手不足を自動化・省力化で解消したい中小企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">省力化のための機械装置・システム構築費等</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">ロボット・自動化機器導入の決め手。次回公募までに事業計画書のブラッシュアップを</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">750万円〜1億円（補助率1/3〜1/2）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">第6回は締切済。次回（第7回）は2026年秋頃 公募予定</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://shoryokuka.smrj.go.jp/ippan/" target="_blank" rel="noopener noreferrer" style="color: rgb(17, 85, 204); text-decoration: underline;">https://shoryokuka.smrj.go.jp/ippan/</a></td>
        </tr>
    </tbody>
</table>
<h4 id="sec3-2">中小企業省力化投資補助金（カタログ注文型）｜中小企業庁・中小機構</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">カタログ登録製品で手軽に省力化したい小規模事業者</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">事務局登録カタログ製品の購入費</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">配膳ロボット・清掃ロボット等のカタログ品で手軽に申請可能。販売事業者経由で申請を</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">〜1,500万円（補助率1/2）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">通年受付（製品登録は随時更新）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://shoryokuka.smrj.go.jp/" target="_blank" rel="noopener noreferrer" style="color: rgb(17, 85, 204); text-decoration: underline;">https://shoryokuka.smrj.go.jp/</a></td>
        </tr>
    </tbody>
</table>
<h4 id="sec3-3">特定求職者雇用開発助成金（特定就職困難者コース）｜厚生労働省</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">高齢者・障害者など多様な人材を採用したい企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">ハローワーク紹介で就職困難者を雇用した場合の賃金助成</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">2026年4月1日以降は賃金台帳の提出が必須に。書類整備に注意</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">60〜240万円</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">通年（雇入れ後随時申請）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/tokutei_konnan.html" target="_blank" rel="noopener noreferrer" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/tokutei_konnan.html</a></td>
        </tr>
    </tbody>
</table>
<h4 id="sec3-4">トライアル雇用助成金（一般トライアルコース）｜厚生労働省</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">就職困難な求職者をハローワーク経由で採用・試用したい企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">3か月のトライアル雇用に対する賃金助成</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">採用後のミスマッチ防止に有効。ハローワーク紹介が必須なので、計画的な活用を</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">月額4万円（母子・父子家庭は5万円）&#215;最大3か月</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">通年（雇入れ後2週間以内に申請）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/newpage_16286.html" target="_blank" rel="noopener noreferrer" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/newpage_16286.html</a></td>
        </tr>
    </tbody>
</table>
<h4 id="sec3-5">両立支援等助成金（出生時両立支援コース）｜厚生労働省</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">男性育休取得を促進し、働きやすい職場づくりを進めたい企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">男性育休取得・育児目的休暇制度導入の取組支援</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">令和8年度から従業員300人以下にも対象拡大。男性育休の実績がある会社は申請が有効</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">1人目20〜40万円、2人目以降10〜30万円</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">通年</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kodomo/shokuba_kosodate/ryouritsu01/index.html" target="_blank" rel="noopener noreferrer" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kodomo/shokuba_kosodate/ryouritsu01/index.html</a></td>
        </tr>
    </tbody>
</table>
<h3 id="sec4">キャリア・スキルアップ</h3>
<h4 id="sec4-1">業務改善助成金（令和8年度）｜厚生労働省</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">最低賃金引上げと生産性向上を同時に目指す中小企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">設備投資費用の助成（賃金引上げと併せて実施）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">50円・70円・90円の3コース体制に再編。1月31日完了が原則なので、早めの着手を</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">〜600万円（補助率3/4〜4/5）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">令和8年度予算化済み。2026年9月頃から本格的に申請開始予定</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/zigyonushi/shienjigyou/03.html" target="_blank" rel="noopener noreferrer" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/zigyonushi/shienjigyou/03.html</a></td>
        </tr>
    </tbody>
</table>
<h4 id="sec4-2">キャリアアップ助成金（正社員化コース）｜厚生労働省</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">非正規社員を正社員化して定着・採用を強化したい企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">正社員転換時の助成</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">令和8年4月8日以降の情報公表で20万円加算。求人票・賃金規程の改定はセットで</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">中小企業 40万円&#215;2期＝最大80万円</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">通年（転換後6か月時点で申請）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/part_haken/jigyounushi/career.html" target="_blank" rel="noopener noreferrer" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/part_haken/jigyounushi/career.html</a></td>
        </tr>
    </tbody>
</table>
<h4 id="sec4-3">人材開発支援助成金（事業展開等リスキリング支援コース）｜厚生労働省</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">新事業・DX・GX展開に向けた従業員のリスキリングを進めたい企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">訓練経費・賃金の助成</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">2026年2月から「人事・人材育成計画に基づく訓練」も対象拡大</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">経費75%、賃金助成 1時間あたり1,000円</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">通年（訓練開始1か月前までに計画届）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/d01-1.html" target="_blank" rel="noopener noreferrer" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/d01-1.html</a></td>
        </tr>
    </tbody>
</table>
<h4 id="sec4-4">人材開発支援助成金（人への投資促進コース）｜厚生労働省</h4>
<table style="border-collapse:collapse;width:100%;">
    <tbody>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>こんな方向け</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">IT・DX・グリーン等の高度デジタルスキル習得を従業員に支援したい企業</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>用途</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">デジタル人材育成訓練の経費・賃金助成</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>ひとことメモ</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">1兆円「人への投資」5年間集中投資の中核。令和8年度が最終年度</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>金額</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">経費 最大75%、賃金助成 1時間あたり960円</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>申請締切</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">通年（令和8年度が最終年度）</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>対象地域</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;">全国</td>
        </tr>
        <tr>
            <td style="width: 200px; min-width: 200px; background-color: rgb(197, 222, 240); border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><strong>公式サイト</strong></td>
            <td style="border: 1px solid rgb(176, 208, 232); padding: 6px 10px; word-break: break-all; overflow-wrap: break-word;"><a href="https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/d01-1.html" target="_blank" rel="noopener noreferrer" style="color: rgb(17, 85, 204); text-decoration: underline;">https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/d01-1.html</a></td>
        </tr>
    </tbody>
</table>
</div>
]]></content:encoded>
</item>

<item rdf:about="https://aoi-mirai.jp/blog/2026/05/89696/">
<title>医療法人化は「その先の設計」が重要｜MS法人活用・定款・事業承継までを税理士が解説</title>
<link>https://aoi-mirai.jp/blog/2026/05/89696/</link>
<description>


「医療法人を作ったのに、思ったよりお金が残らない」
「スタッフの採用、経営状態が変わった実感がない」
実はこうした声は珍しくありません。法人化の目的が「目先の節税」だけになってしまい、将来の資産形成や事業承継まで見据えた設計ができていないと、このような状態になってしまいます。
医療法人の設立は、ゴールではなくスタートです。
法人化した後、どう資産を積み上げ、どう次世代に受け渡し、最終的にどのような形で経営に区切りをつけるか。出口戦略を設立の段階から描いておくことが、長期的な医院経営の成功に直結します。
本記事では、医療法人とセットで設計すべきMS法人（メディカルサービス法人、医療周辺業務を担う一般法人で、医療法人だけでは作りにくい「お金の出口」を補う存在）の役割・設立上の注意点、設立当初から考えるべき定款設計のポイント、そして医師資格を持たない後継者への承継まで解説します。


関連記事：
【開業医向け】医療法人化のタイミングと判断基準｜節税だけでは語れないメリット・デメリット


目次

医療法人化のよくある失敗例
- よくある失敗例①：役員報酬の設定ミス
- よくある失敗例②：法人のお金を個人で使えない
MS法人（メディカルサービス法人）とは何か
- MS法人の定義と役割
- 医療法人単独では作れない「お金の出口」をMS法人が担う
MS法人設立の4つの注意点
- 注意点①：医療法人の役員とMS法人の役員の兼任
- 注意点②：株主・代表者の設計は設立当初が勝負
- 注意点③：医療法人との取引価格は「正当な対価」で
- 注意点④：設立のタイミングは医療法人と同時が理想
設立当初から考えるべき定款設計のポイント
- 理事長の退任・交代時の規定
- 基本財産の設定と出口の関係
医師資格のない後継者への承継をどう設計するか
まとめ
よくある質問


医療法人化のよくある失敗例
法人化後に「思ったより手元に残らない」と感じる院長先生に共通しているのが、設立前のシミュレーション不足です。
よくある失敗例①：役員報酬の設定ミス
個人事業時代の「手残り」を基準に役員報酬を決めてしまうと、実際の手取りが想定を大幅に下回ることがあります。個人事業主の場合、売上から経費を引いた利益がそのまま収入になりますが、役員報酬は額面から所得税・住民税・社会保険料が差し引かれた&#34;手取り額&#34;で考えなければなりません。
例えば、個人事業時代の手取りが月120万円だった場合、同じ生活水準を維持するには役員報酬の額面を月170〜180万円前後に設定する必要があります（所得税・住民税・社会保険料の合計が概ね30〜35%程度かかるため）。逆算せずに「とりあえず月150万円」と設定すると、手取りは100万円前後になり、「法人化したのに手取りが減った」という事態になりかねません。
役員報酬は一度設定すると原則として年に一度しか変更できないため、設定前のシミュレーションが非常に重要です。
よくある失敗例②：法人のお金を個人で使えない
節税を目的に法人化した結果、「法人内にお金が残っているが、個人が自由に使えない」という状態に陥るケースがあります。
法人と個人は別の存在です。法人の口座にお金があっても、それは法人のお金であり、理事長個人が自由に引き出すことはできません。役員報酬・退職金・経費精算など、適切な手続きを通じてのみ個人の手元に届く仕組みを、設立前に理解しておく必要があります。
法人化は『節税の手段』ではなく、『院長とご家族の長期的な資産形成・資産防衛のための組織設計』という視点を持つことが、成功する医療法人の出発点です。


MS法人（メディカルサービス法人）とは何か
MS法人の定義と役割
MS法人とは、医療法人とは別に設立する一般法人（株式会社や合同会社など）のことで、「メディカルサービス法人」の略称です。
医療法人は「非営利法人」として医療法上の強い制約を受けます。医療行為そのものは医療法人が担いますが、医療に直接関係しない周辺サービス（事務代行・設備や医療機器のリース・不動産の管理や賃貸・医療材料の調達など）はMS法人が担うことができます。
医療法人単体では「法人の外にお金を出すルート」が非常に限られているため、医療法人の設立を検討する際、MS法人はセットで設計することが理想とされています。


医療法人単独では作れない「お金の出口」をMS法人が担う
医療法人だけでは、院長が自由に使えるお金を法人の外に出すルートが限られています。役員報酬・退職金のみが基本です。（医療法人は非営利法人のため、株式会社のような配当は原則として認められていない）
MS法人を設立することで、医療法人からMS法人に対して、正当な対価を支払う形で資金を移すことができます。具体的には、MS法人が事務代行業務を行い医療法人から業務委託費を受け取る、MS法人が所有する不動産や機器を医療法人にリース・賃貸するなどが該当します。
この仕組みを通じて、医療法人の課税所得を圧縮しつつ、MS法人に蓄積した資産を役員報酬・配当・生前贈与などの形でご家族に移していくことが可能になります。これが「MS法人を活用した資産形成と相続対策」の基本的な考え方です。


MS法人設立の4つの注意点
MS法人は設立のタイミングと役員構成の設計が特に重要です。後から修正しようとすると税務リスクが生じるため、設立前に以下の4点を必ず確認してください。
注意点①：医療法人の役員とMS法人の役員の兼任には注意が必要
医療法人の理事長・理事がMS法人の役員を兼任することは、利益相反の観点から問題になる場合があります。法律上の明文規定はないものの、厚生労働省の通知に基づき都道府県から行政指導を受けるケースがあるため、実務上は兼任を避けるのが一般的です。
MS法人の代表者・株主には、配偶者・お子様など家族を据えるケースが多くなります。
注意点②：株主・代表者の設計は設立当初が勝負
MS法人設立後に株主構成を変えることは、贈与税の問題が生じる可能性があります。「とりあえず今は自分が株主になって、後で考えよう」というスタートは、後から大きな税務リスクになりえます。設立当初から「将来この法人を誰に受け渡すか」を意識した株主・代表者の設計が必要です。
注意点③：医療法人との取引価格は「正当な対価」でなければならない
医療法人からMS法人への業務委託費や賃料は、市場価格（正当な対価）の範囲でなければなりません。実態のない業務に高額な委託費を支払ったり、相場より著しく高い賃料を設定したりすることは、税務調査で否認されるリスクがあります。
適切な価格設定と、取引の実態を示す契約書・業務記録の整備が必要です。
注意点④：設立のタイミングは医療法人と同時が理想
MS法人は、医療法人の設立と同時か、設立前の段階で準備を始めるのが理想です。医療法人が設立された後にMS法人を設立しようとすると、資産の移転に贈与税・みなし譲渡課税などが生じる可能性があります。後付けで設計するほど複雑化・コスト増になるため、「最初からセットで考える」ことが鉄則です。


設立当初から考えるべき定款設計のポイント
定款は法人の基本ルールを定めた文書です。設立後に変更するには都道府県の認可が必要なため、設立時の設計が将来に大きく影響します。
理事長の退任・交代時の規定
定款には、理事長が退任する場合の手続きや後任の選定方法を明記します。「誰が次の理事長になれるか」「退任した理事長への退職金はどう算定するか」こうした規定は、設立時に深く考えずに定型モデルをそのまま使ってしまうケースが多いのですが、後から変更するには都道府県の認可が必要なため、設立時の設計が非常に重要です。将来の理事長交代・退任を見据えた規定を、設立の段階から組み込んでおきましょう。
基本財産の設定と出口の関係
医療法人の定款には「基本財産」の規定が含まれます。何を基本財産とするか（不動産、預金等）によって、将来の解散・承継時の手続きや税負担が変わります。特に法人所有の不動産がある場合、基本財産に設定するかどうかは慎重な判断が必要です。

医師資格のない後継者への承継をどう設計するか
お子様が医師・歯科医師でない場合、医療法人そのものを引き継がせることはできません。この場合に重要な役割を担うのがMS法人です。
MS法人の株主・代表者にお子様を据えておくことで、医療法人の運営は別の医師が担い、一方でMS法人を通じて財産・収益をご家族に引き継ぐという設計が可能になります。
「廃業・売却・後継医師への承継」のいずれかを選びながら、MS法人を通じたご家族への資産移転を並行して進める。これが、医師家族の現実的な出口戦略のひとつです。こうした設計は、後から気づいても修正が難しい部分が多いため、設立当初から専門家とともに出口を描いておくことが重要です。


まとめ
医療法人化は、法人設立がゴールではありません。法人化した後に、どう資産を積み上げ、どう家族に受け渡し、最終的にどのような形で経営に区切りをつけるか。出口戦略を設立の段階から描いておくことが、長期的に豊かな経営につながります。
MS法人の活用、定款の設計、後継者問題は、「設立後にゆっくり考えよう」では手遅れになることが多い領域です。一度設立してしまうと変更が難しい部分も多いため、専門家と連携して設立前に丁寧に設計することが何より重要です。
「自分のクリニックに合った法人設計を知りたい」「出口まで含めた提案をしてほしい」そのようなご要望がある方は、ぜひ税理士法人AOIみらいへお気軽にご相談ください。
グループ内の社会保険労務士法人と連携し、労務・採用面の課題にも対応。必要に応じて弁護士とも連携することで、法的なリスク管理まで含めたワンストップの支援体制を整えています。医療業界の豊富な支援実績を持つ専門家が、個別の状況に合ったプランをご提案します。


お問い合せはこちら


よくある質問
Q1. MS法人は必ず設立しないといけないのですか？
A. 必須ではありません。ただし、医療法人単体では法人外へのお金の出口が役員報酬・退職金に限られるため、資産形成・所得分散・相続対策を考える場合はMS法人の設立が有効な選択肢になります。「今は不要でも将来設立するかもしれない」という場合も、医療法人設立時点からMS法人を想定した設計をしておくことで、後から動きやすくなります。
Q2. 医師免許を持たない子どもに承継することはできますか？
A. 医療法人の理事長職を引き継がせることは原則できません。ただし、MS法人の株主・代表者にお子様を据えておくことで、医療法人の運営は別の医師が担いながら、MS法人を通じた財産・収益の承継は可能です。医師家族の現実的な出口戦略として、設立当初からこの設計を組み込んでおくことが重要です。
Q3. 医療法人とMS法人の違いは何ですか？
A. 医療法人は医療法に基づく非営利法人で、医療行為を担います。利益の配当は原則禁止で、法人外へのお金の移動手段が限られます。MS法人は株式会社や合同会社などの一般法人で、医療周辺業務（事務代行・リース・不動産管理など）を担います。営利法人のため配当が可能で、役員報酬や配当を通じてご家族への所得分散ができる点が大きな違いです。
Q4. 役員報酬はどのように設定すればいいですか？
A. 個人事業時代の手取り額から逆算して設定することが基本です。役員報酬の額面には所得税・住民税・社会保険料（合計概ね30〜35%程度）がかかるため、手取りベースで必要な生活費を計算し、そこから逆算した額面を設定する必要があります。また、役員報酬は原則として年に一度しか変更できないため、設定前に顧問税理士とシミュレーションを行うことを強くおすすめします。
Q5. MS法人の設立タイミングはいつが最適ですか？
A. 医療法人の設立と同時か、設立前の準備段階が理想です。医療法人設立後にMS法人を設立・資産移転しようとすると、贈与税やみなし譲渡課税が生じる可能性があります。「とりあえず医療法人だけ設立して、MS法人は後から」という判断が、後の税務リスクにつながるケースが多いため、最初からセットで設計することを推奨します。
Q6. 定款は設立後に変更できますか？
A. 変更は可能ですが、都道府県知事の認可が必要なため、時間・費用・手間がかかります。理事長の退任規定・基本財産の範囲・承継に関する規定など、将来に影響する項目は設立時に丁寧に設計しておくことが重要です。


― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします

 ・ 税制改正・補助金・助成金など経営に影響する最新情報
 ・ 節税・資金繰りのノウハウと経営改善事例
 ・ クラウド会計・AIツールの導入ポイント

無料でメルマガに登録する
</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-05-15T12:20:00+09:00</dc:date>
<content:encoded><![CDATA[
<div class="cms-content-parts-sin177897908978597400 box cparts-id403--01 lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="cparts-img-block lay-img-width--max lay-col12-xs-12"><img id="cms-editor-image-sin177897908978632200" class="cparts-editsite--img cms-easy-edit" alt="" src="https://aoi-mirai.jp/images/blogparts/iryou/mshoujineyecacth.png" width="675" /></div>
</div>
</div>
<div id="cms-editor-minieditor-sin177897723872235300" class="cms-content-parts-sin177897723872241700">
<p>「医療法人を作ったのに、思ったよりお金が残らない」<br />
「スタッフの採用、経営状態が変わった実感がない」</p>
<p>実はこうした声は珍しくありません。法人化の目的が「目先の節税」だけになってしまい、将来の資産形成や事業承継まで見据えた設計ができていないと、このような状態になってしまいます。</p>
<p>医療法人の設立は、ゴールではなくスタートです。<br />
法人化した後、どう資産を積み上げ、どう次世代に受け渡し、最終的にどのような形で経営に区切りをつけるか。出口戦略を設立の段階から描いておくことが、長期的な医院経営の成功に直結します。</p>
<p>本記事では、医療法人とセットで設計すべきMS法人（メディカルサービス法人、医療周辺業務を担う一般法人で、医療法人だけでは作りにくい「お金の出口」を補う存在）の役割・設立上の注意点、設立当初から考えるべき定款設計のポイント、そして医師資格を持たない後継者への承継まで解説します。</p>
</div>
<div class="cms-content-parts-sin177905513608080100 box parts_text_type02 cparts-id120--01 lay-margin-b--3 lay-padding--2" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row lay-no-gutters">
<div class="lay-col12-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177905513608083400">
<p><a href="https://aoi-mirai.jp/blog/2026/05/89695/" rel="otherurl"><img src="https://aoi-mirai.jp/images/blogparts/iryou/iryoukaigyoueyecatch.png" width="200" height="113" alt="" /></a><br />
<br />
関連記事：<br />
<a href="https://aoi-mirai.jp/blog/2026/05/89695/"><span style="color: rgb(102, 102, 153);">【開業医向け】医療法人化のタイミングと判断基準｜節税だけでは語れないメリット・デメリット</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897783327681600 cparts-id282--01 lay-row lay-margin-b--3" data-reload="yes" data-selectable="cparts-size--width33:幅約33.3%（1/3サイズ）,cparts-size--width50:幅50%（1/2サイズ）,cparts-size--width100:幅100%">
<div class="lay-col12-12">
<div class="cparts-body-block dec-box--grey">
<h4 class="cparts-editsite--mainttl cparts-id282--01__ttl cms-easy-edit" id="cms-editor-textarea-sin177897783327685000">目次</h4>
<div class="cparts-editsite--list cparts-txt-block cparts-list-block" id="cms-editor-minieditor-sin177897783327686200">
<p><a href="#section01"><span style="color: rgb(102, 102, 153);">医療法人化のよくある失敗例</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0101"><span style="color: rgb(102, 102, 153);">よくある失敗例①：役員報酬の設定ミス</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0102"><span style="color: rgb(102, 102, 153);">よくある失敗例②：法人のお金を個人で使えない</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section02"><span style="color: rgb(102, 102, 153);">MS法人（メディカルサービス法人）とは何か</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0201"><span style="color: rgb(102, 102, 153);">MS法人の定義と役割</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0202"><span style="color: rgb(102, 102, 153);">医療法人単独では作れない「お金の出口」をMS法人が担う</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section03"><span style="color: rgb(102, 102, 153);">MS法人設立の4つの注意点</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0301"><span style="color: rgb(102, 102, 153);">注意点①：医療法人の役員とMS法人の役員の兼任</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0302"><span style="color: rgb(102, 102, 153);">注意点②：株主・代表者の設計は設立当初が勝負</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0303"><span style="color: rgb(102, 102, 153);">注意点③：医療法人との取引価格は「正当な対価」で</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0304"><span style="color: rgb(102, 102, 153);">注意点④：設立のタイミングは医療法人と同時が理想</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section04"><span style="color: rgb(102, 102, 153);">設立当初から考えるべき定款設計のポイント</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0401"><span style="color: rgb(102, 102, 153);">理事長の退任・交代時の規定</span></a><span style="color: rgb(102, 102, 153);"><br />
- </span><a href="#section0402"><span style="color: rgb(102, 102, 153);">基本財産の設定と出口の関係</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section05"><span style="color: rgb(102, 102, 153);">医師資格のない後継者への承継をどう設計するか</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section06"><span style="color: rgb(102, 102, 153);">まとめ</span></a><span style="color: rgb(102, 102, 153);"><br />
</span><a href="#section07"><span style="color: rgb(102, 102, 153);">よくある質問</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897890034461400 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897890034464400">
<h3><a name="section01"></a><br />
医療法人化のよくある失敗例</h3>
<p>法人化後に「思ったより手元に残らない」と感じる院長先生に共通しているのが、設立前のシミュレーション不足です。</p>
<h4><a name="section0101"></a>よくある失敗例①：役員報酬の設定ミス</h4>
<p>個人事業時代の「手残り」を基準に役員報酬を決めてしまうと、実際の手取りが想定を大幅に下回ることがあります。個人事業主の場合、売上から経費を引いた利益がそのまま収入になりますが、役員報酬は額面から所得税・住民税・社会保険料が差し引かれた&#34;手取り額&#34;で考えなければなりません。</p>
<p>例えば、個人事業時代の手取りが月120万円だった場合、同じ生活水準を維持するには役員報酬の額面を月170〜180万円前後に設定する必要があります（所得税・住民税・社会保険料の合計が概ね30〜35%程度かかるため）。逆算せずに「とりあえず月150万円」と設定すると、手取りは100万円前後になり、「法人化したのに手取りが減った」という事態になりかねません。</p>
<p>役員報酬は一度設定すると原則として年に一度しか変更できないため、設定前のシミュレーションが非常に重要です。</p>
<h4><a name="section0102"></a>よくある失敗例②：法人のお金を個人で使えない</h4>
<p>節税を目的に法人化した結果、「法人内にお金が残っているが、個人が自由に使えない」という状態に陥るケースがあります。</p>
<p>法人と個人は別の存在です。法人の口座にお金があっても、それは法人のお金であり、理事長個人が自由に引き出すことはできません。役員報酬・退職金・経費精算など、適切な手続きを通じてのみ個人の手元に届く仕組みを、設立前に理解しておく必要があります。</p>
<p>法人化は『節税の手段』ではなく、『院長とご家族の長期的な資産形成・資産防衛のための組織設計』という視点を持つことが、成功する医療法人の出発点です。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898080960183500 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898080960166600">
<h3><a name="section02"></a><br />
MS法人（メディカルサービス法人）とは何か</h3>
<h4><a name="section0201"></a>MS法人の定義と役割</h4>
<p>MS法人とは、医療法人とは別に設立する一般法人（株式会社や合同会社など）のことで、「メディカルサービス法人」の略称です。</p>
<p>医療法人は「非営利法人」として医療法上の強い制約を受けます。医療行為そのものは医療法人が担いますが、医療に直接関係しない周辺サービス（事務代行・設備や医療機器のリース・不動産の管理や賃貸・医療材料の調達など）はMS法人が担うことができます。</p>
<p>医療法人単体では「法人の外にお金を出すルート」が非常に限られているため、医療法人の設立を検討する際、MS法人はセットで設計することが理想とされています。<br />
<br />
<img src="https://aoi-mirai.jp/images/blogparts/iryou/mshoujin01-1.png" width="1240" height="703" alt="" /></p>
<h4><a name="section0202"></a>医療法人単独では作れない「お金の出口」をMS法人が担う</h4>
<p>医療法人だけでは、院長が自由に使えるお金を法人の外に出すルートが限られています。役員報酬・退職金のみが基本です。（医療法人は非営利法人のため、株式会社のような配当は原則として認められていない）</p>
<p>MS法人を設立することで、医療法人からMS法人に対して、正当な対価を支払う形で資金を移すことができます。具体的には、MS法人が事務代行業務を行い医療法人から業務委託費を受け取る、MS法人が所有する不動産や機器を医療法人にリース・賃貸するなどが該当します。</p>
<p>この仕組みを通じて、医療法人の課税所得を圧縮しつつ、MS法人に蓄積した資産を役員報酬・配当・生前贈与などの形でご家族に移していくことが可能になります。これが「MS法人を活用した資産形成と相続対策」の基本的な考え方です。<br />
<img src="https://aoi-mirai.jp/images/blogparts/iryou/mshoujin02.png" width="1280" height="728" alt="" /></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898081369067800 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898081369047600">
<h3><a name="section03"></a><br />
MS法人設立の4つの注意点</h3>
<p>MS法人は設立のタイミングと役員構成の設計が特に重要です。後から修正しようとすると税務リスクが生じるため、設立前に以下の4点を必ず確認してください。</p>
<h4><a name="section0301"></a>注意点①：医療法人の役員とMS法人の役員の兼任には注意が必要</h4>
<p>医療法人の理事長・理事がMS法人の役員を兼任することは、利益相反の観点から問題になる場合があります。法律上の明文規定はないものの、厚生労働省の通知に基づき都道府県から行政指導を受けるケースがあるため、実務上は兼任を避けるのが一般的です。</p>
<p>MS法人の代表者・株主には、配偶者・お子様など家族を据えるケースが多くなります。</p>
<h4><a name="section0302"></a>注意点②：株主・代表者の設計は設立当初が勝負</h4>
<p>MS法人設立後に株主構成を変えることは、贈与税の問題が生じる可能性があります。「とりあえず今は自分が株主になって、後で考えよう」というスタートは、後から大きな税務リスクになりえます。設立当初から「将来この法人を誰に受け渡すか」を意識した株主・代表者の設計が必要です。</p>
<h4><a name="section0303"></a>注意点③：医療法人との取引価格は「正当な対価」でなければならない</h4>
<p>医療法人からMS法人への業務委託費や賃料は、市場価格（正当な対価）の範囲でなければなりません。実態のない業務に高額な委託費を支払ったり、相場より著しく高い賃料を設定したりすることは、税務調査で否認されるリスクがあります。</p>
<p>適切な価格設定と、取引の実態を示す契約書・業務記録の整備が必要です。</p>
<h4><a name="section0304"></a>注意点④：設立のタイミングは医療法人と同時が理想</h4>
<p>MS法人は、医療法人の設立と同時か、設立前の段階で準備を始めるのが理想です。医療法人が設立された後にMS法人を設立しようとすると、資産の移転に贈与税・みなし譲渡課税などが生じる可能性があります。後付けで設計するほど複雑化・コスト増になるため、「最初からセットで考える」ことが鉄則です。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898901314792900 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898901314796000">
<h3><a name="section04"></a><br />
設立当初から考えるべき定款設計のポイント</h3>
<p>定款は法人の基本ルールを定めた文書です。設立後に変更するには都道府県の認可が必要なため、設立時の設計が将来に大きく影響します。</p>
<h4><a name="section0401"></a>理事長の退任・交代時の規定</h4>
<p>定款には、理事長が退任する場合の手続きや後任の選定方法を明記します。「誰が次の理事長になれるか」「退任した理事長への退職金はどう算定するか」こうした規定は、設立時に深く考えずに定型モデルをそのまま使ってしまうケースが多いのですが、後から変更するには都道府県の認可が必要なため、設立時の設計が非常に重要です。将来の理事長交代・退任を見据えた規定を、設立の段階から組み込んでおきましょう。</p>
<h4><a name="section0402"></a>基本財産の設定と出口の関係</h4>
<p>医療法人の定款には「基本財産」の規定が含まれます。何を基本財産とするか（不動産、預金等）によって、将来の解散・承継時の手続きや税負担が変わります。特に法人所有の不動産がある場合、基本財産に設定するかどうかは慎重な判断が必要です。</p>
<h3><a name="section05"></a><br />
医師資格のない後継者への承継をどう設計するか</h3>
<p>お子様が医師・歯科医師でない場合、医療法人そのものを引き継がせることはできません。この場合に重要な役割を担うのがMS法人です。</p>
<p>MS法人の株主・代表者にお子様を据えておくことで、医療法人の運営は別の医師が担い、一方でMS法人を通じて財産・収益をご家族に引き継ぐという設計が可能になります。</p>
<p>「廃業・売却・後継医師への承継」のいずれかを選びながら、MS法人を通じたご家族への資産移転を並行して進める。これが、医師家族の現実的な出口戦略のひとつです。こうした設計は、後から気づいても修正が難しい部分が多いため、設立当初から専門家とともに出口を描いておくことが重要です。</p>
<p><br />
<img src="https://aoi-mirai.jp/images/blogparts/iryou/mshoujin03-1.png" width="1163" height="704" alt="" /></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177898910335478000 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177898910335481000">
<h3><a name="section06"></a><br />
まとめ</h3>
<p>医療法人化は、法人設立がゴールではありません。法人化した後に、どう資産を積み上げ、どう家族に受け渡し、最終的にどのような形で経営に区切りをつけるか。出口戦略を設立の段階から描いておくことが、長期的に豊かな経営につながります。</p>
<p>MS法人の活用、定款の設計、後継者問題は、「設立後にゆっくり考えよう」では手遅れになることが多い領域です。一度設立してしまうと変更が難しい部分も多いため、専門家と連携して設立前に丁寧に設計することが何より重要です。</p>
<p>「自分のクリニックに合った法人設計を知りたい」「出口まで含めた提案をしてほしい」そのようなご要望がある方は、ぜひ税理士法人AOIみらいへお気軽にご相談ください。</p>
<p>グループ内の社会保険労務士法人と連携し、労務・採用面の課題にも対応。必要に応じて弁護士とも連携することで、法的なリスク管理まで含めたワンストップの支援体制を整えています。医療業界の豊富な支援実績を持つ専門家が、個別の状況に合ったプランをご提案します。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897893209039600 cparts-id160--02 box lay-margin-b--3" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-12">
<div class="cparts-editsite--btn cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177897893209042600">
<p style="text-align: center;"><a class="dec-btn--primary dec-btn--size-md" href="/faq/"><span style="font-size: medium;">お問い合せはこちら</span></a></p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177899007207828300 cparts-id119 lay-margin-b--3 box" data-selectable="cparts-animate cparts-animate--slideInUp:上へスライド,cparts-animate cparts-animate--slideInDown:下へスライド,cparts-animate cparts-animate--slideInLeft:左へスライド,cparts-animate cparts-animate--slideInRight:右へスライド">
<div class="lay-row">
<div class="lay-col12-xs-12 lay-col12-md-12 lay-col12-lg-12">
<div class="cparts-editsite--txt cparts-txt-block lay-reset-child" id="cms-editor-minieditor-sin177899007207833200">
<h3><a name="section07"></a><br />
よくある質問</h3>
<p><strong>Q1. MS法人は必ず設立しないといけないのですか？</strong></p>
<p>A. 必須ではありません。ただし、医療法人単体では法人外へのお金の出口が役員報酬・退職金に限られるため、資産形成・所得分散・相続対策を考える場合はMS法人の設立が有効な選択肢になります。「今は不要でも将来設立するかもしれない」という場合も、医療法人設立時点からMS法人を想定した設計をしておくことで、後から動きやすくなります。</p>
<p><strong>Q2. 医師免許を持たない子どもに承継することはできますか？</strong></p>
<p>A. 医療法人の理事長職を引き継がせることは原則できません。ただし、MS法人の株主・代表者にお子様を据えておくことで、医療法人の運営は別の医師が担いながら、MS法人を通じた財産・収益の承継は可能です。医師家族の現実的な出口戦略として、設立当初からこの設計を組み込んでおくことが重要です。</p>
<p><strong>Q3. 医療法人とMS法人の違いは何ですか？</strong></p>
<p>A. 医療法人は医療法に基づく非営利法人で、医療行為を担います。利益の配当は原則禁止で、法人外へのお金の移動手段が限られます。MS法人は株式会社や合同会社などの一般法人で、医療周辺業務（事務代行・リース・不動産管理など）を担います。営利法人のため配当が可能で、役員報酬や配当を通じてご家族への所得分散ができる点が大きな違いです。</p>
<p><strong>Q4. 役員報酬はどのように設定すればいいですか？</strong></p>
<p>A. 個人事業時代の手取り額から逆算して設定することが基本です。役員報酬の額面には所得税・住民税・社会保険料（合計概ね30〜35%程度）がかかるため、手取りベースで必要な生活費を計算し、そこから逆算した額面を設定する必要があります。また、役員報酬は原則として年に一度しか変更できないため、設定前に顧問税理士とシミュレーションを行うことを強くおすすめします。</p>
<p><strong>Q5. MS法人の設立タイミングはいつが最適ですか？</strong></p>
<p>A. 医療法人の設立と同時か、設立前の準備段階が理想です。医療法人設立後にMS法人を設立・資産移転しようとすると、贈与税やみなし譲渡課税が生じる可能性があります。「とりあえず医療法人だけ設立して、MS法人は後から」という判断が、後の税務リスクにつながるケースが多いため、最初からセットで設計することを推奨します。</p>
<p><strong>Q6. 定款は設立後に変更できますか？</strong></p>
<p>A. 変更は可能ですが、都道府県知事の認可が必要なため、時間・費用・手間がかかります。理事長の退任規定・基本財産の範囲・承継に関する規定など、将来に影響する項目は設立時に丁寧に設計しておくことが重要です。</p>
</div>
</div>
</div>
</div>
<div class="cms-content-parts-sin177897891858792000" style="border: 1px solid #b0bec8; border-radius: 4px; padding: 28px 32px; margin: 32px 0; background: #fff; text-align: center;">
<p style="font-size: 11px; letter-spacing: 0.15em; color: #1a3a5c; margin: 0 0 10px; font-weight: bold;">― 無料メールマガジン ―</p>
<h3 style="font-family: 'Noto Serif JP', 'Yu Mincho', '游明朝', serif; font-size: 20px; font-weight: bold; color: #1a3a5c; margin: 0 0 16px; line-height: 1.6;">税務・経営に役立つ情報をお届けします</h3>
<ul style="list-style: none; padding: 0; margin: 0 0 24px; font-size: 13px; line-height: 2.0; color: #555; text-align: left; display: inline-block;">
    <li>・ 税制改正・補助金・助成金など経営に影響する最新情報</li>
    <li>・ 節税・資金繰りのノウハウと経営改善事例</li>
    <li>・ クラウド会計・AIツールの導入ポイント</li>
</ul>
<div><a class="cparts-btn-square" href="/faq/mailmagazine/" style="background: #1a3a5c; color: #fff; border-color: #1a3a5c; padding: 12px 48px; font-size: 15px; font-weight: bold; letter-spacing: 0.05em;">無料でメルマガに登録する</a></div>
</div>
]]></content:encoded>
</item>

</rdf:RDF>