ブログ
2024.02.02
暦年贈与の「7年ルール」とは?生前贈与の加算期間が3年から7年に。いつから影響するか・対策を解説
最終更新日:2026年(令和8年)11月14日
2023年度税制改正で、生前贈与の対象期間は3年間から7年間に変更されました。亡くなる前の一定期間(最長7年)に受けた贈与は、相続財産に足し戻して相続税を計算することになります。
この改正は、2024年1月1日以降の贈与から適用が始まっています。改正内容や実質増税への対応策をわかりやすく解説していますので、生前贈与を検討中の方、実施中の方はぜひご一読ください。
この記事のポイント
- 年110万円以内の暦年贈与でも、相続や遺贈で財産を受け取った人は、亡くなる前の一定期間の贈与が相続税の計算に足し戻されます(生前贈与加算)。
- 2024年(令和6年)以後の贈与から、この期間が3年から7年に延びました。影響が出るのは2027年(令和9年)以後の相続からで、7年になるのは2031年(令和13年)以後の相続です。
- 延長された期間の贈与は、その合計額から100万円を差し引いて足し戻します。
目次
贈与税には2種類の課税方式がある
贈与税には、「暦年課税」と「相続時精算課税」の2種類があります。
相続時精算課税を利用する場合は申請が必要となり、申請がない場合は自動的に暦年課税とみなされます。
暦年課税では受贈者(贈与を受ける人)1人につき、基礎控除額の年間110万円までなら贈与税がかかりません。この仕組みを利用した贈与を「暦年贈与」といいます。
110万円を超えた贈与では、その超えた部分に対して贈与税が課税されます。将来、贈与者が亡くなったとき、生前贈与した財産は相続財産には含まれません。
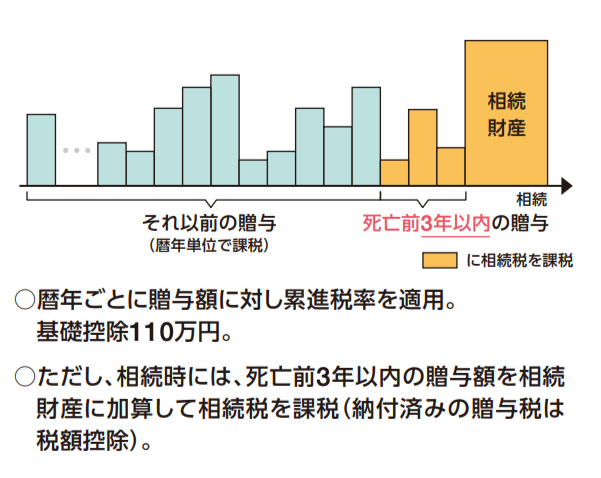
贈与を受けた人が相続や遺贈で財産を取得した場合、贈与者が亡くなる前の一定期間(2023年までの贈与は3年、2024年以後の贈与は段階的に延びて最長7年)に受けた贈与は、相続財産に足し戻して相続税を計算します。これを「生前贈与加算(相続税の持ち戻し)」といいます。贈与そのものが無効になるわけではありません。被相続人が亡くなる直前の駆け込みの贈与による、相続税の回避を防ぐことが目的です。
たとえば、親が2023年6月15日に亡くなった場合、3年前の2020年6月15日以降の贈与が持ち戻しの対象となります。
生前贈与加算では、贈与財産は相続時の時価ではなく贈与時の価額で足し戻され、生前贈与で納めた贈与税があれば相続税から控除されます。
暦年贈与の「7年ルール」とは|生前贈与の加算期間が3年から7年に延長
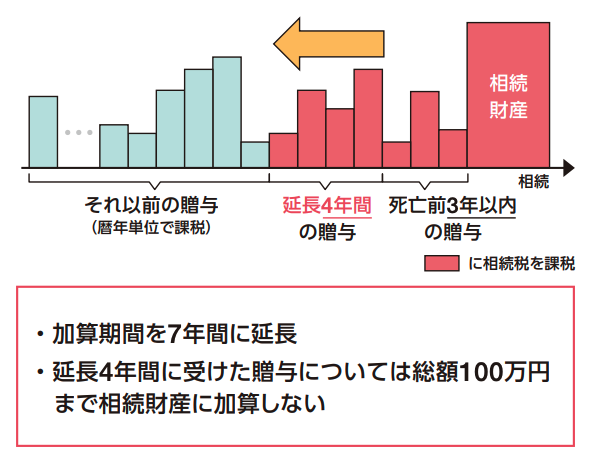
2024年1月から、生前贈与加算の対象期間が3年から7年に延長されました。2024年1月以降の贈与から適用され、2027年以降に発生する相続から持ち戻し期間が加算されます。
ただし、延長された期間(相続開始前3年より前、7年以内)に受けた贈与は、その期間の贈与の合計額から100万円を差し引いた額が加算されます。100万円は毎年ではなく、合計額から1回だけ差し引きます。
たとえば、毎年100万円の生前贈与を続けていた場合、3年以内の300万円はそのまま持ち戻しの対象となりますが、4年前〜7年以内の合計400万円は、100万円を控除した300万円が持ち戻しの対象となります。
改正前
改正後
7年ルールはいつから?影響を受けるのは2027年(令和9年)1月1日以後の相続から(段階的に延長)
贈与の加算期間対象は2024年1月以降ですが、実際に影響を受けるのは、2027年1月1日以降に発生する相続での生前贈与です。
例
①2023年1月1日に生前贈与した人が2026年6月1日に亡くなった場合、加算期間は2023年6月1日〜2026年6月1日の3年間(2023年1月1日の贈与は加算されません)
②2024年1月1日に生前贈与した人が2027年2月1日に亡くなった場合、加算期間は2024年1月1日〜2027年2月1日(3年1ヶ月)
2024年1月1日以降の生前贈与から加算対象期間は段階的に延びていきます。7年間の加算期間に完全に移行されるのは、2031年1月1日以降です。
改正前・改正後のシミュレーション比較
今回の改正で、「どのくらい税負担額が増えるのか」が気になる方も多いと思います。
改正前と改正後の違いを、以下のケースでシミュレーションしてみます。
【ケース】
被相続人:Aさん
相続人:Bさんのみ(Aさんの子ども・50歳)
相続財産の額:5,000万円
非課税財産:なし
生前贈与:100万円を相続開始前から7年間
相続の時期:2031年1月1日以後(加算期間がまるごと7年になった後)
※Bさんは相続時精算課税を選択していない
※基礎控除以外の各種控除は考慮しない
改正前、改正後の比較は以下のとおりです。
このケースの場合、相続税額は45万円増える計算結果となりました。
| 期間 | 相続財産額 | 生前贈与加算額 | 基礎控除額 | 相続税率 | 控除額 | 相続税額 |
|---|---|---|---|---|---|---|
| 3年 | 5,000万円 | 300万円 | 3,600万円 | 15% | 50万円 | 205万円 |
| 7年 | 5,000万円 | 600万円(700万円から、延長された4年分の控除100万円を差し引いた額) | 3,600万円 | 15% | 50万円 | 250万円 |
なお、相続税額は以下の速算表をもとに算出しています。(令和5年4月1日現在)
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | ー |
| 1,000万円超から3,000万円以下 | 15% | 50万円 |
| 3,000万円超から5,000万円以下 | 20% | 200万円 |
| 5,000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1,700万円 |
| 2億円超から3億円以下 | 45% | 2,700万円 |
| 3億円超から6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
7年ルールを踏まえた生前贈与の対策
今回の税制改正内容に合わせて、節税効果のある対策例を紹介いたします。
- 孫への贈与を活用
- 相続時精算課税制度の活用
- ほかの贈与税の非課税措置の活用
1.財産を受け取らない孫への贈与を活用する
生前贈与加算の対象となるのは、相続や遺贈によって財産を取得した人が受けた贈与です。孫は通常は相続人ではないため、相続や遺贈で財産を取得しなければ、孫への生前贈与は加算の対象になりません。
ただし、孫の親が先に亡くなっていて孫が代襲相続人になる場合、孫が遺言で財産を受け取る場合、孫が死亡保険金の受取人になっている場合(保険金は遺贈により取得したものとみなされます)、孫が相続時精算課税による贈与を受けている場合は、孫への生前贈与も加算の対象となるので注意してください。
2.相続時精算課税制度の活用
今回の税制改正で「相続時精算課税制度」も見直され、2024年1月1日から年間110万円の基礎控除が新設されました。
改正前は、生前贈与は2,500万円まで非課税だが、贈与者が亡くなったときには贈与財産を相続財産に足し戻して計算し、相続税としてまとめて納税する必要がありました。
また、いちど相続時精算課税制度を選択すると、暦年贈与に戻すこともできません。納税の先送りになっているだけ、年間110万円の非課税枠も使えないという理由で、相続税の節税方法としてはあまり使われてきませんでした。
2024年1月からは、相続時精算課税制度を選択した場合にも、年間110万円の基礎控除が適用され、持戻しの対象からも除外されることになりました。
3.結婚・子育て資金、住宅取得等資金の贈与税非課税措置の活用
結婚・子育て資金の一括贈与の非課税措置は、2027年3月31日までの贈与が対象です。住宅取得等資金の贈与の非課税措置は、2026年12月31日までの贈与が対象です(贈与を受けた年の1月1日時点で18歳以上、その年の合計所得金額が2,000万円以下などの要件があります)。なお、教育資金の一括贈与の非課税措置は、2026年3月31日で終了しました。
これらの活用も視野に入れるとよいでしょう。
- 結婚・子育て資金の一括贈与:受贈者1人につき1,000万円(結婚は300万円)
- 住宅取得等資金の贈与:省エネ住宅 1,000万円、省エネ住宅以外 500万円
よくある質問
Q. 生前贈与の「7年ルール」はいつから始まりますか?
A. 2024年(令和6年)1月1日以後の贈与が対象です。足し戻す期間は2027年(令和9年)1月1日以後の相続から段階的に延び、2031年(令和13年)1月1日以後の相続で7年になります。
Q. 孫への生前贈与も足し戻されますか?
A. 孫が相続や遺贈で財産を受け取らなければ、足し戻されません。ただし、孫が代襲相続人になる場合、遺言で財産を受け取る場合、死亡保険金の受取人になっている場合、相続時精算課税で贈与を受けている場合は対象になります。
Q. 足し戻すときは、いつの価額で計算しますか?
A. 相続時の時価ではなく、贈与を受けたときの価額で足し戻します。贈与のときに納めた贈与税があれば、相続税から差し引きます。
まとめ
暦年課税の生前贈与加算の期間が3年から7年になり、相続時精算課税制度に年110万円の基礎控除が新設されました。
相続時精算課税制度が暦年贈与より有利になるケースも考えられますが、どちらが有利なのかは相続資産額・相続人の人数などによって異なるため、どのような方法が最適なのか、さまざまな事情を考慮したうえで決めていく必要があります。
弊社では30年以上、生前贈与・相続税申告のご支援を行っています。
自分の場合はどちらが有利なのか、どのような対策を取ればよいか知りたい方は、税理士法人AOIみらい(東京都新宿区)にお気軽にご相談ください。
AOIみらい サービス概要を見る
― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします
- ・ 税制改正・補助金・助成金など経営に影響する最新情報
- ・ 節税・資金繰りのノウハウと経営改善事例
- ・ クラウド会計・AIツールの導入ポイント