ブログ
2026.09.14
【2026年9月最新版】デジタル化・AI導入補助金(旧IT導入補助金)とは?変更点・対象・全締切スケジュール
長年「IT導入補助金」として親しまれてきた制度が、2026年(令和8年度)から「デジタル化・AI導入補助金」へと名称が変わりました。
AI活用をこれまで以上に前面に打ち出していますが、補助率や申請枠といった制度の骨格は旧制度を引き継いでおり、「まったくの別制度になった」わけではありません。
2026年の申請スケジュールはすでに動き出しており、4次締切まで終了しています。「気づいたときには間に合わなかった」という事態を避けるためにも、全体像を早めに把握しておきましょう。
本記事では、デジタル化・AI導入補助金2026について、旧IT導入補助金からの変更点・補助の対象・申請枠・全締切スケジュール、認定支援機関である税理士の視点から、補助金を受け取った後の会計・税務の注意点をわかりやすく解説します。
※本記事は2026年9月時点の情報をもとに作成しています。2次締切以降の日程や制度の詳細は変更される場合がありますので、申請前に必ず公式サイトで最新情報をご確認ください。
目次
デジタル化・AI導入補助金2026とは(旧:IT導入補助金)
- 旧制度(IT導入補助金2025)からの主な変更点
補助の対象になるもの・対象者
- 補助対象になるITツール・経費
- 対象となるツールは公式サイトの「ITツール検索」を使う
- 補助対象になる事業者
申請枠・補助額・補助率の早見表
2026年の申請スケジュール
事前手続き・受付開始日
- 通常枠・インボイス枠(2類型)・セキュリティ対策推進枠の全締切
- 複数者連携デジタル化・AI導入枠の締切
申請の流れ
採択率を上げるポイントと注意点
【税理士が解説】補助金を受け取った後の会計・税務の注意点
- 補助金は「課税対象」|益金算入のタイミングに注意
- 圧縮記帳で税負担を繰り延べできる
少額減価償却資産の特例
よくある質問(FAQ)
まとめ
デジタル化・AI導入補助金2026とは(旧:IT導入補助金)
デジタル化・AI導入補助金2026(正式名称:中小企業デジタル化・AI導入支援事業)は、中小企業・小規模事業者等が業務効率化や生産性向上のためにITツール(ソフトウェアやサービス等)を導入する際、その費用の一部を補助する制度です。
独立行政法人中小企業基盤整備機構(中小機構)が運営し、中小企業庁が監督しています。
名称変更の背景には、深刻化する人手不足や賃上げへの対応として、AIやデジタル技術の活用による省力化を国として強力に後押ししたいという政策的な狙いがあります。
これまでの「ITツールを導入して業務を効率化する支援」から、「AIやデジタル技術を活用して、より踏み込んだ業務改革を後押しする支援」へと、制度の重心が一歩進んだと言えるでしょう。
旧制度(IT導入補助金2025)からの主な変更点
① 名称の変更
制度名そのものに加え、申請枠の一部も名称が変わりました(例:「複数社連携IT導入枠」→「複数者連携デジタル化・AI導入枠」)。補助率・補助額・申請枠の基本的な枠組みは、旧IT導入補助金2025から大きな変更はありません。
② AI機能の明確化
公募要領では、補助対象となるソフトウェアの定義に「AIを含む」と明記されました。また、公式サイトの「ITツール検索」では、AI機能を有するツールを絞り込めるようになっています。AIを搭載していない会計ソフトなども、引き続き補助の対象です。
③ 賃上げ要件の追加・厳格化
過去にIT導入補助金(2022〜2025)で交付決定を受けた事業者が2回目以降の申請を行う場合などに、賃上げに関する一定の要件が追加されました。この点は、採択率を上げるポイントと会計・税務の注意点で改めて触れます。
補助の対象になるもの・対象者
補助対象になるITツール・経費
補助の対象となるのは、事務局にあらかじめ登録されたITツールです。
具体的には、次のようなツールが代表例です。
・会計ソフト・受発注システム・販売管理・在庫管理
・勤怠管理・給与計算などのバックオフィス系ツール
・CRM(顧客管理)・RPAなどの業務自動化ツール
・AIを活用したデータ分析ツール
・インボイス制度に対応した請求・決済システム
対象経費には、ソフトウェアの購入費のほか、クラウド利用料(最大2年分)、導入時の設定・研修・保守サポートなどの導入関連費が含まれます。
なお、PC・タブレットやレジ・券売機といったハードウェアは、インボイス枠(インボイス対応類型)でソフトウェアとセットで導入する場合に限り対象となります(単体購入は対象外)。
一方で、交付決定前に契約・発注・支払いを済ませた経費、中古品、リース・レンタル品、広告宣伝目的のホームページ制作費などは補助対象外です。
対象となるツールは公式サイトの「ITツール検索」を使う
補助対象となるITツールは、事務局にあらかじめ登録されたものに限られますが、その数は多岐にわたります。導入したいツール対象か否かは、公式サイトの「ITツール検索」(https://it-shien.smrj.go.jp/search/) で調べるのが確実です。
検索画面では、次のような方法でツールを絞り込めます。
・ツール名から探す:導入を検討している製品名を直接入力して、登録の有無を確認
・要件・目的から探す:「顧客対応・販売支援」「経理・人事・給与」「調達・供給・在庫・物流」など、解決したい業務カテゴリから探す
・AI機能で絞り込む:AI機能を有するツールだけを抽出
・申請枠・クラウド版・インボイス対応などの条件でさらに絞り込みも可能
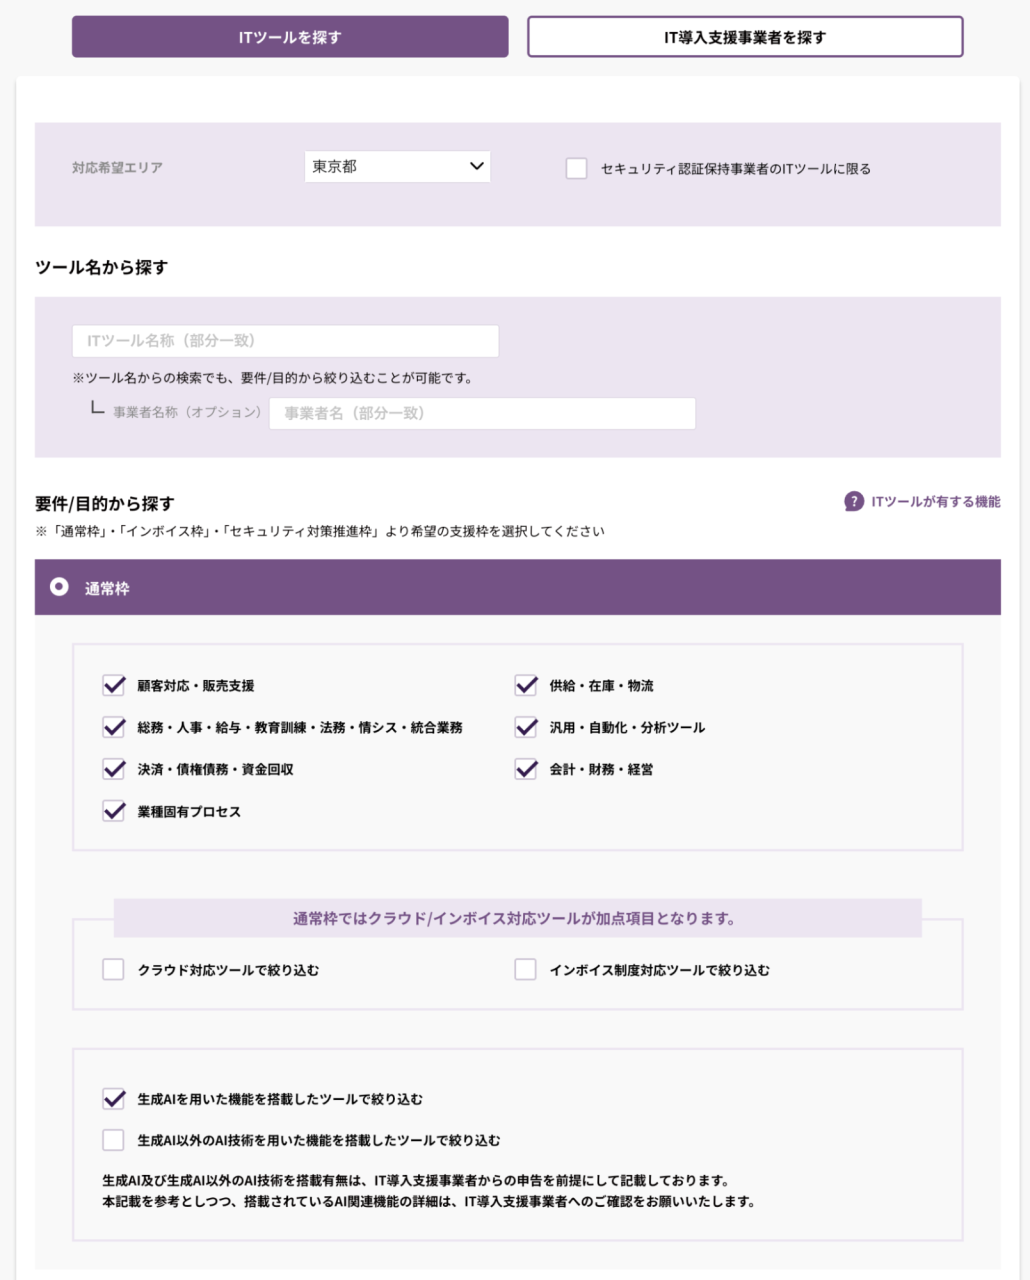
なお、「AI機能を有するツール」は、国が個別に認定するものではなく、登録するIT導入支援事業者が「AI機能を有する」として申告したツールを指します。また、AI搭載は補助の必須要件ではありません(AIを搭載していない会計ソフト等も対象です)。
導入したいツールが対象かどうか、AI機能の有無も含めて、まずはITツール検索でご確認ください。
補助対象になる事業者
対象となるのは、業種ごとに定められた資本金・従業員数の基準を満たす中小企業・小規模事業者等です。個人事業主も対象になります。
主な業種の基準は次のとおりです(いずれか一方を満たせば対象)。
| 業種 | 資本金 | 従業員数 |
|---|---|---|
| 製造業・建設業・運輸業 | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| サービス業(一部除く) | 5,000万円以下 | 100人以下 |
| 小売業 | 5,000万円以下 | 50人以下 |
| 旅館業 | 5,000万円以下 | 200人以下 |
| ソフトウェア業・情報処理サービス業 | 3億円以下 | 300人以下 |
※医療法人・社会福祉法人・学校法人なども一定の条件で対象になります。大企業が一定以上出資する「みなし大企業」や、直近3年の課税所得の平均が15億円を超える事業者は対象外です。
申請枠・補助額・補助率の早見表
デジタル化・AI導入補助金2026には、目的に応じて選べる5つの申請枠があります。
| 申請枠 | 補助額 | 補助率 | 主な対象 |
|---|---|---|---|
| 通常枠 | 5万円〜450万円 | 1/2以内(最低賃金近傍は2/3以内) | 業務全般の効率化・生産性向上 |
| インボイス枠(インボイス対応類型) | 〜350万円(ソフト等)+ハード | 3/4・4/5・2/3など(金額帯による) | 会計・受発注・決済+PC・レジ等 |
| インボイス枠(電子取引類型) | 〜350万円 | 2/3以内(大企業1/2以内) | 受発注ソフトを取引先へ無償提供 |
| セキュリティ対策推進枠 | 5万円〜150万円 | 1/2以内(小規模は2/3以内) | サイバーセキュリティ対策 |
| 複数者連携デジタル化・AI導入枠 | 〜3,000万円+事務費200万円 | 1/2〜4/5・2/3など | 10者以上が連携した地域DX |
通常枠は、業務プロセスの数によって補助額が変わります。1プロセス以上5万円〜150万円未満、4プロセス以上で150万円〜450万円が上限です。「プロセス」とは、公式に定められた業務区分(顧客対応・販売支援、会計・財務・経営、総務・人事・給与など)のことで、導入するツールがいくつの区分をカバーするかでプロセス数が決まります。
インボイス枠(インボイス対応類型)は、補助率が手厚いのが特徴です。ソフトウェア等は50万円以下の部分で3/4以内(小規模事業者は4/5以内)、PC・タブレットは10万円まで、レジ・券売機は20万円まで補助対象になります。
通常枠・インボイス枠(2類型)・セキュリティ対策推進枠の全締切
この4つの枠は、締切日・交付決定日・実績報告期限がすべて共通です。
現時点で1次〜7次締切まで公表されています。
| 締切 | 締切日 | 交付決定日(予定) | 事業実績報告期限(予定) |
|---|---|---|---|
| 1次 | 2026年5月12日(火)17:00 ※終了 | 2026年6月18日(木) | 2026年12月25日(金) 17:00 |
| 2次 | 2026年6月15日(月)17:00 ※終了 | 2026年7月23日(木) | 2027年1月29日(金) 17:00 |
| 3次 | 2026年7月21日(火)17:00 ※終了 | 2026年9月2日(水) | 2027年2月26日(金) 17:00 |
| 4次 | 2026年8月25日(火)17:00 ※終了 | 2026年10月7日(水) | 2027年3月31日(水) 17:00 |
| 5次 | 2026年9月29日(火)17:00 | 2026年11月9日(月) | 2027年4月30日(金) 17:00 |
| 6次 | 2026年10月30日(金)17:00 | 2026年12月10日(木) | 2027年4月30日(金) 17:00 |
| 7次 | 2026年12月1日(火) 17:00 | 2027年1月19日(火) | 2027年7月30日(金)17:00 |
複数者連携デジタル化・AI導入枠の締切
他の4枠より1サイクル遅れて始まっており、現時点では3次締切までみ公表されています。
| 締切回 | 締切日 | 交付決定日(予定) | 事業実績報告期限(予定) |
|---|---|---|---|
| 1次 | 2026年6月15日(月) 17:00 | 2026年7月23日(木) | 2027年1月29日(金) 17:00 |
| 2次 | 2026年8月25日(火) 17:00 | 2026年10月7日(水) | 2027年3月31日(水) 17:00 |
| 3次 | 2026年10月30日(金) 17:00 | 2026年12月10日(木) | 2027年5月31日(月) 17:00 |
※公式サイトでは「確定している募集回のスケジュールのみ公表しております。以降のスケジュールは随時更新いたします」と案内されています。5次以降の締切も、今後追加される見込みです。
申請の流れ
申請は、おおむね次のステップで進みます。
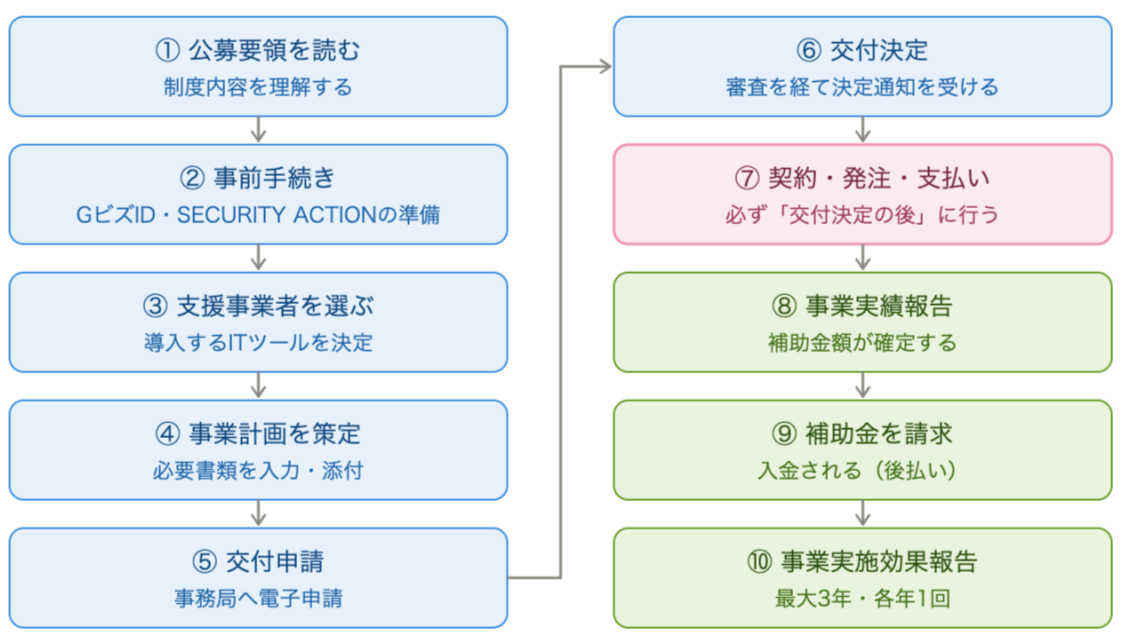
- 公募要領を読み、制度内容を理解する
- GビズIDプライムの取得、SECURITY ACTIONの宣言など事前手続きを行う
- IT導入支援事業者(事務局に登録されたベンダー)を選び、導入するITツールを決める
- 支援事業者と相談しながら事業計画を策定し、申請マイページから必要書類を入力・添付する
- 事務局へ交付申請(電子申請)を行う
- 審査を経て交付決定を受ける
- 交付決定後にITツールを契約・発注・納品・支払いする
- 事業実績報告を行い、補助金額が確定する
- 補助金を請求し、入金される(後払い)
- 事業実施効果報告を行う(最大3年間、各年1回)
特にステップ7は注意が必要です。交付決定の前に契約や支払いをしてしまうと、その経費は補助対象外になります。「採択されるだろう」と見込んで先に発注しないようご注意ください。
また、補助金申請の手続きには時間がかかります。以下が未了の場合は、早めの手続きを行いましょう。
・GビズIDプライムの取得(書類郵送申請の場合、発行まで原則最大2週間。2026年7月以降は最大1か月に変更済)
・SECURITY ACTIONの自己宣言(ID発行まで約1週間)
採択率を上げるポイントと注意点
補助金は申請後に審査があります。採択の可能性を高めるために、次の点を意識しましょう。
加点項目を活用する
賃上げ計画の策定・表明、クラウド製品の導入、インボイス対応、各種経営診断(デジwith等)の実施、健康経営優良法人やくるみん・えるぼし認定などが加点対象です。該当するものは積極的に活用しましょう。
事業計画の説得力を高める
「自社のどんな課題を、このITツールでどう解決し、どれだけ生産性が上がるのか」を、根拠をもって論理的に示すことが重要です。
不正受給は厳格に取り締まられている
近年、事務局は不正受給への対応を強化しており、現地確認を含む調査が行われています。不正が発覚した場合、交付決定の取消・補助金の返還請求だけでなく、補助金適正化法に基づき加算金の納付や、5年以下の懲役・100万円以下の罰金等の対象となります。制度は正しく活用しましょう。
【税理士が解説】補助金を受け取った後の会計・税務の注意点
ここからは、認定支援機関である税理士の立場から、見落とされがちな「補助金を受け取った後」の話をお伝えします。補助金は「もらって終わり」ではありません。会計・税務の処理を誤ると、思わぬ税負担や手戻りが発生することがあります。
補助金は「課税対象」|益金算入のタイミングに注意
補助金は、法人では原則として益金となり、法人税の課税対象になります。ただし、必ずしも実際に入金された日の収益として処理するわけではありません。収益を計上する時期は、補助金を受け取る権利や金額がいつ確定したかを、交付規程や通知の内容などをもとに判断します。
デジタル化・AI導入補助金2026では、交付決定によって一定の権利が生じる一方、ITツールの導入・支払い後に実績報告を行い、事務局の検査を経て最終的な補助金額が確定する仕組みとなっています。
そのため、交付決定、補助金額の確定、実際の入金が決算期をまたぐ場合には、どの事業年度で収益計上するかを個別に確認する必要があります。
圧縮記帳で税負担を繰り延べできる
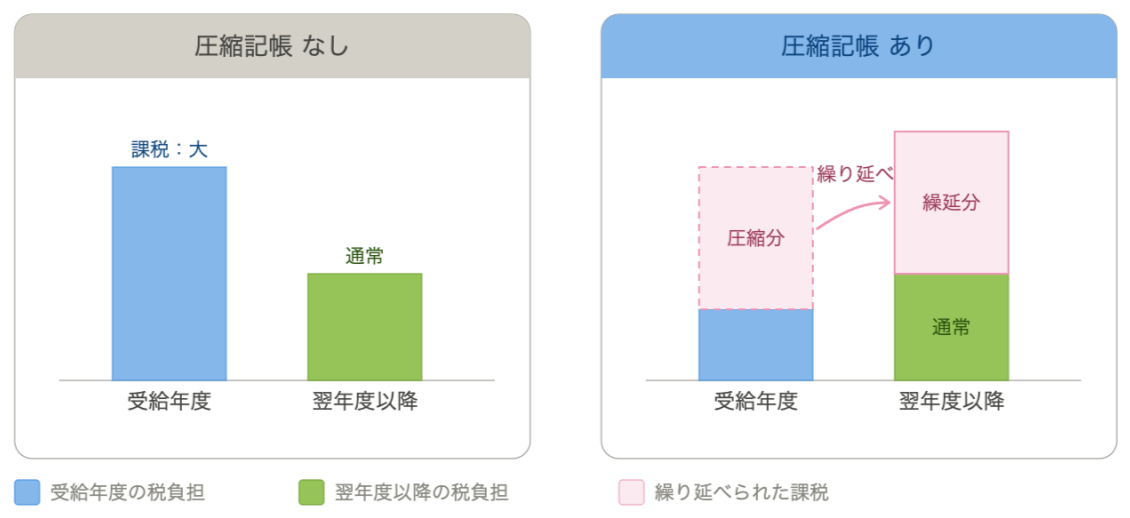
この補助金は法人税法上の「国庫補助金等」に該当し、補助金を固定資産の取得に充てた場合、圧縮記帳を適用できます。圧縮記帳を使うと、補助金収入に対するその年度の課税を将来へ繰り延べることができ、補助金を受け取った年度の税負担を軽減できます。
なお、圧縮記帳の対象となるのは、あくまで固定資産として計上されるソフトウェア等の取得費用に限られます。クラウド利用料(サブスクリプション費用)のように資産計上されず経費として処理される部分は、圧縮記帳の対象にはなりません。
ただし、圧縮記帳は「節税」ではなく「課税の繰り延べ」である点に注意しましょう。圧縮した分、翌年度以降の減価償却費は減るため、その分だけ将来の課税所得が増えるので、トータルの納税額が減るわけではありません。
少額減価償却資産の特例
一定の中小企業者等が2026年4月1日以後に取得する資産については、取得価額40万円未満の減価償却資産を年間合計300万円まで損金算入できる特例があります。
また、国庫補助金等について法人税法上の圧縮記帳を適用した場合には、圧縮後の取得価額が40万円未満となれば、この少額減価償却資産の特例を併用できる場合があります。
例えば、補助金を利用して取得したソフトウェアや機器について、圧縮記帳後の取得価額が40万円未満となる場合には、要件を満たせば残額を取得年度に損金算入できる可能性があります。
ただし、適用できる資産や事業者には要件があるため、圧縮記帳を行う場合には併せて確認が必要です。
補助金の種類・自社の消費税の課税方式・資産の計上方法によって最適な処理が変わります。申請の段階から、会計・税務まで見据えて準備しておくことで、後の手戻りや余計な税負担を防げます。
判断に迷われた際は、ぜひ専門家にご相談ください。
よくある質問(FAQ)
Q. IT導入補助金とデジタル化・AI導入補助金は、何が違うのですか?
A. 制度の骨格(補助率・補助額・申請枠)は引き継がれており、大きくは変わりません。主な違いは、名称の変更、AI機能搭載ツールの明確化、賃上げ要件の追加です。AI未搭載の会計ソフト等も引き続き対象です。
Q. 個人事業主でも申請できますか?
A. はい、業種ごとの基準を満たす個人事業主も対象です。
Q. 補助金に税金はかかりますか?
A. はい、補助金は法人税・所得税の課税対象(益金)です。固定資産の取得に充てた場合は圧縮記帳で課税を繰り延べることができます。
Q. 交付決定の前にITツールを契約してもよいですか?
A. いいえ。交付決定前に契約・発注・支払いをした経費は補助対象外になります。必ず交付決定を待ってから契約してください。
Q. 税理士に相談するメリットは何ですか?
A. 認定支援機関である税理士に相談すれば、事業計画や賃上げ計画の妥当性確認から、補助金受給後の会計・税務処理(圧縮記帳・消費税・効果報告のための数値管理)まで一貫して支援を受けられます。返還リスクや税務上のトラブルを未然に防ぎやすくなります。
まとめ
デジタル化・AI導入補助金は、業務効率化のチャンスであると同時に、申請から会計・税務処理まで、押さえるべきポイントが多い制度でもあります。
「自社は対象になる?」「どの枠で、いつ申請すべき?」「受け取った後の処理はどうすれば?」などの疑問は、認定支援機関であり、税務の専門家でもあるAOIみらいにぜひお気軽にご相談ください。
申請のご支援から、受給後の会計・税務処理まで、一貫してサポートいたします。
― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします
- ・ 税制改正・補助金・助成金など経営に影響する最新情報
- ・ 節税・資金繰りのノウハウと経営改善事例
- ・ クラウド会計・AIツールの導入ポイント