ブログ
2026.09.07
あなたの実家は大丈夫?相続登記の義務化|罰則・期限・費用を税理士が解説
「親から実家を相続したけれど、名義変更はまだしていない」
「相続登記が義務になったと聞いたが、自分も対象なのだろうか」
「期限を過ぎると罰金がかかるって本当?」
親が不動産を所有している方であれば、このようなご不安をお持ちではないでしょうか。
2024年4月1日から、不動産の名義変更(相続登記)は、一定期間内に申請しなければならない義務となり、怠ると過料の対象となりました。
また、注意が必要なのは、2024年4月以前に相続した不動産も対象になる点です。「何十年も前に相続した実家がそのまま」という方も対象に含まれますので、ご確認をおすすめします。
この記事では、親の家を相続した(あるいはこれから相続する)40〜60代の方に向けて、相続登記義務化の期限・罰則・手続き・費用を、わかりやすく解説します。ご自身が何を、いつまでにすればよいのか、整理する際の参考になれば幸いです。
※この記事は、2026年9月時点の法令・公的情報に基づいて作成しています。制度の詳細は、法務省・法務局の最新情報もあわせてご確認ください。
目次
相続登記の義務化とは?2024年4月1日からの変更点
- そもそも相続登記とは
- 義務化された背景=所有者不明土地問題
あなたは対象?申請期限と「過去の相続」の落とし穴
- 原則は「取得を知った日から3年以内」
- 2024年4月以前の相続も対象(2027年3月31日まで)
- 遺産分割が成立した場合の追加的義務
罰則は「10万円以下の過料」。ただし“即罰金”ではありません
- 過料に至るまでの流れ
- 正当な理由として認められるケース
期限に間に合わないときの救済:「相続人申告登記」
- 相続人申告登記のメリット
- 相続人申告登記の注意点
相続登記の進め方|手続きの流れと必要書類
- 5ステップの全体像
- 必要書類一覧(遺産分割協議の場合)
費用はいくら?登録免許税・実費・司法書士報酬
- 費用の内訳
- 自分でやる vs 司法書士に依頼する
【40〜60代の方へ】実家・空き家の相続で特に注意したいこと
- 空き家を売るなら知っておきたい3,000万円特別控除
- 兄弟姉妹の共有名義は避けた方がよい
- 親が元気なうちにできる生前の準備
あわせて確認|住所変更登記も2026年4月から義務化
よくある質問(FAQ)
まとめ
相続登記の義務化とは?2024年4月1日からの変更点
2024年4月1日以降、不動産を相続した方は、原則として3年以内に相続登記を申請しなければならなくなりました。改正された不動産登記法に基づくもので、正当な理由なく怠ると10万円以下の過料の対象となります。
相続登記の概要と、このような大きな制度変更が行われた背景・変更点を解説します。
そもそも相続登記とは
相続登記とは、亡くなった方(被相続人)が所有していた土地や建物の名義を、相続人へ変更する手続きのことです。法務局に申請して、登記簿上の所有者を書き換えます。
「毎年、固定資産税を払っているのだから、名義はもう自分になっているはず」
と認識している方もいらっしゃるかもしれませんが、これは誤りです。固定資産税の納税義務者の届出(市区町村への手続き)と、法務局で行う相続登記は、まったく別の手続きです。固定資産税を支払っていても、相続登記をしなければ登記簿上の名義は亡くなった方のまま変わりません。
義務化された背景=所有者不明土地問題
相続登記が義務化された背景には、「所有者不明土地」の増加という深刻な社会問題があります。
所有者不明土地とは、登記簿を見ても所有者がわからない、あるいは所有者がわかっても連絡がつかない土地のことです。所有者不明土地問題研究会の推計によると、その面積は2016年時点で約410万ヘクタールにのぼり、これは九州本島(約367万ヘクタール)を上回る規模とされています。
さらに同研究会は、対策を講じなければ2040年には所有者不明土地が約720万ヘクタール(北海道本島に迫る面積)にまで拡大し、その経済的損失は累積で約6兆円に達すると試算しています。こうした所有者不明土地が生まれる原因の約3分の2が「相続登記の未了」と言われています(法務省)。
相続登記の放置が積み重なった結果、土地の管理や活用ができず、災害復旧や公共事業、再開発の妨げになっています。この問題を解消するために、相続登記の義務化が導入されました。
参考:法務省「相続登記の申請義務化について」
参考:法務省「トウキツネ」パンフレット
あなたは対象?申請期限と「過去の相続」の落とし穴
相続登記の義務化で最も大切なのが「期限」です。ご自身がいつまでに手続きをすべきか、ここで確認しましょう。
原則は「取得を知った日から3年以内」
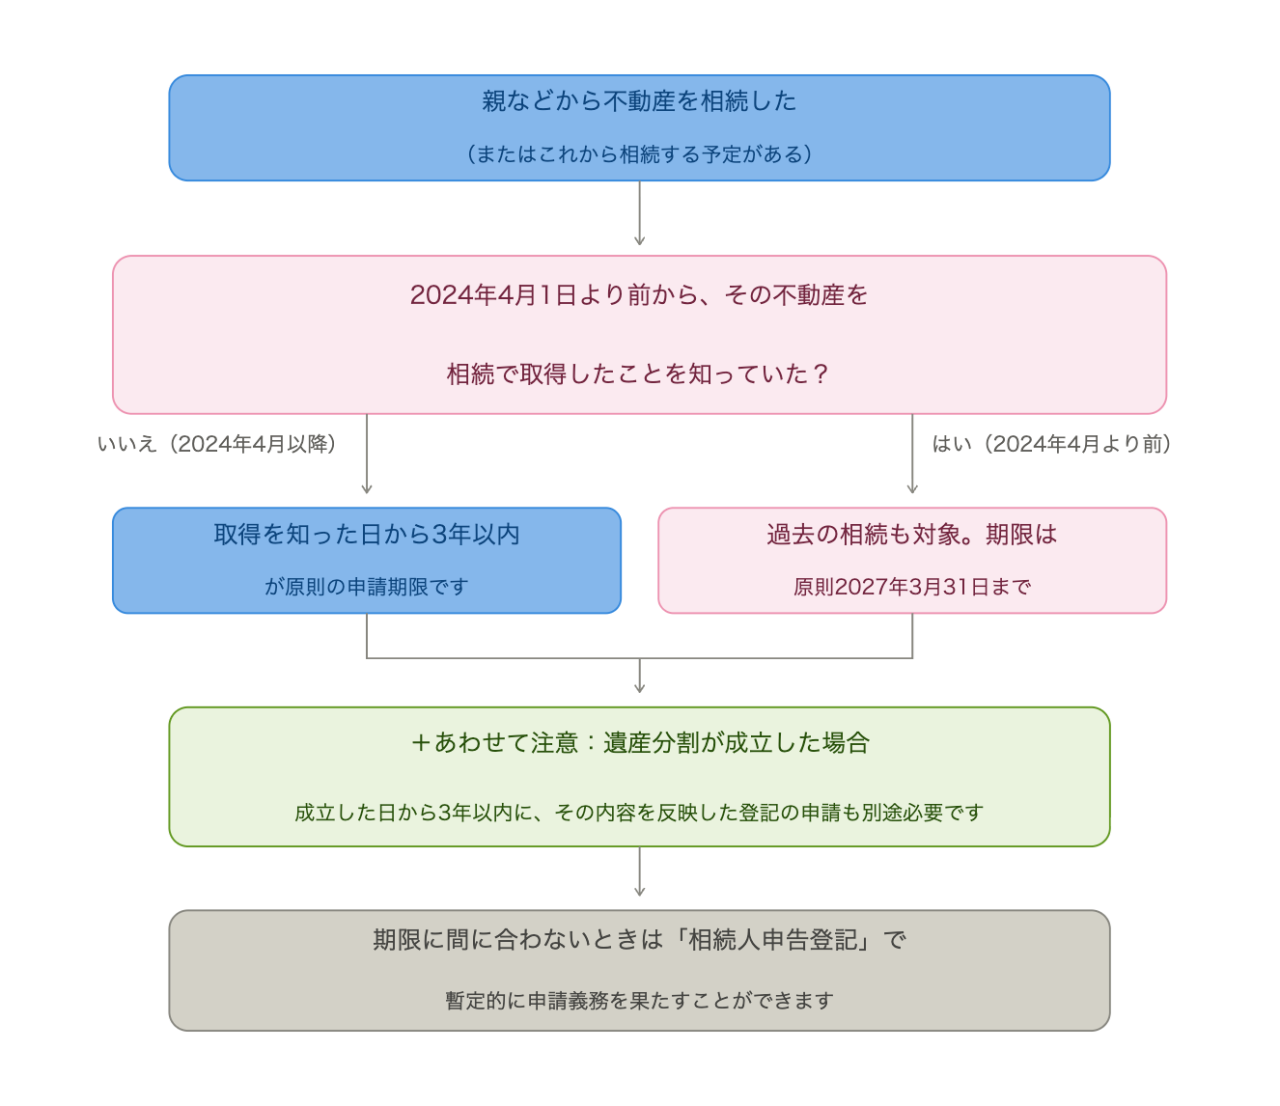
相続(遺言を含む)によって不動産を取得した相続人は、自分のために相続が開始したことを知り、かつその不動産を取得したことを知った日から3年以内に、相続登記を申請しなければなりません。多くの場合、「亡くなったことを知り、その不動産を自分が相続すると分かった日」が起算点になります。
2024年4月以前の相続も対象(2027年3月31日まで)
相続登記の義務は、2024年4月1日より前に発生した相続にもさかのぼって適用されます。「親が10年前に亡くなったが、実家の名義はそのまま」というケースも対象に含まれるので、注意が必要です。
ただし、期限の数え方は、その不動産を相続したことを「いつ知ったか」で変わります。
・2024年4月1日より前から、相続によって不動産を取得したことを知っていた場合 → 原則として2027年(令和9年)3月31日まで
・2024年4月1日以降に、相続によって不動産を取得したことを知った場合 → その知った日から3年以内
「うちは昔の相続だから関係ない」と思っていた方こそ、早めの確認をおすすめします。
遺産分割が成立した場合の追加的義務
相続人同士の話し合い(遺産分割協議)がまとまり、「この不動産は誰が取得するか」が決まった場合は、その遺産分割が成立した日から3年以内に、その内容を反映した登記を申請する必要があります。
亡くなった直後の段階での義務と、遺産分割がまとまった後の義務は、それぞれ別に発生する点にご注意ください。
| 状況 | 申請期限 |
|---|---|
| 2024年4月1日以降に、相続による取得を知った | 取得を知った日から3年以内 |
| 2024年4月1日より前から、相続による取得を知っていた | 原則として2027年3月31日まで |
| 遺産分割が成立した | 遺産分割成立の日から3年以内 |
罰則は「10万円以下の過料」。ただし“即罰金”ではありません
正当な理由なく申請を怠った場合、10万円以下の過料の対象となります。
過料とは行政上のペナルティであり、刑事罰ではないため、いわゆる「前科」がつくものではありません。また、期限を過ぎた瞬間に自動的に過料が科されるわけではありません。
過料に至るまでの流れを把握しておきましょう。
過料に至るまでの流れ
過料は、次のような段階を踏んで科されます。
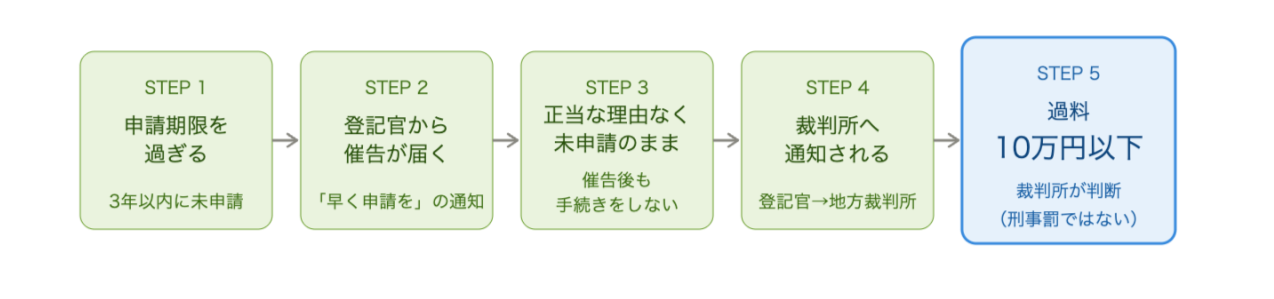
1.登記官が義務違反を把握すると、相当の期間を定めて催告(早く申請するよう促す通知)を行います。
2.催告を受けても、正当な理由なくその期間内に申請しなかった場合、登記官が管轄の地方裁判所に通知します。
3.裁判所が要件を確認し、過料を科すかどうかを判断します。
つまり、いきなり罰金が来るのではなく、まず「お知らせ(催告)」が届きます。催告を受けた段階で相続登記、あるいは後述の相続人申告登記をすれば、過料は科されないのが原則です。
とはいえ、催告が来てから慌てて戸籍を集め始めると、書類がそろわず期限に間に合わないこともあるため、早めの準備が安心です。
正当な理由として認められるケース
法務省の通達では、次のような場合は「正当な理由」があると認められる可能性があるとされています。
- 相続人が極めて多数にのぼり、戸籍などの資料収集や他の相続人の把握に時間がかかる場合
- 遺言の有効性や遺産の範囲が相続人間で争われ、不動産を誰が取得するか確定しない場合
- 申請義務を負う方ご自身が重病などの事情を抱えている場合
- 配偶者からの暴力(DV)被害などで避難を余儀なくされている場合
- 経済的に困窮していて、登記費用を負担できない場合
一方で、「忙しい」「手続きが面倒」などの理由は、正当な理由として認められにくいとされています。ご自身のケースが該当するか不安な場合は、専門家にご相談ください。
期限に間に合わないときの救済:「相続人申告登記」
「遺産分割の話し合いが長引いていて、3年以内に正式な登記はとても無理そう」
そんな方のために用意されたのが、相続人申告登記という制度です(2024年4月1日施行)。
相続人申告登記のメリット
相続人申告登記とは、「登記簿上の所有者が亡くなったこと」「自分がその相続人であること」を法務局に申し出るだけの、簡易な手続きです。これを行えば、ひとまず相続登記の申請義務を果たしたものとみなされます。
正式な相続登記と比べて、次のような利点があります。
- 相続人が1人で申し出られる(他の相続人の同意は不要。代理での申出も可能)
- 被相続人の出生から死亡までの連続した戸籍をそろえる必要がない
- 登録免許税が非課税(費用負担が軽い)
- 押印や電子署名が不要
相続人申告登記の注意点
相続人申告登記は、あくまで過料を回避するための暫定的な手続きです。不動産の権利関係を正式に確定するものではありません。
そのため、次の点にご注意ください。
・申し出た本人の義務は果たせますが、他の相続人の義務までは果たせません。
・不動産を売却したり、担保に入れたりするには、別途、正式な相続登記が必要です。
・遺産分割成立後は、その日から3年以内に改めて正式な相続登記を申請する義務が生じます。
3年以内に正式な相続登記ができる見込みがある方は、二度手間を避けるためにも、最初から正式な登記を進めるほうが効率的です。相続人申告登記は、「どうしても間に合わないときのための救済策」と捉えておくとよいでしょう。
相続登記の進め方|手続きの流れと必要書類
5ステップの全体像
1.不動産の特定:登記事項証明書や名寄帳で、相続した不動産を正確に把握
2.戸籍の収集:被相続人の出生から死亡までの連続した戸籍と、相続人全員の現在の戸籍を集める
3.評価額資料の取得:登録免許税の計算に使う固定資産評価証明書を取得
4.遺産分割協議・協議書の作成:誰がどの不動産を取得するかを相続人全員で話し合い、合意内容を書面にする
5.登記申請:申請書を作成し、不動産の所在地を管轄する法務局へ提出(窓口・郵送・オンライン)
必要書類一覧(遺産分割協議の場合)
| 区分 | 必要な書類 |
|---|---|
| 被相続人 | 出生から死亡までの連続した戸籍(除籍・改製原戸籍を含む)、住民票の除票または戸籍の附票 |
| 相続人 | 全員の現在戸籍、遺産分割協議書、全員の印鑑証明書、新たに所有者となる方の住民票 |
| 不動産 | 固定資産評価証明書(毎年送付される固定資産税の課税明細書などで代用できる場合もあります。管轄の法務局にご確認ください) |
| 補助書類 | 相続関係説明図、法定相続情報一覧図(あると複数の手続きで効率化できます) |
なお、遺言書がある場合や、法定相続分どおりに登記する場合は、必要書類が異なります。ご自身のケースで何が必要か迷われたときは、専門家に確認すると確実です。
費用はいくら?登録免許税・実費・司法書士報酬
相続登記にかかる費用は、大きく3種類に分けられます。
費用の内訳
① 登録免許税(国に納める税金)
相続による登記の登録免許税は、固定資産税評価額の0.4%です。
(計算例)
・評価額2,000万円の不動産 → 2,000万円 × 0.4% = 8万円
・評価額3,000万円の不動産 → 3,000万円 × 0.4% = 12万円
なお、2027年(令和9年)3月31日までは、土地の相続登記について登録免許税の免税措置が設けられています。対象は、①相続で土地を取得した方が登記をしないまま亡くなり、その方の名義とするために行う登記、②不動産の価額が100万円以下の土地の登記、です(いずれも土地のみで建物は対象外)。
参考:法務局「相続登記の登録免許税の免税措置について」
参考:国税庁「No.7191 登録免許税の税額表」
② 書類取得の実費
戸籍謄本(1通450〜750円程度)、住民票や印鑑証明書(数百円)、登記事項証明書(1通600円)などの取得費用です。合計で数千円〜数万円程度が目安です。
③ 司法書士報酬(依頼する場合)
日本司法書士会連合会が公表した報酬アンケート(令和6年3月実施)によると、標準的なケース(土地1筆・建物1棟、評価額合計1,000万円、相続人3名、戸籍収集・書類作成を含む)の相続登記の平均報酬は約7万5,000円(74,888円)でした。ただし司法書士報酬は事務所ごとに自由に設定できるため、あくまで目安としてお考えください。
参考:「司法書士報酬の平均は約7.5万円」日本司法書士会連合会 報酬アンケート
自分でやる vs 司法書士に依頼する
相続登記は、ご自身で行うこともできます。費用を抑えられる一方で、手間や難易度には注意が必要です。
| 自分で行う | 司法書士に依頼する | |
|---|---|---|
| 費用 | 実費のみで安い | 報酬(平均約7.5万円〜)が加わる |
| 手間 | 戸籍収集・書類作成・法務局訪問の負担が大きい | 大幅に軽減できる |
| 正確性 | 書類不備による補正(やり直し)のリスク | 専門家が対応するため安心 |
次のような場合は、無理をせず司法書士に依頼することをおすすめします。
- 相続関係が複雑、または数次相続(祖父名義のまま、相続人の中にも亡くなった方がいる等)になっている
- 相続人の数が多い、または仲が悪い・疎遠で協力を得にくい
- 不動産が遠方にある、複数の市区町村にまたがっている
- 相続人の中に認知症の方がいる
- 不動産の売却を急いでいる
なお、相続登記の申請代理や登記書類の作成を業として行えるのは、司法書士または弁護士に限られます。税理士法人AOIみらいでは、提携する司法書士と連携し、登記から相続税申告までをサポートできる体制を整えています。
【40〜60代の方へ】実家・空き家の相続で特に注意したいこと
空き家を売るなら知っておきたい3,000万円特別控除
相続した実家が空き家になり、「売却を検討している」という方は少なくありません。
この場合、一定の要件を満たせば、売却益(譲渡所得)から最大3,000万円を控除できる特例(被相続人の居住用財産=空き家の3,000万円特別控除)が使える可能性があります。昭和56年5月31日以前に建てられた家屋であることなど条件はありますが、税負担を大きく抑えられる制度です。
ただし、相続した不動産を実際に売却するためには、通常、相続登記を行って所有者名義を整理しておく必要があります。空き家の3,000万円特別控除には売却期限などの要件もあるため、登記を長期間放置すると、その後の売却手続きに支障が出る可能性があります。
なお、相続人が3人以上の場合は控除額が1人あたり2,000万円に縮小されるなど、要件は細かく定められています。適用可否は個別の判断が必要ですので、売却をお考えの際はぜひ一度ご相談ください。
参考:国税庁「No.3306 空き家3,000万円特別控除」
兄弟姉妹の共有名義は避けた方がよい
遺産分割の話し合いがまとまらないとき、「とりあえず兄弟で共有名義にしておこう」と考える方がいます。しかし、これは将来トラブルの種になりやすい選択です。
・売却や建物の取壊しなどには共有者全員の同意が必要(賃貸に出すなどの管理行為は、持分価格の過半数で決められる場合があります)
・共有者の誰かが亡くなると、その持分がさらに次の世代へ相続され、共有者が雪だるま式に増えていく
・共有者の一人が、自分の持分だけを第三者に売却してしまうリスクもある
できるだけ、特定の1人が取得して単独名義にする(その代わり他の相続人へ金銭で精算する「代償分割」や、売却して現金で分ける「換価分割」など)方法をご検討いただくのが安心です。
親が元気なうちにできる生前の準備
「いずれ来る相続に今から備えたい」という方には、次のような準備をおすすめします。
・公正証書遺言の作成:誰が何を相続するかを明確にしておくと、遺産分割協議の手間とトラブルを大きく減らせます
・不要な口座や書類の整理:相続手続きの負担を軽くできます
なお、「生前贈与で不動産を子に渡しておけば登記の手間が減るのでは」と考える方もいますが、注意が必要です。不動産の登録免許税は、相続なら0.4%ですが、贈与の場合は2%、さらに不動産取得税も課税されます。
相続税の小規模宅地等の特例なども踏まえると、生前贈与よりも相続のほうが税負担を抑えられるケースも少なくありません。「数字に基づく」判断のためにも、実行前に税理士へのご相談をおすすめします。
あわせて確認|住所変更登記も2026年4月から義務化
相続登記とあわせて知っておきたいのが、住所変更登記の義務化です。
2026年4月1日から、不動産の所有者は、引っ越しなどで住所や氏名が変わった場合、変更日から2年以内に変更登記を申請する義務を負うようになりました。正当な理由なく怠ると、5万円以下の過料の対象となります。施行日前の住所変更も対象となり、2028年(令和10年)3月31日までの登記が必要です。
| 相続登記の義務化 | 住所変更登記の義務化 | |
|---|---|---|
| 施行日 | 2024年4月1日 | 2026年4月1日 |
| 申請期限 | 取得を知った日から3年以内 | 変更日から2年以内 |
| 過料の上限 | 10万円以下 | 5万円以下 |
なお、住所変更登記については、あらかじめ生年月日などの情報を法務局に申し出ておけば、登記官が職権で住所変更を反映してくれる「スマート変更登記」という負担軽減策も用意されています。
「相続登記」と「住所変更登記」は、所有者不明土地をなくすための“両輪”の制度です。この機会に、ご自身やご家族の不動産の登記が最新の状態になっているか、確認してみてはいかがでしょうか。
よくある質問(FAQ)
Q1. 期限を過ぎたら、本当に10万円取られるのですか?
A. 期限を過ぎた瞬間に自動的に過料が科されるわけではありません。まず登記官から「催告(早く申請するよう促す通知)」が届き、それでも正当な理由なく申請しない場合に、裁判所を通じて過料が科される運用です。催告を受けた段階で登記をすれば、過料は科されないのが原則です。
Q2. いつまでに登記すればよいですか?
A. 2024年4月1日より前から相続による取得を知っていた不動産は、原則として2027年3月31日までです。2024年4月1日以降に相続による取得を知った場合は、その知った日から3年以内となります。
Q3. 相続登記は自分でできますか?
A. できます。ただし、戸籍の収集や書類作成に手間がかかり、相続関係が複雑な場合(数次相続など)は難易度が上がります。相続人が少なく時間に余裕がある方以外は、専門家への依頼をおすすめします。
Q4. 費用はいくらかかりますか?
A. 登録免許税(固定資産税評価額の0.4%)、戸籍などの取得実費(数千円〜数万円)、司法書士に依頼する場合は報酬(平均約7.5万円)がかかります。
Q5. 兄が相続した実家ですが、私にも登記の義務がありますか?
A. 遺産分割がまだ済んでおらず、法律上は相続人全員の共有状態になっている場合は、各相続人に義務があります。遺産分割によってお兄様が単独で取得したことが確定すれば、その後はお兄様に申請義務が生じます。
Q6. 遺産分割の話し合いがまとまりません。どうすればよいですか?
A. 「相続人申告登記」を利用すれば、ひとまず申請義務を果たすことができます。ただし暫定的な手続きのため、遺産分割が成立した後は、別途正式な相続登記が必要です。
Q7. 固定資産税を払っていれば、名義は変わっていますか?
A. 変わっていません。固定資産税の納税は市区町村への手続きで、法務局で行う相続登記とは別物です。相続登記をしない限り、登記簿上の名義は亡くなった方のままです。
まとめ
相続登記は、放置すると相続人が増えて話し合いがまとまらなくなったり、いざ売却したいときに動けなくなったりと、将来の負担につながることがあります。「まだ大丈夫」と先延ばしにせず、早めに準備を進めておきましょう。
なお、2026年2月2日からは「所有不動産記録証明制度」も始まっています。亡くなった方が所有していた不動産を全国分まとめて証明してもらえる制度で、「他にも不動産があるかもしれない」という方の把握漏れ防止に役立ちます。
税理士法人AOIみらいでは、相続に関する初回のご相談を無料で承っております。弁護士・司法書士・社会保険労務士・公認会計士と連携した「士業ワンストップ」体制で、相続の入り口から出口までトータルサポートいたします。
ご相談は、オンライン(Zoom等)でも可能です。土日祝日や夜間のご面談にも柔軟に対応しておりますので、お仕事でお忙しい方や、遠方にお住まいの方もご安心ください。
― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします
- ・ 税制改正・補助金・助成金など経営に影響する最新情報
- ・ 節税・資金繰りのノウハウと経営改善事例
- ・ クラウド会計・AIツールの導入ポイント