ブログ
2026.08.31
自社株の評価額、上がっていませんか?令和8年分の業種目別株価公表で考える事業承継のタイミング
多くの中小企業オーナー様の自社株評価のものさしとなる「類似業種比準価額計算上の業種目及び業種目別株価等について(法令解釈通達)」について、令和8年分は、6月5日付の通達に続き、6月26日付の一部改正で3・4月分、8月5日付の一部改正で5・6月分が示されました。
この数字をめぐる状況は、近年変わりつつあります。評価のものさしとなる「類似業種の株価」が近年上昇していること、評価ルールそのものの見直しが検討されていること。この二つが重なると、自社株の評価額が以前より高く算定され、相続・贈与の負担が重くなる可能性があります。
非上場会社のオーナー経営者様にとって、「自社株をいつ、いくらで次の世代へ引き継ぐか」は、会社の将来を左右する大きなテーマです。手塩にかけて育ててきた会社の株式だからこそ、その引き継ぎ方によって、ご家族やご親族に残る税負担は大きく変わってきます。
本記事では、業種目別株価の概要、今が事業承継を考える節目である理由、経営者様がいますべきことを、わかりやすく解説します。
「業種目別株価」とは?
「業種目別株価」は、非上場会社の株式を相続税・贈与税の計算のために評価する際の基礎データです。
上場会社の株式であれば、証券取引所での取引価格がそのまま評価の基礎になります。一方、非上場会社の株式には、上場株式のように市場で日々形成される取引価格がありません。そのため、相続税・贈与税の計算では、国税庁の財産評価基本通達に定められた方法で価額を算定します。その計算の土台になるのが、国税庁が公表する業種目別株価です。
非上場株式の代表的な評価方法の一つが類似業種比準方式です。これは「自社と事業内容が似た上場企業グループ(類似業種)の株価」を基準に、自社の配当・利益・純資産の水準を当てはめて自社株の価額を計算する方法です。似た事業を営む上場会社の株価や財務数値を、税務上の評価のものさしとして利用する仕組みです。なお、この評価額が、そのまま会社を売却する際の価格になるわけではありません。
評価基準は、国税庁が業種ごとに「1株当たりの株価・配当金額・利益金額・純資産価額」をあらかじめ計算し、一覧表の形で公表しています。これが「業種目別株価等」です。自社がどの業種目に当てはまるかを判定し、その業種目の数字を一覧表から拾って計算に使います。
会社の規模によって評価方法が変わる
ここで重要なのが、会社の規模によって評価方法が変わるという点です。
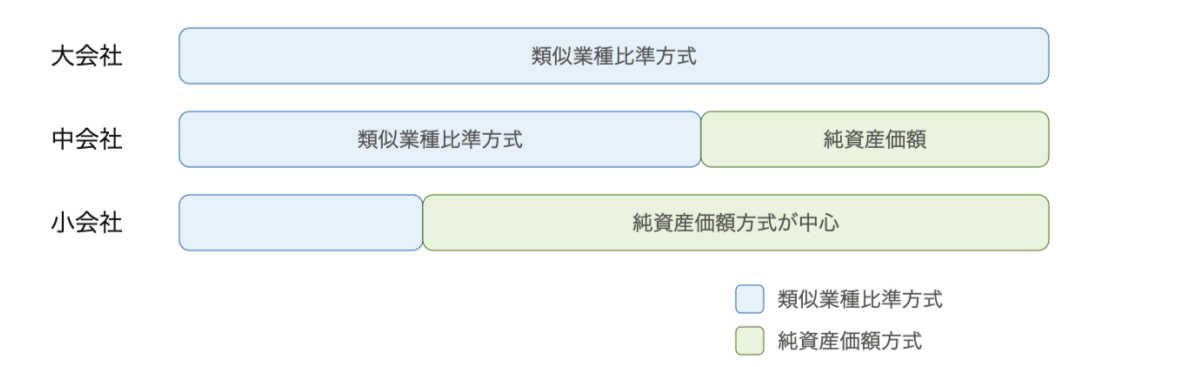
会社の規模が大きくなるほど、類似業種比準方式の比重が大きくなります。特に大会社は、原則として評価額の100%が類似業種比準方式で計算されます。中会社は類似業種比準方式と純資産価額方式の併用、小会社は原則として純資産価額方式が中心となります。
これは「規模が大きい会社ほど上場会社に近い実態なので、上場会社に類似させて評価するのが妥当」という考え方によるものです。
見落とされがちなのが、大会社の判定基準です。総資産価額や取引金額など複数の基準がありますが、従業員数が70人以上であれば、それだけで無条件に大会社となります。「うちは上場企業ほど大きくない」と思われるかもしれませんが、従業員70人は、地域で堅実に成長してこられた中小企業であれば十分に該当しうる規模です。つまり、業種目別株価の動向が自社株評価に影響する会社は、決して少なくないのです。
「毎年6月の本体通達」と「毎月更新される株価データ」の関係
業種目別株価には、毎年更新される数字と、毎月更新される数字の二種類があります。
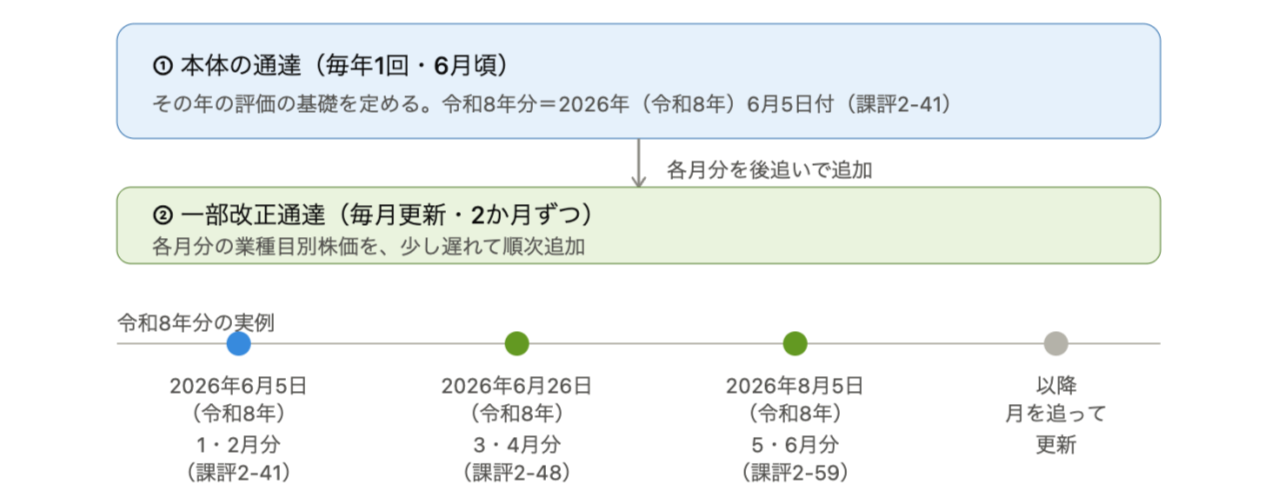
年に1回・6月頃に公表される「本体の通達」が、その年の評価の基礎を定めます(令和8年分は2026年(令和8年)6月5日付)。一方、業種目別株価のデータは月単位で動きます。本体の通達が出たあと、各月分の株価が「一部改正通達」という形で、後を追うように順次追加公表されていきます。
実務上は、おおむね2か月分ずつまとめて、少し遅れて出てきます。実際、2026年(令和8年)分も、6月5日付の通達で1・2月分が示されたあと、6月26日付の一部改正で3・4月分、8月5日付の一部改正で5・6月分が追加されており、以降も月を追って更新されます。
「データは月ごとに、少し遅れて出てくる」という性質は、後ほどご説明する贈与・相続のタイミングの話に関わってきます。
参考:国税庁「令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について(法令解釈通達)」
参考:国税庁「『令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について』の一部改正について(法令解釈通達)」
なぜ今、「令和8年分の公表」が重要なのか?
2026年(令和8年)分の公表は、「足元では株価が高い」「評価ルールそのものの見直しが検討されている」という、二つの変化が重なる局面にあります。
理由①:類似業種の株価が、近年上昇している
国税庁の業種目別株価を年ごとに比べると、上昇傾向は明確です。
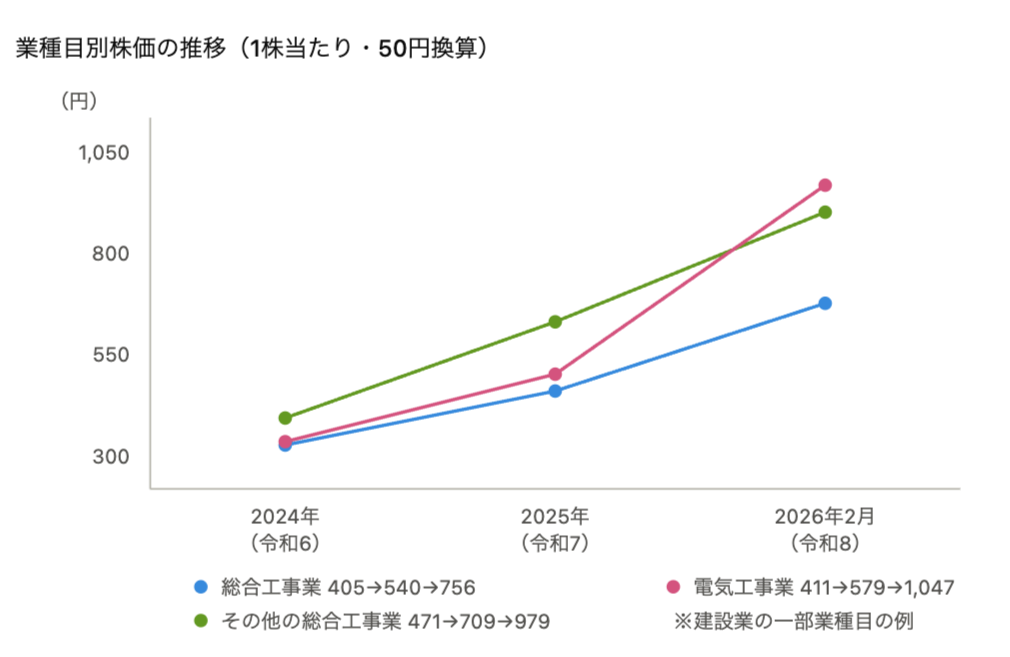
参考:国税庁「令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について」業種目別株価等一覧表
建設業の一部の業種目では、わずか2年ほどで株価が1.8倍〜2.5倍に上昇している例も見られます。一方で、2026年(令和8年)に入ってからは、各種商品小売業や医薬品・化粧品小売業のように、2025年(令和7年)の平均を下回る水準まで下がっている業種もあります。株価の動きは業種によって異なるため、自社が該当する業種目の数字を確認してみましょう。
この背景には、株式市場全体の好調があります。日本商工会議所が国税庁の有識者会議に提出した資料でも、日経平均株価が近年で大きく上昇している点が指摘されています。類似業種比準方式は上場企業の株価を参照する以上、市場全体の上昇は、非上場会社の評価額を押し上げる方向に働きやすいのです。
ただし、類似業種の株価が上がったからといって、必ず自社株の評価額が同じだけ上がるわけではありません。類似業種比準方式は、「自社の配当・利益・純資産」と「類似業種の配当・利益・純資産」を比べる仕組みのため、自社の業績が相対的に振るわなければ、上場株価が上がっても自社株評価はそれほど上がらないこともあります。
もっとも、影響の受け方は会社の規模によって異なります。従業員70人以上の「大会社」は原則100%が類似業種比準方式で評価されます。比準の仕組みを通すとはいえ、類似業種の株価の影響を最も直接的に受ける区分です。成長を続けてこられた中堅企業のオーナー様ほど、足元の株価上昇が自社株評価に響きやすい、ということになります。
参考:国税庁「(参考)業種目別株価等一覧表(令和8年1・2月分)」
参考:国税庁「(参考)業種目別株価等一覧表(令和8年3・4月分)」
参考:国税庁「(参考)業種目別株価等一覧表(令和8年5・6月分)」
参考:国税庁「取引相場のない株式の評価に関する有識者会議(第3回)日本商工会議所提出資料」
理由②:非上場株式の評価ルールそのものの見直しが検討されている
もう一つ、より大きな変化が控えています。評価ルールそのものの見直しです。
会計検査院は、2023年(令和5年)度の決算検査報告において、取引相場のない株式の評価方法に「公平性の問題がある」と指摘しました。具体的には、類似業種比準方式による評価額が、会社の実態を反映する純資産価額方式と比べて相当に低いこと、特に規模の大きな会社ほどその傾向が強いことを問題視しています。また、配当を計上していない会社が多く配当の要素が十分に機能していないことや、少数株主の評価に使う還元率が長く見直されていないことなども指摘されました。
この指摘を受け、国税庁は2026年(令和8年)4月に「取引相場のない株式の評価に関する有識者会議」を立ち上げ、非上場株式の評価方法について抜本的な見直しを検討しています。
関連記事
「類似業種比準価額の見直しが行われる?会計検査院が指摘した非上場株式評価の課題とは」
2026年(令和8年)8月の会議では、会社の規模に応じて評価方法を使い分ける現行の仕組みを見直し、一般の評価会社について、純資産と収益力を基に企業価値を算定する「残余利益方式」を導入する案が示されました。9月の会議では、具体的な計算方法などについて、さらに議論が進められています。
これまで類似業種比準方式により比較的低く評価されていた会社では、見直しによって評価額が上がる可能性があります。ただし、すべての会社で評価額が上がると決まったわけではありません。会社の状況や、今後決まる計算方法によって影響は異なります。
現段階では検討中の内容であり、改正の内容や適用時期については、今後の正式な公表を確認する必要があります。
参考:国税庁「取引相場のない株式の評価に関する有識者会議(第1回)資料」
参考:国税庁「取引相場のない株式の評価に関する有識者会議(第4回)資料」
参考:国税庁「取引相場のない株式の評価に関する有識者会議(第5回)資料」
参考:会計検査院「令和5年度決算検査報告 13.相続等により取得した財産のうち取引相場のない株式の評価(特定)」
自社株の評価額が上がる前に経営者がすべき3つのこと
この局面で経営者様は何をするべきでしょうか。やみくもに焦る必要はありませんが、まだ評価額が比較的低く、現行ルールが使える今のうちにできることがあります。
① 現状の自社株評価額を把握する
最初の一歩は、「今の自社株はいくらで評価されるのか」を把握することです。
意外に思われるかもしれませんが、自社株の評価額を正確に把握しているオーナー様は多くありません。普段、非上場株式は売買されるものではないため、その価値が意識される機会がほとんどないからです。しかし、相続・贈与の場面では、この評価額が税負担を大きく左右します。
現状を把握しておけば、「今、相続・贈与が起きたらどのくらいの負担になるのか」「対策の余地はあるのか」を具体的に検討できます。逆に、現状が分からないままでは、株価が上がってから慌てて動くことになりかねません。まずは、現在の価格を知ることから始めましょう。
② 株価が低い「今」のうちに承継・贈与を検討する
二つめは、承継・贈与のタイミングを前倒しで検討することです。
ここまでご説明してきたとおり、自社株の評価額には「足元の株価上昇」と「評価ルールの見直し」という二つの変化が重なっています。評価額が低いほど、税負担は軽くなるため、評価額が上がりきる前のほうが、対策の選択肢は広がります。
承継のあり方はそれぞれのご家庭・会社の事情によって異なるので、税負担だけで決めるべきものではありません。ただ、「いずれ考えなければ」と思っている経営者様は、その時期を「今」に前倒して検討することをおすすめします。
③ 贈与のタイミングと株価の関係を理解する
三つめは、贈与・相続をした「その年」の数字で評価するという原則を理解しておくことです。
先にご説明したとおり、業種目別株価のデータは月単位で、しかも少し遅れて公表されます。その年に贈与・相続をした場合は、原則として「その年分」の数字で評価しなければなりません。ところが、年の前半に贈与をした場合、その時点ではまだ当年分の確定した数字が出そろっていない、ということが起こります。
たとえば、2026年(令和8年)3月に贈与をしたとします。この場合、評価には2026年(令和8年)3月分の業種目別株価を使いますが、その数字が公表されるのは6月下旬から7月にかけてです。つまり、贈与した時点では正式な評価額を確定できず、数か月後に確定する、ということが起こります。そのため実務上は、いったん概算で評価しておき、確定した数字が出た段階で正式な評価に調整する、という手順で進めることが多いです。「贈与した瞬間に、税額が確定するわけではない」という点は、あらかじめ知っておくと安心です。
こうした段取りも含めて、いつ・どのように動くのが自社にとって有利かは、専門家と一緒に計画的に進めることをおすすめします。承継は思い立ってから実行までに一定の時間を要するため、早めに相談を始めておくほど対策の幅が広がります。
よくある質問(FAQ)
Q. 業種目別株価はどこで確認できますか?
国税庁のウェブサイトで公表されています。ただし、自社がどの業種目に当てはまるか、どの数字を使うべきかの判定は専門的なため、実際の評価は税理士にご相談いただくのが確実です。判定を誤ると評価額が変わることもあるため、注意が必要です。
参考:国税庁「令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について(法令解釈通達)」
Q. 年の前半に贈与する場合、評価はどうなりますか?
その年に贈与した場合は、原則として「その年分」の数字で評価します。ただし年の前半は当年分の数字が確定していないことがあるため、いったん概算で評価し、確定後に調整する進め方をとることがあります。前年分の数字はあくまで参考値で、そのまま使えるわけではない点にご注意ください。
Q. 上場会社の株価が上がれば、必ず自社株評価も上がるのですか?
必ずしもそうとは限りません。自社と類似業種の「配当・利益・純資産」を比べる仕組みのため、自社の業績次第では、上場株価が上がっても評価がそれほど上がらないこともあります。ただし従業員70人以上の大会社は、一定の要件の下で類似業種比準方式のため、影響を受けやすい区分です。
Q. 評価額を下げる対策にはどんなものがありますか?
会社の状況に応じて、いくつかの方法が考えられます。ただし、行き過ぎた評価の引き下げは税務上否認されるリスクもあるため、事業の実態に即した自然な形で進めることが大前提です。どの方法が自社に適しているかは、現状の評価額を把握したうえで、専門家と一緒に検討する必要があります。
まとめ
非上場株式の評価の仕組みと、いま事業承継を考えるべき理由をご説明しました。要点とチェックリストを記載いたします。
要点まとめ
- 業種目別株価は、非上場株式を類似業種比準方式で評価する際の基礎データ
- 会社規模が大きいほど類似業種比準方式の比重が大きく、特に従業員70人以上の「大会社」は影響を受けやすい
- 類似業種の株価は近年上昇傾向にあり、足元の評価額を押し上げている
- 評価ルールの抜本的な見直しが検討されており、会社によっては評価額が上がる可能性がある(改正内容・適用時期は未定)
- だからこそ、評価額が上がりきる前の今、現状把握と対策の検討を始める価値がある
チェックリスト
□ 現状の自社株評価額を把握する
□ 承継・贈与の計画を前倒しで検討する
□ 贈与のタイミングと適用される株価の関係を理解しておく
□ 制度改正の動向を、信頼できる専門家から継続的に把握する
自社株評価や事業承継は、思い立ってから実行までに時間がかかります。「まだ先のこと」と思っているうちに評価額が上がり、選択肢が狭まってしまうことも少なくありません。
税理士法人AOIみらいでは、自社株評価・事業承継のご支援を行っています。「うちの株は、今いくらと評価されるのか」。その現在地を知ることから、一緒に始めてみませんか?ぜひお気軽にお問い合わせください。
― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします
- ・ 税制改正・補助金・助成金など経営に影響する最新情報
- ・ 節税・資金繰りのノウハウと経営改善事例
- ・ クラウド会計・AIツールの導入ポイント