ブログ
2026.09.25
事業承継税制の使い方|自社株の税金を100%猶予する方法と2027年の期限
後継者へ自社株を引き継ぐとき、多くの経営者様が頭を悩ませるのが、株式にかかる贈与税・相続税です。業績が安定し、株価(自社株の評価額)が高くなっている会社ほど、その税負担は大きくなります。
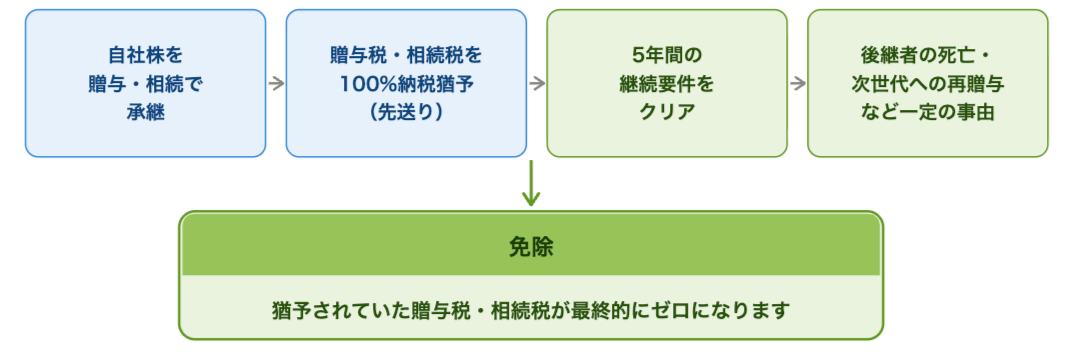
そうした負担を大きく軽くできるのが、事業承継税制(特例措置)です。一定の要件を満たせば、後継者が引き継ぐ自社株にかかる贈与税・相続税が実質100%猶予され、世代を継いでいくことで最終的に免除される仕組みになっています。
この制度は期間限定の特例措置ですが、令和8年度の税制改正で、その入口にあたる「特例承継計画」の提出期限が2027年(令和9年)9月30日まで延長されました。一方で、実際に贈与・相続を行う適用期限は2027年(令和9年)12月31日のまま据え置かれています。準備のための入口は少し広がりましたが、制度を使える期間そのものが延びたわけではありません。
こうした制度を活用するうえで、事前におさえておきたい点が2つあります。1つは、適用を受けたあとも数年間にわたって守り続けなければならない要件があり、途中で外れると猶予が取り消されてしまう点です。もう1つは期限です。特例措置を使うには「特例承継計画の提出」と「贈与・相続の実行」という2つの手続きがあり、それぞれ期限が異なります。ここを取り違えると、計画は出したのに肝心の贈与・相続が期限に間に合わない、ということも起こり得ます。
本記事では、事業承継税制のしくみと使い方、注意すべき2つの期限、後継者様が不在の場合のM&Aという選択肢まで、経営者様・後継者様が落ち着いてご判断いただけるように整理してご説明します。
目次
事業承継税制(特例措置)とは?自社株の税金が実質100%猶予される制度
- 一般措置と特例措置の違い
- 「猶予」はどんなときに免除されるのか
注意すべき2つの期限 ―「計画提出」と「贈与・相続の実行」は別物
- 特例承継計画の提出期限は2027年9月30日に延長
- 制度の適用期限は2027年12月31日のまま
- 特例承継計画の出し方
適用要件を確認する(会社・先代経営者・後継者)
- 令和7年度改正で後継者の役員要件が緩和
- 【要注意】適用後5年間の要件と、その後も続く管理・届出
- 主な取消事由と、取消しになったときの負担
後継者がいないなら? M&A(第三者承継)という選択肢
- 税制が向くケース/M&Aが向くケース
よくある質問(FAQ)
まとめ
事業承継税制(特例措置)とは?自社株の税金が実質100%猶予される制度
事業承継税制とは、後継者が円滑化法の認定を受けた非上場会社の株式等を贈与・相続によって取得した場合に、その株式にかかる贈与税・相続税の納税を猶予し、後継者の死亡など一定の事由が生じたときにその猶予税額が免除される制度です。
この制度は税金が贈与・相続の時点で免除されるものではありません。まず、株式にかかる贈与税・相続税の納税がいったん猶予(先送り)されます。そのうえで、後継者様の死亡など一定の事由が生じたときに猶予されていた税額が改めて免除されます。「猶予」と「免除」は段階が異なると理解しておきましょう。
一般措置と特例措置の違い
事業承継税制には、恒久的な制度である「一般措置」と、期間限定の「特例措置」の2つがあります。
一般措置は、事前の計画提出が不要で、いつでも使える恒久的な制度です。特例措置は、2018年(平成30年)度の改正で10年間限定で設けられたもので、事前に「特例承継計画」を提出し、期限内に贈与・相続を行った場合に使えます。猶予の範囲が広く条件も有利なため、100%猶予の恩恵を受けられるのは特例措置です。
つまり、どちらが使えるかは自動的に決まるものではなく、期限内に特例承継計画を提出しておけば、より有利な特例措置を選べます。計画を出さなかった場合や、特例措置の期限を過ぎた場合は、一般措置での対応となります。
両者の主な違いは次のとおりです。
| 項目 | 一般措置 | 特例措置 |
|---|---|---|
| 対象となる株式 | 総株式数の最大3分の2まで | 上限なし(全株式) |
| 相続税の猶予割合 | 80% | 100% |
| 贈与税の猶予割合 | 100% | 100% |
| 後継者の人数 | 1名 | 最大3名 |
| 雇用維持(8割)要件 | 必須 | 実質的に緩和 |
| 特例承継計画の提出 | 不要 | 必須 |
一般措置は、対象株数が総株式数の最大3分の2までに制限され、相続税の猶予割合は80%です。一方、特例措置では対象株数の上限が撤廃され、相続税・贈与税ともに猶予割合が100%となります。なお、一般措置でも、対象株式に対応する贈与税の猶予割合は100%です。この差は、株価が高い会社ほど大きく効いてきます。
「猶予」はどんなときに免除されるのか
猶予されている税額は、主に次のような場合に免除されます。
- 後継者(受贈者)が死亡した場合
- (贈与税の猶予を受けているとき)先代経営者が死亡した場合
※この場合は株式を相続で取得したものとみなされ、切替確認を経て相続税の納税猶予に移行できる - 申告期限後5年を経過したあと、次の後継者へ株式を生前贈与し、その後継者が納税猶予を受けた場合
注意すべき2つの期限 ―「計画提出」と「贈与・相続の実行」は別物
特例措置は期間限定の制度です。ここで注意が必要なのが、特例承継計画の提出期限と、実際の贈与・相続を実行する期限は別物だということです。
特例承継計画の提出期限は2027年9月30日に延長
特例承継計画の提出期限は、当初は2023年3月31日でした。その後、令和4年度・令和6年度の税制改正で延長が重ねられ、令和8年度の税制改正で2027年(令和9年)9月30日までとされました。
制度の適用期限は2027年12月31日のまま
一方で、贈与・相続を実際に行う期限(=特例措置の適用期限)は、2027年(令和9年)12月31日のまま延長されていません。2018年(平成30年)1月1日から2027年(令和9年)12月31日までの間の贈与・相続が対象です。
ここで気をつけたいのは、この2つの期限が3か月ほどしか離れていないことです。
仮に計画提出の期限ぎりぎり(2027年9月末)に計画を出した場合、実際に贈与を行えるのは同年12月末まで、およそ3か月しか残りません。特に贈与は、後継者様の代表就任や株式の集約といった段取りを整えたうえで実行する必要があり、この期間は決して長くありません。「計画の期限が延びたから安心」ではなく、早めに動き出していただくのが安全です。
なお、令和8年度税制改正大綱では、適用期限到来後の制度のあり方について、令和9年度税制改正で結論を得るとされています。特例措置は今後さらに延長されない見込みとされており、実質的にラストチャンスと受け止めておくのがよいでしょう。
特例承継計画の出し方
特例措置を利用するには、期限内に特例承継計画を都道府県へ提出し、確認を受ける必要があります。一定の場合には贈与・相続後の提出も可能ですが、適用要件や手続きを十分に確認できるよう、承継前から準備を進めることが大切です。未提出の場合、100%猶予の特例措置は使えず、一般措置しか選べません。
計画提出のハードルは、実はそれほど高くありません。要件は「中小企業であること」「先代経営者が代表権を有している(または有していた)こと」の2点が中心で、添付書類も会社の謄本などが基本です。計画を出す時点で、後述の細かな適用要件をすべて満たしている必要はありません。
そのため、方針が固まりきっていない段階でも、まず計画を提出して制度にエントリーしておくという考え方があります。提出しておけば、2027年(令和9年)12月31日までの贈与・相続について特例措置を選べる状態を確保できます。計画の内容はあとから変更することも可能です。
特例承継計画には、後継者の氏名、承継の予定時期、承継までの経営の見通し、承継後5年間の事業計画などを記載します。あわせて、認定経営革新等支援機関(税理士・公認会計士・金融機関・商工会議所など)による指導・助言を受けることが必要です。AOIみらいも認定支援機関として、この計画づくりをお手伝いしています。
適用要件を確認する(会社・先代経営者・後継者)
制度を実際に使う段階では、会社・先代経営者・後継者のそれぞれに要件があります。
| 対象 | 主な要件 |
|---|---|
| 会社 | ・中小企業者であること ・非上場であること ・資産管理会社に該当しないこと ・従業員が1人以上いること ・後継者以外が黄金株(拒否権付株式)を持っていないこと |
| 先代経営者 | ・会社の代表権を有していた(過去でも可) ・同族で議決権の50%超を保有し、後継者を除く同族内で筆頭株主だった ・(贈与の場合)贈与時に代表権を有していない |
| 後継者 | ・贈与時に、後継者が会社の代表権を有していること ・相続開始日の翌日から5か月を経過する日に、後継者が会社の代表権を有していること ・(贈与の場合)18歳以上で、直前に役員であること ・同族で議決権の50%超を保有し、筆頭株主等となること |
特例措置では、後継者を最大3名まで指定できます(各人が議決権10%以上を保有するなどの条件あり)。共同経営や兄弟での承継にも対応しやすくなっています。
なお、資産管理会社は原則として対象外ですが、常時使用従業員が5人以上いるなど事業実態が認められる場合は対象になり得ます。
令和7年度改正で後継者の役員要件が緩和
以前は「贈与の直前に3年以上役員であること」が後継者の要件でしたが、令和7年1月1日以後の贈与については、贈与の直前に役員に就任していれば適用できるように緩和されました(特例措置の場合)。後継者様を早めに役員に迎えていなかったケースでも、使いやすくなっています。
【要注意】適用後5年間の要件と、その後も続く管理・届出
事業承継税制は、原則5年間の継続要件を満たせば、すべての管理が終わる制度ではありません。
申告期限後の原則5年間は、後継者の代表者としての地位や株式の保有など、特に厳格な要件があります。その期間を過ぎた後も、株式の保有や会社の状況について一定の要件があり、納税猶予を受けている間は継続届出書の提出が必要です。制度を利用する際には、5年間だけでなく、その後も含めた管理体制を整えることが大切です。
かつては、「5年平均で雇用の8割維持」という要件が制度活用の大きなハードルでした。特例措置では、仮に8割を下回っても、その理由を記載し認定支援機関の所見を付けた報告書を提出すれば、猶予を継続できます。
主な取消事由と、取消しになったときの負担
主な取消事由には、次のようなものがあります。
- (5年以内に)後継者が会社の代表権を失った
- 猶予対象の株式を、一部でも譲渡・贈与した
- 同族で議決権50%超、または同族内で筆頭株主という要件を満たさなくなった
- 会社が資産管理会社に該当した、または解散した
- 後継者以外の人が黄金株(拒否権付株式)を持った
- 継続届出書・年次報告書を、期限までに提出しなかった
これらの取消事由によって該当要件を満たさなくなった場合、事由や発生時期に応じて、猶予税額の全部または一部について納付が必要になります。納付期限は原則として所定の事由が生じた日から2か月後で、利子税がかかる場合もあります。ただし、免除や利子税の軽減が認められる場合もあるため、株式の売却や代表者の変更を行う前に、個別の確認が必要です。利子税の割合は、各年の利子税特例基準割合に応じて変動します。また、原則5年間の承継期間を経過した後に猶予税額を納付する場合、その承継期間に対応する利子税はゼロに軽減されます。実際の負担額は、猶予が終了する時期や理由などによって異なります。
なお、多くの取消事由は5年を経過すると外れていくため、まずはこの5年間を乗り越えられる体制を整えられるかどうかが、活用の分かれ目になります。
後継者がいないなら? M&A(第三者承継)という選択肢
ここまでは、親族や社内に後継者様がいることを前提にご説明してきました。しかし現実には、後継者が見つからないケースも多くあります。帝国データバンクの調査では、2025年の後継者不在率は50.1%と、依然として高い水準です。
後継者様が不在の場合に有力な選択肢になるのが、M&A(第三者承継)です。M&Aには、次の利点があります。
- 後継者が不在でも、廃業を避けて事業と従業員の雇用を残せる
- 株式の売却によって、経営者様が現金(創業者利益)を受け取れる
- 後継者を社内で育てる必要がない
- 条件次第では、経営者様個人の保証の解除につながることもある
一方で、次の点には注意が必要です。
- 事業承継税制は併用できません。猶予対象の株式を第三者へ譲渡すると、猶予は取り消され、税額と利子税の納付が必要になります
- 譲渡益には一律20.315%(所得税・復興特別所得税・住民税の合計)が課税されます
- 希望する相手や条件で必ず売れるとは限らず、相手探しや交渉に時間と手間がかかります
したがって、後継者様が不在、あるいは経営者様ご自身が現金化をお考えの場合は、M&Aを選択肢に入れてご検討いただくとよいでしょう。反対に、近い将来にM&Aの可能性が高い場合は、事業承継税制の適用はかえって負担になり得ますので、税制の利用は慎重にご判断ください。
税制が向くケース/M&Aが向くケース
| 事業承継税制が向く | M&Aが向く |
|---|---|
| 親族・社内に適任の後継者がいる | 後継者が不在、または育成の目処が立たない |
| 自社株の評価額が高く、税負担が重い | 経営者が現金化(創業者利益)を望む |
| 5年間の要件を維持できる体制がある | 承継までの時間を長く取れない |
| 次世代への承継まで見据えている | 成長企業に事業を託したい |
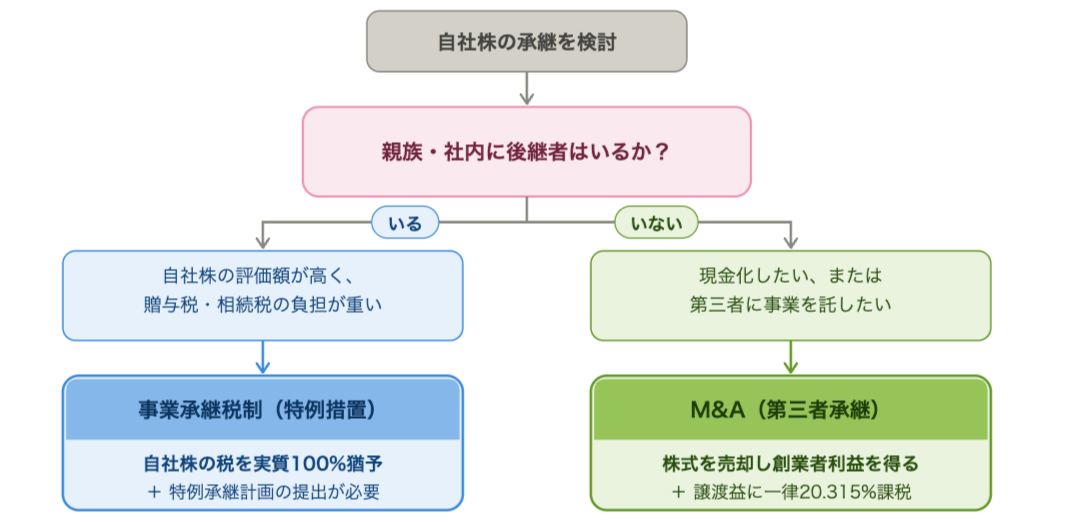
「どちらが正解」ということはありません。会社の状況と、経営者様ご自身が何を大切にされたいかによって、適した道は変わります。まずは後継者の有無という一点から、方向性を整理していくのがよいでしょう。
よくある質問(FAQ)
Q1. 自社株の税金が「実質100%猶予」とは、税金がゼロになりますか?
贈与・相続の時点ではゼロになりません。まずは納税が猶予(先送り)され、後継者様の死亡や次世代への再贈与など一定の事由が生じたときに、その猶予税額が免除されます。要件を守り続けることが前提です。
Q2. 特例承継計画は、いつまでに出せばよいですか?
2027年(令和9年)9月30日までです。ただし、贈与・相続そのものを実行する期限は2027年(令和9年)12月31日で、こちらは延長されていません。計画提出と実行の期限は別物としてお考えください。
Q3. 後継者候補はいますが、承継時期や詳細が決まっていません。計画は提出できますか?
特例承継計画には後継者の氏名などを記載する必要がありますが、承継時期や計画の細部がすべて確定している必要はありません。後継者候補がいる場合は、認定経営革新等支援機関と相談しながら計画の作成を進められます。提出後に内容を変更する場合には、所定の確認手続きが必要となることがあります。
Q4. 途中で後継者が代表を辞めたら、どうなりますか?
申告期限後5年以内に代表を退任するなど取消事由に該当すると、猶予が打ち切られ、猶予されていた税額に利子税を加えて一括で納付することになります。5年間を乗り越えられる体制づくりが大切です。
Q5. 後継者を複数にすることはできますか?
特例措置では、後継者を最大3名まで指定できます。各後継者が議決権の10%以上を保有するなどの条件があります。共同経営や兄弟承継にも対応しやすくなっています。
Q6. M&Aを考えている場合でも、この税制は使えますか?
第三者へのM&Aには使えません。猶予対象株式を譲渡すると猶予が取り消されます。後継者様が不在でM&Aをご検討の場合は、税制ではなく譲渡益への課税(一律20.315%)を前提に、別の設計で進めることをおすすめします。
まとめ
最後に、本記事の概要を振り返ります。
- 事業承継税制(特例措置)を使えば、自社株にかかる贈与税・相続税を実質100%猶予でき、世代を継ぐことで最終的に免除される
- 「特例承継計画の提出期限(2027年9月30日)」と「贈与・相続の実行期限(2027年12月31日)」は別物
- 使うには事前の特例承継計画の提出が必須。細かな適用要件をすべて満たしている必要はないので、まず提出することが重要
- 適用後は5年間の継続要件があり、取消しになると利子税込みで一括納付となる
- 後継者様が不在ならM&Aという選択肢を取る。その場合は税制ではなく譲渡益課税を前提に検討する
実務チェックリスト
□ 親族・社内に後継者がいるか(いなければM&Aも視野に)
□ 自社株の評価額と、想定される贈与税・相続税を把握しているか
□ 同族で議決権50%超・筆頭株主の要件を満たすか
□ 黄金株の有無、資産管理会社への該当リスクを確認したか
□ 後継者を役員・代表に就ける段取りができているか
□ 2027年(令和9年)9月30日の計画提出期限から逆算したスケジュールを引いているか
□ 適用後の原則5年間に加え、その後も続く要件確認・届出に対応できるか
事業承継税制は、複雑で長期にわたる制度です。しかし、正しく使えば、税負担の不安を大きく和らげ、後継者様が安心して経営に集中できる環境を整えられます。制度の期限が迫るいまは、「まだ先のこと」を「いま動くこと」に変える、よい機会でもあります。
自社にとって税制の活用とM&Aのどちらが適しているか、また特例承継計画をどう組み立てるかについては、会社の状況によって最適解が変わります。
AOIみらいでは、決算前検討会や無料相談を通じて、経営者様・後継者様お一人おひとりの状況にあわせたご提案をしております。将来の承継に少しでも不安をお持ちでしたら、お気軽にご相談いただければ幸いです。
― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします
- ・ 税制改正・補助金・助成金など経営に影響する最新情報
- ・ 節税・資金繰りのノウハウと経営改善事例
- ・ クラウド会計・AIツールの導入ポイント