ブログ
2026.10.02
少額減価償却資産40万円未満へ引き上げ|令和8年度改正と実務対応
令和8年度税制改正により、中小企業者等の少額減価償却資産の取得価額の損金算入の特例について、対象となる資産の取得価額が30万円未満から40万円未満に引き上げられました。2026年(令和8年)4月1日以後に取得した資産から適用されています。
物価上昇の影響でパソコンや複合機の価格が30万円を超える例も増えており、実態に合わせた見直しといえます。ただ、制度の対象となる法人の要件が変更されたため、自社が対象なのか否かは把握しておく必要があります。
本記事では、改正のポイント、適用開始時期、他の処理方法との使い分け、実務で迷いやすい論点を整理します。
令和8年度改正での変更点
本特例は、青色申告書を提出する中小企業者等が、一定額未満の減価償却資産を取得して事業の用に供した場合に、その取得価額の全額をその事業年度の損金に算入できる制度です(租税特別措置法67条の5。個人事業主の方は同法28条の2)。通常は耐用年数にわたって分割して費用化する資産を、事業の用に供した年度に一括で費用にできます。
今回の改正で見直されたのは、次の3点です。
| 項目 | 改正前 | 改正後 |
|---|---|---|
| 対象資産の取得価額 | 30万円未満 | 40万円未満 |
| 常時使用する従業員数 | 500人以下 | 400人以下 |
| 適用期限 | 2026年(令和8年)3月31日 | 2029年(令和11年)3月31日 |
取得価額の基準が40万円未満に
これまで対象外だった30万円台の資産が、一括で損金算入できるようになりました。ノートパソコン、複合機、業務用エアコン、サーバー、店舗什器など、価格上昇で30万円台に上がった資産が中心になります。
年間の限度額300万円は据え置きです。1件あたりの金額が上がる分、枠は従来より早く埋まりやすくなります。設備投資を検討される際は、この点も踏まえておきましょう。
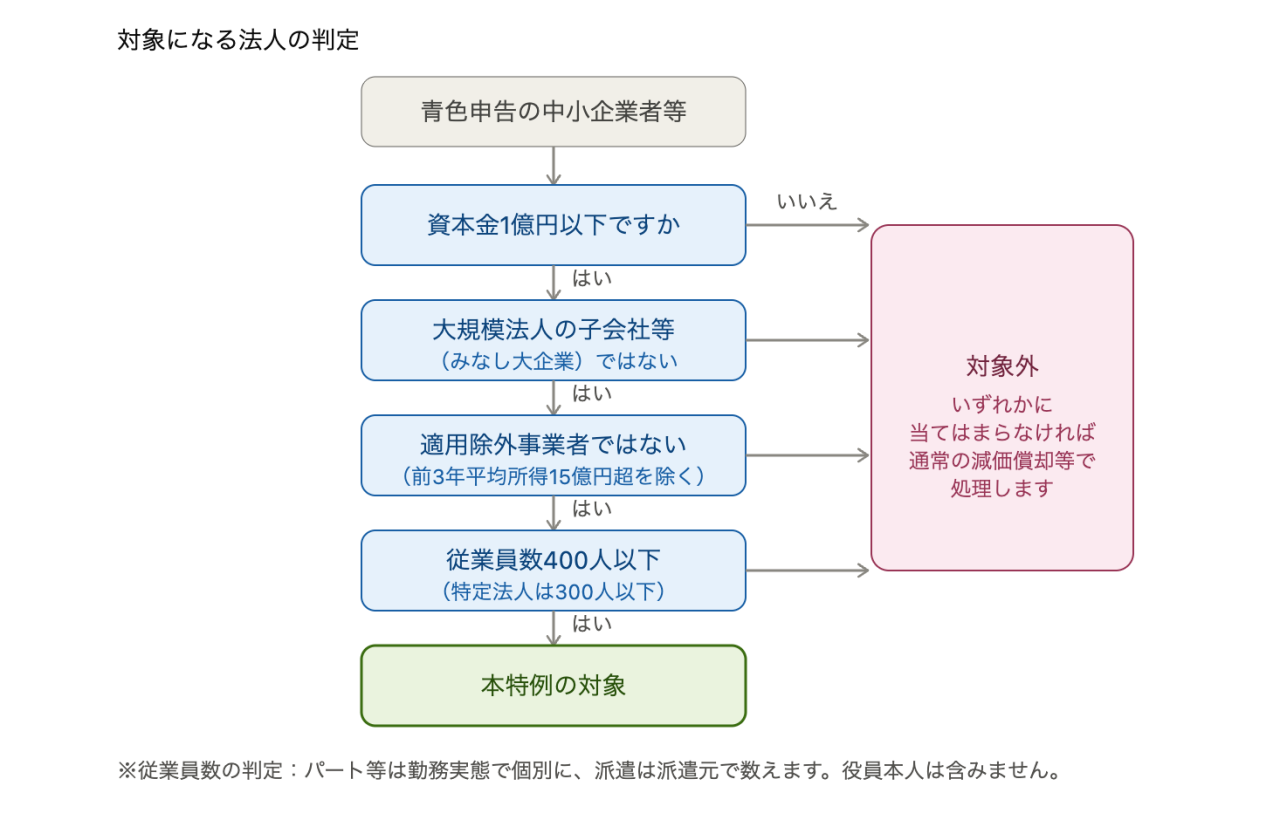
対象となる法人の従業員数要件が400人以下に
常時使用する従業員数の要件が、500人以下から400人以下に変更されました。従業員数が400人超500人以下で、これまで本特例を適用していた法人は、2026年(令和8年)4月1日以後に取得する資産から対象外となります。該当する可能性がある場合は、事前にご確認ください。
ただし、特定法人(その事業年度開始時の資本金または出資金が1億円を超える法人、通算法人、相互会社、投資法人、特定目的会社)に該当する場合の「300人以下」という要件は据え置かれています。一律に400人へ統合されたわけではありません。
参考:国税庁 タックスアンサー No.5408「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」
適用期限が2029年(令和11年)3月31日まで3年延長
適用期限は3年延長され、2029年(令和11年)3月31日までとなりました。
この改正を含む「所得税法等の一部を改正する法律」(令和8年法律第12号)は2026年(令和8年)3月31日に公布され、2026年(令和8年)4月1日から施行されています。すでに効力が生じています。
あわせて読みたい:【速報】2026年度(令和8年度)税制改正大綱を解説
いつ取得した資産から40万円未満になるのか
判定は「取得等をした日」
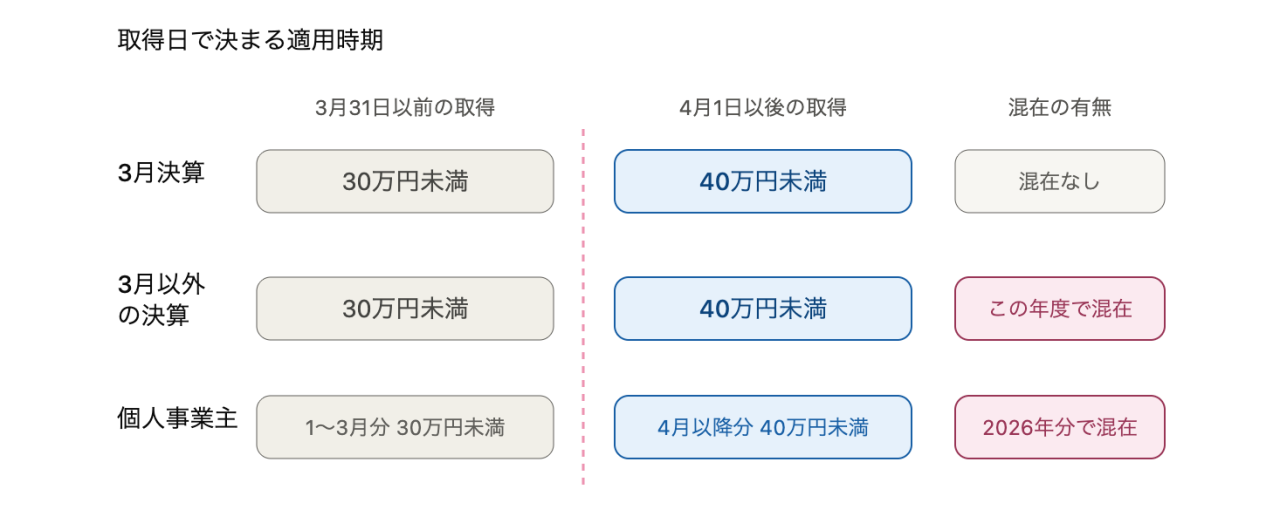
取得価額の基準も、対象法人に該当するかどうかも、その資産を取得等した日で判定します。2026年(令和8年)3月31日以前に取得した資産は、事業の用に供したのが4月以降であっても、従来どおり30万円未満が基準です。
決算期によっては、2つの基準が同じ事業年度に混在する
3月決算の法人は、2027年(令和9年)3月期に新たに取得等する資産から、40万円未満の基準になります。それ以外の決算期の法人と個人事業主の方は、同じ事業年度に2つの基準が混在します。
固定資産台帳や摘要欄に取得日と適用した基準を残しておくと、後の確認や税務調査の際に説明しやすくなります。
10万円・20万円・40万円の使い分け
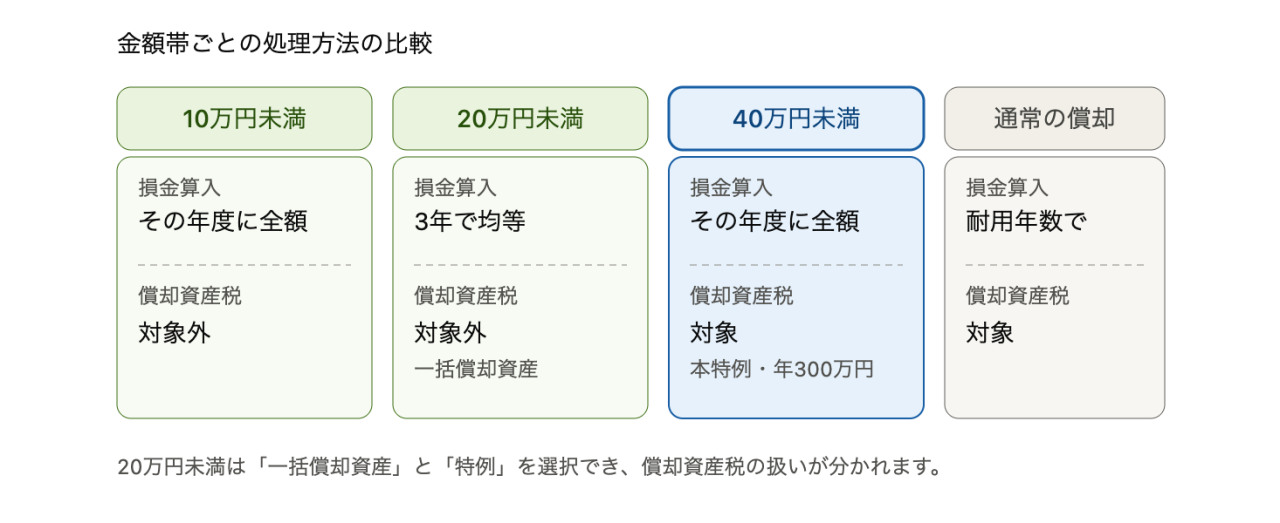
少額の資産の処理方法は、本特例のほかにもあります。金額帯ごとの選択肢を整理すると、次のとおりです。
参考:国税庁 タックスアンサー No.5403「少額の減価償却資産になるかどうかの判定の例示」
参考:総務省「固定資産税の概要」
一括償却資産との違い
20万円未満の資産は、一括償却資産(3年均等償却)と本特例のどちらも選べます。判断が分かれるのは、償却資産税(固定資産税)の扱いです。
一括償却資産を選んだ場合、その資産は償却資産税の申告対象になりません。一方、本特例を使って全額を損金算入した資産は、償却資産税の申告対象として残ります。
たとえば15万円の備品を10台(合計150万円)取得した場合、一括償却資産を選べば償却資産税はかかりません。本特例を選ぶと、法人税の負担は当期に軽くなる一方、翌年度以降の償却資産税の課税標準に含まれます(課税標準額の合計が免税点未満であれば課税されません。免税点は150万円、2027年度(令和9年度)分以後は180万円に引き上げられます)。
当期の法人税負担の軽減効果と、償却資産税の負担を合わせて考えると、判断が変わる場面があります。金額が大きくなる今回の改正後は、この視点がより効いてきます。
実務で迷いやすい3つの論点
取得価額は「1単位」で判定
判定は「通常1単位として取引される単位」ごとに行います(法人税基本通達7-1-11)。応接セットは1組、カーテンは部屋ごとの合計です。単体では機能しない機器をセットで購入した場合、全体で1つの資産と判断される可能性があります。
また、設置費や運賃などの付随費用を含めた総額で判定します。請求書を分けても判定額は変わりません。
税込経理か税抜経理かで判定額が変わる
税抜経理方式なら税抜金額、税込経理方式なら税込金額で判定します。たとえば本体39万円(税込42万9,000円)のパソコンは、税抜経理なら対象、税込経理なら対象外です。免税事業者は税込経理が原則となるため、判定上は不利になる場面があります。
損金にできるのは「使い始めた」年度
適用を受けられるのは、資産を取得した年度ではなく、実際に事業の用に供した(使い始めた)事業年度です。
この2つは同じ年度とは限りません。たとえば期末間際に購入しても、実際に使い始めたのが翌期であれば、損金算入できるのは翌期になります。納品書や設置完了の記録を残しておくと安心です。
なお、資産計上したまま申告書で調整することはできません。法人が本特例を利用するには、事業の用に供した事業年度に損金経理を行い、確定申告書に別表十六(七)と適用額明細書を添付して申告する必要があります。個人事業主の方は、青色申告決算書の摘要欄に「措法28の2」と記載します。
よくあるご質問
Q1. 取得価額がちょうど40万円の資産は対象になりますか。
対象外です。条文は「40万円未満」と定めているため、39万9,999円までが対象となります。
Q2. 個人事業主も対象になりますか。
青色申告を行うなど、一定の要件を満たす個人事業主も対象です。2026年(令和8年)4月1日以後に取得等する資産から、取得価額の基準は40万円未満となり、常時使用する従業員数の要件も400人以下に変更されています。2026年(令和8年)分は、1〜3月の取得分と4月以降の取得分で基準が異なるため、区分して確認しましょう。
Q3. 中古資産やソフトウェアも対象ですか。
いずれも対象です。中古資産のほか、ソフトウェアや特許権などの無形固定資産も含まれます。ただし、貸付けの用に供する資産(主要な事業として行う貸付けを除く)は対象外です。
Q4. 年間300万円の枠を超えた場合はどうなりますか。
超えた部分の資産は、本特例を使わず通常の方法で処理します。具体的には、耐用年数にわたって減価償却するのが原則です。その資産が20万円未満であれば、一括償却資産(3年均等償却)を選ぶこともできます。
なお、どの資産に本特例を適用するかは、対象資産の取得価額の合計が年間限度額を超えない範囲で選択できます。単純に金額の大きい資産から選ぶのではなく、通常の減価償却と比較した当期の費用化額、償却資産税の負担、今後の利益の見通しなどを踏まえて検討しましょう。
Q5. 常時使用する従業員はどのように数えますか。
パートやアルバイトの方は勤務の実態に応じて個別に判断します。派遣社員は派遣元で数えるため、派遣先では算入しません。役員や個人事業主ご本人は含みません。
まとめ
- 取得価額の基準が30万円未満から40万円未満に引き上げられました
- 適用は2026年(令和8年)4月1日以後に取得した資産から。判定は取得日で行います
- 対象法人の従業員数要件は400人以下に。特定法人の300人以下は据え置きです
- 適用期限は2029年(令和11年)3月31日まで3年延長されました
- 年間の限度額300万円は据え置きのため、枠は従来より早く埋まりやすくなります
- 一括償却資産との選択では、償却資産税の扱いも合わせてご検討ください
実務チェックリスト
□ 自社の決算期で、いつ取得した資産から40万円未満になるか確認した
□ 常時使用する従業員数が400人以下(特定法人は300人以下)であることを確認した
□ 固定資産台帳に取得日と適用した基準を記録している
□ 年間300万円の枠の消化状況を把握している
□ 20万円未満の資産について、一括償却資産との比較検討をした
□ 事業の用に供した事業年度に損金経理を行い、別表十六(七)と適用額明細書の添付(個人は摘要欄の記載)を準備している
今回の改正を、必要な設備投資と資金計画を見直す機会にしてみてはいかがでしょうか。税負担の軽減だけを目的に購入を急ぐのではなく、その投資が本当に必要か、手元資金に無理がないかも含めて判断することが大切です。
税理士法人AOIみらいでは、決算前検討会を通じて、利益の見通しや資金繰りを確認しながら、設備投資の時期や処理方法をお客様と一緒に検討しています。判断に迷われる場面がございましたら、お気軽にご相談ください。
 |
AOIみらい公式ブログ 関連記事: 中小企業の生命線「資金繰り」を改善してアクティブな経営へ。決算前検討会とは |
※本記事は2026年(令和8年)10月時点の情報に基づいています。国税庁のタックスアンサー等、解説ページの記載が改正内容に更新されていない場合がありますので、ご確認の際は改正後の法令および中小企業庁・国税庁の改正資料をご参照ください。
― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします
- ・ 税制改正・補助金・助成金など経営に影響する最新情報
- ・ 節税・資金繰りのノウハウと経営改善事例
- ・ クラウド会計・AIツールの導入ポイント