ブログ
2026.10.01
食料品の消費税が2年間1%に。事業者が2026年(令和8年)内に確認すべきことと、実務対応スケジュール
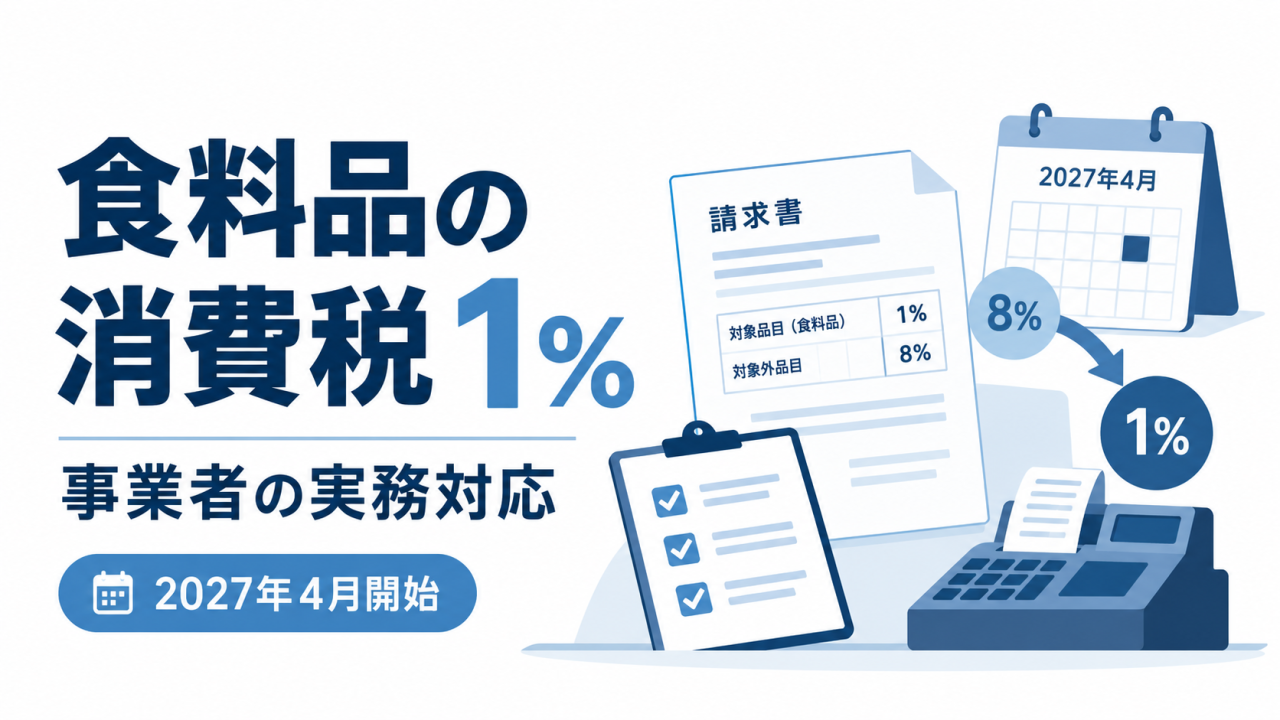
2026年(令和8年)9月15日、政府は「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定しました。2027年(令和9年)4月から2年間、飲食料品にかかる消費税率が1%に引き下げ予定です。
この記事では、飲食料品を扱う事業者が、いつ・何をすればよいのかに絞って、大綱に書かれている内容を時期順に整理します。
参考:内閣官房公式「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)
目次
飲食料品の消費税率が2年間1%になります
- 大綱で示された内容
- 対象になるもの・ならないもの
- まだ法案は成立していません
【2026年(令和8年)内】定期供給契約と通信販売は、契約の時期に注意
- 定期供給契約
- 「1%を前提とした契約」であれば除外されない
【2027年初頭〜】レジ・価格表示・インボイスの準備
- レジ・システムの改修
- 値札・価格表示(総額表示義務の特例)
- インボイス(適格請求書)の記載
【申告】簡易課税・中間申告の特例と、本則課税への移行
- なぜ本則課税への移行が論点になるのか
- 届出の特例(簡易課税の2年縛りも適用されない)
- 簡易課税を続ける場合の特例
- どちらが有利かは、個別に試算が必要
- 中間申告の特例
農林漁業者・食品事業者・外食事業者への支援
まとめ
飲食料品の消費税率が2年間1%になります
大綱で示された内容
| 項目 | 内容 |
|---|---|
| 対象 | 現行の軽減税率が適用されている飲食料品 |
| 税率 | 1%(消費税0.78% + 地方消費税0.22%) |
| 期間 | 2027年(令和9年)4月1日 〜 2029年(令和11年)3月31日の2年間 |
| 根拠 | 2026年(令和8年)9月15日 閣議決定「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」 |
軽減税率が導入された2019年(令和元年)10月以降、飲食料品の税率は8%で据え置かれてきました。今回閣議決定された大綱は、これを2年間に限って1%まで引き下げる方針を示したものです。
対象になるもの・ならないもの
対象になるのは、現行の軽減税率が適用されている飲食料品です。軽減税率の区分がそのまま使えますので、まずは自社の売上のうちどこまでが対象かを整理するところから始めてください。
一方、次のものは対象になりません。
- 新聞(週2回以上発行される定期購読分):これまでどおり8%、今回の引下げの対象外
- 外食・ケータリング:もともと軽減税率の対象外のため、10%のまま
まだ法案は成立していません
大綱は閣議決定であって、法律ではありません。関連法案は2026年(令和8年)10月5日に召集予定の臨時国会に提出される見込みで、成立して初めて確定します。本記事の内容は大綱に書かれている時点のもので、国会審議の結果によっては変わる可能性があります。
【2026年(令和8年)内】定期供給契約と通信販売は、契約の時期に注意
この記事で最もお伝えしたいのがここです。大綱には、一部の取引を1%の対象から除外する規定が置かれており、その基準日が2027年(令和9年)1月1日のため、2026年(令和8年)中に結ぶ契約や提示する販売条件は、1%が適用されない可能性があります。
定期供給契約
不特定かつ多数の方に定期的・継続的に供給する契約のうち、以下は2027年(令和9年)4月1日以後に引き渡す分であっても1%が適用されません(代金を受け取っている部分に限ります)。
- 2027年(令和9年)1月1日より前に締結し、
- 2027年(令和9年)4月1日より前に代金を受け取っているもの
通信販売も同様に、以下の場合は1%の対象から外れます。
- 2027年(令和9年)1月1日より前に販売条件を提示し、
- 2027年(令和9年)4月1日より前に申込みを受けたもの
「1%を前提とした契約」であれば除外されない
いずれの規定にも「特例税率を前提とするものを除く」という但し書きがあります。つまり、あらかじめ1%を前提として契約や販売条件を組んでおけば、除外の対象にはなりません。
食品の定期宅配、頒布会、食品の通信販売を手がけている場合は、年内に契約書や販売条件の書き方を見直しておく必要があります。
【2027年初頭〜】レジ・価格表示・インボイスの準備
レジ・システムの改修
大綱では、事業者やシステムメーカーが早期に準備に着手できるよう制度の詳細を早急に公表するとしたうえで、次の支援を行うことが明記されています。
- スマートレジシステムへの移行や、レジシステムの改修を行う中小企業等への支援
- 緊急時の税率変更に柔軟に対応できるシステムの普及促進
2年後には8%に戻すことが予定されているため、「下げて、戻す」の2回の改修が必要になる点にご注意ください。
値札・価格表示(総額表示義務の特例)
総額表示の義務そのものは変わらないため、税抜価格だけの表示や「1,000円+税」といった表示は引き続き認められません。
そのうえで、夜間の値札の貼り替えが間に合わない、カタログや商品パッケージに価格が印字されているといった事情に配慮し、期間を区切って旧税率・新税率にもとづく税込価格の表示を認める特例が設けられます。
| 期間 | 表示できる価格 |
|---|---|
| 2027年(令和9年)2月1日 〜 3月31日 | 1%にもとづく税込価格(引下げ前に先行して表示できる) |
| 2027年(令和9年)4月1日 〜 5月31日 | 8%にもとづく税込価格(引下げ後も旧表示を残せる) |
| 2029年(令和11年)2月1日 〜 3月31日 | 8%にもとづく税込価格(引上げ前に先行して表示できる) |
| 2029年(令和11年)4月1日 〜 5月31日 | 1%にもとづく税込価格(引上げ後も旧表示を残せる) |
この特例が適用されるのは、総額表示に直ちに対応することが困難な事情がある場合に限られます。また、その価格が本来表示すべき税込価格であると誤認されないための措置を講じていることが条件です。
インボイス(適格請求書)の記載
1%が適用される取引について、適格請求書や仕入明細書には次のように記載します。
- 「適用税率」欄 … 1%(特例税率)
- 「消費税額等」欄 … 特例税率にもとづいて計算した消費税額等
また、返品・値引き(売上げに係る対価の返還等)や貸倒れ、仕入れに係る対価の返還等の税率は、処理した日ではなく元の取引の日で決まります。たとえば2027年(令和9年)3月に8%で売った商品を4月に返品処理した場合は、8%で計算します。
【申告】簡易課税・中間申告の特例と、本則課税への移行
飲食料品を扱う事業者にとっては、ここが納税額に直結します。
なぜ本則課税への移行が論点になるのか
売上にかかる消費税は1%に下がる一方で、家賃、水道光熱費、包装資材、外注費といった経費にかかる消費税は10%のままです。本則課税であれば売上税額より仕入税額の方が大きくなる場合があり、その場合は還付を受けられます。
ところが、簡易課税をやめる届出や課税事業者を選ぶ届出は、適用したい課税期間が始まる前に提出する必要があります。そのため現行制度では、2027年(令和9年)4月1日を含む課税期間がすでに始まっている事業者は、その期間から本則課税に切り替えることができません。簡易課税を選択してから2年を経過していない場合も同様です。
そこで大綱では、飲食料品の譲渡を行う事業者を対象に、次の措置が設けられます。
届出の特例(簡易課税の2年縛りも適用されない)
- 免税事業者が課税事業者を選択する場合 … 2027年(令和9年)4月1日が属する課税期間の末日までに課税事業者選択届出書を提出すれば、その課税期間の初日の前日に提出したものとみなされます
- 簡易課税をやめる場合 … 同じく課税期間の末日までに簡易課税制度選択不適用届出書を提出すれば足ります。あわせて、簡易課税を選択した場合の2年間の継続適用要件(いわゆる2年縛り)は適用されません
提出期限が課税期間の末日まで緩和されますので、この手続き自体を今すぐ急ぐ必要はありません。ただし、どちらが有利かの判断には試算が必要です。
簡易課税を続ける場合の特例
簡易課税を続ける場合も、飲食料品の売上にかかる消費税は納めなくてよい(納付税額がゼロになる)仕組みが設けられます。
簡易課税では通常、「売上にかかる消費税 × みなし仕入率」を差し引いて納税額を計算します。みなし仕入率は100%未満のため、税率が1%に下がっても納税が少し残ります。そこで大綱では、飲食料品の売上については、業種区分にかかわらず、差し引ける額(仕入控除税額)を売上にかかる消費税額と同額とする特例が設けられます。
たとえば、小売業(みなし仕入率80%)で飲食料品の売上が1,000万円(税抜)の場合は、次のようになります。
| 売上にかかる消費税 | 差し引ける額 | 納める額 | |
|---|---|---|---|
| 現在(8%) | 80万円 | 64万円(80%) | 16万円 |
| 1%・特例なし | 10万円 | 8万円(80%) | 2万円 |
| 1%・特例あり | 10万円 | 10万円(100%) | 0円 |
※地方消費税を含めた1%で計算
ただし、納める額がゼロになるだけで、還付は受けられません。この点が、本則課税と比べるときのポイントです。
飲食料品以外の売上(たとえば軽減税率の対象外の商品)については、これまでどおりの簡易課税で計算します。
なお、個人事業者向けの「3割特例」を適用している場合も同様の扱いとなります。3割特例は、2026年9月30日を含む課税期間までで終了する2割特例に代わる措置として令和8年度税制改正で創設されたもので、個人事業者のみを対象に、2027年分と2028年分の2年間、納付税額を売上税額の3割とすることができるものです。法人は対象外です。
どちらが有利かは、個別に試算が必要
簡易課税を続けて今回の特例で納付をゼロに近づけるか、本則課税に移行して還付を狙うか。仕入や経費の構成によって結論が変わります。
- 飲食料品の仕入が中心で、10%の経費が少ない事業者 … 簡易課税のままでも大きな差は出にくい
- 店舗家賃、光熱費、資材費、外注費など10%の支出が大きい事業者 … 本則課税のほうが有利になる可能性がある
また、本則課税に移る前に、1%が終わったあとのことも確認しておきましょう。
・簡易課税に戻るには、戻りたい課税期間が始まる前に、改めて簡易課税制度選択届出書を提出する必要があります。現時点の大綱には、1%が終わる2029年(令和11年)4月に簡易課税へ戻すための届出の特例は書かれていません。
・本則課税の期間中に高額特定資産(税抜1,000万円以上の棚卸資産や固定資産)を取得すると、一定期間は簡易課税に戻れません。
・免税事業者が課税事業者を選択した場合は、少なくとも2年間は免税事業者に戻れません。その2年の間に調整対象固定資産(税抜100万円以上の固定資産)を取得すると、一定期間は簡易課税も選べなくなります。
本則課税は経理の手間も増えます。目先の還付額だけでなく、1%終了後に簡易課税へ戻せるかどうかも含めてご判断ください。
中間申告の特例
中間申告の税額は、前の課税期間の実績をもとに計算します。そのままでは、税率が下がったあとも高い税率で計算した税額を納めることになり、資金繰りを圧迫します。
そこで、2027年(令和9年)4月1日以後に開始する中間申告対象期間については、直前の課税期間に1%が適用されていたものとして計算し直した税額を記載できます。計算の結果、税額が生じない場合はゼロと記載できます。
逆に、1%が終了したあとの2029年(令和11年)4月1日以後に開始する中間申告対象期間については、1%が適用されなかったものとして計算し直した税額を記載できます。
農林漁業者・食品事業者・外食事業者への支援
大綱には、税制上の措置とは別に、次の支援を行うことが書かれています。いずれも今後の予算編成の過程で具体化される段階です。
①農林漁業者:売上税額の減少等に対応した資金繰りの支援。とくに本則課税への移行が難しい簡易課税事業者・免税事業者には、個別の売上高を踏まえた金額を給付する仕組みを導入する
②食品事業者・外食事業者:資金繰りの支援、省力化などの生産性向上に向けた支援。外食事業者にはテイクアウト等の多角化の支援
③本則課税への移行にあたっての支援:簡易課税事業者・免税事業者が本則課税に移行する際の相談対応や、税理士費用等の経費に対する支援
参考:内閣官房公式「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)
③は、この記事で取り上げた本則課税への移行を検討する事業者に直接関係します。支援の内容が固まり次第、弊社公式ブログ等でご案内予定です。
まとめ
飲食料品を扱う事業者にとって、今回の引下げは税率が変わるだけの話ではありません。契約の結び方・値札・レジ・請求書・申告方法まで、実務の広い範囲に影響します。しかも2年後には元に戻すことが予定されているため、対応は2回必要になります。
対応スケジュール
| 時期 | 内容 |
|---|---|
| 2026年12月31日まで | 定期供給契約の締結、通信販売の販売条件の提示。この日までのものは1%の対象外になる場合がある |
| 2027年2月1日 〜 3月31日 | 1%にもとづく税込価格を先行して表示できる |
| 2027年4月1日 | 飲食料品の消費税率1%スタート |
| 2027年4月1日 〜 5月31日 | 8%にもとづく値札が残っていても認められる |
| 2027年4月1日以後に開始する 中間申告対象期間 |
中間申告税額の特例を使用可 |
| 2027年4月1日を含む課税期間の末日まで | 課税事業者選択・簡易課税選択不適用の届出(期首に遡って提出したものとみなされる) |
| 2029年2月1日 〜 3月31日 | 8%にもとづく税込価格を先行して表示できる |
| 2029年3月31日 | 1%の適用終了 |
| 2029年4月1日 〜 5月31日 | 1%にもとづく値札が残っていても認められる |
いま手をつけるべきことは、次の2つです。
- 自社の売上のうち、どこまでが1%の対象になるのかを整理する
- 定期供給契約や通信販売がある場合は、年内に契約や販売条件の書き方を見直す
なお、今回の大綱には、飲食料品の消費税率の引下げとあわせて「就業者負担軽減支援金」という新しい給付制度の導入も盛り込まれています。個人の手取りや「年収の壁」に関わる内容で、支給額などの詳細は今後決まります。別の記事で改めて取り上げる予定です。
飲食料品を扱う事業者にとっては、簡易課税を続けるか本則課税に移行するかで納税額が変わります。判断には個別の試算が必要です。ご不明な点があれば、税理士法人AOIみらい(東京都新宿区)にお気軽にご相談ください。
― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします
- ・ 税制改正・補助金・助成金など経営に影響する最新情報
- ・ 節税・資金繰りのノウハウと経営改善事例
- ・ クラウド会計・AIツールの導入ポイント