ブログ
2026.10.09
ミニマムタックス、2027年から課税強化|譲渡益3億円台が対象
2025年(令和7年)分の所得税から、極めて高い水準の所得に追加の税負担を求める措置が始まっています。正式名称は「特定の基準所得金額の課税の特例」、一般にはミニマムタックスと呼ばれる制度です。
導入時は「おおむね平均的な水準として30億円を超える高い所得」が対象の目安とされていましたが、令和8年度税制改正で対象範囲が拡大しました。特別控除額が半分になり、税率が引き上げられたことで、株式の譲渡益だけで所得が構成される場合、追加課税が生じる水準はおおよそ10億円前後から3億円台へと下がります。株式や不動産を売却した年に、一度だけ大きな所得が生じる。そうした場面で現実味を帯びる金額です。
本記事では、制度の仕組みと改正内容を整理し、どのような場面で対象になり得るのかをご説明します。後半では、自社株式の譲渡・M&Aなどの影響を詳しく紹介します。
目次
ミニマムタックスとは:「1億円の壁」に対応する追加課税
- 現状:所得1億円を境に負担率が下がっている
令和8年度税制改正の変更点
計算のしくみ:基準所得金額と基準所得税額
- 基準所得金額に含まれる所得・含まれない所得
所得いくら以上で追加課税が生じるのか
- 給与所得・役員報酬などがある場合
対象になり得るケース
- 複数の所得が同じ年に重なるケース
- ケース別試算:譲渡益3億・5億・10億・20億円
自社株の譲渡・M&A・MBOへの影響
- 対象になる場面・ならない場面
- 中堅企業の株式譲渡も対象
- 実行が2026年中か、2027年以後かで結果が変わる
自社株の譲渡・M&A・MBOについて検討すべきこと
- 所得の実現時期を分ける
- 対価の構成を検討する
- 申告実務の準備
よくある質問
まとめ
ミニマムタックスとは:「1億円の壁」に対応する追加課税
ミニマムタックスは、令和5年度税制改正で創設された制度です。国税庁は、税負担の公平性を確保する観点から、おおむね平均的な水準として30億円を超える高い所得を対象とするものと説明しています。2025年(令和7年)分以後の所得税から適用され、最初の確定申告は2026年(令和8年)の申告期にあたります。
通常どおり計算した所得税額が一定の水準に届かない場合に、その差額を追加で納める仕組みで、所得の種類にかかわらず、最低限の税負担を確保することが目的です。
現状:所得1億円を境に負担率が下がっている
日本の所得税は、所得の種類によって税率が異なります。給与所得や事業所得などの総合課税の所得は、金額が大きくなるほど税率が上がる累進課税で、最高税率は45%です。復興特別所得税・防衛特別所得税を除き、住民税10%と合わせると最大55%です。
一方、上場株式や非上場株式の譲渡益、長期保有の土地建物の譲渡益、申告分離課税を選択した上場株式等の配当などは申告分離課税の対象で、所得税は一律15%(復興特別所得税(2027年分以後は防衛特別所得税も)を含めて15.315%)、住民税5%を加えても約20.315%にとどまります。
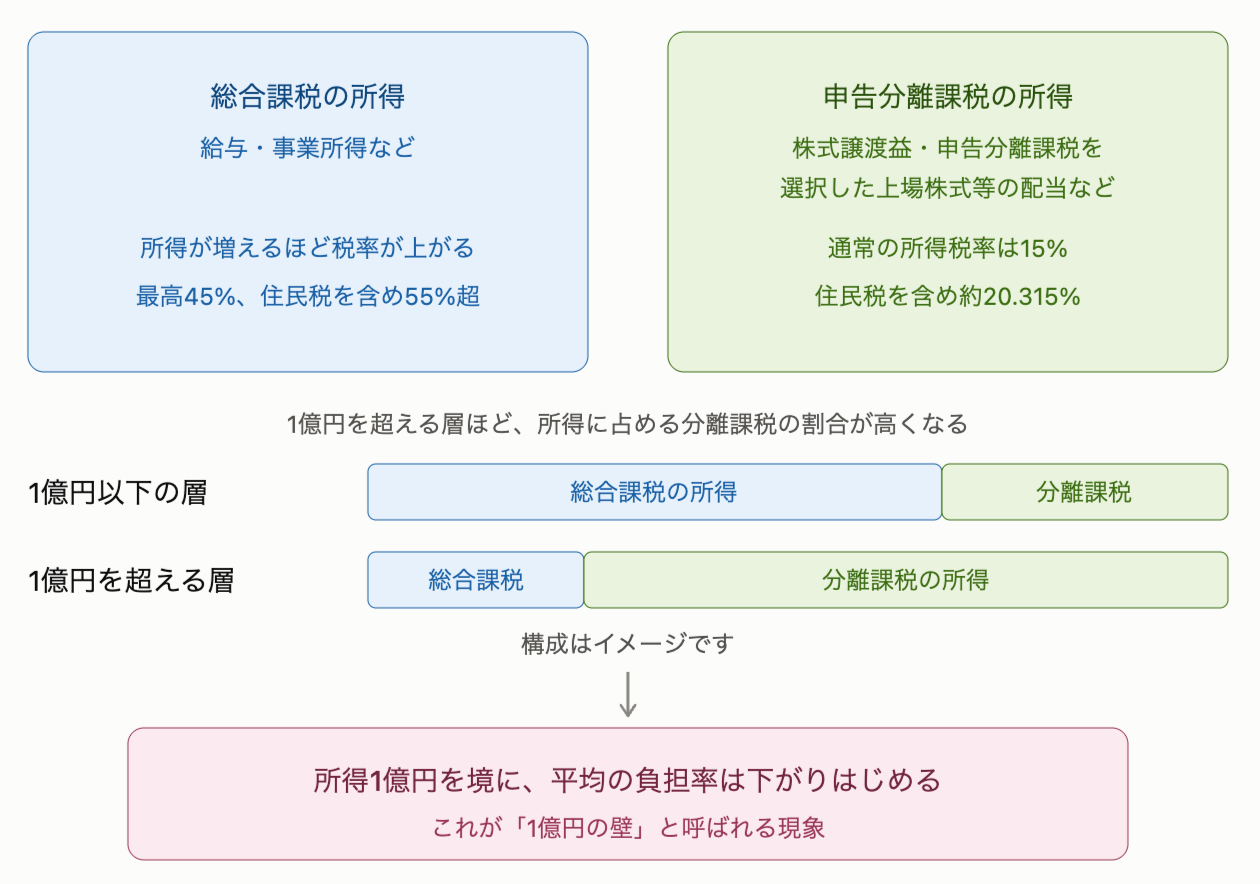
高所得層ほど、所得に占める金融所得や不動産譲渡所得の割合が高い傾向にあります。その結果、所得全体に対する負担率は一定の水準を超えたところから下がっていきます。
この逆転現象是正のために設けられたのが、ミニマムタックスの仕組みです。
ただし、これは個人一人ひとりの税率が下がるという意味ではありません。給与所得だけの方は、所得が増えるほど税率は上がります。所得階級ごとに平均値を見たときに、階級が上がるほど負担率が下がって見えるという統計上の傾向です。
財務省が政府税制調査会に提出した資料によれば、申告納税者の所得税負担率は合計所得金額5,000万円から1億円の階級で27.1%とピークに達し、そこから低下していきます。
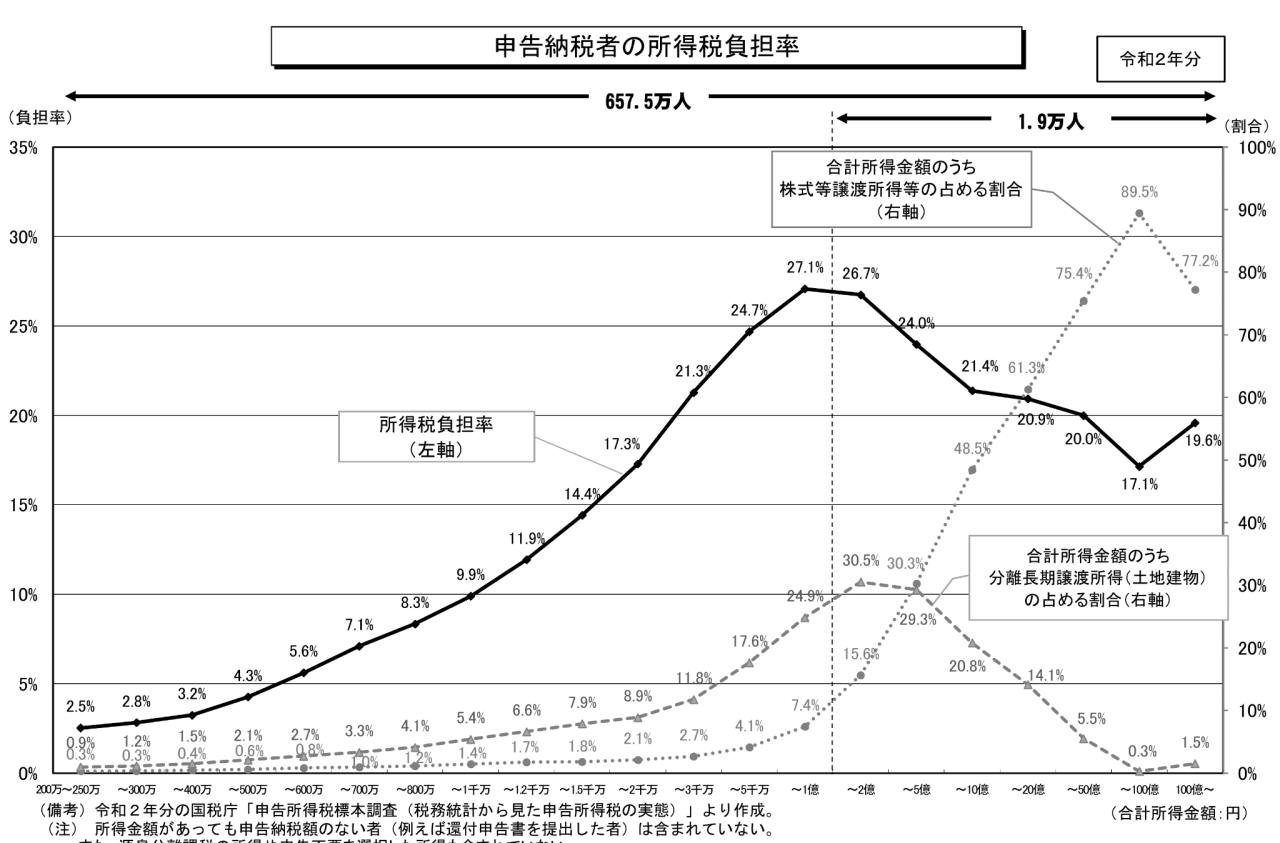
出典:財務省「説明資料〔個人所得課税〕」(政府税制調査会 第17回総会、2022年〈令和4年〉10月4日)
※ 令和2年分のデータです。所得金額があっても申告納税額のない方、源泉分離課税の所得、申告不要を選択した所得は含まれていません。
令和8年度税制改正の変更点
令和8年度税制改正でミニマムタックスの見直しが行われ、その内容は2026年(令和8年)3月31日に成立・公布された「所得税法等の一部を改正する法律」(令和8年法律第12号)に盛り込まれました。変更点は次の3つです。
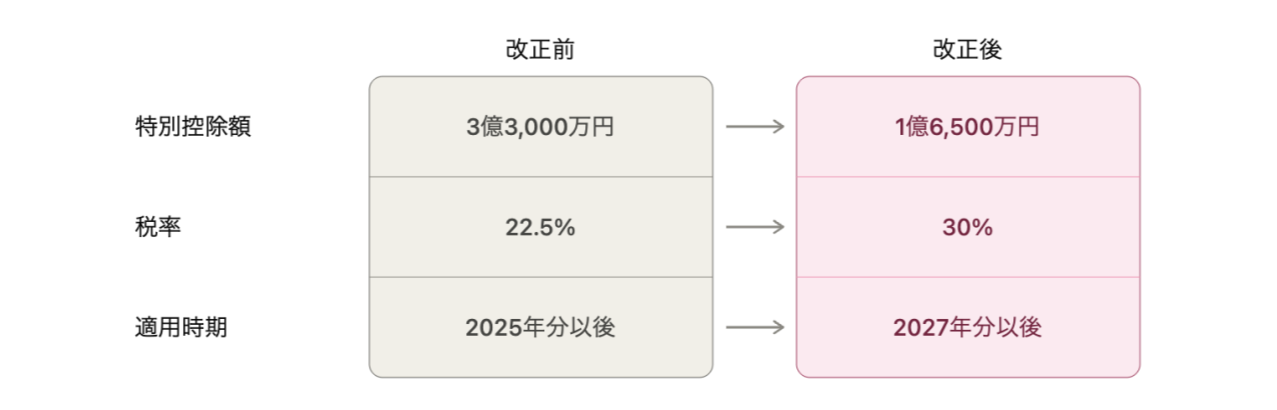
財務省は、税負担の公平性の確保を図る観点から見直しを行い、本見直しは令和9年分の所得税から適用すると説明しています。
控除額が半分になり、税率が7.5ポイント上がるという二重の変更のため、対象となる方の範囲は相応に広がります。2026年(令和8年)中に生じた所得には改正前の基準が、2027年(令和9年)以後に生じた所得には改正後の基準が適用されます。
なお、この見直しによる税収は、揮発油税等の当分の間税率の廃止や教育無償化の安定財源に充てられることが、財務省の資料に示されています。
計算のしくみ:基準所得金額と基準所得税額
改正後の計算式は、次のとおりです。
追加で納める所得税額 =(基準所得金額 − 1億6,500万円)× 30% − 基準所得税額
この計算結果がプラスになる場合に、その金額を通常の所得税額に加算して確定申告を行います。マイナスであれば追加の納税は生じません。
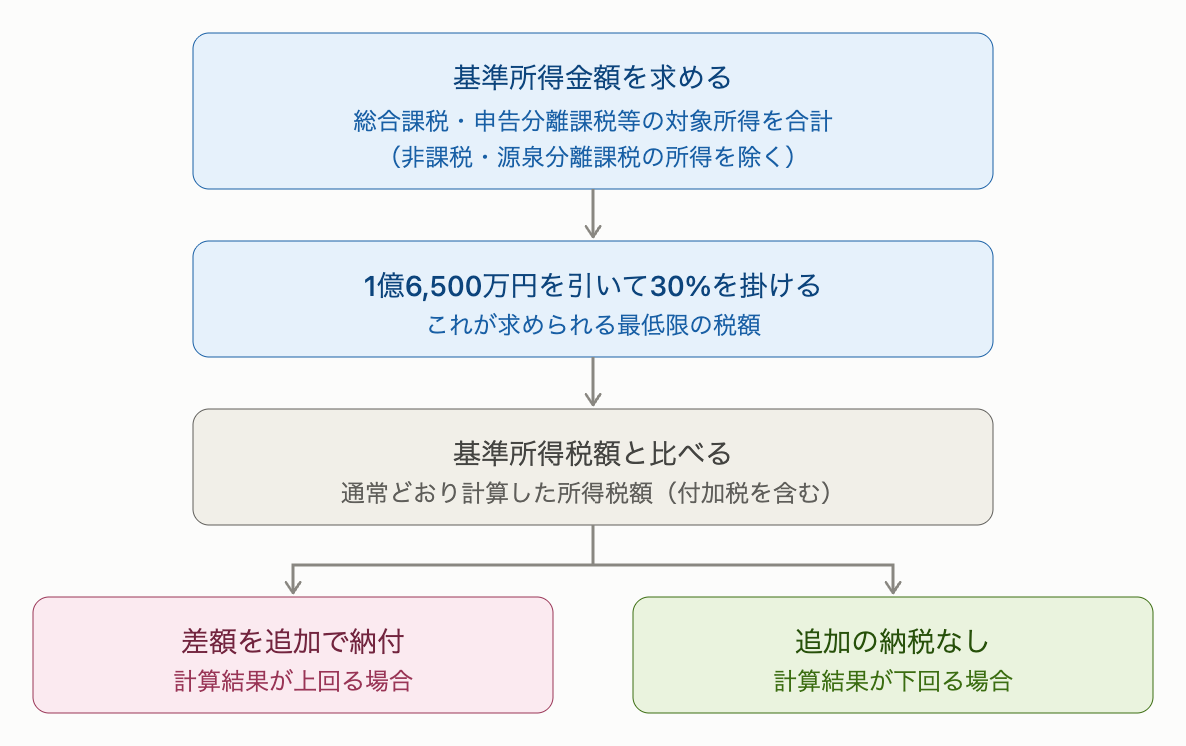
参考:国税庁『特定の基準所得金額の課税の特例』
参考:財務省『令和8年度税制改正の解説』
用語は、国税庁が次のように定義しています。
・基準所得金額:総所得金額および分離課税の各種所得金額を合計したもの。確定申告不要制度を適用できる上場株式等の配当所得・譲渡所得等の金額も含まれる
・基準所得税額:本特例がないものとして、確定申告不要制度を適用する所得を除いて通常の方法で計算した場合の申告書上の所得税額と、確定申告不要制度を適用した所得に係る源泉徴収税額を合計したもの。復興特別所得税を含み、2027年分以後は防衛特別所得税も含む。外国税額控除・分配時調整外国税額控除前の金額
基準所得金額に含まれる所得・含まれない所得
| 区分 | 主な所得 |
|---|---|
| 含まれる | 給与所得・事業所得などの総合課税所得、株式等の譲渡所得、土地建物の譲渡所得、上場株式等の配当所得、先物取引に係る雑所得 など |
| 含まれない | NISA口座内の非課税所得、源泉分離課税の対象となる所得(預貯金の利子など) |
判定にあたって、誤解されやすい点が2つあります。
ひとつは、特定口座(源泉徴収あり)で確定申告不要制度を選んだ上場株式等の配当・譲渡益も、基準所得金額に合算されることです。本特例が適用される場合は確定申告不要制度を利用できず、これらの所得も申告書に記載する必要があります。
もうひとつは、この特例の対象になると、所得控除による所得税の通常どおりの減税効果を得られないケースがあることです。計算式の前半には所得控除が反映されない一方、差し引く基準所得税額は所得控除を反映して計算します。ふるさと納税などで所得控除を増やすと基準所得税額が小さくなり、追加課税額が増えることがあるため、所得税と住民税を合わせた負担を個別に確認することが重要です。
なお、ふるさと納税による住民税の控除は申告する所得の増加などによる影響も個別に確認する必要があります。
所得いくら以上で追加課税が生じるのか
その年の所得が株式の譲渡益など申告分離課税の所得だけで構成される場合、追加課税が生じ始める基準所得金額の目安は、次のように変わります。
| 前提 | 改正前 | 改正後 |
|---|---|---|
| 所得が申告分離課税(税率15%)のみの場合(所得控除等なし) | 約9億9,000万円超 | 約3億3,000万円超 |
※復興特別所得税・防衛特別所得税および所得控除・税額控除を考慮しない簡易試算です
※実際の適用判定は、付加税を含む基準所得税額で確認が必要です
譲渡益に対する所得税は15%なので、(基準所得金額 − 1億6,500万円)×30%が15%相当額を上回るかが分かれ目になります。改正後の税率30%との差である15%分が、特別控除額1億6,500万円に対する30%(4,950万円)に達する水準、3億3,000万円が目安です。
給与所得・役員報酬などがある場合
上の表は、所得が申告分離課税だけで構成される場合の目安です。給与や役員報酬など総合課税の所得もある場合は、その部分に累進税率が適用されるため、分岐点が変わります。
| 役員報酬(給与収入) | 譲渡益の分岐点の目安 |
|---|---|
| なし | 約3億3,000万円 |
| 1,500万円 | 約3億2,200万円 |
| 3,000万円 | 約3億3,000万円 |
| 5,000万円 | 約3億4,600万円 |
役員報酬があることで分岐点が下がる場合も、上がる場合もあります。役員報酬1,500万円の方であれば、譲渡益が3億3,000万円に届かなくても対象になることがあります。所得控除を考慮していない目安ですので、実際の判定には個別の試算が必要です。
なお、総合課税の所得だけで構成される方が対象になることは、通常はありません。累進税率で計算した所得税額が、この特例で求められる水準を上回るためです。
対象になり得るケース
基準所得金額が3億円台になるのは、毎年安定して生じる所得ではなく、資産を売却して一度に大きな所得が発生する年がほとんどです。代表的なケースを整理します。
| 場面 | 生じる所得 | 通常の税率(所得税) |
|---|---|---|
| 自社株式の売却 (M&A・MBO・後継者への譲渡) |
株式等の譲渡所得 | 15% |
| 不動産の売却 (売却した年の1月1日現在で所有期間5年超) |
土地建物の長期譲渡所得 | 15% |
| 上場株式等のまとまった売却・配当の受取り(申告分離課税を選択) | 譲渡所得・配当所得 | 15% |
いずれも申告分離課税で税率15%ですので、追加課税の判定基準は同じです。なお、所有期間5年以下の不動産を売却した場合は、所得税30%の短期譲渡所得になります。この特例の税率30%と同じであるため、短期譲渡所得だけであれば通常税率30%が適用され、所得控除・税額控除等による影響を考慮しない場合、通常は追加課税が生じません。
このなかで、金額の規模と当事者の多さから影響が大きいのが、自社株式の売却です。上場株式の運用で3億円台の譲渡益が生じる方は限られますが、事業承継やM&Aに伴う自社株の譲渡では、この水準は例外的ではありません。以下では、自社株式の譲渡を中心にご説明します。
複数の所得が同じ年に重なるケース
見落とされやすいのが、単独では水準に届かない所得が、同じ年に集中する場合です。
例えば、以下のような組み合わせでも、合計では3億円台に達します。
・自社株式の譲渡益 2億円
・遊休不動産の売却益 1億円
・退職所得 5,000万円
基準所得金額は所得の種類を問わず合算されるので、資産の整理を同じタイミングで進める場合は、全体を見渡した確認をおすすめします。
ケース別試算:譲渡益3億・5億・10億・20億円
申告分離課税の譲渡益のみが生じたと仮定した場合の、追加課税額の比較です。復興特別所得税・防衛特別所得税・住民税および所得控除は含めていません。
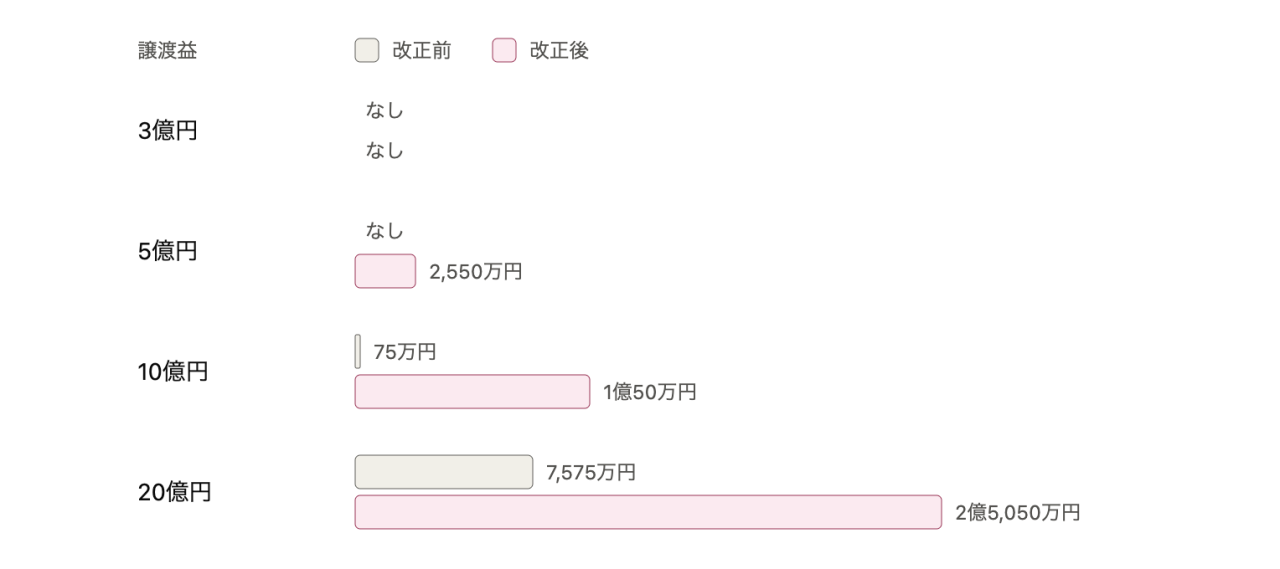
参考:財務省『令和8年度税制改正の解説』
譲渡益5億円のケースを例に、計算過程を示します。
・改正前:(5億円 − 3億3,000万円)× 22.5% = 3,825万円 → 通常の所得税7,500万円を下回るため、追加課税なし
・改正後:(5億円 − 1億6,500万円)× 30% = 1億50万円 → 通常の所得税7,500万円との差額2,550万円が追加課税
なお、追加課税が生じても、譲渡益全体に一律35%前後の税金がかかるわけではありません。通常の税金と本特例による追加税額を合わせた実効税率は、所得額や所得の構成によって異なります。付加税・住民税を含む別計算の例では、譲渡益5億円のみが生じ、所得控除等がない場合、改正後の所得税・付加税・住民税を合わせた負担率は約25.2%となります。
自社株の譲渡・M&A・MBOへの影響
対象になる場面・ならない場面
同じ「事業承継」でも、株式の移し方によって結論が変わります。
| 場面 | 本制度との関係 |
|---|---|
| 第三者へのM&A売却 | 譲渡益が基準所得金額に含まれ、対象になり得ます |
| 後継者への株式売却・MBO | 同上 |
| 自己株式の取得(金庫株) | みなし配当部分は総合課税となり、状況が異なる |
| 贈与・相続による承継 | 譲渡益が生じないため対象外 |
| 法人版事業承継税制の適用 | 同上。別の制度として検討する論点 |
株式を「売って現金化する」場面が、本制度の対象です。後継者へ無償で引き継ぐ場合や、相続で移転する場合は贈与税・相続税の問題となり、本制度とは別に検討が必要です。
中堅企業の株式譲渡も対象
年商10億円〜30億円規模の企業で、譲渡益が3億円以上になるケースは例外的ではありません。IPO時の創業者売出しや、非適格ストックオプションの行使と同じ年に株式を譲渡する場合も、その年の所得の合計額が大きくなります。
実行が2026年中か、2027年以後かで結果が変わる
経過措置がないため、所得が生じた年によって適用される制度が切り替わります。株式譲渡所得の帰属年は、原則として株式の引渡日を基準に判定されます。ただし、納税者の選択により、譲渡契約の効力発生日を基準に申告する取扱いも認められています。
契約締結日・効力発生日・引渡日が異なる場合は、契約内容と実際の取引を確認して、所得の帰属年を判断する必要があります。
2026年(令和8年)中に実行が見込まれる案件については、スケジュールを前倒しできるかどうかを検討する余地があります。ただし、税負担だけで実行時期を決めることは避けたほうがよい場面も多く、買い手との交渉状況やデューデリジェンスの進捗とあわせた判断が必要です。
参考:国税庁『租税特別措置法関係通達』37の10・37の11共-1
自社株の譲渡・M&A・MBOについて検討すべきこと
所得の実現時期を分ける
同じ年に所得を集中させないことが、もっとも基本的な考え方です。株式譲渡の年に、不動産の売却や自社からの配当、役員退職金を実行する必要があるか整理してみましょう。
株式譲渡を複数年に分ける方法もありますが、M&A実務では買い手が一括取得を求めることが通常で、実現性には限界があります。段階的な譲渡が可能かどうかは、買い手が分割での取得に応じるかどうかで決まります。
対価の構成を検討する
事業承継型のM&Aでは、対価の一部を役員退職金として受け取る方法が検討されることがあります。退職所得は他の所得と分離して計算され、勤続年数に応じた控除と原則として2分の1課税が適用されるため、譲渡対価をそのまま受け取る場合と税負担が変わります。
ただし、退職金の額が不相当に高額と判断されると、法人側で損金算入が否認されるおそれがあり、買い手企業の意向も関係します。設計には慎重な検討が必要です。
申告実務の準備
計算には、国税庁が公表している「特定の基準所得金額の課税の特例に関する適用判定表兼税額計算書」を使用します。記載要領と記載例もあわせて公表されています。本特例の適用が見込まれる場合は、予定納税額の減額申請についても国税庁が案内を出しています。
なお、住民税には同様の措置がないため、同様の追加課税は所得税に限られます。
・適用判定表兼税額計算書・記載要領
・特例の適用がある場合の記載例
よくある質問
Q1. 会社員で給与所得だけの場合も対象になりますか?
給与所得は累進課税の対象で、高額になるほど基準所得税額も大きくなります。総合課税の所得だけで構成される方が本特例の対象になることは、通常はありません。
Q2. 役員報酬と株式の譲渡益がある場合、分岐点はどうなりますか?
給与所得などがある場合は、基準所得金額だけでなく、通常の方法で計算する所得税額も増えるため、追加課税が生じる譲渡益の水準は変わります。給与収入があることで分岐点が下がる場合も、上がる場合もあり、所得控除などを含めた個別の試算が必要です。
Q3. NISA口座の利益も基準所得金額に含まれますか?
含まれません。NISA制度において非課税とされる金額は、基準所得金額の計算から除かれます。
Q4. 特定口座(源泉徴収あり)で申告不要を選べば対象外になりますか?
本特例が適用される場合には、確定申告不要制度を利用できません。通常であれば申告不要を選べる上場株式等の配当・譲渡所得等についても、申告書に記載する必要があります。判定のためだけに合算し、申告書には記載しなくてよいという取扱いではありません。
Q5. 住民税にも同じような追加課税はありますか?
現時点では設けられていません。本特例による同様の追加課税は所得税に限られます。
Q6. 相続で取得した株式を売却した場合はどうなりますか?
相続による取得そのものでは譲渡益が生じませんが、その後に売却すれば譲渡益が発生し、基準所得金額に含まれます。相続税の取得費加算の特例を適用できる場合は、譲渡益が圧縮されます。
まとめ
概要
・ミニマムタックスは、極めて高い水準の所得に追加の所得税を求める個人向けの制度、2025年(令和7年)分から適用されている
・令和8年度税制改正により、特別控除額が3億3,000万円から1億6,500万円へ、税率が22.5%から30%へ見直し
・改正内容は2027年(令和9年)分以後の所得税に適用
・所得が申告分離課税(税率15%)のみで構成される場合の簡易試算では、追加課税が生じる目安は約9億9,000万円超から約3億3,000万円超へ下がる
・自社株式の売却、不動産の売却、上場株式等のまとまった売却が、対象になり得る
・株式の売却・M&A・MBOは対象になり得るが、贈与・相続による承継は対象外
・役員報酬などの総合課税の所得がある場合、分岐点はその水準に応じて上下する
実務チェックリスト
□ 2026年(令和8年)中と2027年(令和9年)以後で、資産売却の実行時期として適切か確認する
□ 同じ年に、株式譲渡・不動産売却・役員退職金・配当などの所得が重ならないか整理する
□ 特定口座で申告不要としている配当・譲渡益の金額を把握する
□ 譲渡対価の構成(株式対価と役員退職金の配分)を検討する
□ 予定納税額の減額申請の要否を確認する
□ 納税資金の見通しを、譲渡実行前に立てる
実行時期や実行方法は、早い段階であるほど選択肢が広く、直前になるほど選択肢が少なくなります。事業承継やM&A、資産の整理をご検討中であれば、早めの税額試算をおすすめします。
税理士法人AOIみらいでは、月次コンサルティングと決算前検討会を通じて、事業承継・M&Aや資産売却に伴う税負担のシミュレーションと実行スケジュールの設計をご支援しています。
自社株式や不動産の譲渡をご検討の経営者様は、お気軽にご相談ください。
― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします
- ・ 税制改正・補助金・助成金など経営に影響する最新情報
- ・ 節税・資金繰りのノウハウと経営改善事例
- ・ クラウド会計・AIツールの導入ポイント