ブログ
2026.10.20
所有不動産記録証明制度とは|載らない不動産と名寄帳との違いを税理士が解説
相続が発生したとき、最も手間がかかり、見落としが起きやすいのが不動産の調査です。ご実家の土地建物は把握できていても、祖父母の代から引き継いだ地方の山林や、共有持分だけを持っている土地までは、ご家族も知らないままになっていることが少なくありません。
そこで、2026年(令和8年)2月に「所有不動産記録証明制度」が始まりました。法務局への請求により、指定した氏名・住所等の条件に基づき、全国の登記記録から所有権の登記名義人となっている不動産を一覧で確認できます。
ただし、この証明書だけですべての不動産を把握できるわけではありません。載らない不動産があることを知らないまま手続きを進めると、かえって見落としにつながります。
本記事では、制度の概要と請求方法、証明書に載らない不動産、名寄帳との使い分けを紹介いたします。
目次
所有不動産記録証明制度とは
- 制度が生まれた背景
- 証明書に記載される内容
従来の不動産調査との変更点
- 法務局への請求で全国の登記記録を検索できるように
請求できる人と請求の方法
- 請求できる人
- 請求先と方法
- 必要書類
- 手数料と交付までの期間
証明書に載らない不動産に注意
- 未登記建物・表題部のみの建物
- 住所や氏名の変更が登記に反映されていない不動産
- 同名の別人の不動産が含まれる場合
名寄帳との違いと使い分け
相続税申告で活用するときのポイント
- 申告期限から逆算して早めに請求する
- 評価額は名寄帳・固定資産評価証明書で確認する
- 会社名義の不動産は別に確認する
- 相続放棄の判断材料にもなる
よくある質問
まとめ
所有不動産記録証明制度とは
所有不動産記録証明制度は2026年(令和8年)2月2日に始まった制度で、法務局の登記官が、特定の人が所有権の登記名義人として記録されている不動産を全国の登記記録から抽出し、一覧にして証明する制度です。交付される書面を所有不動産記録証明書といいます。
該当する不動産が1件もない場合は、記録がない旨を証明した書面が交付されます。指定した検索条件に該当する登記記録がなかったことを確認できる点も、財産調査の資料として役立ちます。
出典:法務省「所有不動産記録証明制度について」
制度が生まれた背景
背景にあるのは、所有者不明土地の問題です。
政府広報オンラインによると、国土交通省の2024年(令和6年)の調査では、不動産登記簿だけでは所有者の所在が判明しない土地の割合は23%に及び、その面積は九州よりも広くなります。
出典:政府広報オンライン「所有者不明土地 相続や住所等の変更の未登記により全国で発生」
この問題への対応として、2024年(令和6年)4月1日から相続登記が義務化されました。
相続で不動産を取得したことを知った日から3年以内の申請が必要で、正当な理由なく怠ると10万円以下の過料の対象となります。2024年(令和6年)4月1日より前に相続による不動産の取得を知っていた場合も義務化の対象で、原則として2027年(令和9年)3月31日が申請期限です。
出典:法務省「相続登記の申請義務化に関するQ&A」
しかし、登記記録は土地・建物ごとに作られているため、人の名前から全国の不動産を探す仕組みがありませんでした。相続人が不動産の存在を知らなければ、登記ができません。所有不動産記録証明制度は、この空白を埋めるために設けられました。
証明書に記載される内容
証明書で証明されるのは、登記記録のうち不動産所在事項および不動産番号です。実際の書面には、請求した方の情報、検索条件、そして抽出された不動産について管轄登記所・土地か建物かの種別・所在・不動産番号が記載されます。
一方で、次の情報は記載されません。
- 共有持分の割合
- 抵当権など権利関係の内容
- 固定資産税評価額、相続税評価額
評価額を確認したい場合は名寄帳や固定資産評価証明書」では、直前に列挙した相続税評価額も確認できるように読めます。「権利関係の確認には登記事項証明書を、固定資産税評価額の確認には名寄帳や固定資産評価証明書を、別途取得する必要があります。相続税評価額は別途算出します。
従来の不動産調査との変更点
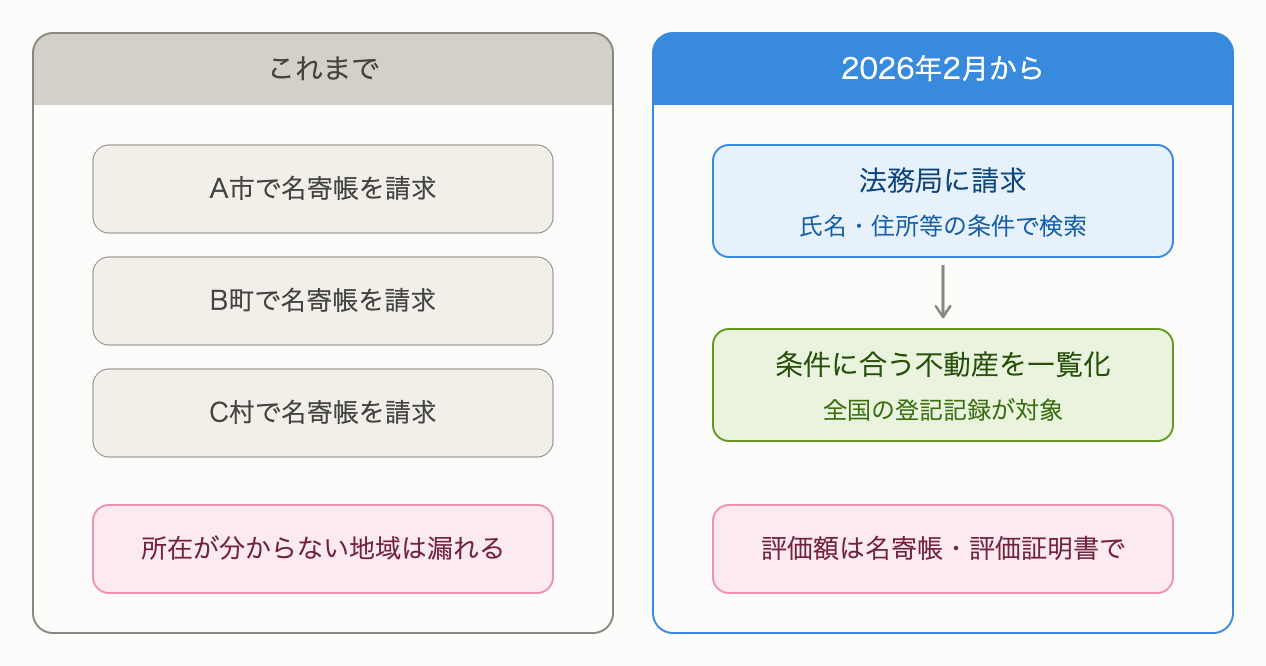
これまで相続財産としての不動産を調べる際は、市区町村が発行する名寄帳が中心的な資料でした。名寄帳は固定資産課税台帳を所有者ごとにまとめたもので、その市区町村内の不動産が一覧で確認できます。
しかし、この方法では市区町村単位でしか取得できないため、亡くなった方が複数の自治体に不動産を持っていた場合、心当たりのある自治体すべてに個別に請求しなければなりません。
法務局への請求で全国の登記記録を検索できるように
新制度では、全国どこの法務局に請求しても、指定した氏名・住所等の条件で全国の登記記録が検索されます。これまで市区町村ごとに行っていた探す工程を、法務局への請求でまとめて行えるようになりました。
ただし、評価額の確認には名寄帳や固定資産評価証明書、権利関係の確認には登記事項証明書が引き続き必要です。名寄帳が不要になったわけではなく、調査手段が1つ増えたと理解するのが正確です。
請求できる人と請求の方法
請求できる人
- 所有権の登記名義人ご本人(法人を含む)
- その相続人その他の一般承継人(包括受遺者、合併により承継した法人などを含む)
- 上記の方から委任を受けた代理人
網羅的な情報が出るため、プライバシー保護の観点から請求できる方が限定されています。債権者や近隣の方など第三者が他人の不動産を調べることはできません。
特定の不動産だけを遺贈された方や、売買によって不動産を取得した方は、その取得を理由に従前の所有者名義の不動産をまとめて調べることはできません。ただし、ご自身が所有権の登記名義人となっている場合は、本人として請求できます。
代理人には資格の制限がなく、委任状があればご家族や税理士も請求できます。
請求先と方法
窓口、郵送、オンラインのいずれでも請求できます。
- 窓口・郵送:全国の法務局・地方法務局(支局・出張所を含む)のどこでも可能
- オンライン:登記・供託オンライン申請システムの申請用総合ソフトから請求
必要書類
請求方法によって、本人確認の方法が異なります。
| 請求方法 | 本人確認の方法 |
|---|---|
| 窓口 | 実印を押印した請求書と印鑑証明書、または本人確認書類の写し(窓口で原本も提示) |
| 郵送 | 実印を押印した請求書と印鑑証明書 |
| オンライン | 電子署名をして請求。添付書類もすべてオンラインで提供 |
請求する方の状況に応じて、次の書類も必要です。
| 状況に応じて追加で必要な書類 | 例 |
|---|---|
| 旧住所・旧姓でも検索する場合 | 戸籍の附票、住民票の写し、戸除籍謄本など |
| 相続人その他の一般承継人が請求する場合 | 戸籍謄本、法定相続情報一覧図の写しなど(法人は会社法人等番号など) |
| 代理人が請求する場合 | 委任状(請求する方の実印を押印し、印鑑証明書を添付) |
法定相続情報番号や戸籍電子証明書提供用識別符号を取得している場合は、書類の提出に代えてこれらを提供することもできます。
手数料と交付までの期間
手数料は、検索条件1件につき1通あたりで計算します。
| 請求方法 | 手数料 |
|---|---|
| 書面請求(収入印紙で納付) | 1,600円 |
| オンライン請求・郵送で受け取る場合 | 1,500円 |
| オンライン請求・窓口で受け取る場合 | 1,470円 |
不動産の件数が多くても加算はされませんが、検索条件を増やすと件数分の手数料がかかります。旧住所を2つ追加して書面請求する場合は、3件分で4,800円です。該当する不動産がなかった場合も手数料は返還されません。
証明書に載らない不動産に注意
従来と比べて手間を軽減できる制度ですが、この証明書には載らない不動産がある点に注意しましょう。法務省も、氏名・住所等で検索する仕組み上、抽出される不動産の網羅性には限界があると明示しています。
未登記建物・表題部のみの建物
対象になるのは、所有権の登記がされている不動産です。所有権の登記がない建物や、表題部だけが作られている建物は抽出されません。古い倉庫や離れなどは未登記のことがあり、自治体が把握している場合は名寄帳で確認できます。ただし、未登記建物が必ず掲載されるわけではないため、現地確認なども重要です。
住所や氏名の変更が登記に反映されていない不動産
検索は、氏名と住所の組み合わせで行われます。氏名の前方一致に加えて、住所の市区町村までが一致するか、住所の末尾5文字が一致することが条件です。
そのため、登記簿上の住所が何回も前の住所のまま放置されている不動産は、亡くなった時点の住所で検索してもヒットしない可能性があります。結婚などで姓が変わった後、登記名義が旧姓のままになっている場合も同様です。
この場合は、戸籍の附票などで過去の住所を確認し、検索条件に追加して請求しましょう。手数料は条件の数だけかかりますが、漏れを防ぐうえでは有効です。
なお、2026年(令和8年)4月1日からは住所等変更登記も義務化されました。住所・氏名の変更登記は変更日から原則2年以内の申請が必要です。施行前の変更については原則2028年(令和10年)3月31日までとなります。登記上の住所が最新に保たれるほど、この証明書で見つけやすくなります。
出典:法務省「スマート変更登記」
同名の別人の不動産が含まれる場合
検索条件が一致すると、同姓同名の別人が名義人になっている不動産が抽出されることもあります。必要に応じて登記事項証明書で名義人を確認しましょう。
このほか、登記簿がコンピュータ化されていない不動産や、審査中の登記申請がある不動産の情報も反映されません。
名寄帳との違いと使い分け
所有不動産記録証明書と名寄帳は、情報元になる台帳が違います。この違いが、調べられる内容の差となります。
| 所有不動産記録証明書 | 名寄帳 | |
|---|---|---|
| 発行元 | 法務局 | 市区町村 |
| もとになる情報 | 登記記録 | 固定資産課税台帳 |
| 調べられる範囲 | 全国を一括 | その市区町村内のみ |
| 未登記建物 | 記載されない | 自治体が把握している場合に記載される |
| 固定資産税評価額 | 記載されない | 記載される |
| 住所変更が未登記の不動産 | 抽出されない場合がある | 記載されることが多い |
| 費用 | 検索条件1件・1通につき 1,600円(書面請求) |
数百円程度(自治体による) |
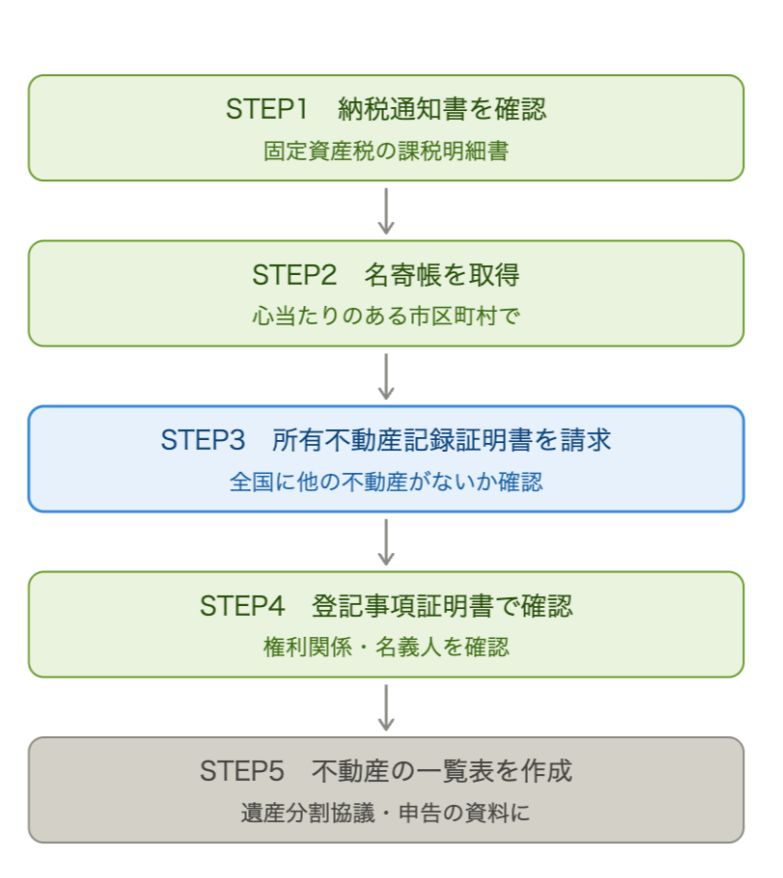
一方で、どの自治体に不動産があるか分からない状況では、名寄帳で調査ができません。全国の登記記録を横断して不動産の所在を調べるのが所有不動産記録証明書、固定資産税評価額等の確認には名寄帳・評価証明書、所有権や共有持分・担保権等の確認には登記事項証明書を使います。
実務では、次の順序で進めると見落としが少なくなります。
相続税申告で活用するときのポイント
申告期限から逆算して早めに請求する
相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月です。不動産の一覧が確定しなければ、評価も遺産分割協議も進みません。
証明書の交付までの期間に加え、戸籍の収集にも時間がかかります。相続が発生したら、早い段階で請求の準備を始めましょう。
評価額は名寄帳・固定資産評価証明書で確認する
相続税の計算に使う評価額は、別途算出します。
土地は、路線価が定められている地域では路線価方式、定められていない地域では倍率方式で評価します。倍率方式では、固定資産税評価額に一定の倍率を乗じて計算します。家屋は、固定資産税評価額に1.0を乗じた金額、つまり固定資産税評価額と同じ額で評価します。
出典:国税庁「No.4602 土地家屋の評価」
土地の倍率方式による評価と家屋の評価では、固定資産税評価額が出発点になりますので、名寄帳や固定資産評価証明書は引き続き必要です。土地の形状や利用状況による補正、小規模宅地等の特例の適用可否によって評価額は大きく変わるため、一覧が揃った段階で専門家にご相談いただくのが確実です。
会社名義の不動産は別に確認する
見落としやすいのが、亡くなった方が経営していた会社の名義になっている不動産です。
個人名で請求した証明書には、亡くなった方が経営していた会社名義の不動産は載りません。会社名義の不動産を確認するには、法人として別途請求する必要があります。なお、法人の場合は検索条件に会社法人等番号を加えることで、より正確に抽出できます。
同族会社の場合は自社株の評価にも関わるため、個人と法人の両面から把握しておくことが大切です。
相続放棄の判断材料にもなる
管理が難しい遠方の山林や老朽化した建物を相続するかどうかは、その存在を知らなければ判断できません。相続放棄には期限がありますので、早めに全国の不動産を把握しておくことが大切です。
相続放棄は原則として自分が相続人となったことを知った時から3か月以内に家庭裁判所へ申述します。不動産だけを選んで放棄することはできません。調査に時間を要する場合は熟慮期間伸長の申立ても検討できます。
出典:裁判所「相続の承認又は放棄の期間の伸長」
よくある質問
Q1. 相続人であれば誰でも請求できますか。
相続人その他の一般承継人であれば請求できます。包括受遺者や、合併によって承継した法人も含まれます。一方で、特定の不動産だけを遺贈された方は、その取得を理由に従前の所有者名義の不動産をまとめて調べることはできません。ただし、ご自身が所有権の登記名義人となっている場合は、本人として請求できます。請求の際は、戸籍謄本や法定相続情報一覧図の写しなどで承継関係を明らかにする必要があります。
Q2. 税理士や家族に取得を頼むことはできますか。
できます。交付請求の代理人には資格の制限がありません。委任状に請求する方の実印を押印し、印鑑証明書を添付すれば、ご家族や税理士が代理で請求できます。
Q3. 手数料はいくらかかりますか。
検索条件1件につき1通あたり、書面請求で1,600円、オンライン請求は郵送で受け取る場合1,500円、窓口で受け取る場合1,470円です。旧住所や旧姓を検索条件に追加すると、その件数分かかります。
Q4. 請求してからどのくらいで届きますか。
交付までの日数は請求先の法務局や申請状況によって異なります。余裕を持って請求してください。
Q5. この制度が始まったら、名寄帳は不要になりますか。
不要にはなりません。名寄帳には、市区町村が把握している未登記建物や固定資産税評価額が記載される場合があります。ただし、掲載範囲や非課税不動産の取扱いは自治体によって異なります。また、登記上の住所が古いままの不動産は証明書で抽出されないことがありますが、名寄帳には記載されていることが多くあります。所在の調査には証明書、評価額の確認には名寄帳や評価証明書と、併用していただくのが確実です。
Q6. 該当する不動産が1件もなかった場合はどうなりますか。
記録がない旨を証明した書面が交付されます。手数料は返還されません。指定した検索条件に該当する登記記録がなかったことを示す資料になります。ただし、不動産を一切所有していなかったことを証明するものではないため、過去の住所・氏名での検索や名寄帳などによる確認も検討しましょう。
まとめ
概要
- 指定した氏名・住所等の条件で、全国の登記記録から所有権の登記名義人となっている不動産を一覧で確認できる制度
- 請求できるのは本人、相続人その他の一般承継人、その代理人。代理人に資格の制限はない
- 未登記建物、住所や氏名の変更が登記に反映されていない不動産は抽出されないことがある
- 評価額は記載されないため、相続税申告には名寄帳や固定資産評価証明書が引き続き必要
- 所在の調査は証明書、評価額の確認は名寄帳・評価証明書、権利関係の確認は登記事項証明書と使い分ける
実務チェックリスト
□ 固定資産税の納税通知書・課税明細書を確認した
□ 心当たりのある市区町村で名寄帳を取得した
□ 所有不動産記録証明書を請求した
□ 戸籍の附票などで過去の住所を確認し、必要に応じて検索条件に追加した
□ 会社名義の不動産を法人として別に確認した
□ 見つかった不動産について登記事項証明書で権利関係を確認した
□ 不動産の一覧表を作成し、評価・遺産分割協議の資料として整理した
税理士法人AOIみらいでは、相続税申告に必要な財産調査から、評価、申告、そして提携する司法書士による相続登記まで、一貫してご支援しています。不動産の把握に不安がある方、何から手をつければよいか迷われている方は、無料相談をご利用ください。
― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします
- ・ 税制改正・補助金・助成金など経営に影響する最新情報
- ・ 節税・資金繰りのノウハウと経営改善事例
- ・ クラウド会計・AIツールの導入ポイント