ブログ
2026.11.04
2027年度(令和9年度)の税制改正はどうなる?各省庁の主要な要望まとめ
2027年度(令和9年度)の税制改正に向けて、2026年(令和8年)8月末に各省庁から提出された税制改正要望が、財務省から公表されています。要望は、与党の税制調査会での議論を経て、例年12月に取りまとめられる与党税制改正大綱で、改正の方向性が示されます。
今年の要望には、次のような特徴があります。
- 物価上昇を理由に、交際費や少額の減価償却資産の基準額の見直しを求める要望がある
- 賃上げ促進税制や事業承継税制など、適用期限を迎える制度の延長・見直しを求める要望が多い
この記事では、各省庁の要望のうち、中小企業の経営者や、個人の資産形成・相続・住宅に関わるものを分野別に紹介します。
目次
すでに閣議決定・法案提出済みの内容
- 飲食料品の消費税率を2年間1%に引下げ
- 就業者負担軽減支援金(給付付き税額控除の第一歩)の導入
中小企業・経営者向け
- 中小企業向け賃上げ促進税制の拡充と延長
- 中小法人の法人税の軽減税率(15%)の延長
- 少額の減価償却資産の基準額の見直し
- 交際費課税の特例の延長と飲食費基準の見直し
- 中小企業経営強化税制の拡充と延長
- 中小企業投資促進税制の延長
- 事業ポートフォリオ転換・強化促進税制の創設
相続・事業承継
- 事業承継税制の抜本的な見直し
- 取引相場のない株式の評価方式の見直し
- 上場株式等の相続税評価の見直し
- 死亡保険金の相続税非課税枠の引上げ
- 相続財産の取得費加算の対象の明確化
- 遺言制度の見直しに伴う措置
資産形成・金融
- NISAの利便性向上
- 金融所得課税の一体化(損益通算の範囲拡大)
- 生命保険料控除の上乗せ措置の恒久化
住宅・子育て
- 住宅用家屋の登録免許税の軽減措置の延長
- 住宅取得等資金の贈与税非課税措置の見直し
- 新築マンションの価格高騰への対応
- 家事支援サービス・ベビーシッターの利用費用に関する措置
医療・福祉
- 医療提供体制の確保に資する設備の特別償却制度の延長
- 健康保険法等の改正に伴う措置
まとめ
すでに閣議決定・法案提出済みの内容
飲食料品の消費税率を2年間1%に引下げ
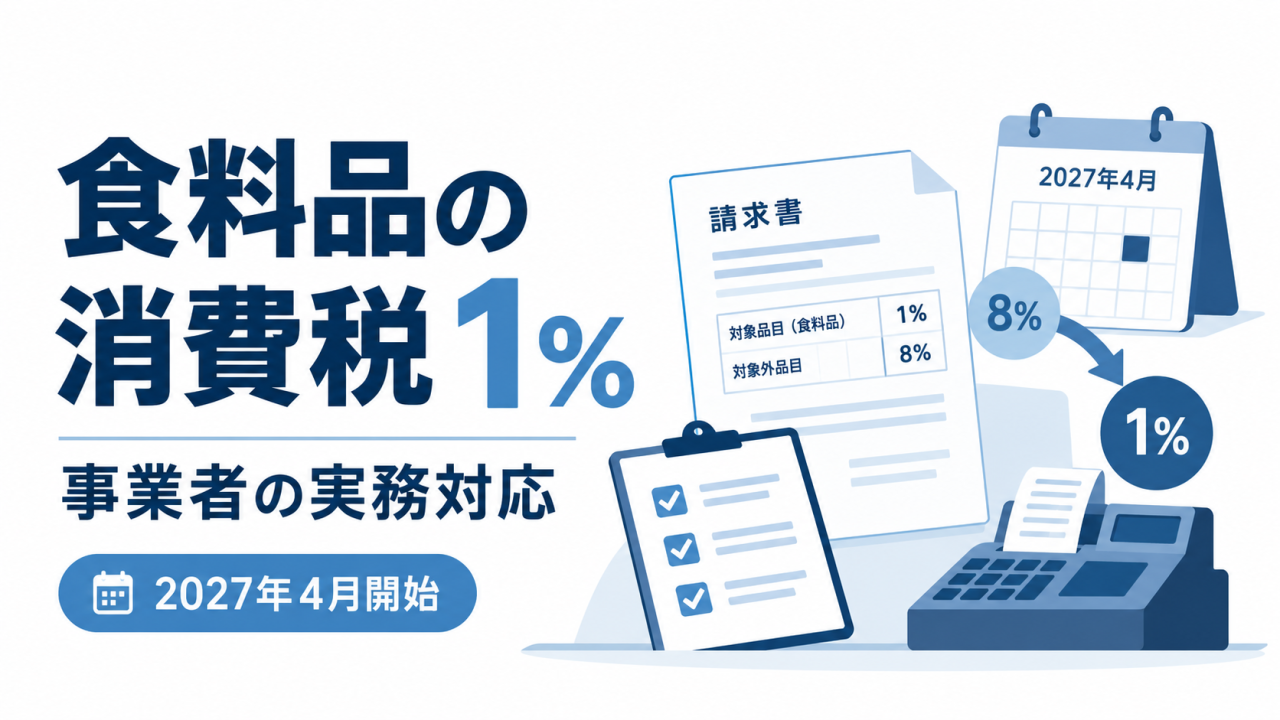
- 内容:現在、軽減税率8%が適用される飲食料品の税率を1%に引き下げる
- 期間:2027年(令和9年)4月1日〜2029年(令和11年)3月31日の2年間
- 状況:2026年(令和8年)9月15日に大綱を閣議決定、10月9日に法案を国会に提出
事業者向けの実務(定期供給契約・通信販売の扱い、レジ・値札の準備、簡易課税の特例など)は、別の記事で詳しく解説しています。
 |
AOIみらい公式ブログ 関連記事: 食料品の消費税が2年間1%に。事業者が2026年(令和8年)内に確認すべきことと、実務対応スケジュール |
就業者負担軽減支援金(給付付き税額控除の第一歩)の導入
- 内容:中低所得の就業者に、所得に応じた給付を行う
- 開始:2027年度(令和9年度)に先行導入。本格導入は2029年度(令和11年度)
- 位置づけ:政府は「給付付き税額控除」を導入する第一歩としている
- 状況:消費税率の引下げとあわせて法案が国会に提出済み。支給額や所得の上限・下限などは未定
中小企業・経営者向け
中小企業向け賃上げ促進税制の拡充と延長
- 現行制度:給与等の支給額を前年度から1.5%以上増やすと増加額の15%、2.5%以上増やすと30%を法人税額から控除
- 控除額の上限:原則としてその年度の法人税額の20%。控除しきれない額は、一定の要件のもとで5年間繰り越せる
- 要望:
- 適用期間を3年間延長
- 要件を「雇用者給与等支給額」の増加から「従業員一人あたりの平均給与等支給額」の増加に変更
- 賃上げ率の要件も見直し
- ねらい:賃上げを一時的なもので終わらせず、定着させる。従業員数の増減に左右されにくい形で、一人ひとりの賃金水準の引上げが評価されるようになる
中小法人の法人税の軽減税率(15%)の延長
- 現行制度:対象となる中小法人では、年800万円以下の所得に対する法人税率が、本来の19%から原則15%に軽減されている
- 要望:政策効果を高める観点から見直したうえで、適用期限を2年間延長
- ポイント:延長されれば税負担の軽減が続く。ただし、見直しの内容によっては対象となる法人の範囲が変わる可能性もある
少額の減価償却資産の基準額の見直し
- 現行制度:
- 取得価額10万円未満の資産は、原則として事業に使用し、その取得価額を全額費用処理した事業年度に、損金に算入できる
- 10万円以上20万円未満の資産は、3年間で均等に損金にできる
- 中小企業者等は特例により、取得価額40万円未満の資産も、一定の要件のもと、事業に使用した年度に全額を損金にできる。合計額の上限は事業年度ごとに300万円、適用期限は2029年(令和11年)3月31日まで
- 要望:足元の物価上昇を踏まえて、10万円・20万円の基準額などを見直す
- ポイント:基準額が引き上げられれば、一度に損金にできる範囲が広がる
交際費課税の特例の延長と飲食費基準の見直し
- 現行制度(中小法人):
- 交際費等を年800万円まで全額損金にできる特例と、接待のための飲食費の50%を損金にできる特例のどちらかを選べる
- 取引先などとの飲食費で、1人あたり1万円以下かつ参加者・人数などの記録を保存しているものは、交際費等から除かれる。社内の飲食費は対象外
- 要望:
- 特例の適用期限を延長
- 物価高騰の影響を踏まえ、1人1万円の基準などの要件を見直す
- ポイント:基準が見直されれば、取引先との会食などにかかる費用を損金にしやすくなる
中小企業経営強化税制の拡充と延長
- 現行制度:経営力向上計画にもとづいて一定の設備を取得した場合に、即時償却または税額控除を受けられる
- 現在の適用期限:2027年(令和9年)3月31日まで
- 要望:
- 適用期限を2年間延長し、2029年(令和11年)3月31日までとする
- 経営規模拡大設備の要件を柔軟にするなど、インセンティブを強化
- 各類型の活用実績や政策効果を踏まえ、メリハリのある見直しを行う
- ねらい:生産性を高める設備投資を後押しし、中小企業の「稼ぐ力」を高める。中小企業庁は、中小企業の労働生産性を2027年度(令和9年度)からの2年間で6%向上させる目標を掲げている
中小企業投資促進税制の延長
- 現行制度:中小企業者等が機械装置などを取得した場合に、特別償却または税額控除を受けられる
- 現在の適用期限:2027年(令和9年)3月31日まで
- 要望:政策効果を高める観点から見直しを行ったうえで、適用期限を2年間延長し、2029年(令和11年)3月31日までとする
- ポイント:延長されれば、比較的小規模な設備投資でも税負担を軽くできる仕組みが続く
事業ポートフォリオ転換・強化促進税制の創設
- 内容(新設):事業の売却とあわせて事業の買収などを行う場合に、売却益にかかる課税を繰り延べる
- 対象:産業競争力強化法にもとづく計画の認定を受けた企業とすることを検討
- 要件:事業ポートフォリオの転換・強化の取組により、一定以上の生産性の向上が見込まれることなど
- ねらい:技術革新や経済安全保障などで事業環境が大きく変わるなか、事業の組み替え(選択と集中)を進めやすくする
相続・事業承継
事業承継税制の抜本的な見直し
- 現行制度:後継者が非上場株式を贈与や相続で取得した場合に、贈与税・相続税の納税を猶予・免除する
- 適用期限:特例措置(2018年(平成30年)に創設された10年間の時限措置)は2027年(令和9年)末まで。一般措置は期限の定めなし
- 要望:事業承継をきっかけに「稼ぐ力」の強化に取り組む中小企業を後押しする制度へ、抜本的に見直し・強化する。見直し後の適用期間は検討中
- 主な要件:特例措置では、承継後5年間の平均雇用が8割を下回った場合でも、理由の報告など所定の手続きを行うことで、納税猶予を継続できる
- ポイント:今後の改正内容を確認しつつ、現行制度の特例承継計画の提出期限(2027年(令和9年)9月30日)も踏まえ、準備を進めることが大切
取引相場のない株式の評価方式の見直し
- 現行制度:非上場株式の相続税・贈与税の評価は、株主の区分や会社の規模などに応じて行う。適用期限の定めはない
- 見直しの動き:
- 2024年(令和6年)11月、会計検査院が、異なる規模の会社間の公平性や社会経済の変化を考慮し、より適切な評価方式を検討するよう指摘
- 2026年(令和8年)4月20日、国税庁が「取引相場のない株式の評価に関する有識者会議」の第1回会議を開催
- 2026年(令和8年)8月20日の第5回会議で、見直しの骨子を提示。類似業種比準方式と純資産価額方式に基づく評価体系を廃止して原則一本化し、残余利益モデルを採用する案。最終的には税制改正の過程で決まる
- 要望:施行されると多くの企業に影響が出る可能性があるため、企業の成長や事業承継を妨げないよう慎重に検討し、事業者の懸念を踏まえた適切な措置とすることを求める
- ポイント:評価額は事業承継のときの税負担に直結する。評価方式が変われば、後継者への株式の移転計画にも影響が出る可能性がある
 |
AOIみらい公式ブログ 関連記事: 類似業種比準価額の見直しが行われる?会計検査院が指摘した非上場株式評価の課題とは |
 |
AOIみらい公式ブログ 関連記事: 自社株の評価額、上がっていませんか?令和8年分の業種目別株価公表で考える事業承継のタイミング |
上場株式等の相続税評価の見直し
- 現状の課題:上場株式は、原則として相続日の終値と、相続月・前月・前々月の終値の月平均額のうち、最も低い価額で評価する。ただし、相続後の値下がりリスクが十分に反映されないことなどが課題とされている
- 要望:上場株式等の相続税の評価方法の見直しなどを行う。具体的な評価方法は示されていない
- 適用期間:恒久措置とすることを要望
- ポイント:実現すれば、株式を持ったまま相続しやすくなり、長期の資産形成を続けやすくなる
死亡保険金の相続税非課税枠の引上げ
- 現行制度:相続人が受け取る死亡保険金は「500万円×法定相続人の数」まで非課税
- 要望:「500万円×配偶者と未成年の被扶養法定相続人の数」を上乗せ
- 例:配偶者と、亡くなった方に扶養されていた未成年の子2人が相続人の場合、非課税枠は1,500万円から3,000万円に
- 規模:減収見込額は約267億円
- ねらい:世帯主を亡くした配偶者と子の生活資金を確保しやすくする
相続財産の取得費加算の対象の明確化
- 現行制度:相続した財産を、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売却した場合、支払った相続税のうち売却した財産に対応する部分を、譲渡所得の計算上、取得費に加えられる(取得費加算の特例)
- 要望:株式の譲渡とみなされる一定の場合(みなし譲渡)も、この特例の対象になることを法令上明確にする
- 適用期間:恒久措置とすることを要望
- ねらい:相続税と譲渡所得の税金が重なる負担感を和らげるという特例の趣旨を、株式の取引にも確実に当てはめる
遺言制度の見直しに伴う措置
- 背景:2026年(令和8年)の民法改正で、船舶の遭難など特殊な場面に限り、録音・録画による遺言が認められた
- 要望:相続税法や所得税法などで「遺言書」という言葉を使っている規定を整理する
- ポイント:新しい遺言の方式に税制上の扱いを合わせるための、条文の整理が中心
資産形成・金融
NISAの利便性向上
- 現行制度:売却した分の非課税保有限度額(枠)が復活するのは翌年
- 要望:
- 売却した枠を、その年のうちに復活させる
- つみたて投資枠の要件を整備する
- 最近の改正:2023年度(令和5年度)に抜本的な拡充・恒久化、2026年度(令和8年度)改正でつみたて投資枠の年齢要件を撤廃
- 政府の目標:2027年(令和9年)末までに、総口座数3,400万口座、買付額56兆円
金融所得課税の一体化(損益通算の範囲拡大)
- 現行制度:上場株式や投資信託などの損益は互いに通算できるが、デリバティブ取引(先物取引やオプション取引など、株価や為替などの将来の値動きを対象にした取引)や預貯金とは通算できない
- 要望:
- 損益通算の範囲を、デリバティブ取引・預貯金等にまで広げる
- 特定口座を最大限活用して導入する
- 導入にあたり、個人投資家の利便性や金融機関の負担に十分配慮する
- 適用期間:恒久措置とすることを要望
- 対象:デリバティブ取引を行う個人投資家
- ポイント:損失をほかの金融商品の利益と相殺しやすくなり、個人投資家が多様な金融商品に投資しやすくなる
生命保険料控除の上乗せ措置の恒久化
- 現行制度:23歳未満の扶養親族がいる場合、一般生命保険料控除の上限額(所得税)が4万円から6万円に、2万円上乗せ
- 適用期間:現行の上乗せは、2026年分(令和8年分)・2027年分(令和9年分)の2年間限定
- 経緯:2025年度(令和7年度)改正で2026年分(令和8年分)の1年限りの措置として設けられ、2026年度(令和8年度)改正で2027年分(令和9年分)まで1年延長
- 要望:上乗せを恒久化
- 背景:子を扶養する人が加入している死亡保険金額は、必要と考える金額を下回っている(生命保険文化センター「2025年度(令和7年度)生活保障に関する調査」)
- ねらい:子育て世帯が万一に備える保険料の負担を、継続して軽くする
住宅・子育て
住宅用家屋の登録免許税の軽減措置の延長
- 現行制度:住宅を新築・購入したときの登記にかかる登録免許税の税率を軽減
- 所有権の保存登記:0.4%→0.15%
- 所有権の移転登記:2.0%→0.3%
- 住宅ローンの抵当権の設定登記:0.4%→0.1%
- 要望:
- 適用期限を2年間(2029年(令和11年)3月31日まで)延長
- 床面積の要件を50㎡以上から40㎡以上に緩和
- 2028年(令和10年)1月1日以降に土砂災害などの災害レッドゾーン内で新築された住宅は対象外
- ポイント:単身者や夫婦のみの世帯向けのコンパクトな住宅でも、軽減を受けやすくなる
住宅取得等資金の贈与税非課税措置の見直し
- 現行制度:父母や祖父母から住宅を取得するための資金の贈与を受けた場合、一般住宅は500万円まで、省エネ性能などが高い住宅は1,000万円まで非課税
- 現在の適用期限:2026年(令和8年)12月31日まで
- 要望:この非課税措置などについて必要な検討を行い、所要の措置を講じる
- ねらい:高齢世代から若い世代への資産の移転を早め、住宅取得の負担を軽くする
新築マンションの価格高騰への対応
- 要望:都心の大規模マンションを中心とした新築マンション価格の高騰を受け、実際に住むためではない投機的な取引を抑える方策を検討し、措置を講じる
- ポイント:税負担を軽くするのではなく、投機的な取引を抑える方向の要望。どのような措置になるかは未定
家事支援サービス・ベビーシッターの利用費用に関する措置
- 要望(新設):家事支援サービスや、ベビーシッターを含む認可外保育施設の利用費用について、税制上の措置を講じる
- ねらい:子育てや介護を理由とした離職やキャリアへの影響を防ぎ、仕事との両立を支える
- ポイント:具体的な仕組みはまだ示されていない
医療・福祉
医療提供体制の確保に資する設備の特別償却制度の延長
- 要望:次の特別償却制度を、必要な見直しを行ったうえで延長
- 器具・備品(医療用機器を含む)、ソフトウェア、建物とその附属設備の特別償却
- 医療用機器を取得した場合の12%の特別償却
- ねらい:少子高齢化や医療需要の変化に対応し、2040年(令和22年)を見据えて地域の医療提供体制を持続可能なものにする
- ポイント:設備投資を予定している医療法人・個人の開業医は、延長されるかどうかで投資の時期の判断が変わる
健康保険法等の改正に伴う措置
- 背景:2026年(令和8年)の健康保険法等の改正により、2027年(令和9年)3月から、市販薬と成分が同じ医療用医薬品(いわゆるOTC類似薬)約1,100品目について、薬剤費の4分の1が「特別の料金」として患者負担
- 要望(「特別の料金」の扱い):
- 社会医療法人などが法人税の優遇を受けるための収入要件で、「社会保険診療等に係る収入」に含める
- 社会保険診療報酬が年5,000万円以下、かつ医業・歯科医業の総収入金額が年7,000万円以下などの要件を満たす場合に使える概算経費の特例(いわゆる四段階税制)でも、社会保険診療の収入として扱う
- 社会保険診療と同じく、消費税を非課税にする
- 要望(助産の収入):出産の給付体系の見直しで「分娩費」などが新設されることに伴い、社会医療法人などの収入要件に含められる助産の収入の上限額(現在50万円)を見直す
まとめ
本記事では、各省庁の税制改正要望と、関連する法案提出済みの施策を紹介しました。要望段階の項目は、今後の議論によって変更・不採用の可能性があります。
今年は、物価上昇を踏まえた基準額の見直しや、期限を迎える制度の延長・見直しが多く要望されています。一方で、新たな給付制度の財源として租税特別措置の見直しも挙げられており、延長を求める制度についても、条件が変わる可能性があります。
今後のスケジュール(例年の流れ・見込み)
- 2026年(令和8年)8月末:各省庁が税制改正要望を提出
- 2026年(令和8年)11月〜12月:与党の税制調査会での議論
- 2026年(令和8年)12月:与党税制改正大綱の取りまとめ、政府の大綱の閣議決定
- 2027年(令和9年)1月〜2月頃:改正法案の閣議決定・国会提出
- 2027年(令和9年)3月末頃:改正法の成立
- 2027年(令和9年)4月1日:改正法の施行(多くの項目。施行時期は制度ごとに異なる)
正式な発表があり次第、税理士法人AOIみらいの公式ブログで紹介いたします。
参考
- 令和9年度税制改正要望(財務省) https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/request/index.html
- 令和9年度税制改正要望事項一覧表(全府省庁版) https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/request/09y_all.pdf
- 飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(内閣官房) https://www.cas.go.jp/jp/seisaku/shouhizei_zeigakukoujo/pdf/sankou4.pdf
― 無料メールマガジン ―
税務・経営に役立つ情報をお届けします
- ・ 税制改正・補助金・助成金など経営に影響する最新情報
- ・ 節税・資金繰りのノウハウと経営改善事例
- ・ クラウド会計・AIツールの導入ポイント